
TESR FRA è stato lanciato! Treehouse collabora con FalconX per inaugurare una nuova era dei derivati di staking su Ethereum

FalconX lancia il protocollo di tasso d'interesse forward su Ethereum (FRA).
Il noto broker globale di asset digitali istituzionali FalconX ha annunciato il lancio del primo mercato di trading di Forward Rate Agreement (FRA) su Ethereum, basato sul tasso di staking di Ethereum di Treehouse (TESR). Si tratta del primo strumento derivato nel mercato crypto che si allinea ai mercati dei tassi di interesse della finanza tradizionale, segnando un passo fondamentale verso l’integrazione degli asset digitali nei mercati a reddito fisso.
Il TESR FRA eseguito da FalconX consente ai partecipanti di fissare i tassi di interesse, coprire i rischi e strutturare le allocazioni facendo riferimento al TESR (il tasso di riferimento di staking di Ethereum creato da Treehouse per il mercato degli asset digitali). Questo non solo aiuta gli investitori a stabilizzare i rendimenti futuri dello staking, ma fornisce anche agli istituzionali strumenti di gestione del rischio più efficienti, migliorando l’efficienza nell’utilizzo del capitale.
Attualmente, numerosi investitori istituzionali e fondi hedge di rilievo, tra cui Algoquant, August Digital, Edge Capital, Monarq, Gallet Capital, LeadBlock Partners, BitPanda, MEV Capital, Mirana, Moonvault, RockawayX, Wave Digital Assets e JPEG Trading, hanno già partecipato o espresso interesse per il trading. Questo non solo evidenzia la crescente domanda istituzionale di derivati sui tassi di staking, ma rappresenta anche una pietra miliare nell’introduzione degli strumenti sui tassi di interesse della finanza tradizionale nel mercato crypto.
Cos’è un FRA (Forward Rate Agreement)?
Il FRA è un derivato sui tassi di interesse comunemente utilizzato nei mercati finanziari tradizionali, che consente di fissare in anticipo il tasso di interesse per un determinato periodo futuro, a fini di copertura o investimento.
Ad esempio, oggi stipuli un TESR FRA con una controparte, concordando che “per i 3 mesi che iniziano tra 3 mesi, riceverai un tasso di staking ETH fisso al 4,25%”:
- Se al momento della scadenza il TESR > 4,25%: significa che il tasso di mercato reale è superiore a quello del contratto → la parte che riceve il “tasso variabile” guadagna, perché ottiene un rendimento di mercato più alto; ma tu, come parte a “tasso fisso”, ricevi comunque il 4,25%, garantendoti un flusso di cassa stabile.
- Se al momento della scadenza il TESR < 4,25%: significa che il tasso di mercato reale è inferiore a quello del contratto → la parte a “tasso fisso” guadagna, perché continua a ricevere il 4,25%, più vantaggioso rispetto al mercato.
È importante notare che la modalità di regolamento del FRA non prevede la riscossione dei rendimenti di staking alla scadenza, ma il “differenziale dei tassi futuri” viene attualizzato in un flusso di cassa unico e pagato alla parte che ne beneficia all’inizio del contratto.
Il ruolo di Treehouse e TESR
Treehouse sta costruendo un layer decentralizzato di reddito fisso (Decentralized Fixed Income Layer), con l’obiettivo di risolvere i problemi fondamentali del mondo DeFi: elevata volatilità dei rendimenti, scarsa trasparenza dei tassi e mancanza di standardizzazione. I suoi principali prodotti sono due:
- tAssets: una nuova generazione di token di staking liquidi con strategie di rendimento integrate.
- DOR (Decentralized On-chain Rate): un meccanismo di consenso sui tassi decentralizzato che fornisce una fonte affidabile di tassi di riferimento per il settore DeFi, favorendo lo sviluppo su larga scala del mercato a reddito fisso.
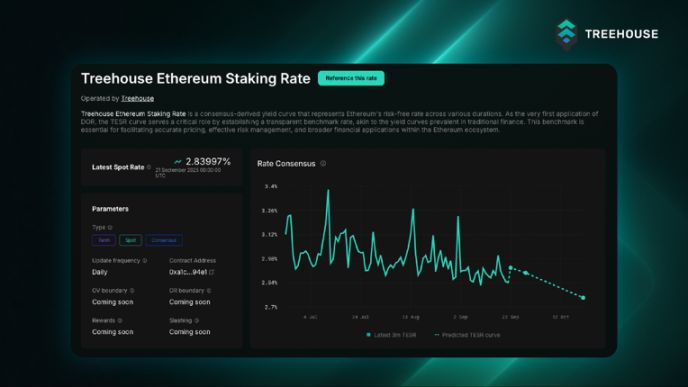
Il TESR è il primo tasso di riferimento del DOR: può essere considerato il LIBOR (London Interbank Offered Rate) o SOFR (Secured Overnight Financing Rate) del settore crypto, ovvero un “tasso di riferimento privo di rischio” comunemente utilizzato dal mercato.
Le caratteristiche del TESR sono le seguenti:
- Guidato dal consenso: aggrega i dati di trading e i risultati dei calcoli di un gruppo di esperti
- Elevata trasparenza: aggiornato quotidianamente, riflette fedelmente l’ambiente dei rendimenti di staking di Ethereum
- Elevata rilevanza di mercato: è già diventato l’indicatore di riferimento per il primo contratto FRA di staking ETH lanciato da FalconX
Con il lancio del TESR FRA, il DOR non è più solo un framework di dati, ma sta diventando progressivamente il tasso di riferimento centrale per la valutazione di prodotti di rendimento e derivati sui tassi di interesse, con un’applicazione sempre più ampia nell’ecosistema DeFi.
Per approfondire il DOR, puoi consultare l’articolo introduttivo o la documentazione ufficiale.
Scenari di applicazione del mercato TESR FRA
Grazie all’infrastruttura di FalconX, il mercato TESR FRA è già attivo in tempo reale e dispone di documentazione e procedure operative standardizzate, in linea con i mercati tradizionali. Questo consente agli utenti del mercato degli asset digitali di operare in modo più diversificato:
- Gestione del rischio: i validatori ETH, i fornitori di servizi di staking o i fondi possono utilizzare i FRA per fissare i rendimenti futuri dello staking, evitando l’incertezza dovuta alla volatilità dei tassi.
- Trading e allocazione strategica: se un investitore prevede che i tassi di staking ETH aumenteranno, può assumere una posizione lunga tramite FRA; se prevede un calo, può operare in senso opposto.
- Prodotti di investimento strutturati: i FRA possono essere utilizzati come componenti di base per promuovere prodotti di interest rate swap e altri protocolli di rendimento strutturato basati sullo standard DOR.
Dal TESR FRA, il mercato DeFi a reddito fisso entra in una nuova fase
Il TESR FRA lanciato congiuntamente da FalconX e Treehouse rappresenta un passo fondamentale per portare i derivati sui tassi di interesse tradizionali on-chain. Non solo offre agli istituzionali strumenti di copertura e gestione dei rendimenti, ma getta anche le basi per il mercato dei derivati sui tassi di interesse nel settore crypto, consentendo ai rendimenti di staking ETH di assumere una forma di mercato standardizzata, negoziabile e scalabile.
In futuro, con la maturazione del sistema DOR, vedremo emergere sempre più derivati DeFi e protocolli strutturati basati sui tassi di riferimento DOR, favorendo la costruzione di un’infrastruttura a reddito fisso nel mercato crypto paragonabile, se non superiore, a quella della finanza tradizionale!
Se vuoi assistere a questo processo, segui Treehouse X e continua a partecipare al suo ecosistema di reddito fisso per non perdere nulla! Inoltre, se un’istituzione è interessata a partecipare al trading di TESR FRA, può contattare FalconX.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Una volta acquistavano freneticamente, ora il "arsenale" si è ridotto di 51 trilioni di won! I piccoli investitori sudcoreani non riescono più a comprare
In quattro mesi, il "deposito di munizioni" degli investitori retail sudcoreani è diminuito del 36,5%, tornando ai livelli di inizio anno. Nonostante gli investitori retail abbiano acquistato in modo netto oltre 75 trilioni di won, i nuovi fondi si sono esauriti e la velocità di reintegro è molto inferiore al tasso di consumo. Sommando il crollo di quasi il 20% del KOSPI nel mese, il continuo saldo netto negativo degli investitori esteri e le crescenti preoccupazioni per il rischio di credito legato all'AI, il mercato azionario sudcoreano, ora privo del sostegno dei capitali privati, difficilmente vedrà un rimbalzo sostenuto nel breve termine.
La dissoluzione delle “transazioni di consenso” e la nascita di un nuovo consenso! Goldman Sachs spiega: perché le istituzioni stanno attualmente riducendo significativamente le posizioni in AI
Le operazioni "long AI, short tutto il resto", estremamente affollate, stanno subendo una dolorosa decostruzione: il mercato non si accontenta più della "narrazione del bruciare denaro", e i cloud provider di scala ultra-massiccia devono mostrare una reale conversione dei ricavi mentre spendono 1.100 miliardi di dollari in investimenti. Il deficit di energia da 40-50 gigawatt, i costi di capitale in aumento e il cambio del paradigma macroeconomico verso un'epoca di "spese eccessive" stanno trasformando le operazioni AI da questioni di fede a un duro esame di monetizzazione.

La spesa di capitale per l'AI si trova in un dilemma: accelerare mette sotto pressione il flusso di cassa, rallentare compromette la storia di crescita
Nomura Securities ritiene che la narrativa sugli investimenti in AI sia attualmente immersa in una contraddizione interna: se i grandi provider di cloud accelerano la spesa in capitale, il flusso di cassa libero continuerà a essere consumato e la sostenibilità del finanziamento sarà messa in discussione; se rallentano, ciò implica che le aspettative sulla domanda e sulla redditività dell’AI non saranno soddisfatte. Entrambe le strade portano a vendite. Le posizioni long accumulate durante il mercato "agenti intelligenti caldi" di settembre, quando attivate dai catalizzatori negativi, hanno causato massicce liquidazioni e si sono propagate verso i Treasury USA, il mercato valutario e quello delle materie prime, generando un deleveraging sistemico.

Il CEO di Amazon (AMZN.US): La capacità di cloud computing AWS è esaurita fino al 2027, e per il 2028 una grande parte della capacità è già stata prenotata dai clienti.
Venerdì, Jassy ha dichiarato che, con la crescente domanda di infrastrutture per l'intelligenza artificiale (AI), la capacità di cloud computing di Amazon AWS è praticamente esaurita fino al 2027, e per il 2028 una grande quantità di capacità è già stata prenotata dai clienti.

Prezzi delle criptovalute
Altro


