
Pratinjau Laporan Keuangan Q3 Corning (GLW): Bisakah Pertumbuhan Tinggi Komunikasi Optik AI Berlanjut dan Springboard Mempercepat Verifikasi
 2026/10/26 06:08
1. Poin Investasi Utama
Corning (GLW.US) akan mengumumkan hasil kuartal ketiga 2026 sebelum pembukaan pasar saham AS pada 27 Oktober 2026. Konsensus Wall Street memperkirakan pendapatan sekitar USD 5 miliar (+17% hingga +22% YoY), EPS inti sekitar USD 0,88 (+31% YoY). Panduan perusahaan adalah pendapatan USD 4,9-5 miliar (+16% YoY), EPS inti USD 0,85-0,89 (+28% YoY). Ekspektasi pasar sudah mendekati batas atas panduan, dengan whisper number sekitar USD 0,89. Fokus utama laporan keuangan kali ini adalah apakah pertumbuhan tinggi bisnis AI optical communication dapat berlanjut, konversi pengiriman Enterprise Networks dan Gen AI, serta apakah target jangka panjang Springboard (annualized revenue run-rate USD 20 miliar di akhir 2026) berjalan sesuai rencana atau bahkan dipercepat. Setelah harga saham terkoreksi tajam dari puncak Juni, pasar sangat sensitif terhadap valuasi dan keberlanjutan pertumbuhan.
2. Empat Fokus Utama
Fokus 1: Apakah pertumbuhan tinggi Optical Communication dan Enterprise Networks bisa dipertahankan
Optical communication adalah mesin pertumbuhan utama. Pada Q2, pendapatan bisnis ini mencapai USD 2,07 miliar (+32% YoY), laba bersih melonjak 77% YoY, dan margin laba mencapai rekor 21%. Khusus untuk Enterprise Networks, pertumbuhannya 65%, dan pendapatan terkait Gen AI hampir dua kali lipat. Pasar akan menilai apakah pertumbuhan jaringan enterprise tetap tinggi pada Q3, apakah pesanan data center AI dikonversi menjadi pengiriman aktual, serta kemajuan realisasi kontrak jangka panjang dengan Amazon, NVIDIA, Meta, dan pelanggan skala super lainnya. Jika pertumbuhan melambat, bisa memicu keraguan tentang keberlanjutan siklus AI optical.
Fokus 2: Progres rencana Springboard & verifikasi annualized run-rate
Perusahaan sebelumnya menaikkan target Springboard, menargetkan mencapai run-rate pendapatan tahunan USD 20 miliar pada akhir 2026, USD 30 miliar pada 2028, USD 40 miliar pada 2030, dan masuk fase percepatan pertumbuhan. Manajemen sempat menyatakan optimisme target USD 20 miliar bisa tercapai satu kuartal lebih awal. Hasil keuangan akan diamati: apakah pendapatan Q3 mendekati atau menembus batasan panduan, serta pernyataan tentang outlook run-rate berikutnya dan kemajuan bisnis photonics baru, terkait narasi jangka panjang.
Fokus 3: Ekspansi margin & perbaikan bisnis lain secara marginal
Pada Q2, margin operasi inti naik menjadi 20,9%, margin kotor 39,6% dan arus kas bebas kuat. Pasar mengamati apakah margin optical communication bisa dipertahankan atau tumbuh lebih lanjut di Q3, apakah bisnis solar kembali untung pasca downtime maintenance, serta apakah bisnis Carrier (tumbuh 1% pada kuartal lalu) mulai pulih. Juga, perlu diwaspadai tekanan dari kenaikan harga memori pada bisnis kaca khusus (pengiriman smartphone diprediksi turun dua digit).
Fokus 4: Konsolidasi valuasi dan ruang revaluasi pasca koreksi harga saham
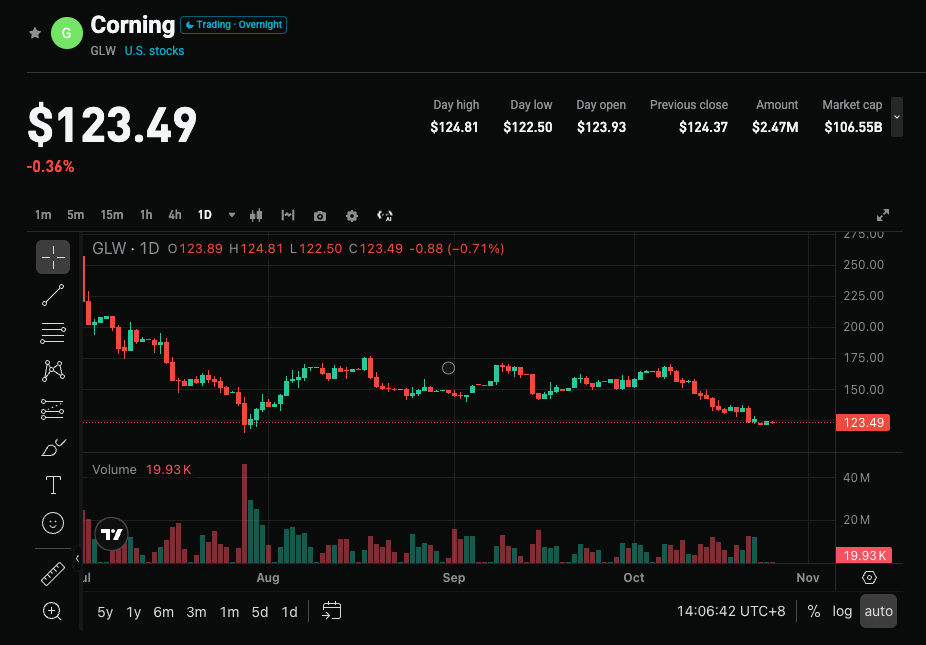
Harga saham telah turun tajam dari puncak Juni (~USD 270) ke kisaran USD 120-130, valuasi sudah lebih masuk akal namun tetap sensitif terhadap kualitas pertumbuhan. Sentimen pasar belakangan cenderung lebih optimis, tetapi riwayat menunjukkan setelah beberapa kali kinerja melampaui ekspektasi, harga biasanya terjadi taking profit. Komentar manajemen mengenai outlook paruh kedua dan target jangka panjang akan menjadi titik penting perubahan sentimen.
3. Risiko & Peluang
Katalis positif:
- Pertumbuhan Optical Communication dan Enterprise tetap tinggi (Enterprise Networks mendekati atau di atas 60%), pengiriman AI meningkat signifikan.
- Total pendapatan dan EPS menyentuh atau menembus batas atas panduan, konfirmasi Springboard 20 miliar berjalan sesuai atau lebih cepat dari jadwal.
- Margin Optical Communication bertahan di rekor tertinggi, bisnis surya kembali untung, arus kas bebas tetap kuat.
Risiko negatif:
- Hanya memenuhi panduan tengah atau sedikit di bawah, pertumbuhan Enterprise melambat, memicu kekhawatiran bahwa siklus AI optical telah mencapai puncak.
- Bisnis Carrier lemah berkepanjangan, bisnis kaca khusus tertekan permintaan smartphone, atau kenaikan belanja modal menekan arus kas.
- Panduan manajemen konservatif, ditambah tekanan valuasi tinggi, dapat memicu koreksi lanjutan.
4. Saran Strategi Trading
Logika bullish: Jika Optical Communication dan total pendapatan jauh di atas konsensus, margin tetap ekspansif, dan progres Springboard dikonfirmasi positif, narasi Corning sebagai pemasok utama infrastruktur AI bisa menguat, mendukung pemulihan valuasi.
Risiko bearish: Data hanya sesuai ekspektasi atau pertumbuhan melambat, panduan konservatif, bisa picu taking profit, terutama di tengah volatilitas tinggi saham teknologi.
Data kunci:
- Total pendapatan dan pertumbuhan YoY
- Pertumbuhan Optical Communication dan Enterprise Networks & margin laba
- Progres annualized run-rate Springboard dan outlook kuartal berikutnya
- Margin laba operasional inti & arus kas bebas
Saran operasional: Jika kinerja melampaui ekspektasi dan target jangka panjang dikonfirmasi positif, perhatikan peluang positioning pascakoreksi; jika data datar atau tanda-tanda pertumbuhan melambat jelas, waspadai risiko volatilitas jangka pendek, hindari membeli di harga tinggi. Pengaturan posisi & stop loss perlu disesuaikan dengan toleransi risiko individu.
Disclaimer: Konten di atas hanya untuk referensi dan bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
CEO Nebius(NBIS.US) mengakui pendanaan perusahaan cloud baru semakin sulit, Musk memperingatkan "perombakan besar" meningkatkan kekhawatiran pasar
Wolozh mengakui bahwa perusahaan Neocloud semakin sulit untuk mendapatkan pembiayaan utang.
Pasar "gemetar"! Pada saat "pengeluaran modal" sangat sensitif, tiga raksasa cloud Amerika akan merilis laporan keuangan bersama minggu ini
Google, Microsoft, dan Amazon diperkirakan akan melaporkan kinerja kuartalan yang kuat, dengan pertumbuhan pendapatan yang kemungkinan mencapai dua digit. Namun, perhatian utama para investor tertuju pada besaran belanja modal dan tren arus kas bebas. Jika ekspektasi arus kas bebas kembali diturunkan, hal ini akan memperburuk kekhawatiran pasar tentang keberlanjutan pengeluaran AI dan dapat menyebar ke sektor komputasi awan. Sebaliknya, jika ada revisi positif, pasar akan menganggap fase tersulit dari siklus pengeluaran telah berlalu.
Pratinjau Laporan Keuangan | Ujian besar laporan keuangan setelah Philadelphia Semiconductor "masuk bearish", apakah kartu truf otomotif dan garis AI dari NXP Semiconductors (NXPI.US) dapat menopang valuasi?
NXP Semiconductors akan mengumumkan hasil kinerja kuartal ketiga tahun fiskal 2026 setelah penutupan pasar saham AS pada 27 Oktober. Dalam konteks indeks Philadelphia Semiconductor yang telah turun lebih dari 26% dari puncaknya di bulan Juni dan sektor tersebut secara keseluruhan telah memasuki pasar bearish secara teknis, laporan keuangan ini memiliki arti yang melampaui angka satu kuartal itu sendiri.
PE hanya 3 kali, valuasi telah turun ke tingkat krisis keuangan! Laporan keuangan Samsung dan SK Hynix akan segera dirilis, apakah mereka dapat membalikkan tren penurunan harga saham?
Samsung Electronics dan SK Hynix menghadapi situasi yang sangat kontras antara "laba rekor" dan valuasi yang anjlok ke titik terendah, dengan rasio P/E turun menjadi sekitar 3 kali, sementara kepemilikan asing berada di level historis terendah. Lembaga-lembaga menilai pasar terlalu pesimistis, karena pertumbuhan laba kedua perusahaan untuk dua tahun ke depan sudah hampir pasti. Dengan laporan keuangan yang akan dirilis minggu ini, pasar kini berfokus pada pernyataan manajemen terkait prospek pasokan jangka panjang dan imbal hasil bagi pemegang saham, yang diharapkan dapat menjadi katalisator untuk revaluasi harga saham.
Harga kripto
Lainnya


