
Sorotan laporan keuangan Western Digital untuk Q1 tahun fiskal 2027: Pendapatan meningkat 55% secara tahunan, Non-GAAP EPS jauh melebihi ekspektasi, panduan Q2 secara signifikan lebih tinggi dari ekspektasi pasar, dividen kuartalan naik 17%, namun harga saham tetap turun tajam setelah laporan.
 2026/10/23 03:37
🔥 Radar Saham Panas AS Telah Diluncurkan! 3 Garis utama saham panas AS + 6 saham terpilih + 7 kalender peristiwa besar, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 arah perdagangan 22 dalam satu gambar→
Poin Utama
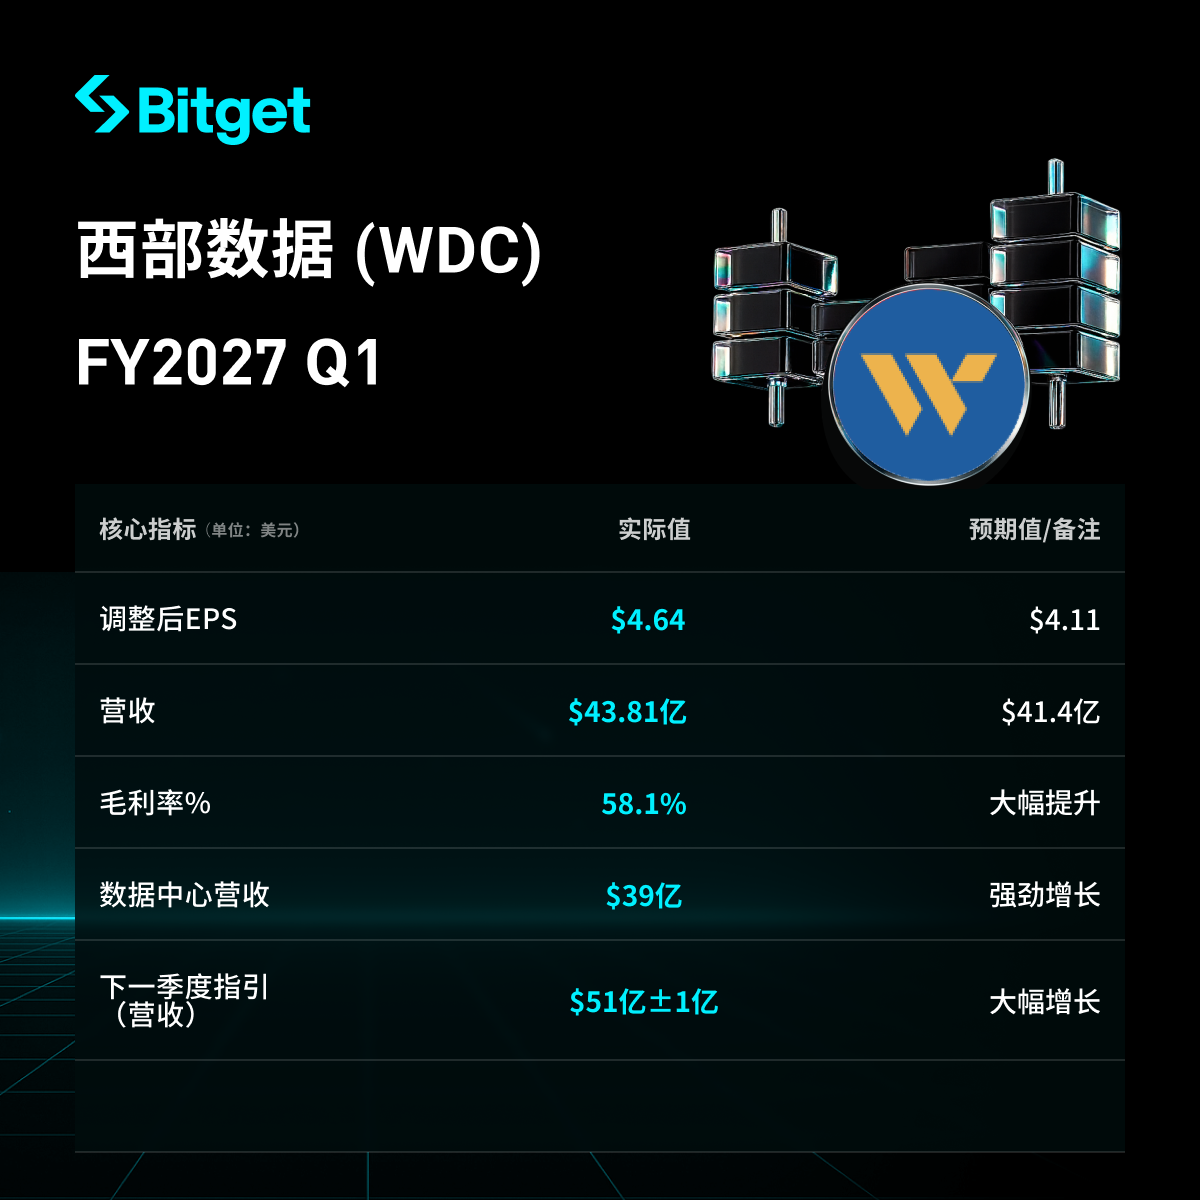
Western Digital (WDC) merilis laporan keuangan kuartal pertama tahun fiskal 2027 yang berakhir pada 2 Oktober 2026 pada 22 Oktober 2026. Pendapatan perusahaan mencapai $4,381 miliar, naik 55% secara tahunan, EPS Non-GAAP terdilusi $4,64, tumbuh 161% secara tahunan, keduanya jauh melampaui ekspektasi pasar (pendapatan sekitar $4,14 miliar, EPS sekitar $4,11). Marjin kotor dan marjin operasi meningkat signifikan, arus kas bebas kuat, dan dividen kuartal naik 17%. Panduan Q2 (pendapatan median $5,1 miliar, EPS Non-GAAP median $5,80) juga jauh di atas perkiraan analis. Kinerja ini didorong oleh permintaan penyimpanan data yang tetap kuat (terutama yang terkait cloud dan AI) serta perbaikan harga produk. Namun, meski hasil di atas ekspektasi, harga saham turun lebih dari 6%-7% di perdagangan after dan malam hari, mencerminkan kekhawatiran rotasi pasar yang lebih luas terhadap sektor terkait AI.
Pemecahan Rinci
1. Kinerja Umum Pendapatan dan Laba
- Pendapatan kuartal: $4,381 miliar, naik 17% kuartal ke kuartal (kuartal sebelumnya $3,747 miliar), tumbuh 55% secara tahunan (periode sama tahun lalu $2,818 miliar), melampaui ekspektasi pasar sekitar $4,14 miliar.
- EPS GAAP terdilusi: $4,63, tumbuh 51% secara tahunan (periode sama tahun lalu $3,07); EPS Non-GAAP terdilusi: $4,64, tumbuh 161% secara tahunan (periode sama tahun lalu $1,78), melebihi ekspektasi pasar sekitar $4,11.
- Marjin kotor GAAP: 57,8% (naik 1.430 basis poin yoy, naik 370 basis poin qoq); marjin kotor Non-GAAP: 58,1% (naik 1.420 basis poin yoy, naik 370 basis poin qoq).
- Pendapatan operasi GAAP: $2,046 miliar, marjin operasi 46,7% (naik 1.860 basis poin yoy); pendapatan operasi Non-GAAP: $2,153 miliar, marjin operasi 49,1% (naik 1.870 basis poin yoy).
- Arus kas operasi: $1,604 miliar (hampir dua kali lipat periode sama tahun lalu $672 juta); belanja modal: $227 juta; arus kas bebas: $1,377 miliar.
- Cash and cash equivalents di akhir kuartal: $1,314 miliar (turun qoq, kuartal sebelumnya $1,579 miliar), terutama karena buyback saham sekitar $1 miliar dan penyelesaian obligasi konversi $570 juta.
- Laba bersih GAAP: $1,779 miliar; laba bersih Non-GAAP: $1,779 miliar. Catatan: EPS GAAP terdilusi Q4 FY26 adalah $8,21, terutama karena keuntungan nilai wajar satu kali terkait Sandisk, tidak dapat dibandingkan dengan kuartal ini.
| Pendapatan (juta USD) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Marjin bruto Non-GAAP | 58,1% | 54,4% | 43,9% | +370bps | +1420bps |
| Marjin operasi Non-GAAP | 49,1% | 44,2% | 30,4% | +490bps | +1870bps |
| EPS Terdilusi Non-GAAP | $4,64 | $3,56 | $1,78 | +30% | +161% |
2. Kinerja Bisnis Cloud (Inti)
- Pendapatan bisnis cloud: $3,9 miliar, menyumbang 88% dari total pendapatan perusahaan, tumbuh 54% yoy.
- Faktor pendorong: permintaan nearline HDD kapasitas tinggi yang berlangsung kuat, didorong oleh ekspansi cloud, training/inferensi/agen AI, serta perluasan basis klien ke penyedia NeoCloud dan laboratorium AI terdepan; pergeseran portofolio ke produk kapasitas lebih besar (termasuk peluncuran awal platform ePMR terbaru); lingkungan harga membaik (ASP per TB naik sekitar 28% yoy).
- Pengiriman kuartal: 248 EB (exabytes), tumbuh 22% yoy, naik 8% qoq. CFO menegaskan, pertumbuhan kapasitas data yang kuat dan perbaikan harga bersama memberikan kinerja keuangan yang luar biasa.
3. Kinerja Divisi Bisnis Lainnya
- Pendapatan Client: $320 juta, tumbuh 119% yoy.
- Pendapatan Konsumen: $193 juta, tumbuh 19% yoy.
- Secara umum didorong oleh permintaan penyimpanan data dan perbaikan harga, bisnis cloud tetap menjadi penggerak utama (menyumbang 88%).
4. Belanja Modal, Pengembalian Pemegang Saham, serta Rencana Investasi Masa Depan
- Belanja modal Q1: $227 juta; arus kas bebas: $1,377 miliar.
- Pengembalian kepada pemegang saham: buyback saham sekitar $1 miliar, plus dividen; total sekitar $1,1 miliar dikembalikan ke pemegang saham.
- Dividen kuartal naik 17% menjadi $0,175 per saham (tahunan $0,70), imbal hasil dividen sekitar 0,2% berdasarkan harga penutupan Kamis $354,19; akan dibayarkan pada 17 Desember 2026 kepada pemegang saham tercatat per 4 Desember 2026. CEO Irving Tan menyatakan langkah ini mencerminkan kepercayaan pada bisnis perusahaan dan komitmen kuat untuk mengembalikan modal kepada pemegang saham.
- Investasi mendatang: fokus pada produk berkapasitas lebih besar dan manufaktur HAMR; dalam lima tahun ke depan belanja modal diperkirakan 4%-6% dari pendapatan, dua tahun ke depan agak di atas kisaran ini (untuk teknologi head, media, dan otomasi pabrik); tidak ekspansi kapasitas unit, namun meningkatkan densitas area; platform ePMR 40TB diperkirakan kontribusi nearline di Q2 hampir 30%, Q3 sekitar 50%; kualifikasi HAMR dan produksi massal berjalan sesuai rencana (produksi H1 2027). Untuk mengatasi kenaikan biaya input DRAM/NAND, perusahaan melakukan value engineering agar biaya per TB turun tiap tahun.
5. Panduan Kinerja Q2 Tahun Fiskal 2027
- Pendapatan: $5,0 miliar-$5,2 miliar (median $5,1 miliar), diperkirakan tumbuh 66%-72% yoy (median sekitar 69%).
- Marjin kotor Non-GAAP: 60%-61% (median 60,5%).
- EPS Non-GAAP terdilusi: $5,60-$6,00 (median $5,80).
- Biaya operasional: $400-$410 juta; bunga dan beban lainnya bersih sekitar $15 juta; pajak sekitar 17%; jumlah rata-rata tertimbang saham terdilusi sekitar 380 juta saham.
- Dibanding ekspektasi pasar: analis memperkirakan pendapatan sekitar $4,57 miliar, EPS sekitar $4,84, median perusahaan jauh melampaui. CFO Kris Sennesael menyebut outlook di tengah rentang, yakni pendapatan $5,1 miliar, marjin kotor Non-GAAP 60,5%, EPS Non-GAAP $5,80.
| Pendapatan | $5,1 miliar (5,0-5,2 miliar) | sekitar $4,57 miliar | jauh lebih tinggi |
| Non-GAAP EPS | $5,80 (5,60-6,00) | sekitar $4,84 | jauh lebih tinggi |
| Marjin Kotor Non-GAAP | 60,5% (60%-61%) | — | — |
6. Latar Belakang Pasar dan Kekhawatiran Investor
- Konflik inti: meski infrastruktur AI mendorong permintaan penyimpanan data yang kuat, perbaikan harga dan peluncuran produk berkapasitas tinggi mendorong hasil dan panduan di atas ekspektasi, pasar tetap khawatir pada keberlanjutan belanja modal terkait AI dan valuasi sektor.
- Tantangan pasar: visibilitas permintaan meluas hingga 2030-2031 (tujuh pelanggan teratas), namun pasokan relatif ketat; transformasi teknologi (percepatan ePMR, HAMR sesuai jadwal) dan perluasan basis klien (NeoCloud, laboratorium AI terkemuka) mendukung, namun harus menghadapi tekanan biaya input.
- Respon investor: setelah rilis kinerja, harga saham turun lebih dari 6,3% di after hours, hampir 7% di malam hari, harga penutupan Kamis $354,19 (setelah sempat naik singkat langsung turun cepat). Pasar secara keseluruhan melakukan rotasi dari saham terkait AI (sebagian dipengaruhi pengungkapan belanja modal oleh perusahaan teknologi lain), meski fundamental perusahaan kuat, dividen naik dan pengembalian modal aktif.
Penafian: Konten artikel ini hanya sebagai referensi, bukan sebagai saran investasi apa pun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Kelangkaan diesel memicu permintaan peningkatan produksi! Raksasa layanan minyak Schlumberger (SLB.US) membukukan laporan keuangan melebihi ekspektasi, pendapatan sistem produksi naik 15%
Laporan keuangan terbaru Schlumberger (SLB.US) menunjukkan bahwa pasokan energi global yang ketat sedang memperkuat permintaan investasi lebih lanjut dalam peningkatan produksi dan perbaikan kapasitas minyak dan gas.
Ambisi Terakhir Musk: Membangun "Imperium Teknologi Full-stack", Mengendalikan Hidup dan Mati Industri AI di Tangan Sendiri
SpaceX sedang melakukan ekspansi agresif untuk mengintegrasikan secara mendalam infrastruktur komunikasi global, komputasi, dan sistem energi miliknya. Dengan pertumbuhan keuangan yang melebihi ekspektasi dan skala komputasi yang besar, ditambah rencana potensial untuk merger dengan Tesla, Elon Musk berniat membangun “kerajaan all-in-one” teknologi yang sepenuhnya terintegrasi secara vertikal mulai dari “satellite/transmisi—listrik—chip/model AI—robot/terminal”, yang menguasai inti industri di era kecerdasan buatan.
Gelombang penjualan AI memicu ketakutan pertumbuhan, ekspektasi kenaikan suku bunga Fed ditunda hingga Januari tahun depan
Analisis Goldman Sachs menunjukkan bahwa lemahnya AI telah merubah siklus belanja modal, mengurangi tekanan atas penerbitan obligasi potensial, "masalah yang mempengaruhi saham kini membantu mengatasi masalah suku bunga."

Harga kripto
Lainnya


