
Marvell: Panduan ke depan melonjak, apakah ini “kepercayaan” atau hanya “janji kosong”?

Marvell tadi malam (waktu Timur AS, 6 Oktober 2026) mengadakan Hari Investor di New York, dipandu oleh Chairman dan CEO Matt Murphy bersama tim eksekutif. Ini merupakan pembaruan panduan jangka panjang lengkap pertama perusahaan sejak penundaan Hari Investor 2025, sekaligus pertama kalinya memberikan target untuk tahun fiskal 2031.
Berikut beberapa informasi penting dari Hari Investor Marvell:
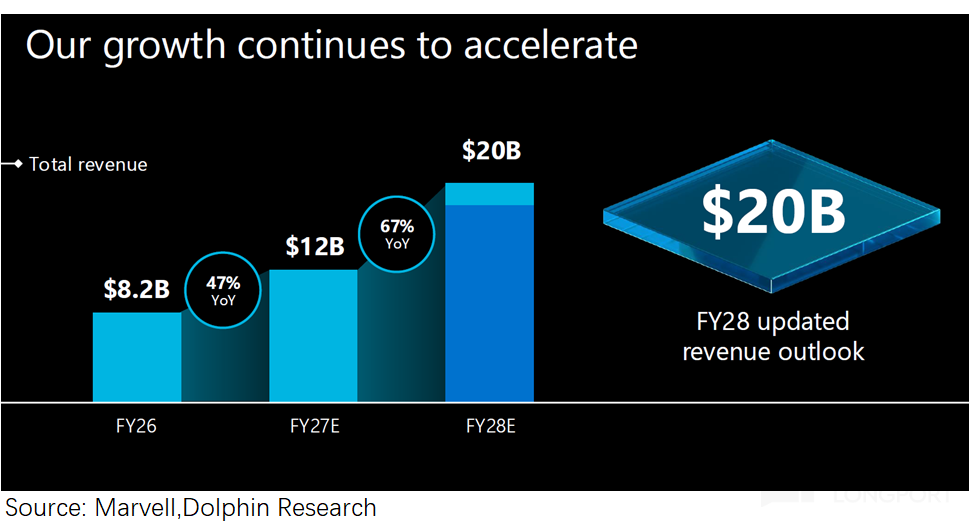
1. Panduan pendapatan secara keseluruhan naik: Pendapatan total FY2027 sekitar $12 miliar (tidak berubah); target pendapatan total FY2028 dinaikkan dari $18 miliar menjadi $20 miliar, ekspektasi pasar ($18-19 miliar), sekitar $18 miliar di antaranya berasal dari pusat data.
Pertumbuhan tambahan $2 miliar terutama didorong oleh produk konektivitas pusat data, termasuk interkoneksi, optik scale-up, dan switching, bukan ASIC kustom, yang berarti kontribusi kerja sama strategis dengan Google baru akan benar-benar terealisasi paling cepat pada FY29.
Untuk pertama kalinya di Hari Investor, Marvell memberikan prospek pendapatan FY2031, diperkirakan akan mencapai kisaran $70–90 miliar (ekspektasi pasar $47-50 miliar), target margin kotor 56-59% (ekspektasi pasar 55-56%), target Non-GAAP EPS lebih dari $30 (ekspektasi pasar $20).
Janji perusahaan untuk pengembalian pemegang saham: Seiring waktu berjalan, alokasi modal tetap akan memprioritaskan pertumbuhan, serta berkomitmen rata-rata jangka panjang akan mengembalikan lebih dari 50% arus kas bebas ke pemegang saham.
Awalnya ekspektasi pasar adalah pertumbuhan perusahaan akan jelas melambat setelah 2028, namun panduan yang jauh melampaui ekspektasi dari perusahaan menunjukkan perusahaan sangat percaya diri pada pertumbuhan pesat yang berkelanjutan di 2028-2030.
2. Prospek Data Center AI
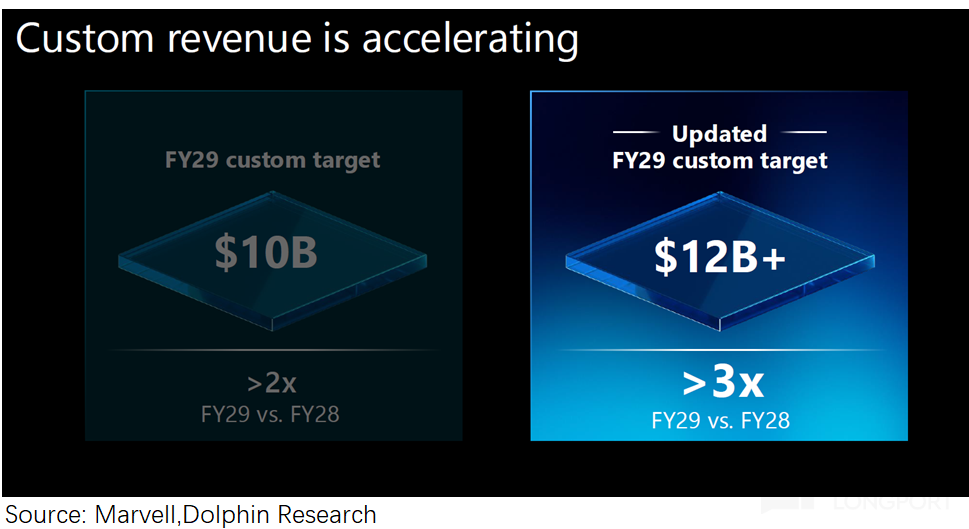
1)Pendapatan ASIC: “Kejutan” yang sebelumnya ditinggalkan Marvell setelah laporan keuangan terakhir akhirnya terungkap. Perusahaan mengulang panduan “pendapatan lebih dari dua kali lipat” pada FY2028 setelah laporan keuangan sebelumnya, namun belum memperbarui panduan untuk FY2029.
Di Hari Investor kali ini, perusahaan menaikkan panduan ASIC FY2029 menjadi di atas $12 miliar, lebih dari tiga kali lipat dari FY2028. Panduan sebelumnya $8-10 miliar (April 2024) -> $10 miliar (Juni 2025).
Panduan meningkat terutama berkat kesempatan XPU attach (jaringan, penyimpanan, keamanan, akselerasi inferensi AI — produk semi-kustom untuk akselerator AI) , termasuk kontribusi dari kesepakatan strategis dengan Google Agustus lalu.
2)Prospek Jangka Panjang AI: Proyeksi FY2031 yang jauh di atas ekspektasi utamanya berasal dari penyesuaian ke atas pada prospek bisnis pusat data AI jangka panjang.
Berdasarkan nilai tengah FY2031, perusahaan memperkirakan pendapatan interkoneksi sekitar $37,5 miliar, ASIC kustom sekitar $30 miliar, switching dan penyimpanan sekitar $10 miliar, komunikasi dan lain-lain sekitar $2,5 miliar, di mana interkoneksi dan ASIC kustom adalah segmen terbesar perusahaan.
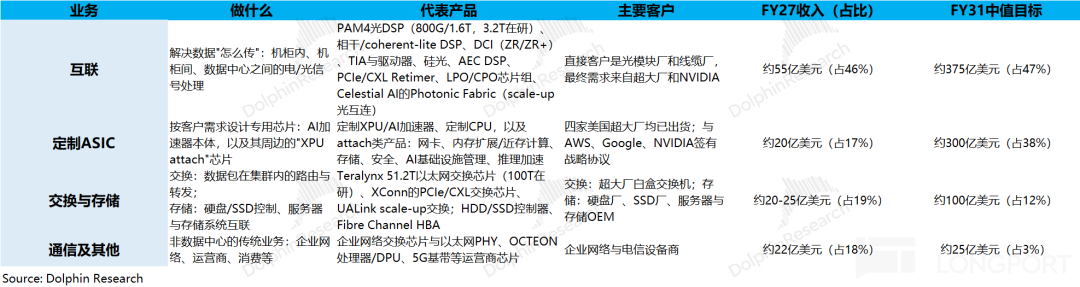
① Yang tumbuh paling cepat adalah bisnis ASIC kustom, diperkirakan dalam 5 tahun dari FY2026 hingga FY2031, CAGR mencapai 75-85%, lebih tinggi dari pertumbuhan total pendapatan perusahaan, mendorong porsi pendapatan ASIC kustom dari 17% menjadi 38%.
Karena perusahaan telah memberikan panduan pendapatan ASIC kustom $12 miliar untuk FY2029 (naik $2 miliar dibanding sebelumnya), artinya pertumbuhan tambahan FY2029–FY2031 akan mencapai $18 miliar (CAGR dua tahun tetap mencapai 55%), dan realisasi besar dari perjanjian strategis seperti Google juga baru akan datang setelah FY2029.
Perlu dicatat, berdasarkan proyeksi Marvell terhadap total TAM ASIC kustom hingga 2030 (kira-kira untuk FY2031) yang diperkirakan mencapai $235 miliar, pangsa Marvell ($30 miliar) di pasar sekitar 13%, lebih rendah dari target perusahaan sebelumnya 20%..
Ini artinya perusahaan secara signifikan merevisi ke atas potensi pasar keseluruhan ASIC kustom; pada KTT AI Juni 2025, perusahaan memperkirakan bahwa hingga 2028 ruang pasar ASIC kustom akan mencapai $55,4 miliar.
Dari proyeksi pasar ASIC kali ini (CAGR 5 tahun sebesar 55%), ruang pasar ASIC kustom 2028 akan melampaui $120 miliar, lebih dari dua kali ekspektasi sebelumnya—ini merupakan sinyal positif untuk seluruh rantai industri ASIC.
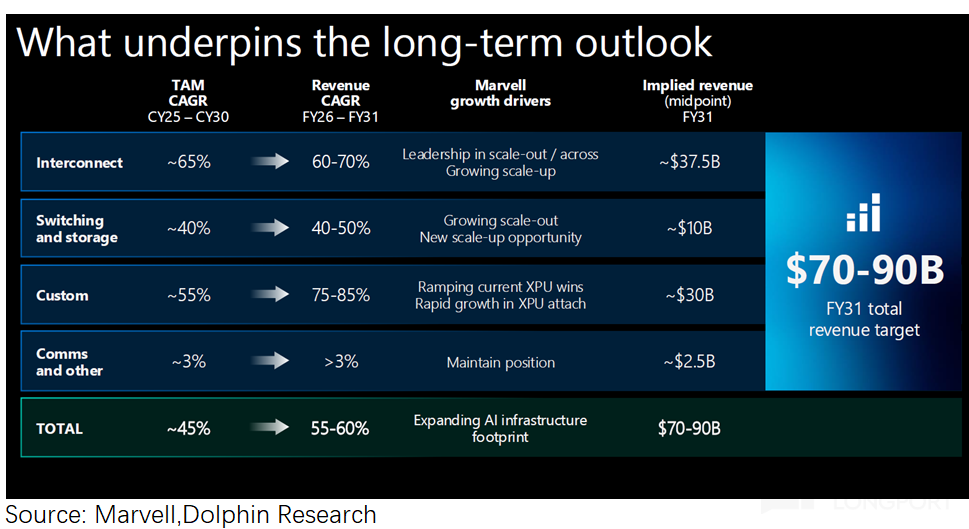
② Bisnis interkoneksi: adalah fondasi utama perusahaan dan saat ini sumber utama pertumbuhan tinggi.Kenaikan pendapatan $2 miliar FY2028 kebanyakan berasal dari kontribusi lini bisnis interkoneksi.
Dengan asumsi TAM pasar interkoneksi tahun 2030 akan mencapai $65 miliar, maka FY2031 (untuk 2030) Marvell $37,5 miliar menempati sekitar 58% pangsa pasar. Saat ini pangsa pasar interkoneksi Marvell juga sekitar 60%, sehingga proyeksi CAGR 5 tahun perusahaan relatif sejalan dengan keseluruhan pertumbuhan pasar interkoneksi, yaitu 65%.
Bisnis interkoneksi pada jangka pendek menjadi penyumbang pertumbuhan utama, dan juga menjadi jaminan dasar CAGR pendapatan total perusahaan melebihi 50% dalam 5 tahun.
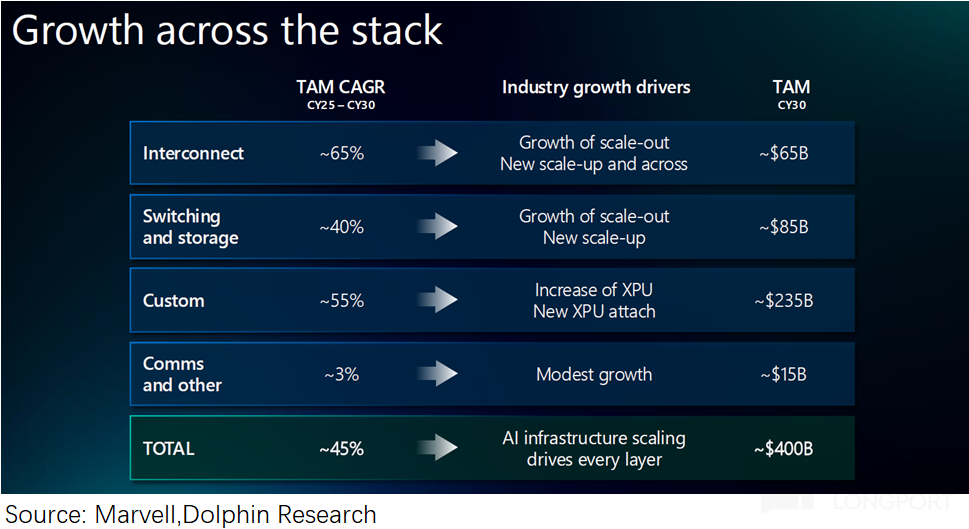
Dari proyeksi Marvell, hingga 2030 (untuk FY2031), pangsa pasar bisnis interkoneksi Marvell di sub-sektor adalah 58%; sedangkan switching dan penyimpanan, serta ASIC kustom di angka 12-13%..
Dari sini terlihat posisi yang diambil perusahaan, yaitu memiliki status “monopoli” di pasar interkoneksi, sedangkan di pasar switching dan ASIC kustom adalah “penantang”.
Untuk bisa mempertahankan pangsa 60% (“monopoli”) di ranah interkoneksi, sebenarnya ada dua harapan perusahaan:: pertama, DSP tetap mendominasi siklus 1.6T/3.2T dibanding Broadcom; kedua, ketika optik masuk ke dalam rack dan menuju NPO/CPO, nilainya tidak diambil oleh foundry, pabrik switching, dan produsen GPU.
3. Pandangan menyeluruh
Manajemen Marvell secara langsung memberikan proyeksi hingga FY2031 pada Hari Investor, menunjukkan kepercayaan tinggi pada pertumbuhan AI data center yang berkelanjutan.Terutama, secara jelas menargetkan CAGR 60-70% dan 75-85% dalam 5 tahun untuk lini bisnis inti interkoneksi dan ASIC kustom. Sebelumnya pasar memperkirakan perlambatan besar pada pertumbuhan perusahaan setelah FY2029, tetapi proyeksi kali ini menyatakan “masih akan tinggi”.
Dengan prospek positif ini, penilaian nilai perlu diperbarui. Dengan mempertimbangkan ketidakpastian, dengan discount rate 14% relatif tinggi dan pertumbuhan selamanya 3%, nilai kapitalisasi Marvell setelah DCF bisa mencapai $400 miliar, ekuivalen dengan $450/saham.
Namun perhitungan DCF di atas mengandaikan proyeksi yang diberikan benar-benar terealisasi.Toh, ke FY2031 (untuk 2030) masih ada 4 tahun, yang berarti banyak ketidakpastian bisa muncul di tengah jalan (misal siklus AI stagnan, peristiwa makro, dan lain-lain).
Untuk jangka pendek 2 tahun, informasi tambahan yang diberikan Marvell pada Hari Investor ini hanya:
① Panduan FY2028 naik $2 miliar, pada dasarnya dari bisnis interkoneksi;
② Panduan FY2029 ASIC kustom naik $2 miliar menjadi $12 miliar, pertumbuhan besar serta “implementasi besar bersama Google” semua terjadi setelah FY2029.
Singkatnya, Hari Investor Marvell kali ini memang memberikan pandangan yang positif, namun lebih pada penyesuaian sangat besar untuk pertumbuhan pasca-FY2029; untuk FY2027-FY2029 penyesuaiannya tidak signifikan, pertumbuhan lebih banyak akan terjadi setelah FY2029.
Karena ketidakpastian pasca-FY2029, pasar tidak akan “sepenuhnya menerima” proyeksi FY2031, dan lebih percaya pada bagian FY2028-2029.
Secara keseluruhan, Hari Investor Marvell kali ini betul-betul menampilkan kepercayaan manajemen, namun penyesuaian terbesar tetap pada paruh kedua FY2026-FY2031.
Semakin jauh waktunya, faktor ketidakpastian makin besar. Pada periode dua tahun FY2027-2029 hanya ada peningkatan panduan kecil, dan pasar lebih memilih mempercayai bagian ini.
Untuk Hari Investor Marvell kali ini, pasar lebih memilih percaya pada panduan sebelum FY2029, sementara untuk “peta besar FY2031” masih akan dipertanyakan.
- AKHIR -
Menulis artikel itu tidak mudah, jangan lupa “share” untuk dukung saya ya~
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Risalah rapat Federal Reserve menunjukkan sikap hawkish! Mayoritas pejabat mendukung kenaikan suku bunga lagi tahun ini, dolar AS melanjutkan tren kenaikannya
Risalah rapat terbaru yang dirilis oleh Federal Reserve menunjukkan bahwa seluruh 19 pejabat mendukung kenaikan suku bunga pada bulan September. Mayoritas peserta rapat juga berpendapat bahwa suku bunga kemungkinan masih perlu dinaikkan lebih lanjut sebelum akhir tahun.
Imbal hasil obligasi AS yang tinggi mulai menarik minat beli, permintaan lelang obligasi 10 tahun senilai USD 39 miliar sangat kuat, imbal hasil jangka panjang kembali turun dari kenaikan.
Obligasi pemerintah AS pada hari Rabu mengalami pergerakan yang beragam, setelah lelang obligasi pemerintah AS tenor 10 tahun senilai 39 miliar dolar AS mencatatkan permintaan yang kuat. Hal ini menunjukkan bahwa ketika imbal hasil naik ke level tertinggi dalam beberapa dekade, beberapa investor besar mulai kembali masuk ke pasar.
Saham AS semalam | Pejabat Federal Reserve memperkirakan akan menaikkan suku bunga lagi sebelum akhir tahun, tiga indeks utama ditutup turun, Micron Technology (MU.US) naik 4%
Pada penutupan pasar, Dow Jones turun 341,41 poin (0,66%) menjadi 51.179,87 poin; S&P 500 turun 17,20 poin (0,22%) menjadi 7.801,73 poin; dan Nasdaq Composite turun 61,20 poin (0,22%) menjadi 27.538,69 poin.
Risalah rapat Federal Reserve: Semua 19 pengambil keputusan mendukung kenaikan suku bunga pada bulan September, namun dengan alasan yang berbeda; mayoritas memperkirakan kenaikan lagi tahun ini, mengisyaratkan tidak terburu-buru pada bulan Oktober.
Mayoritas pejabat menganggap kenaikan suku bunga pada bulan September sebagai langkah "asuransi" untuk menghadapi inflasi yang membandel; sebagian kecil pejabat menganggapnya sebagai tindakan yang diperlukan untuk menahan inflasi; secara keseluruhan, tidak menunjukkan keinginan untuk mendorong kenaikan suku bunga secara berulang kali. "Komunikasi Federal Reserve Baru" menekankan isi risalah: "Mayoritas peserta pertemuan percaya bahwa menaikkan suku bunga lagi sebelum akhir tahun mungkin merupakan tindakan yang tepat." Hampir semua pejabat berpendapat inflasi masih pada tingkat tinggi, dan pasar tenaga kerja mendekati tingkat pekerjaan penuh. Banyak pejabat menyatakan bahwa meskipun imbal hasil obligasi jangka panjang AS meningkat, kondisi keuangan tetap mendukung pertumbuhan ekonomi. Beberapa pejabat berpendapat bahwa AI akan meningkatkan investasi dan produktivitas, namun juga dapat mendorong inflasi. Risalah mengungkapkan bahwa intervensi bersama AS-Jepang pada bulan Juli untuk menopang yen merupakan tindakan dari Departemen Keuangan AS, dan tidak menggunakan dana Federal Reserve.
Harga kripto
Lainnya


