
Membongkar inflasi Amerika Serikat: Tarif sudah mencapai puncak, energi tetap tinggi, apakah titik balik akan datang pada tahun 2027?

Tekanan inflasi di Amerika Serikat saat ini terutama didorong oleh tiga guncangan sementara utama—tarif, rebound energi, dan tren pembangunan AI. Jika dianalisis dari struktur CPI: transmisi tarif hampir berakhir, kontribusi marjinal terhadap inflasi saat ini telah jelas melemah; harga energi masih tinggi, menjadi pendorong utama jangka pendek; tekanan harga yang ditimbulkan oleh pembangunan AI terkonsentrasi pada beberapa produk teknologi dan sektor input produksi, namun belum meluas secara luas.
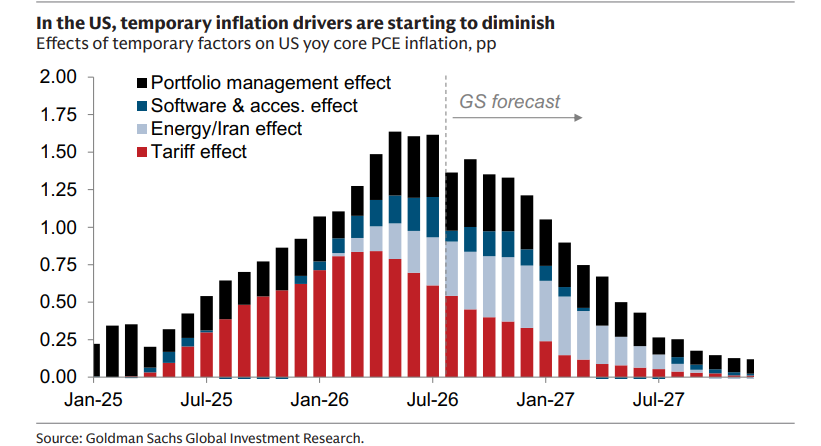
Tekanan inflasi barang inti sudah jelas berkurang. Saat ini pertumbuhan tahunan CPI barang inti adalah 0,66%, dan pertumbuhan tahunan dalam tiga bulan sekitar 1,97%, lebih rendah dari 2,45% pada periode yang sama tahun lalu, yang menunjukkan bahwa pengalihan tarif bukan lagi sumber utama inflasi tersisa dalam indeks saat ini, dan desinflasi di sektor barang pada dasarnya telah jelas.
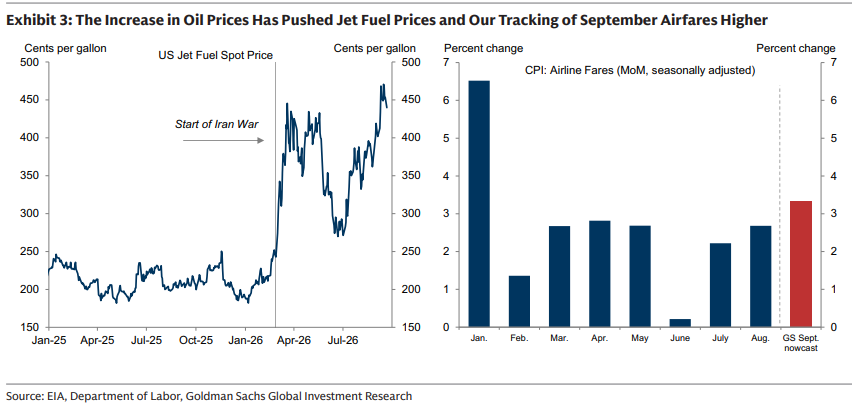
Di sektor energi, harga minyak internasional yang tinggi membuat harga solar di Amerika Serikat naik ke level tertinggi dalam sejarah yaitu 6,5 dolar AS/galon, secara langsung meningkatkan biaya transportasi, pertanian, pemanasan, dan logistik. Pada bulan Agustus, sub-indeks energi meningkat 2,1% secara bulanan dan naik 16,3% secara tahunan, memberikan kontribusi sekitar 1,1 poin persentase terhadap kenaikan tahunan CPI nominal, dan menyumbang sekitar sepertiga inflasi saat ini.
Pembangunan AI memberikan guncangan struktural yang khusus. Belanja modal pusat data mendorong kenaikan harga perangkat lunak komputer, aksesori, serta perangkat periferal komputer, di mana harga perangkat lunak naik hingga 25,4% secara tahunan, perangkat periferal komputer naik 8,4% secara tahunan, namun produk teknologi informasi secara keseluruhan masih turun 4,3% secara tahunan, dengan bobot hanya sekitar 0,75%, sehingga dalam jangka pendek sulit untuk secara tunggal mendorong inflasi barang inti secara keseluruhan.
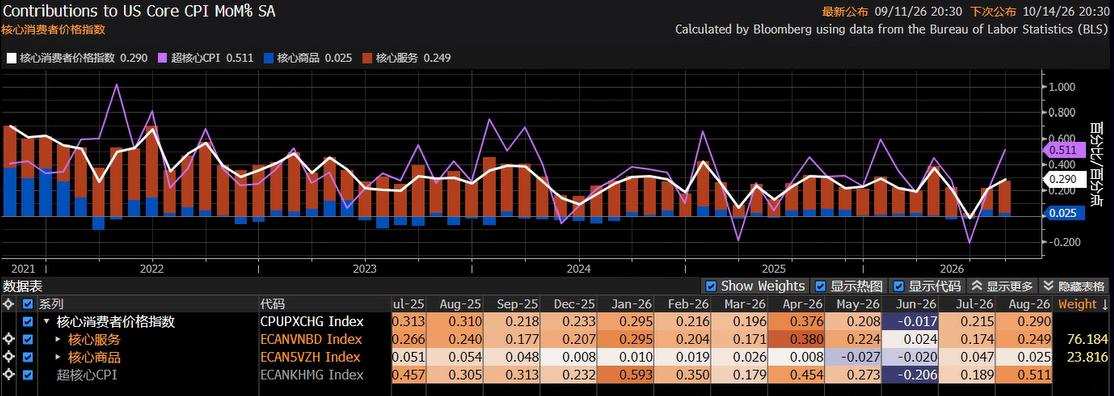
Namun, pada sektor jasa desinflasi belum selesai. CPI jasa inti tumbuh 3,02% secara tahunan, jauh lebih tinggi daripada sektor barang, menunjukkan bahwa tekanan inflasi telah berpindah dari barang ke jasa. Harga energi yang tinggi bisa memasuki kembali sistem harga jasa melalui transportasi, penerbangan, asuransi, layanan bisnis dan biaya perusahaan, sehingga menjadikan inflasi jasa sebagai hambatan utama bagi penurunan inflasi inti beberapa bulan ke depan.
Dengan demikian, sinyal dari data makro adalah: desinflasi barang hampir selesai, namun desinflasi jasa belum selesai, sehingga babak kedua inflasi akan berpusat pada kekakuan di sektor jasa dan gangguan pasokan jangka pendek.
Inflasi Amerika Serikat telah memasuki tahap terakhir
Tekanan harga di sektor barang sudah sangat mereda, namun kekakuan harga jasa lebih kuat dan laju penyesuaiannya lebih lambat dibanding barang.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Harga kripto
Lainnya


