
Pratinjau Laporan Keuangan Q2 BlackBerry: Bisakah QNX Mengkompensasi Kekosongan Kontrak Besar Komunikasi Keamanan?
 2026/09/23 03:45
- Poin Penting Investasi
BlackBerry (BB.US) akan mengumumkan kinerja kuartal kedua tahun fiskal 2027 sebelum pembukaan pasar saham AS pada 24 September 2026, dengan konferensi telepon dijadwalkan pukul 08:00 waktu bagian timur AS. Panduan perusahaan untuk total pendapatan sebesar USD 137-148 juta, konsensus Wall Street sekitar USD 143–146 juta, dibandingkan periode yang sama tahun lalu USD 129,6 juta (~+10% hingga +12% YoY); panduan laba per saham non-GAAP sebesar USD 0,03–0,04, dengan konsensus di batas atas USD 0,04 (yoy tidak berubah).
Pada kuartal sebelumnya, perusahaan membukukan pendapatan USD 152,9 juta (+26,0% YoY) dan EPS yang disesuaikan USD 0,04, keduanya melebihi ekspektasi serta meningkatkan prospek tahunan, mengakibatkan harga saham naik sekitar 20% keesokan harinya sebelum akhirnya mundur dari titik tertinggi. Kontradiksi inti kuartal ini sangat jelas: Apakah QNX dapat mempertahankan pertumbuhan berkualitas dan apakah penurunan quarter-to-quarter pada komunikasi keamanan setelah pesanan besar pemerintah Kanada dapat dikendalikan.
- Empat Fokus Utama
Fokus 1: Kualitas Pertumbuhan QNX — Bisakah Lisensi Pengembangan Kembali Memverifikasi Prospek Royalti
QNX adalah jangkar utama dalam penentuan harga saat ini. Pada Q1, pendapatan unit ini sebesar USD 72,3 juta (+26,0% YoY), margin kotor yang disesuaikan naik menjadi 86%, lisensi pengembangan mencapai level tertinggi dalam delapan kuartal, dan royalti yang belum diakui mendekati USD 1 miliar. Panduan perusahaan untuk pendapatan QNX kuartal ini adalah USD 70-75 juta, dan EBITDA yang disesuaikan USD 16-21 juta.
Pasar tidak hanya memperhatikan adanya pertumbuhan, tapi juga struktur: apakah lisensi pengembangan tetap kuat, apakah royalti sejalan, dan apakah segmen embedded industri/robot/medis umum di luar otomotif dapat menopang siklus industri otomotif. Jika pendapatan berada di batas atas panduan dan lisensi tetap kuat, ini akan menegaskan arus kas jangka panjang bertahun-tahun; jika hanya skala satu kali layanan yang menopang, maka hal tersebut bisa dianggap sebagai penurunan kualitas pertumbuhan.
Fokus 2: Penurunan Komunikasi Keamanan, Jeda Normal atau Permintaan Melemah
Pendapatan komunikasi keamanan Q1 sebesar USD 73,6 juta (+24,0% YoY), sangat diuntungkan oleh perpanjangan dan kontrak multi-tahun dengan Shared Services Canada, dan manajemen telah menegaskan bahwa "pesanan besar tidak akan muncul setiap kuartal." Panduan segmen ini turun tajam menjadi USD 57-63 juta, EBITDA yang disesuaikan hanya USD 5-10 juta.
Titik fokus utama adalah ketahanan pendapatan berulang: ARR Q1 sekitar USD 220 juta (+5% YoY), dan Dollar-Based Net Retention Rate (DBNRR) 92%. Jika pendapatan ada di batas atas dan DBNRR pulih, pasar akan menganggap masalah hanyalah pergeseran tempo; jika pendapatan di bawah panduan atau DBNRR terus turun, mungkin akan memicu evaluasi ulang atas keberlanjutan pesanan pemerintah.
Fokus 3: Margin dan Arus Kas — Kuartal Ini untuk “Konsolidasi” atau Mundur dalam Profitabilitas
Panduan perusahaan untuk EBITDA yang disesuaikan kuartal ini adalah USD 20-30 juta, arus kas operasional impas hingga USD 10 juta, jelas di bawah EBITDA Q1 USD 36,3 juta (+144,0% YoY). Panduan lisensi bisnis naik menjadi sekitar USD 10 juta, lebih tinggi dari periode sama tahun lalu USD 6,6 juta, yang bisa memberikan bantalan sebagian.
Margin laba incremental tinggi QNX adalah kunci leverage jangka menengah. Jika total pendapatan solid dan porsi QNX meningkat, EBITDA berpotensi mendekati batas atas; jika struktur pendapatan condong ke komunikasi keamanan berprofit rendah atau biaya meningkat, mungkin akan muncul hasil “pendapatan bagus, laba di bawah ekspektasi”, tidak menarik bagi trader volatilitas tinggi.
Fokus 4: Pertahanan Panduan Tahunan & Narasi Physical AI
Panduan tahunan tetap untuk pendapatan USD 594–621 juta, EBITDA yang disesuaikan USD 119–139 juta, EPS non-GAAP USD 0,16–0,20, dan arus kas operasional sekitar USD 100 juta. Q1 sudah mengalami kenaikan, dan saat ini pasar lebih fokus pada "apakah bisa dipertahankan atau dinaikkan lagi".
Konferensi telepon juga perlu menginformasikan tentang adopsi desain Alloy Kore, perkembangan Physical AI/robotik, serta apakah adaptasi QNX untuk chip akselerator edge seperti Hailo berpotensi dikonversi menjadi pesanan kuantitatif. Proyek-proyek ini masih pada tahap awal, kontribusi pendapatan jangka pendek kecil, namun sikap manajemen akan berdampak langsung pada premium pertumbuhan sahamnya.
- Risiko dan Peluang
Pemicu Kenaikan:
- Pendapatan QNX mendekati atau melampaui USD 75 juta, lisensi pengembangan dan royalti sama-sama kuat, memperkuat visibilitas pendapatan beberapa tahun ke depan.
- Kinerja komunikasi keamanan di atas nilai tengah panduan, ARR dan DBNRR 92% tak lagi menurun, membuktikan pesanan besar Q1 bukan konsumsi pendapatan masa depan.
- EBITDA yang disesuaikan mendekati USD 30 juta, serta konfirmasi atau penyesuaian naik untuk rentang panduan pendapatan dan EBITDA tahunan.
Risiko Penurunan:
- Total pendapatan mendekati batas bawah panduan USD 137 juta, laju pertumbuhan QNX melambat signifikan, dan lisensi pengembangan turun dari puncaknya.
- Komunikasi keamanan di bawah USD 57 juta, atau DBNRR terus menurun, sehingga pasar meragukan stabilitas bisnis pemerintah.
- Hanya "tepat di dalam panduan" serta narasi Alloy Kore/Physical AI terlalu hati-hati, dikombinasi harga saham sudah mundur dari titik tertinggi, mudah memicu profit taking.
- Saran Strategi Trading
Logika Bullish: Struktur QNX sehat (lisensi + royalti sama-sama kuat), penurunan komunikasi keamanan lebih kecil dari yang dikhawatirkan, EBITDA dan arus kas operasional ada di setengah atas panduan, dan manajemen mempertahankan outlook tahunan. Kombinasi ini lebih mirip “konsolidasi tempo” daripada perubahan fundamental, baik untuk perbaikan sentimen.
Risiko Bearish: Pendapatan dan laba hanya “tepat di garis”, kualitas QNX biasa saja, jeda komunikasi keamanan dianggap sebagai masalah permintaan, atau panduan tahunan tidak lagi naik. Dalam empat kuartal terakhir, perusahaan selalu mengalahkan ekspektasi (menurut Zacks, rata-rata 94,6% di atas estimasi), sehingga harga sudah memperhitungkan kejutan positif, hasil biasa saja bisa menekan valuasi.
Catatan Taktis (BB, harga penutupan 22 September $8,62):
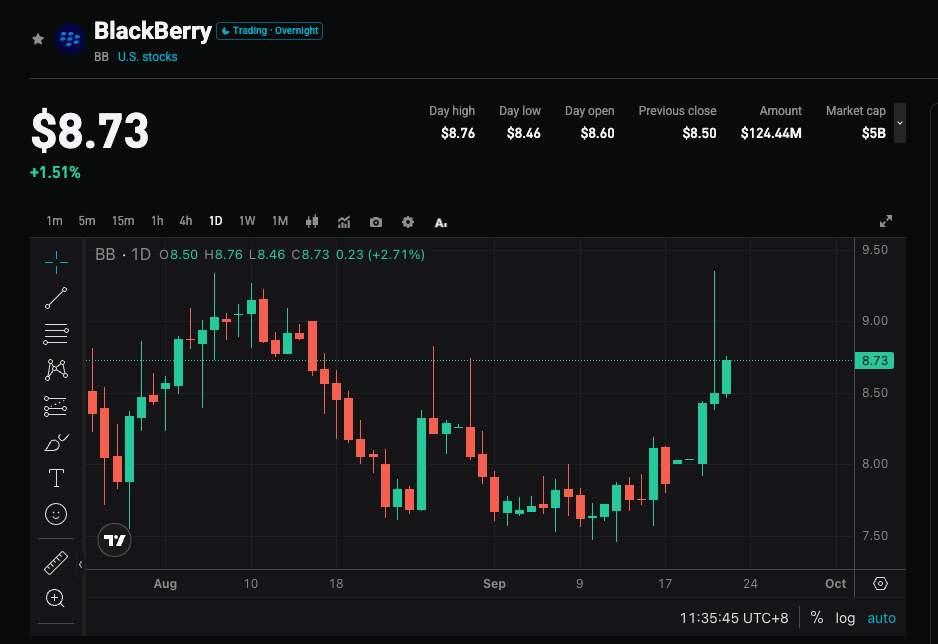
- Sebelum Laporan Keuangan: Harga saham rebound dari platform 8,00–8,15, sempat uji 9,22 intraday lalu mundur, ditutup di 8,62. MA50 sekitar 8,70, beririsan dengan resistensi 9,00–9,20. Risk–reward ratio event kurang menarik, volatilitas implisit sekitar ±9% (sekitar 7,85–9,40). Kontrol posisi trading menjelang event, gunakan posisi ringan. Hindari leverage long di bawah 8,00.
- Struktur Bullish: Penutupan kembali di atas 9,00–9,20, pullback bertahan di 8,40–8,50. Target atas 10,00 / 10,30. Stop loss bisa ditempatkan di 8,20, atau disesuaikan ke bawah 8,00 sesuai toleransi risiko.
- Struktur Bearish/Hedging: Jika gap down gagal tembus 8,40–8,50, atau uptrend gagal menembus 9,00–9,20. Target bawah 8,00 / 7,50 / 6,10.
Data Penting:
- Total pendapatan dan growth YoY (bandingkan dengan nilai tengah panduan sekitar USD 143 juta)
- Pendapatan QNX, struktur lisensi pengembangan dan royalti
- Pendapatan komunikasi keamanan, ARR dan DBNRR
- EBITDA yang disesuaikan, arus kas operasional, serta ada/tidaknya revisi panduan tahunan
Saran Operasi: Jika kinerja dan panduan sama-sama kuat, bisa pantau koreksi setelah pembukaan sebelum re-entry; jika hanya sesuai ekspektasi atau komunikasi keamanan jauh lebih lemah, waspadai volatilitas meningkat dari pre-market ke intraday, hindari mengejar harga di atas. Posisi dan stop loss harus sesuai toleransi risiko pribadi.
🔥 Radar Hotspot Saham AS telah online! 3 tema utama saham AS + 6 saham pilihan + 7 kalender event besar, di mana peluang saham AS minggu ini? Klik link untuk lihat semua arah trading dalam satu gambar→
Disclaimer: Konten di atas hanya sebagai referensi dan bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Gelombang AI bertahan menghadapi "imbal hasil obligasi AS 5%"! Nasdaq mencapai rekor baru memperkuat pola "80/20", Wall Street mengevaluasi ulang rasio saham dan obligasi
Imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menyentuh sekitar 5,53%, tertinggi sejak tahun 2004, sementara harga minyak Brent masih berada di atas $100 per barel. Aset berisiko kembali bertahan menghadapi tekanan, mencerminkan bahwa para investor masih percaya bahwa komersialisasi aplikasi AI dan pertumbuhan keuntungan perusahaan dapat mengimbangi dampak kenaikan biaya pendanaan dan tingkat diskonto sampai batas tertentu.
Harga kripto
Lainnya


