
Citadel: Kekurangan daya komputasi masih menjadi hambatan terbesar AI, penyedia layanan cloud skala besar mungkin menjadi pemenang akhir

Persaingan di industri AI sedang berkembang dengan sangat cepat, dan variabel kunci yang menentukan pemenang bukanlah kemampuan model itu sendiri, melainkan ketersediaan daya komputasi fisik.
Analisis terbaru dari Citadel Securities menunjukkan permintaan daya komputasi terus melampaui laju pertumbuhan pasokan, aset yang benar-benar langka bukanlah chip di gudang, tetapi daya komputasi yang sudah teraliri listrik dan bisa langsung dimanfaatkan.
Bottleneck struktural ini sulit untuk dihilangkan dalam jangka pendek—akses jaringan listrik dan siklus persetujuan proyek sering kali berlangsung tahunan, bahkan rencana investasi modal besar tidak bisa menutupi celah tersebut dalam waktu singkat. Ini berarti arus kas perusahaan cloud berskala superbesar (hyperscaler) saat ini bisa jadi masih meremehkan potensi profitabilitas infrastruktur yang telah mereka miliki.
Dari sinyal pasar, harga sewa daya komputasi, termasuk GPU model lama, tetap kuat, menunjukkan bahwa kapasitas yang ada masih terus dikonsumsi dan situasi pasokan-permintaan yang ketat belum banyak mereda meskipun adanya investasi pembangunan skala besar. Sementara itu, kebangkitan agen cerdas AI (agent) semakin memperbesar konsumsi daya komputasi—satu perintah manusia dapat memicu puluhan hingga ratusan pemanggilan model, sehingga konsumsi daya komputasi per tugas meningkat dan menopang sisi permintaan.
01
Inti dari Bottleneck Daya Komputasi: Bukan Hanya Chip
Analis Citadel Securities, Nohshad Shah, menyatakan bahwa “daya komputasi” bukan hanya merujuk pada GPU saja, tetapi merupakan gabungan dari GPU, listrik, ruang pusat data, memori, jaringan, sistem pendingin, serta kemampuan operasional profesional. Yang benar-benar langka adalah “daya komputasi yang sudah teraliri listrik dan siap digunakan”, bukan perangkat keras yang dibiarkan di gudang.
Data kurva daya komputasi jangka panjang menunjukkan pasokan memang bertambah, namun permintaan tumbuh lebih cepat. Karena akses jaringan listrik dan persetujuan proyek memakan waktu tahunan, bahkan investasi modal besar sekalipun tidak dapat menutup kekurangan ini dalam waktu dekat. Kendala utama AI saat ini bukanlah kurangnya pengguna, melainkan kurangnya daya komputasi yang dapat dijalankan secara nyata.
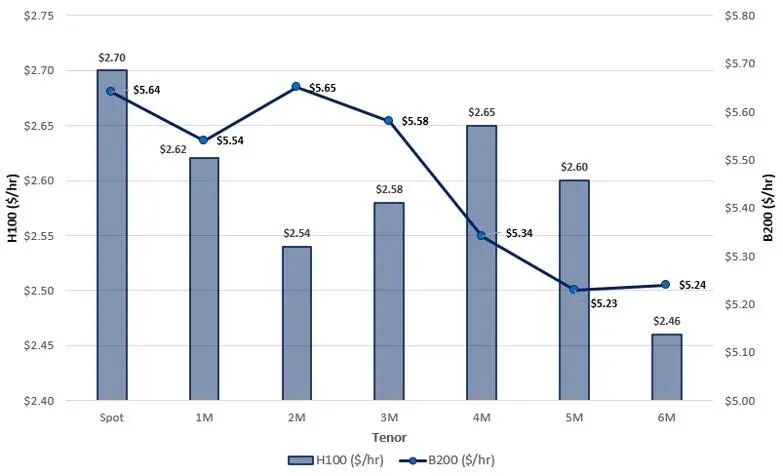
Yang perlu diperhatikan adalah, sebagian besar kapasitas daya komputasi saat ini diikat dalam kontrak tahun 2024 hingga 2025, saat intensitas permintaan belum sepenuhnya terlihat. Seiring kontrak tersebut mulai habis, infrastruktur yang ada diprediksi dapat mengalami repricing sejalan dengan naiknya utilisasi, sementara basis biaya relatif tetap, sehingga efek leverage operasional perlahan akan dilepas.Analisis ini menilai, pasar saat ini cenderung langsung mengkalkulasi biaya investasi modal, namun berpotensi meremehkan ruang kenaikan profitabilitas selanjutnya.
Selain itu, turunnya harga token belum tentu menjadi sentimen negatif. Biaya kecerdasan yang lebih rendah akan membuat lebih banyak skenario aplikasi menjadi layak secara ekonomi. Ditambah lagi, konsumsi daya komputasi AI agent berlipat ganda, sehingga permintaan daya komputasi secara keseluruhan mungkin akan terus berkembang. Variabel kuncinya terletak pada elastisitas permintaan: jika laju kenaikan volume penggunaan lebih tinggi daripada penurunan harga satuan, harga murah akan memperbesar pasar, bukan memperkecilnya. Situasi bearish yang sebenarnya adalah saat token makin murah tetapi volume penggunaan tidak naik secara signifikan.
02
Fragmentasi Industri Semakin Tajam, Perusahaan Cloud Superbesar Memiliki Keunggulan Ganda
Analisis dari Citadel Securities menggambarkan struktur dua kutub di industri AI yang semakin jelas:di satu sisi terdapat laboratorium eksperimental seperti OpenAI dan Anthropic yang produknya adalah kecerdasan itu sendiri; di sisi lain, terdapat perusahaan cloud superbesar dan serba bisa seperti Google dan Microsoft. Tidak peduli model mana yang akhirnya memenangkan persaingan, mereka bisa memonetisasi melalui cakupan full-stack.
Dalam kerangka ini, model terdepan akan berfokus pada tugas bernilai tinggi seperti perencanaan, penalaran, pemrograman, dan orkestrasi tugas, meraih pendapatan premi di porsi token yang lebih kecil; sementara model yang lebih murah atau open-source akan menangani pelaksanaan berbeban tinggi secara simultan. Laboratorium terdepan mungkin mempertahankan kekuatan penetapan harga pada tugas premium, namun perusahaan cloud superbesar dan penyedia layanan inferensi akan diuntungkan di kedua lapisan—karena apapun beban kerja, tetap membutuhkan chip, memori, jaringan, dan daya listrik.
Logika ini bermuara pada: model terdepan bertanggung jawab untuk perencanaan, model murah untuk eksekusi, dan pemilik “daya komputasi yang sudah teraliri listrik” akan meraup nilai ekonomi dari kedua ujung. Bagi para investor, di tengah ketidakpastian jalur komersialisasi AI, perusahaan cloud superbesar yang menguasai infrastruktur daya komputasi fisik bisa jadi merupakan investasi dengan risiko dan imbal hasil yang paling pasti dalam kompetisi ini.
Jika Anda merasa ini menarik, silakan klik "Melihat"
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Gelombang AI bertahan menghadapi "imbal hasil obligasi AS 5%"! Nasdaq mencapai rekor baru memperkuat pola "80/20", Wall Street mengevaluasi ulang rasio saham dan obligasi
Imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menyentuh sekitar 5,53%, tertinggi sejak tahun 2004, sementara harga minyak Brent masih berada di atas $100 per barel. Aset berisiko kembali bertahan menghadapi tekanan, mencerminkan bahwa para investor masih percaya bahwa komersialisasi aplikasi AI dan pertumbuhan keuntungan perusahaan dapat mengimbangi dampak kenaikan biaya pendanaan dan tingkat diskonto sampai batas tertentu.
Harga kripto
Lainnya


