
SpaceX mendekati 100 dolar AS, di mana perbedaan ekspektasi pasar?

Harga saham SpaceX tertekan di bawah tekanan pembebasan saham, tetapi Morgan Stanley percaya bahwa hal ini justru menciptakan peluang pembelian dengan valuasi yang salah.
Pada perdagangan hari Senin, harga saham SpaceX sempat jatuh ke 108,66 dolar AS, mencatat rekor terendah sejak IPO. Harga tertinggi yakni 225,64 dolar AS telah turun lebih dari setengahnya. Menjelang berakhirnya masa penguncian, beberapa investor percaya harga saham mungkin akan turun lebih jauh hingga 100 dolar AS.
Menurut Chasing Wind Trading Desk, analis Morgan Stanley Adam Jonas baru-baru ini merilis laporan: jika harga saham benar turun ke 100 dolar AS, berarti pasar menilai bisnis AI SpaceX menjadi bernilai nol bahkan negatif, sekaligus ekspektasi imbal EBITDA bisnis roket peluncuran + Starlink tahun 2028 akan lebih rendah sekitar 30% dari proyeksi Morgan Stanley.
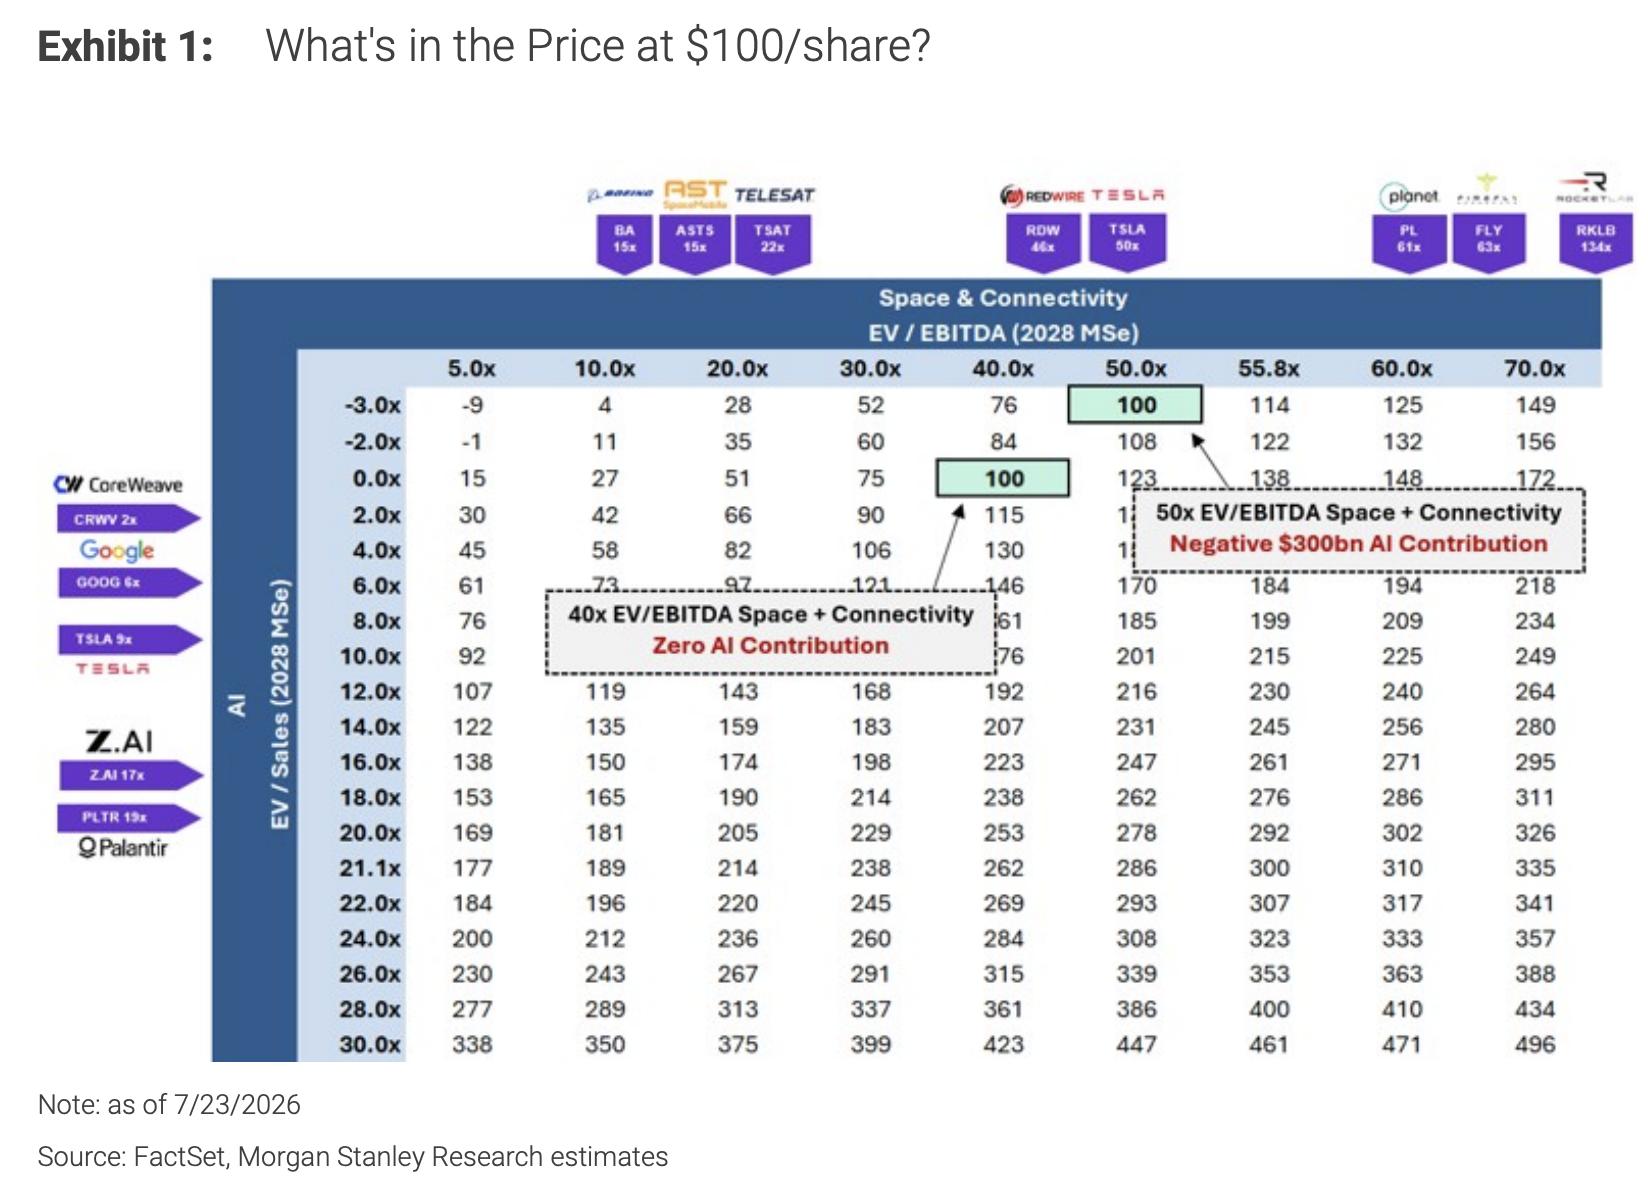
Morgan Stanley mempertahankan rating tambah pada SpaceX dengan target harga 300 dolar AS. Mereka percaya perbedaan antara sentimen pesimis saat ini dan fundamental menjadi titik masuk yang menarik—investor pada harga kurang dari 120 dolar AS sudah hampir "gratis" mendapatkan nilai opsi seluruh bisnis AI perusahaan, sementara bisnis inti roket peluncuran + Starlink sendiri telah menutupi harga saham saat ini.
Divergensi antara Sentimen Pasar dan Fundamental
Meskipun dalam beberapa pekan terakhir fundamental SpaceX tidak banyak berubah, keyakinan para bearish justru semakin menguat, sementara para bullish semakin cenderung menunggu katalis yang lebih jelas.
Dalam dialog dengan investor, inti perbedaan adalah pada penilaian bisnis AI. Mayoritas investor melakukan diskon besar bahkan mengabaikan nilai Grok dan Cursor, dan menganggap peluang monetisasi AI hanya terfokus pada bidang neocloud computing.
Alasannya meliputi: belanja modal bisnis AI jauh lebih tinggi dibandingkan bisnis roket peluncuran + Starlink, model ekonomi yang tidak pasti, dan manajemen terlalu fokus pada bisnis ini.
Beberapa investor bahkan memberikan nilai negatif pada AI, menganggap belanja modal yang tinggi akan menggerogoti nilai keseluruhan. Morgan Stanley punya pandangan berbeda, menganggap cara penilaian tersebut terlalu konservatif dan mengabaikan banyak jalur potensial monetisasi AI.
Apa arti harga 100 dolar AS
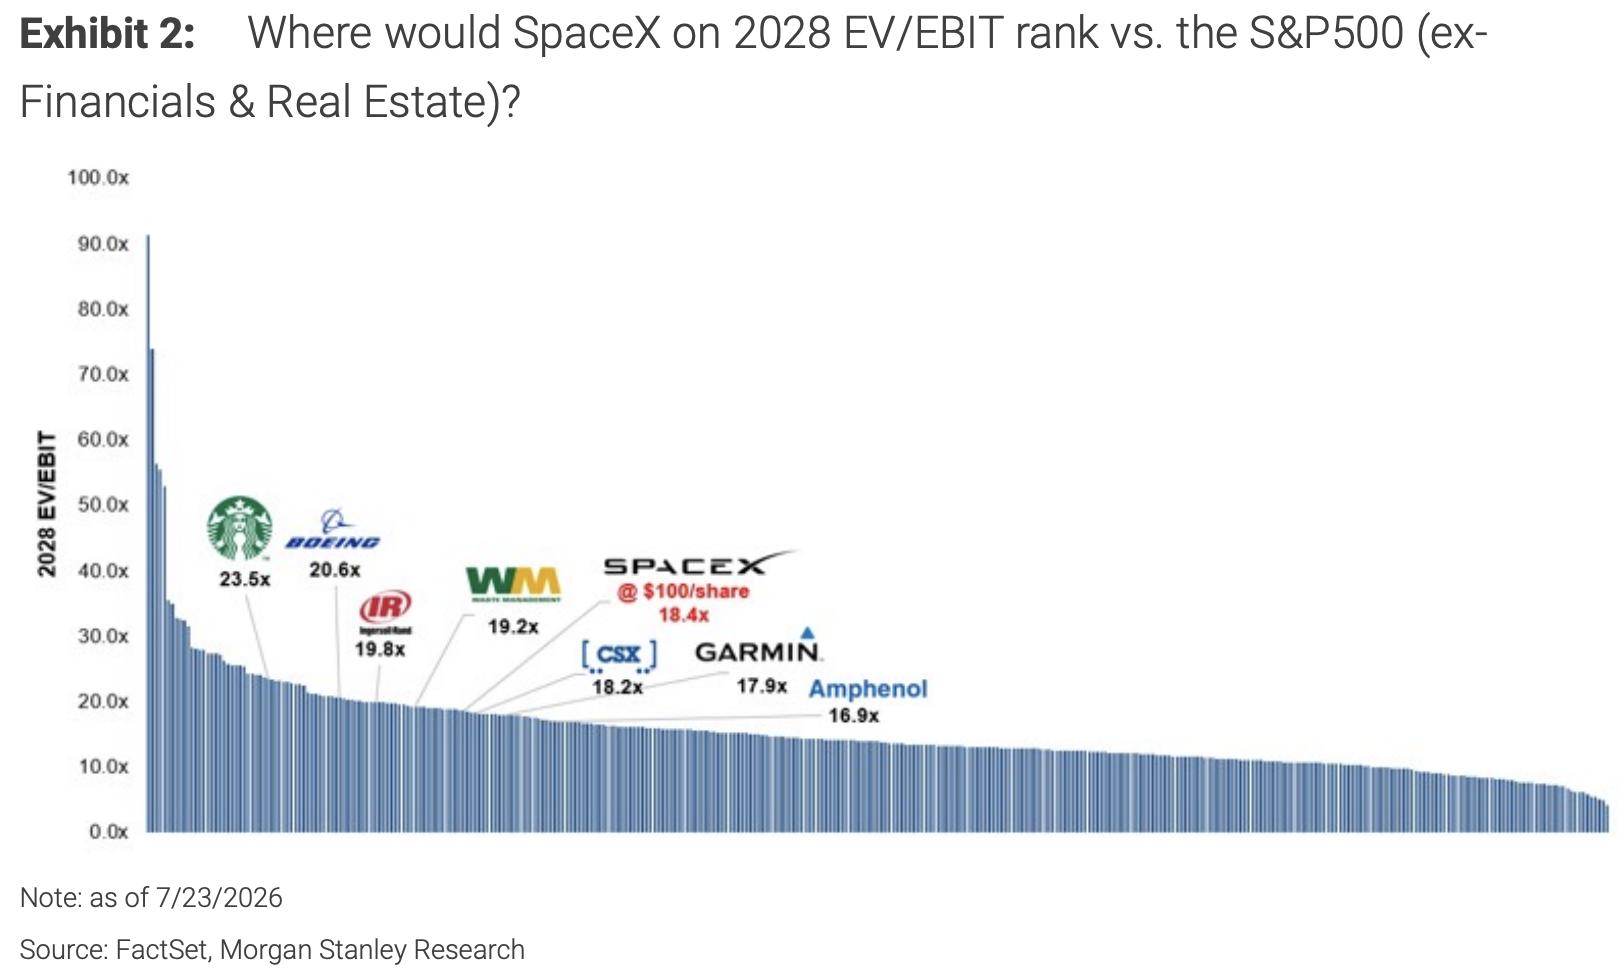
Berdasarkan proyeksi standar Morgan Stanley tahun 2028—pendapatan 157 miliar dolar AS (termasuk rata-rata 6 GW daya komputasi dengan harga 16,5 dolar AS per watt, dan 35 juta pengguna rata-rata dengan ARPU 46 dolar AS per bulan), EBIT sekitar 69 miliar dolar AS—jika harga saham turun ke 100 dolar AS, rasio EV/EBIT FY28 SpaceX menjadi 18 kali, setara median perusahaan sebanding, namun laju pertumbuhan pendapatan CAGR 2025 hingga 2030 mencapai 76%, tiga kali median perusahaan sebanding yang hanya 26%.
Perbandingan secara horizontal, 18 kali EV/EBIT di S&P 500 (kecuali sektor keuangan dan properti) kira-kira berada di peringkat ke-81, satu zona dengan Boeing (21 kali), Waste Management (19 kali), CSX (18 kali) dan Garmin (18 kali).
Jika membagi lebih detail, apabila bisnis roket peluncuran + Starlink dihargai pada rasio EV/EBITDA 40 kali (sedikit di bawah median perusahaan ruang angkasa sebesar 46 kali), maka nilai implisit bisnis AI adalah nol; jika rasio 50 kali (sedikit di atas median), nilai implisit bisnis AI bahkan minus 300 miliar dolar AS. Morgan Stanley menganggap kedua skenario tersebut tidak masuk akal.
Bisnis Inti Sudah Mendukung Harga Saham Saat Ini
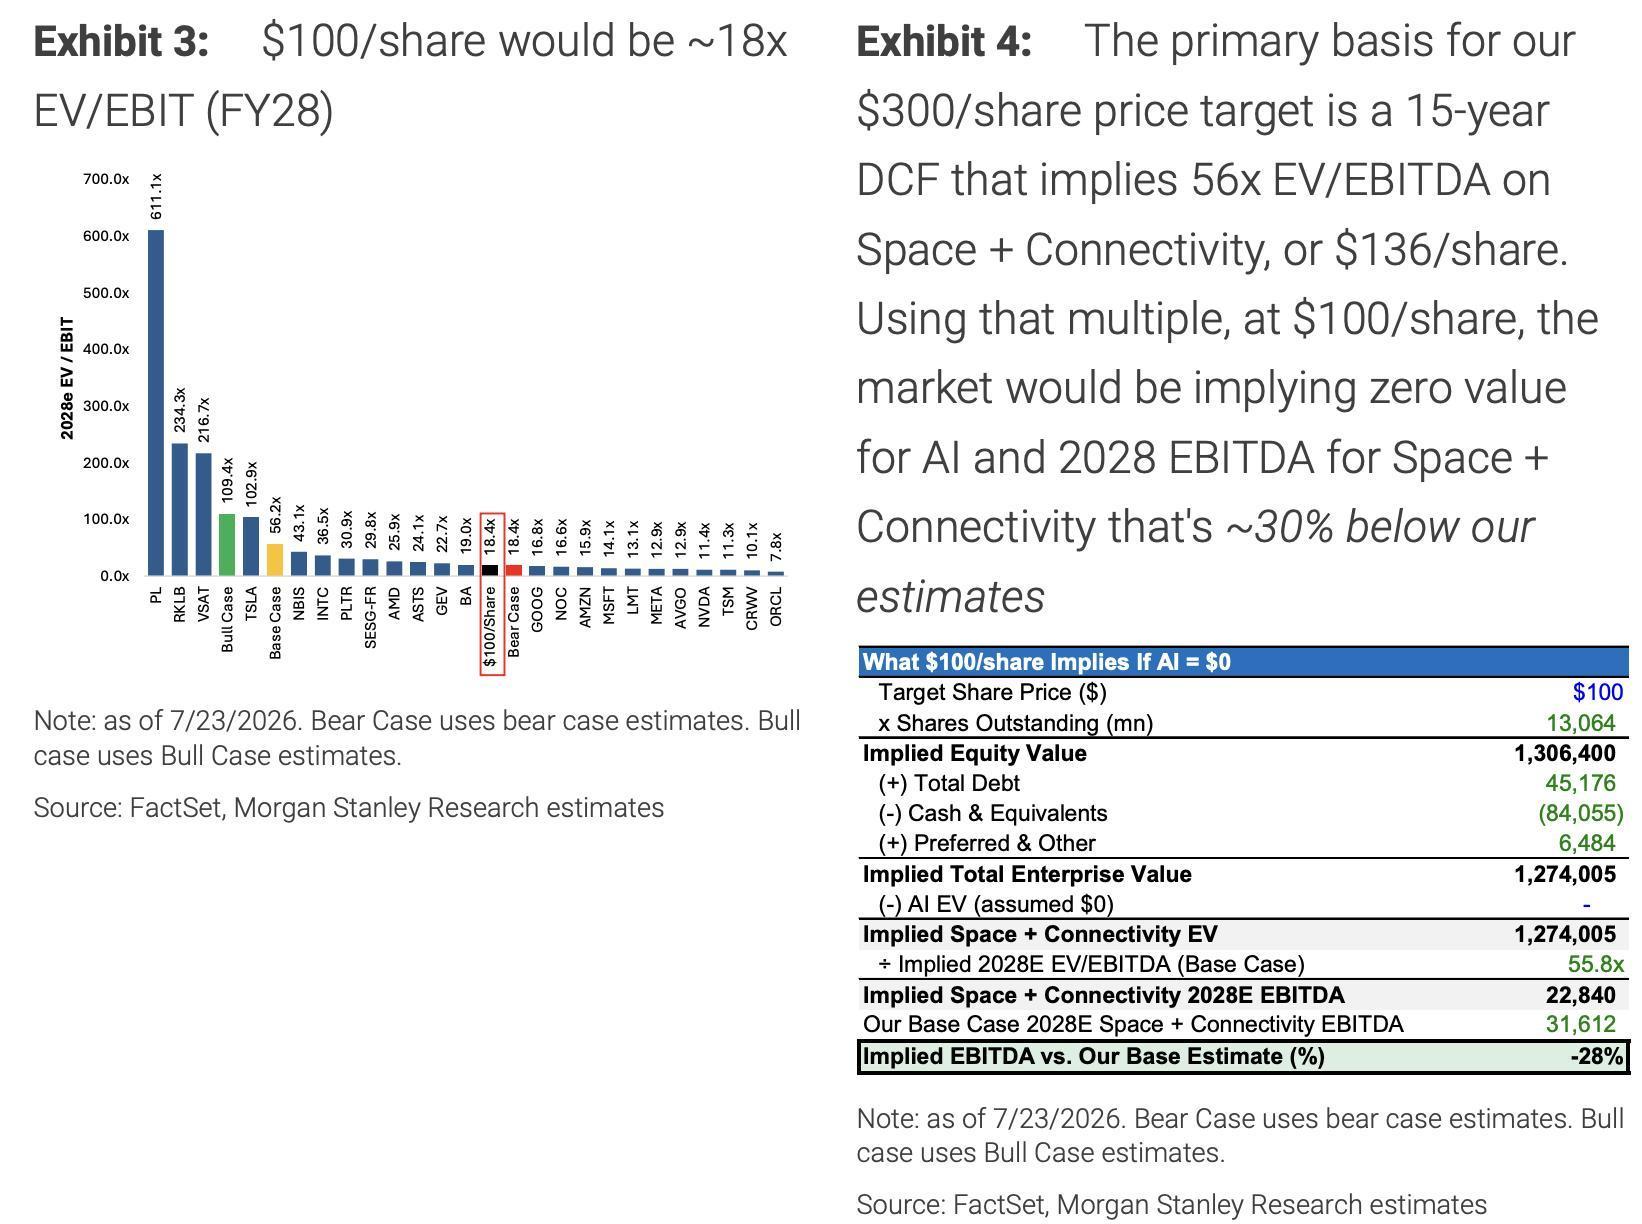
Bahkan tanpa nilai AI sama sekali, bisnis roket peluncuran + Starlink SpaceX sendiri sudah cukup untuk mendukung harga saham saat ini.
Model DCF 15 tahun Morgan Stanley untuk bisnis roket peluncuran + Starlink menaksir nilai sekitar 136 dolar AS per saham, dengan EV/EBITDA 56 kali. Pada asumsi harga 100 dolar AS, artinya penilaian pasar terhadap bisnis ini menyiratkan EBITDA tahun 2028 sekitar 28% lebih rendah dari proyeksi Morgan Stanley, dengan nilai AI nol.
Saat ini SpaceX menguasai lebih dari tiga per empat pangsa satelit berorbit dan satelit dengan kemampuan manuver di dunia, pertumbuhan bisnis konektivitas tahun ini hampir 50%, margin EBITDA sebesar 40%. Dengan valuasi saat ini, membeli SpaceX berarti mendapatkan bisnis ruang angkasa dan konektivitas yang dominan dan berpotensi tumbuh pesat dengan harga diskon, sementara semua nilai opsi AI hampir "gratis".
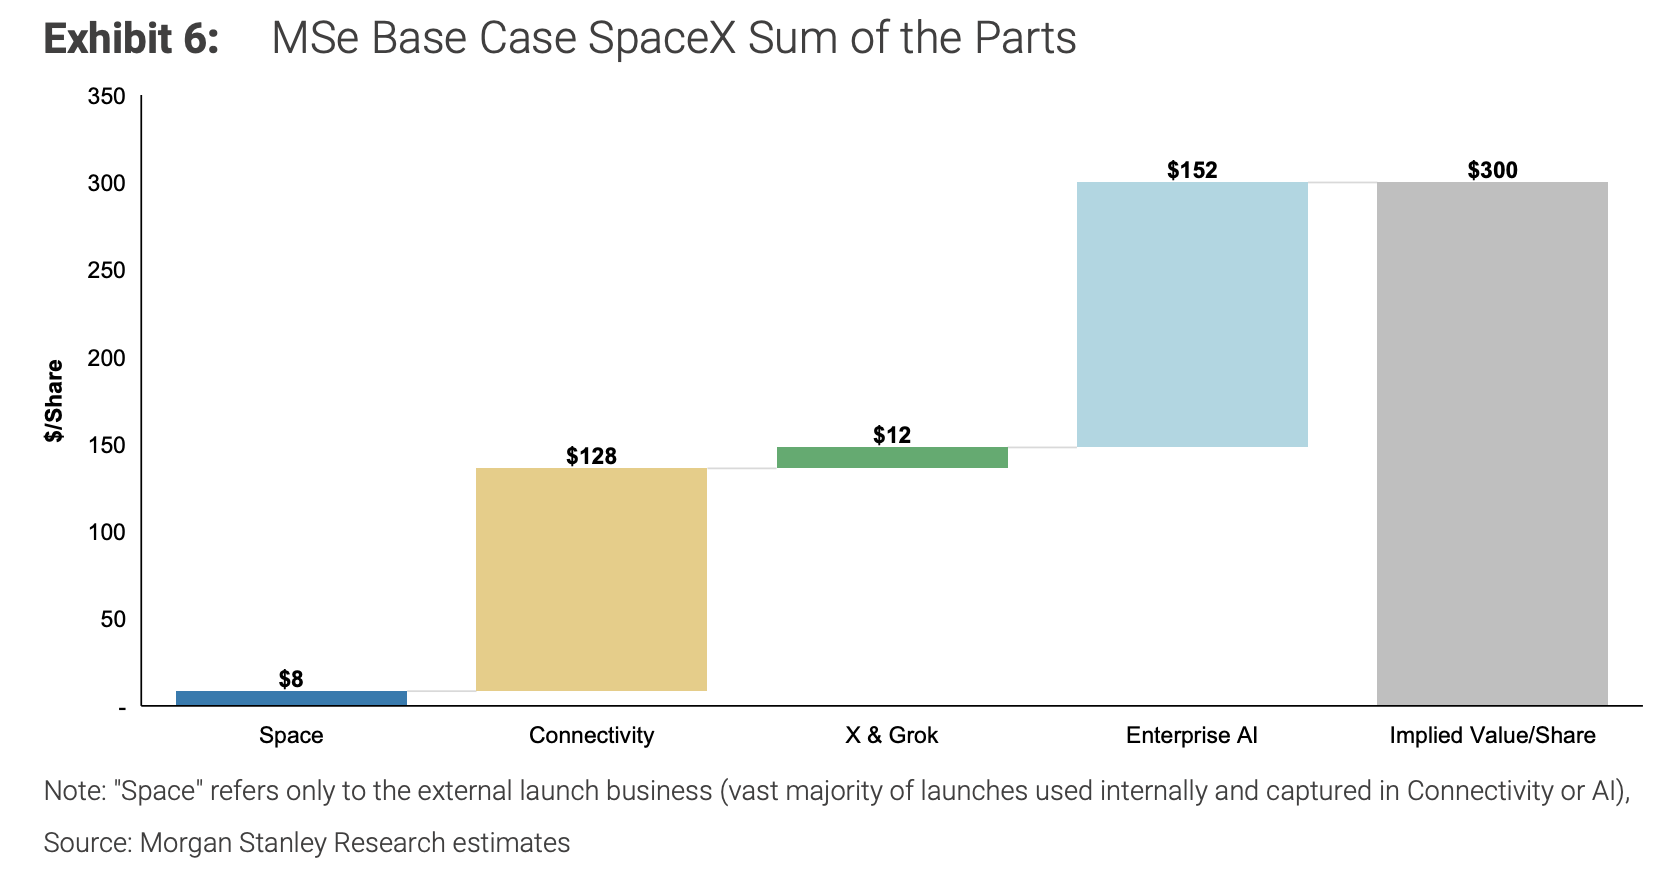
Berdasarkan penilaian segmen, target harga Morgan Stanley 300 dolar AS terdiri dari: bisnis ruang angkasa 8 dolar AS, bisnis konektivitas 128 dolar AS, bisnis X dan Grok 12 dolar AS, serta bisnis AI corporate 152 dolar AS.
Katalis Positif Terdekat
Dari sisi peluncuran, uji coba Starship ke-14 dan ke-15 diperkirakan masing-masing berlangsung pada September dan Oktober, mungkin mencakup pencapaian pembuatan booster V3 pertama, uji coba terbang orbital pertama (dengan peluncuran satelit operasi V3 secara bersamaan), dan upaya penangkapan tahap atas Starship pertama.
Di sisi bisnis AI, Grok 4.6 (model dengan 2 triliun parameter) diperkirakan akan rilis dalam satu bulan, Grok 5.0 (model dengan 6 triliun parameter) diperkirakan akan rilis tahun ini. Akuisisi Cursor diperkirakan selesai pada akhir kuartal ketiga, dengan pembaruan pendapatan berulang tahunan (ARR) Cursor dan tingkat adopsi platform Grok yang signifikan akan diumumkan.
Di sisi ekspansi daya komputasi, SpaceX diperkirakan akan menggandakan kapasitas komputasi hingga 2 GW sebelum akhir tahun, yang mungkin mendorong kontrak neocloud besar lainnya.
Mengingat pasar saat ini hampir tidak menilai AI, kemajuan positif apapun di atas dapat menjadi pemicu pemulihan harga saham ke atas.
Risiko Utama Tidak Boleh Diabaikan
Dalam jangka pendek, harga saham menghadapi tekanan ganda: Pertama, pembebasan saham yang akan datang akan menambah tekanan pasokan; Kedua, laporan keuangan yang akan dirilis mungkin tidak bisa menjawab pertanyaan investor paling penting.
Skenario penurunan (target harga 75 dolar AS) mengasumsikan perkembangan Starship yang lambat mengkompres cerita, monetisasi AI jauh di bawah ekspektasi, porsi bisnis roket peluncuran + Starlink terhadap total valuasi naik jadi lebih dari 90%, dan waktu operasional Starship mundur hingga 2029.
Risiko penurunan utama lainnya meliputi: pertumbuhan pengguna Starlink melambat, biaya infrastruktur AI per watt tetap tinggi, siklus pembangunan bisnis AI makin panjang, kebutuhan pendanaan yang membesar hingga berdampak pada dilusi saham, dan ketidakpastian regulasi.
Skenario kenaikan (target harga 600 dolar AS) mengasumsikan percepatan penuh peluncuran Starship, daya komputasi orbital dan Terafab, AI berkontribusi lebih dari 60% terhadap valuasi keseluruhan, serta CAGR deployment daya komputasi sebesar 46%.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Starship SpaceX (SPCX.US) berhasil masuk orbit untuk pertama kalinya! Membawa 26 satelit Starlink V3 dan memulai misi "menghasilkan uang"
Roket pengangkut berat generasi baru "Starship" milik SpaceX berhasil mencapai orbit bumi untuk pertama kalinya pada Senin pagi, menandai pencapaian penting bagi proyek roket berbiaya besar ini.
Ellison menambahkan 67 juta saham Oracle (ORCL.US) sebagai jaminan pinjaman untuk mendukung akuisisi Paramount Sky (PSKY.US) senilai ratusan miliar dolar oleh Warner.
Sebagai salah satu tokoh kunci yang mendorong akuisisi Warner Bros Discovery oleh Paramount Sky Dance, Ketua Eksekutif dan Chief Technology Officer Oracle, Lawrence Ellison, kini memiliki saham Oracle yang dijadikan agunan untuk pinjaman pribadi sebanyak 67 juta lembar lebih banyak dibandingkan tahun lalu.
Sinyal apa? Perusahaan milik putra Trump berinvestasi sebesar 10 juta dolar AS kepada penyedia layanan pertahanan drone Draganfly (DPRO.US)
Unusual Machines yang didukung oleh Trump Muda bersama sebuah perusahaan manajemen aset AS berinvestasi sebesar 10 juta dolar AS ke perusahaan Kanada Draganfly.
Harga kripto
Lainnya


