
Keretakan ekonomi semakin dalam, bitcoin mungkin menjadi "katup pelepas tekanan" likuiditas berikutnya.

Ekonomi Amerika Serikat menunjukkan kondisi terbelah, di mana pasar keuangan mengalami kemakmuran sementara ekonomi riil mengalami kemunduran. Indeks PMI sektor manufaktur terus menurun, namun pasar saham naik karena laba perusahaan teknologi dan keuangan terkonsentrasi, menciptakan inflasi neraca. Kebijakan moneter sulit menjangkau ekonomi riil, sementara kebijakan fiskal menghadapi kesulitan. Struktur pasar menyebabkan efisiensi modal rendah, kesenjangan kaya-miskin melebar, dan ketidakpuasan sosial meningkat. Cryptocurrency dipandang sebagai katup pelepas tekanan, menawarkan peluang keuangan terbuka. Ekonomi berputar antara penyesuaian kebijakan dan reaksi pasar, namun belum menunjukkan pemulihan yang substansial.
Ekonomi Amerika Serikat telah terpecah menjadi dua dunia: di satu sisi pasar keuangan sangat makmur, di sisi lain ekonomi riil mengalami perlambatan dan kemunduran.
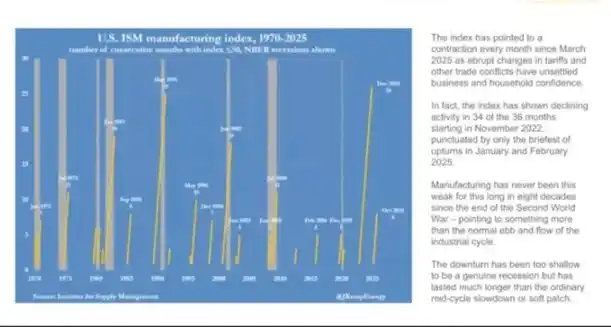
Indeks PMI manufaktur telah mengalami kontraksi selama lebih dari 18 bulan berturut-turut, menjadi rekor terpanjang sejak Perang Dunia II, namun pasar saham terus naik karena keuntungan semakin terkonsentrasi pada raksasa teknologi dan perusahaan keuangan. (Catatan: "Indeks PMI manufaktur" adalah singkatan dari "Purchasing Managers' Index manufaktur", yang merupakan barometer kesehatan sektor manufaktur.)
Ini sebenarnya adalah "inflasi neraca".
Likuiditas yang terus meningkat mendorong harga aset sejenis, sementara pertumbuhan upah, penciptaan kredit, dan vitalitas usaha kecil tetap stagnan.
Akibatnya, terjadi perpecahan ekonomi, di mana dalam siklus pemulihan atau ekonomi, berbagai bidang berjalan ke arah yang benar-benar berlawanan:
Di satu sisi: pasar modal, pemilik aset, industri teknologi, dan perusahaan besar melonjak pesat (keuntungan, harga saham, kekayaan).
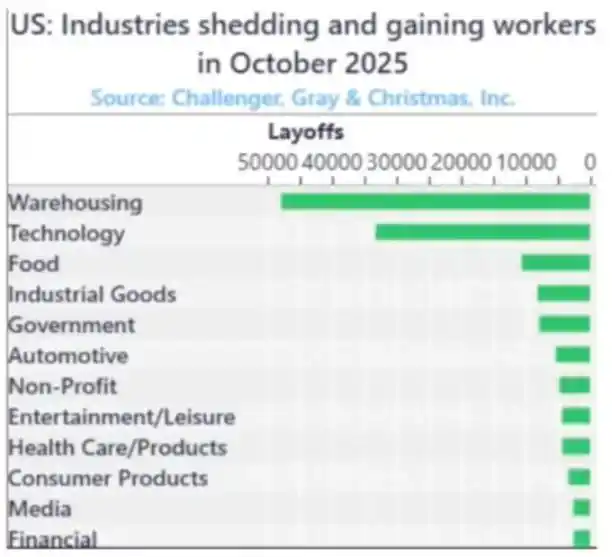
Di sisi lain: kelas pekerja, usaha kecil, industri pekerja kasar → menurun atau stagnan.
Pertumbuhan dan kesulitan terjadi secara bersamaan.
Kegagalan Kebijakan
Kebijakan moneter sudah tidak benar-benar memberikan manfaat bagi ekonomi riil.
Pemangkasan suku bunga oleh Federal Reserve mendorong harga saham dan obligasi, namun tidak membawa lapangan kerja baru atau pertumbuhan upah. Quantitative easing memudahkan perusahaan besar untuk meminjam uang, namun tidak membantu perkembangan usaha kecil.
Kebijakan fiskal juga hampir mencapai batasnya.
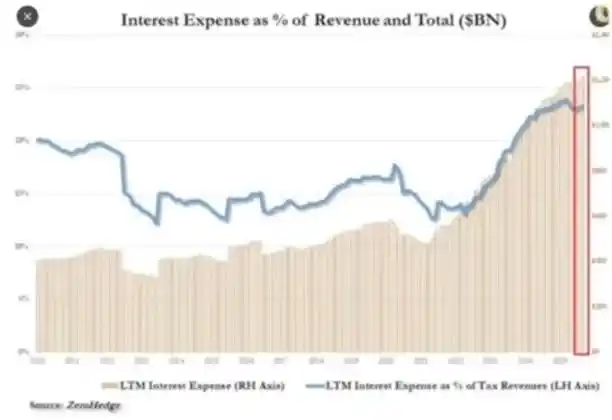
Saat ini, hampir seperempat pendapatan pemerintah hanya digunakan untuk membayar bunga utang negara.
Pembuat kebijakan pun terjebak dalam dilema:
Jika mengetatkan kebijakan untuk melawan inflasi, pasar menjadi stagnan; jika melonggarkan kebijakan untuk mendorong pertumbuhan, harga-harga kembali naik. Sistem ini telah menjadi siklus mandiri: begitu mencoba mengurangi leverage atau mengecilkan neraca, maka akan mengguncang nilai aset yang menjadi dasar stabilitasnya.
Struktur Pasar: Panen Efisien
Arus dana pasif dan arbitrase data frekuensi tinggi telah mengubah pasar terbuka menjadi mesin likuiditas tertutup.
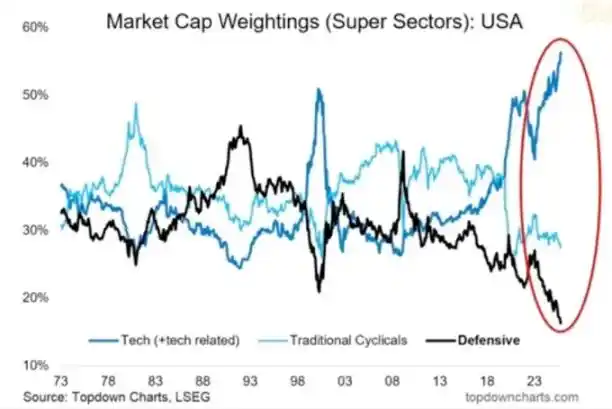
Penempatan posisi dan penyediaan volatilitas menjadi lebih penting daripada fundamental. Investor ritel pada kenyataannya menjadi lawan institusi. Ini menjelaskan mengapa sektor defensif ditinggalkan, valuasi saham teknologi melonjak, dan struktur pasar memberi penghargaan pada aksi beli saat harga naik, bukan pada nilai.
Kita telah menciptakan pasar dengan efisiensi harga yang sangat tinggi, namun efisiensi modal yang sangat rendah.
Pasar terbuka telah menjadi mesin likuiditas yang berputar sendiri.
Dana mengalir secara otomatis → melalui indeks fund, ETF, dan perdagangan algoritmik → membentuk tekanan beli berkelanjutan, terlepas dari fundamental.
Perubahan harga didorong oleh arus dana, bukan nilai.
Perdagangan frekuensi tinggi dan dana sistematis mendominasi transaksi harian, sementara investor ritel sebenarnya berada di sisi lawan transaksi. Naik turunnya saham bergantung pada penempatan posisi dan mekanisme volatilitas.
Itulah sebabnya saham teknologi terus membengkak, sementara sektor defensif tertinggal.
Reaksi Sosial: Harga Politik dari Likuiditas
Penciptaan kekayaan dalam siklus ini terkonsentrasi di puncak.
10% orang terkaya memegang lebih dari 90% aset keuangan, semakin tinggi pasar saham, semakin besar kesenjangan kekayaan. Kebijakan yang mendorong harga aset juga mengikis daya beli sebagian besar orang.
Tanpa pertumbuhan upah yang nyata, tidak mampu membeli rumah, pemilih pada akhirnya akan mencari perubahan, entah melalui redistribusi kekayaan atau gejolak politik. Keduanya memperburuk tekanan fiskal dan mendorong inflasi.
Bagi pembuat kebijakan, strateginya sangat jelas: pertahankan likuiditas berlimpah, dorong pasar naik, klaim pemulihan ekonomi. Gantikan reformasi nyata dengan kemakmuran semu. Ekonomi tetap rapuh, tapi setidaknya data bisa bertahan hingga pemilu berikutnya.
Kripto Sebagai Katup Pelepas Tekanan
Kripto adalah salah satu dari sedikit bidang yang tidak bergantung pada bank atau pemerintah, namun tetap dapat menyimpan dan mentransfer nilai.
Pasar tradisional telah menjadi sistem tertutup, di mana modal besar telah mengambil sebagian besar keuntungan melalui private placement sebelum IPO. Bagi generasi muda, bitcoin bukan lagi sekadar spekulasi, melainkan juga kesempatan untuk berpartisipasi. Ketika seluruh sistem tampak dimanipulasi, setidaknya di sini masih ada peluang.
Meski banyak investor ritel pernah dirugikan oleh token overvalued dan penjualan VC, permintaan inti tetap kuat: orang menginginkan sistem keuangan yang terbuka, adil, dan dapat mereka kendalikan sendiri.
Pandangan ke Depan
Ekonomi Amerika Serikat berputar dalam "refleks kondisi": mengetatkan → resesi → kepanikan kebijakan → pelonggaran → inflasi → berulang.
Pada tahun 2026, mungkin akan datang siklus pelonggaran berikutnya karena perlambatan pertumbuhan dan defisit yang melebar. Pasar saham akan berpesta sesaat, namun ekonomi riil tidak akan benar-benar membaik, kecuali modal dialihkan dari menopang aset ke investasi produktif.
Saat ini, kita sedang menyaksikan bentuk akhir dari ekonomi yang sangat finansial:
· Likuiditas menjadi pengganti GDP
· Pasar menjadi alat kebijakan
· Bitcoin menjadi katup pelepas tekanan sosial
Selama sistem masih mengubah utang menjadi gelembung aset, kita tidak akan mendapatkan pemulihan yang nyata, hanya stagnasi lambat yang tersembunyi di balik kenaikan angka nominal.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Gelombang AI bertahan menghadapi "imbal hasil obligasi AS 5%"! Nasdaq mencapai rekor baru memperkuat pola "80/20", Wall Street mengevaluasi ulang rasio saham dan obligasi
Imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menyentuh sekitar 5,53%, tertinggi sejak tahun 2004, sementara harga minyak Brent masih berada di atas $100 per barel. Aset berisiko kembali bertahan menghadapi tekanan, mencerminkan bahwa para investor masih percaya bahwa komersialisasi aplikasi AI dan pertumbuhan keuntungan perusahaan dapat mengimbangi dampak kenaikan biaya pendanaan dan tingkat diskonto sampai batas tertentu.
Infrastruktur AI menghadapi "tembok"! Marvell: koneksi tembaga dan hambatan memori menjadi kunci ekspansi daya komputasi tahap berikutnya
Kompetisi kekuatan AI sedang berkembang menjadi permainan sistem yang mencakup interkoneksi dan memori. Eksekutif Marvell menyatakan bahwa model inferensi telah mendorong pertumbuhan cache KV sekitar 10 kali lipat dalam sembilan bulan terakhir, memori dalam satu rak tunggal tidak lagi memadai, koneksi tembaga mendekati batas, sehingga interkoneksi optik dan ekspansi memori menjadi inti dari ekspansi kekuatan komputasi. Kustomisasi telah menjadi tren industri, Marvell memperoleh keuntungan melalui simulasi SerDes, memori jaringan fotonik, dan kustomisasi seluruh rantai koneksi.
Harga kripto
Lainnya


