
Rencana "pelarian" Bitcoin

Sumber: The DeFi Report
Judul Asli: Is it True that BTC "lags" Global Liquidity?
Diterjemahkan dan disusun oleh: BitpushNews
Apakah benar Bitcoin benar-benar “tertinggal” dari likuiditas global?
Halo para pembaca.
Kita dapat menggunakan banyak alat dan kerangka kerja untuk memahami perilaku harga Bitcoin. Misalnya MV = PQ, model stok-aliran, rasio nilai jaringan terhadap volume transaksi, nilai jaringan dan hukum Metcalfe, harga realisasi dan rasio MVRV, biaya produksi, serta berbagai indikator lainnya.
Namun, dalam pasar bull, semuanya bermuara pada kondisi likuiditas.
Pada laporan ini, kita akan melihat hubungan antara Bitcoin dan likuiditas global.
Bitcoin dan Likuiditas Global
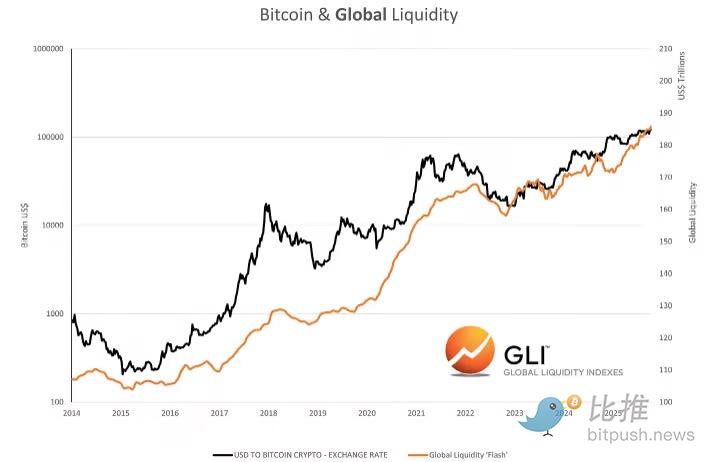
Sumber data: Global Liquidity Indexes
Menurut Global Liquidity Indexes: “Data historis menunjukkan bahwa perubahan likuiditas seringkali mendahului perubahan harga aset berisiko, dengan jeda waktu sekitar tiga bulan. Secara khusus, peningkatan likuiditas global biasanya disertai dengan kinerja positif aset berisiko, sementara penurunan likuiditas sering menandakan pergerakan harga yang lemah.”
Selain itu, menurut Raoul Pal dari perusahaan investor makro global, likuiditas global menjelaskan 90% perilaku harga Bitcoin.
Apa yang kita lihat hari ini?
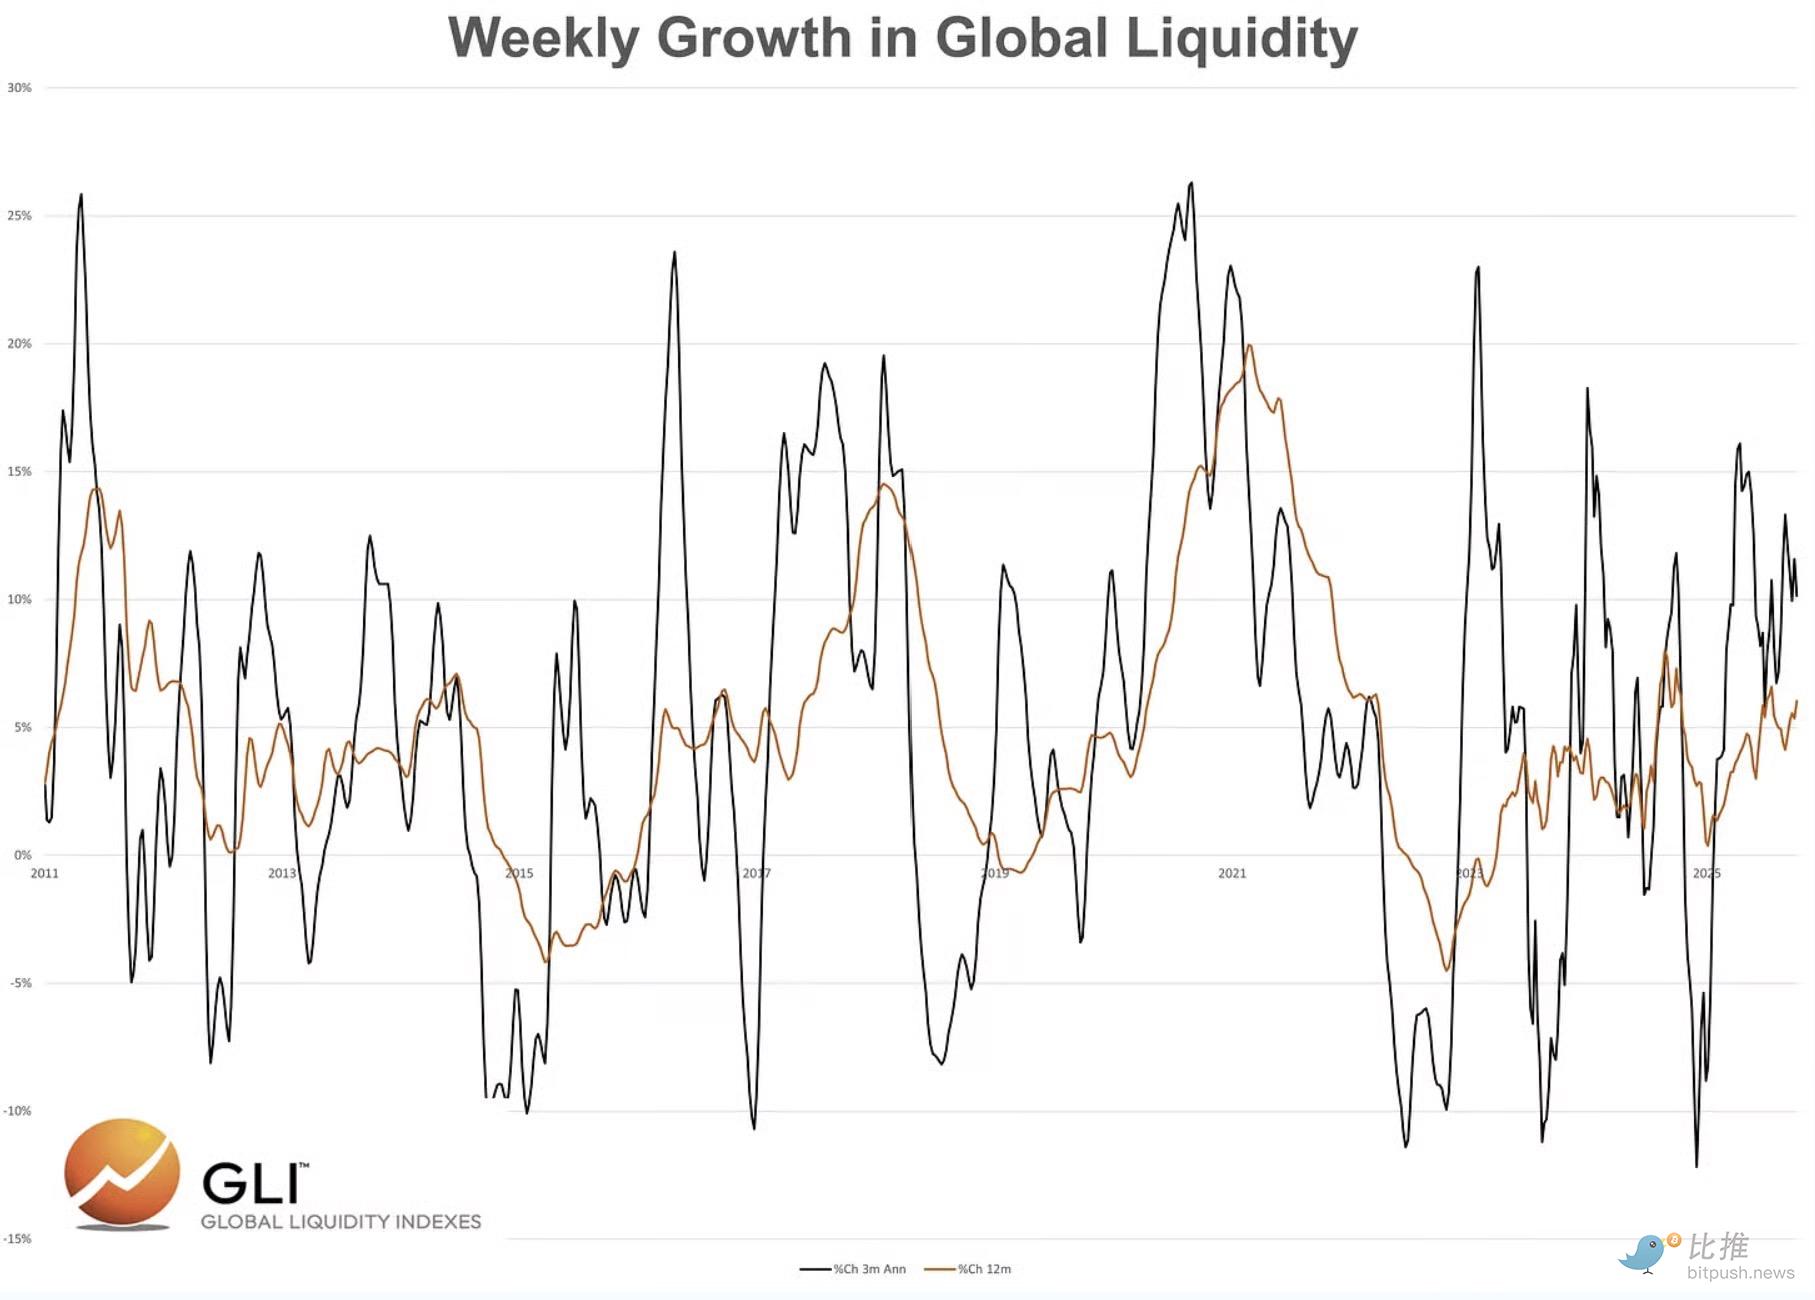
Sumber data: Global Liquidity Indexes
-
Tingkat pertumbuhan tahunan tiga bulan saat ini sebesar 10,2%
-
Tingkat pertumbuhan tahunan saat ini sebesar 6%
Tentu saja, apakah ini berarti Bitcoin harus terus naik, bukan?
Data/narasi akan membuat orang menarik kesimpulan ini. Namun, pada dua siklus sebelumnya, likuiditas global terus berkembang bahkan setelah Bitcoin mencapai puncaknya…
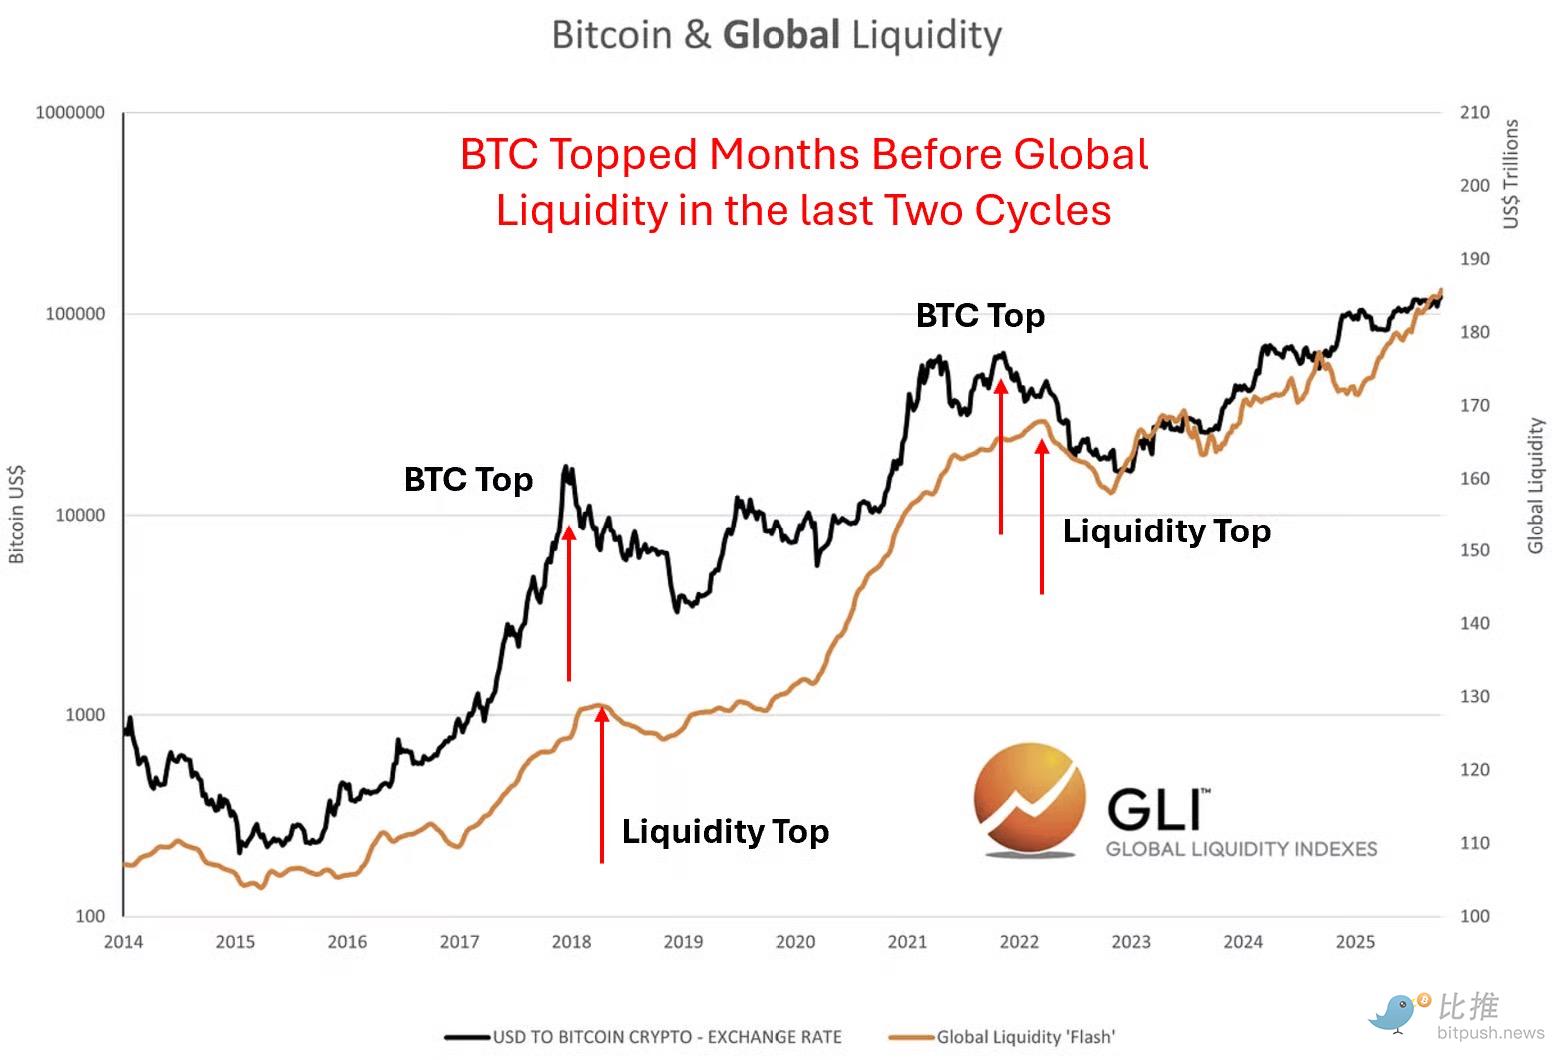
Sumber data: Global Liquidity Indexes
Ini bertentangan dengan narasi yang sering kita dengar. Yaitu bahwa Bitcoin tertinggal dari likuiditas.
Mari kita berhenti sejenak di sini.
Dan ajukan pertanyaan sederhana ini: Mengapa Bitcoin akan tertinggal dari kondisi likuiditas?
Bagaimanapun, pasar itu bersifat forward-looking. Dan, mengingat Bitcoin diperdagangkan 24/7 di pasar global dan selalu memproses informasi harga, mengapa ia akan tertinggal dari variabel kunci yang dipahami oleh pelaku pasar terkait harga?
Sebaliknya, kami percaya bahwa Bitcoin justru memimpin likuiditas global—terutama pada puncak siklus pasar.
Mengapa?
Kami percaya pasar bereaksi lebih awal terhadap pengetatan kondisi likuiditas. Pasar sedang mengendus apa yang akan terjadi selanjutnya.
Namun pada titik terendah pasar (bear market), likuiditas global cenderung memimpin.
Mengapa?
Pada bear market, pasar cenderung menunggu otoritas moneter dan fiskal memberikan sinyal “semuanya aman”.
Perlu dicatat, kami belum membuktikan ini secara kuantitatif (kami saat ini tidak memiliki data mentah). Namun, kami dapat mengilustrasikan pandangan kami melalui studi grafik.
Sekarang. Jika kita berasumsi bahwa likuiditas global akan kembali berkembang setelah Bitcoin mencapai puncaknya, maka tugas kita adalah mencari katalis yang menyebabkan penurunan kondisi likuiditas global.
Pada siklus sebelumnya, katalisnya adalah inflasi dan fakta bahwa Federal Reserve harus menaikkan suku bunga dengan cepat. Inilah alasan pasar “bereaksi lebih awal” pada November 2021. Dalam kasus ini, kontraksi likuiditas didorong oleh bank sentral (kebijakan moneter).
Apa katalisnya hari ini?
Pada siklus ini, tekanan pengetatan mungkin bukan berasal dari Federal Reserve (yang diperkirakan akan memangkas suku bunga pada Oktober dan Desember), melainkan dari kebijakan fiskal.
Dampak fiskal yang diantisipasi: Tarif + Pemotongan pengeluaran BBB
1. Pendapatan tarif yang diantisipasi: 380 miliar dolar AS per tahun (dengan asumsi tarif sebesar 13%). Di bawah ini kita dapat melihat dampaknya sejauh ini.
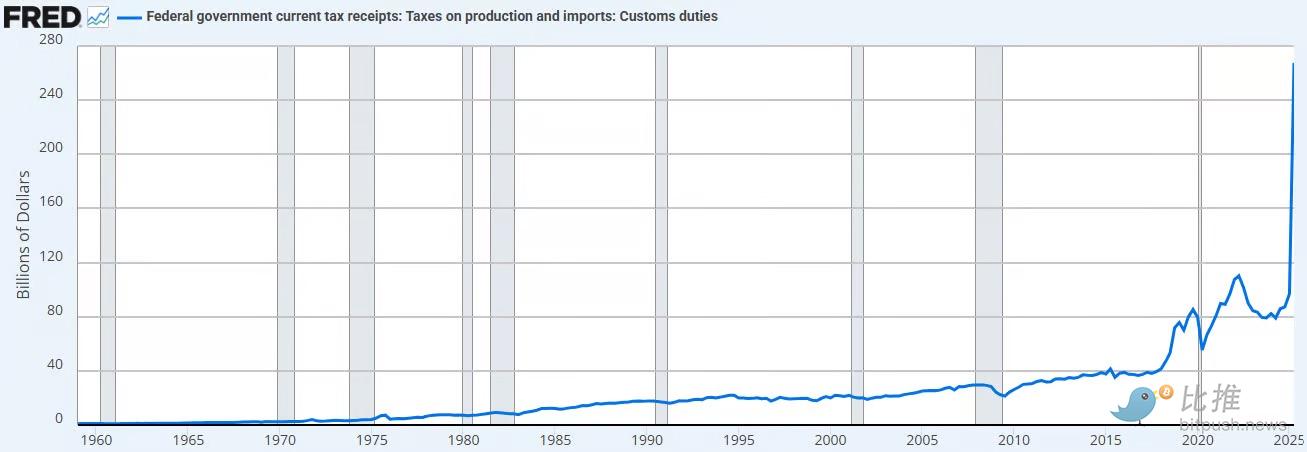
Sumber data: FRED
Ini menarik likuiditas dari sektor swasta (ekonomi) dan mengembalikannya ke kas sektor publik.
Kami percaya ini bersifat deflasi, meskipun tidak sampai menyebabkan deflasi penuh.
2. Pemotongan pengeluaran. Kantor Anggaran Kongres memperkirakan pemotongan pengeluaran sebesar 1,2 – 1,3 triliun dolar AS dalam sepuluh tahun ke depan (reformasi Medicaid, pemotongan bantuan SNAP, dll.).
Ini setara dengan kemungkinan pemotongan pengeluaran sebesar 125 miliar dolar AS per tahun.
Jika Anda menggabungkannya dengan pendapatan tarif, kita mendapatkan total pengetatan fiskal sebesar 505 miliar dolar AS per tahun.
Ini setara dengan 1,7% dari PDB.
Sekarang. Kita juga akan melihat pemotongan pajak efektif untuk perusahaan pada tahun 2026. Pembebasan pajak tip. Serta pengeluaran baru sebesar 35 miliar dolar AS per tahun (infrastruktur, pertahanan, rumah sakit pedesaan, NASA).
Ini mungkin membantu mengimbangi pengetatan fiskal akibat tarif dan pemotongan pengeluaran.
Tapi apakah itu cukup?
Jika Bitcoin benar-benar kembali memimpin likuiditas di puncak, kami percaya inilah yang akhirnya “diantisipasi” olehnya.
Pengetatan kebijakan fiskal, yang berdampak negatif pada likuiditas.
Anda akan sering mendengar Bessent menyebutkan hal ini dalam wawancara. “Kami ingin merangsang ekonomi melalui sektor swasta.”
Kami percaya ini akan terjadi. Namun, jalan menuju tujuan tersebut mungkin akan sangat bergejolak. Inilah alasan kami percaya pemerintahan Trump sangat mendorong pemangkasan suku bunga secara agresif (untuk “bertransisi” ke ekonomi baru).
Likuiditas Perbankan
Selain perubahan kebijakan fiskal yang sedang berlangsung, kami juga mengamati likuiditas perbankan yang semakin ketat.
Di bawah ini, kita dapat melihat ketidakseimbangan yang semakin besar antara likuiditas dan agunan yang tersedia pada bank dealer dalam waktu pembiayaan overnight. Ini menunjukkan bahwa kekurangan likuiditas pasar uang semakin parah seiring dealer sangat membutuhkan uang tunai atau agunan.
Ini konsisten dengan situasi berikut:
-
Pengetatan fiskal
-
Pengetatan kuantitatif yang berkelanjutan
-
Pembangunan kembali akun umum Departemen Keuangan
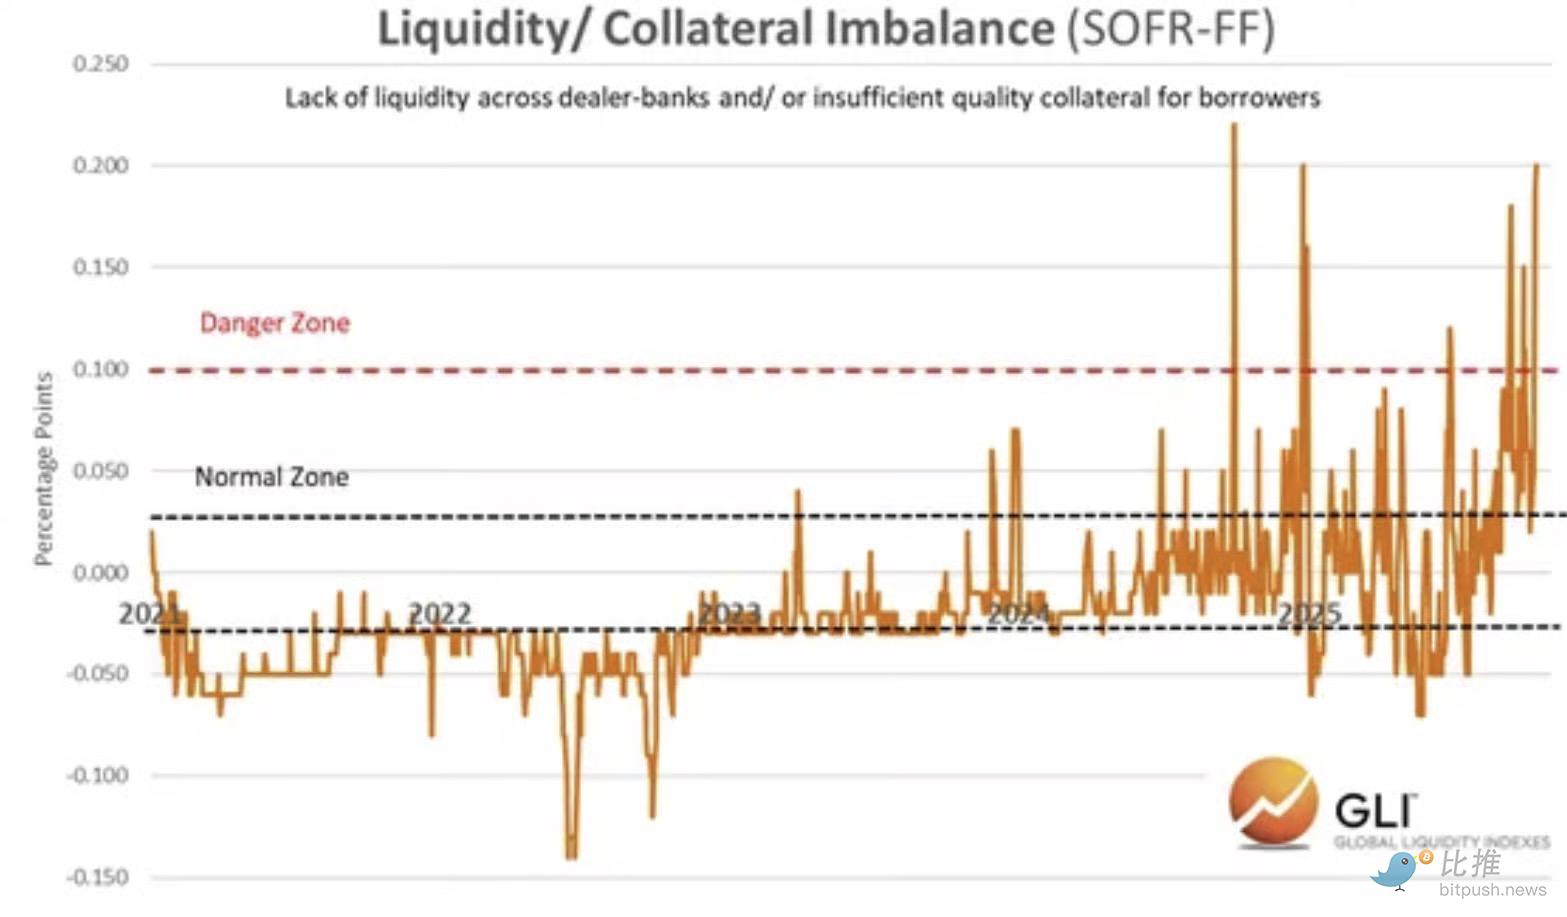
Sumber data: Global Liquidity Indexes
Seiring perkembangan situasi ini, cadangan bank mendekati “tingkat kekurangan” Federal Reserve.
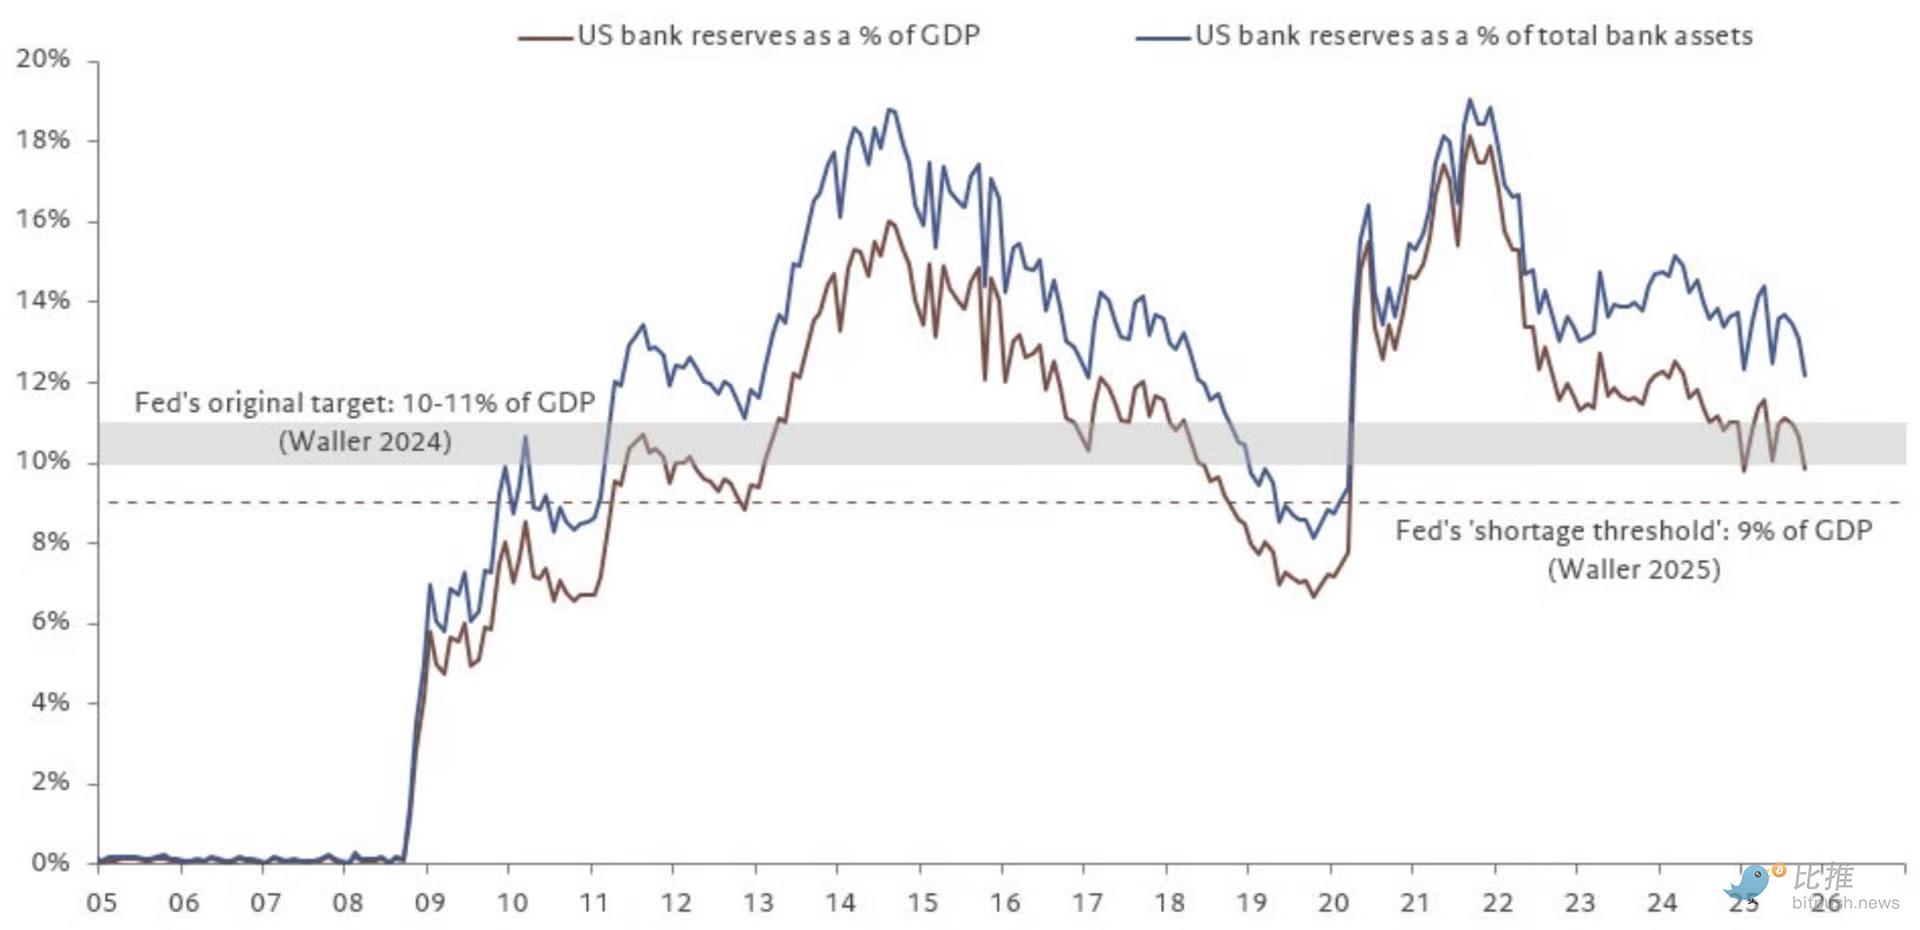
Sumber data: @fwred
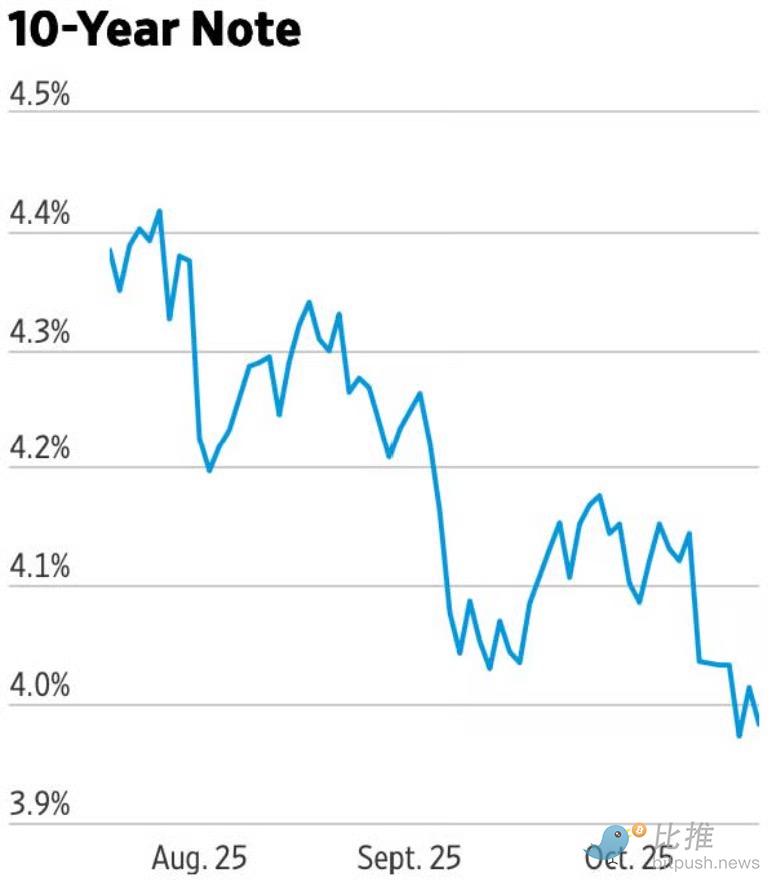
Singkatnya, tampaknya masalah sedang berkembang. Pasar obligasi juga tampaknya setuju dengan hal ini.
Pemikiran Akhir
Jelas, Bitcoin “memimpin” likuiditas global pada dua puncak siklus sebelumnya. Pada siklus tahun 2021, Bitcoin mengendus inflasi dan kenaikan suku bunga. Saat itu, pemerintahan Biden sedang mengarahkan ekonomi ke “fiskal-dominan”—yang mendorong likuiditas Bitcoin pada siklus ini.
Bagaimana dengan hari ini?
Sekarang kita sedang beralih dari “fiskal-dominan”.
Kesimpulan kami adalah, selama masa transisi, ini akan berdampak negatif pada aset berisiko.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Laporan kuartal ketiga segera dirilis, Samsung Electronics dan Hynix menghadapi "ekspektasi yang sangat tinggi", menguji "perdagangan AI global"
Gelombang AI mendorong "super siklus" semikonduktor global. Laba operasional gabungan Samsung dan SK Hynix pada kuartal ketiga diperkirakan mendekati rekor sejarah sebesar 190 triliun won. Perebutan HBM4 semakin memanas, kebutuhan bandwidth penyimpanan meningkat sepuluh kali lipat akibat AI berbasis agen, dan memori menjadi "darah" sejati bagi pusat data AI. Dua laporan keuangan yang akan segera dirilis akan menentukan apakah kemakmuran ini hanyalah sementara ataukah sebuah perubahan struktural yang membentuk kembali infrastruktur teknologi.

Kepala Meta AI Alexandr Wang: Mengapa Saya Membuat Muse
Muse meraih 2,8 juta unduhan dalam 12 hari setelah peluncuran, melampaui kinerja ChatGPT pada periode yang sama, dan mencatatkan rekor harian 264 ribu unduhan di Amerika Serikat—Meta pun mengalami lonjakan nilai pasar sebesar 234 miliar dolar. Di balik fenomena ini, terdapat surat terbuka dari Chief AI Officer Alexandr Wang yang membahas "kerinduan manusia," serta akuisisi Meta senilai 14,3 miliar dolar yang dulu diejek sebagai "gila" oleh Mark Zuckerberg; kini, tampaknya itu adalah salah satu investasi talenta termurah dalam sejarah Silicon Valley.
UBS: Mempertahankan peringkat "netral" untuk Tesla (TSLA.US), target harga 385 dolar AS, narasi AI mendominasi logika penetapan harga saham
UBS memprediksi bahwa jumlah pengiriman global Tesla pada kuartal ketiga tahun 2026 (3Q26) diperkirakan sekitar 470.000 unit, turun 5% secara tahunan dan turun 1% secara kuartalan.
Gelombang AI bertahan menghadapi "imbal hasil obligasi AS 5%"! Nasdaq mencapai rekor baru memperkuat pola "80/20", Wall Street mengevaluasi ulang rasio saham dan obligasi
Imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menyentuh sekitar 5,53%, tertinggi sejak tahun 2004, sementara harga minyak Brent masih berada di atas $100 per barel. Aset berisiko kembali bertahan menghadapi tekanan, mencerminkan bahwa para investor masih percaya bahwa komersialisasi aplikasi AI dan pertumbuhan keuntungan perusahaan dapat mengimbangi dampak kenaikan biaya pendanaan dan tingkat diskonto sampai batas tertentu.
Harga kripto
Lainnya


