
Apakah Alokasi TGE 3% Meteora untuk JUP Stakers Merupakan Langkah Likuiditas yang Cerdas?

Proposal TGE Meteora bertujuan untuk memberikan hadiah kepada staker JUP dengan LP NFT alih-alih token, mendorong likuiditas namun menimbulkan perdebatan tentang keadilan.
Meteora sedang mengguncang komunitas Solana dengan proposal kontroversial: mengalokasikan 3% dana TGE kepada staker JUP, bukan dalam bentuk token biasa tetapi dalam bentuk Liquidity Position NFT.
Pendekatan baru ini menjanjikan untuk membangun likuiditas yang dalam untuk MET sejak hari pertama, namun juga menimbulkan pertanyaan tentang keadilan dan risiko konsentrasi. Apakah ini akan menjadi langkah cerdas untuk menjembatani dua komunitas, atau justru memicu perdebatan berkepanjangan?
Alokasi 3% untuk Staker JUP
Seperti yang dilaporkan BeInCrypto, Meteora sedang mempersiapkan TGE pada bulan Oktober. Platform ini mengajukan salah satu proposal paling menonjol dari komunitas menjelang TGE MET.
Berdasarkan rencana tersebut, proyek ini bermaksud mengalokasikan 3% dana TGE kepada staker JUP milik Jupiter dalam bentuk Liquidity Position NFT. Secara spesifik, Meteora akan menggunakan 3% tersebut untuk menyediakan likuiditas MET dalam Single-Sided DAMM V2 pool, kemudian mengalokasikan posisi kepada staker Jupiter berdasarkan staking berbobot waktu, jumlah, dan aktivitas voting.
Tujuannya adalah untuk menciptakan likuiditas MET/USDC saat listing tanpa langsung menambah pasokan MET yang beredar. Proposal ini juga menekankan bahwa “tidak akan ada tambahan token yang beredar akibat proposal ini.” Ini adalah pendekatan “likuiditas terlebih dahulu” daripada pembayaran token langsung.
Co-Lead Meteora, Soju, mempublikasikan perhitungan publik untuk memvisualisasikan skalanya. Menurut Soju, sekitar 600 juta JUP saat ini sedang di-stake. Alokasi 3% setara dengan 30 juta token MET. Itu berarti sekitar 0,05 MET per JUP yang di-stake.
“Saya pikir ini masuk akal,” ujar Soju.
Seorang pengguna di X melakukan perhitungan sederhana dan menghasilkan angka serupa sekitar ~0,05035 MET/JUP tergantung pada asumsi FDV. Imbalan per JUP memang kecil, namun jika diakumulasi dalam skala besar, ini bisa menjadi insentif berarti untuk mengubah pengguna menjadi penyedia likuiditas MET.
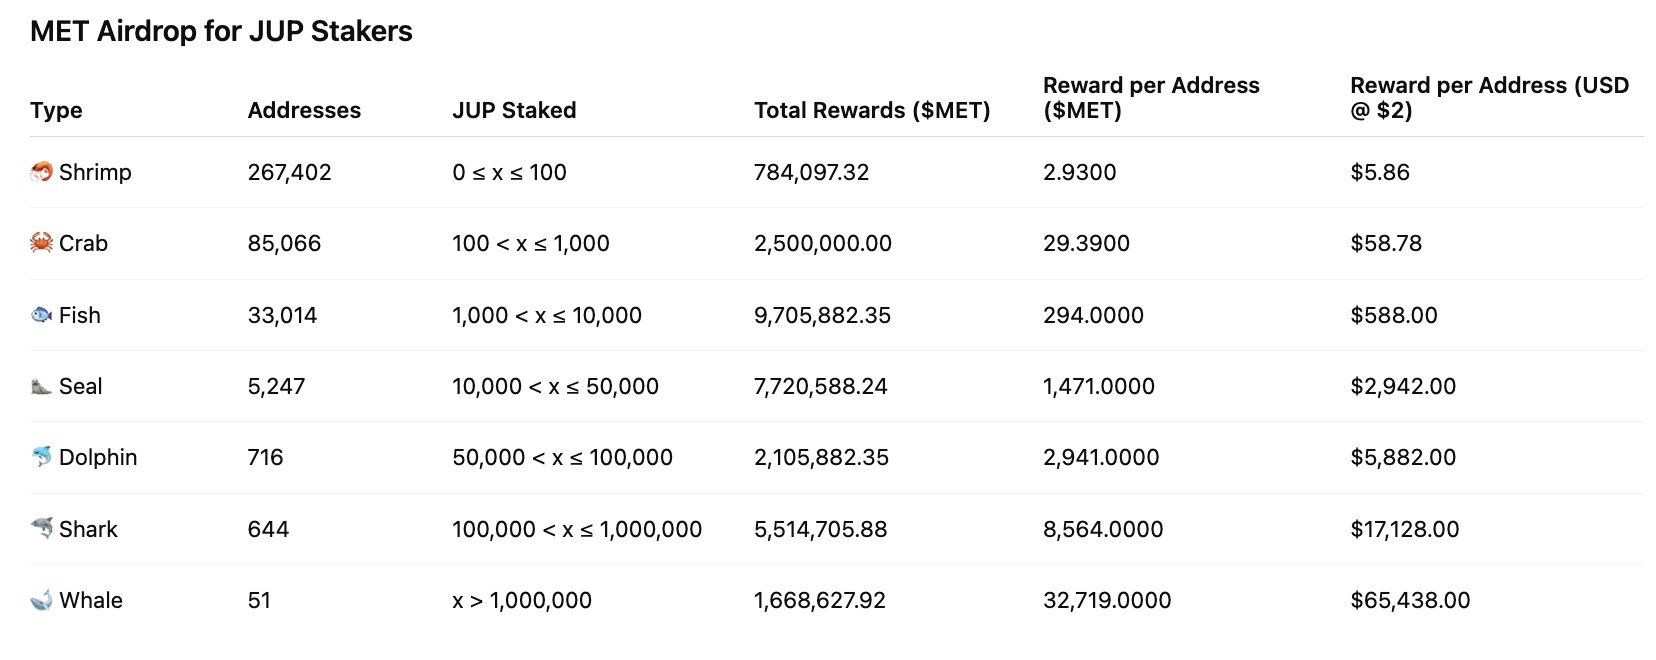 Airdrop MET untuk staker JUP. Sumber: fabiano
Kelebihan & Kekurangan
Proposal Meteora memiliki keunggulan jelas dibandingkan proyek lain yang memberi imbalan kepada pengguna melalui airdrop. Proposal ini secara eksplisit mengakui peran Jupiter dalam ekosistem Solana, membantu membangun likuiditas MET/USDC saat TGE, dan mengurangi tekanan jual langsung karena imbalan awal berupa posisi likuiditas, bukan token yang dapat diperdagangkan bebas. Dengan rekayasa yang cermat (distribusi berbobot waktu, vesting yang melekat pada NFT, pembatasan penarikan), ini bisa menjadi jembatan efektif antara dua komunitas.
Namun, risiko signifikan tetap ada. Komunitas mengangkat isu keadilan: mengapa staker JUP harus menerima porsi besar? Apakah “LP Army” atau dompet besar bisa mengambil bagian imbalan yang tidak proporsional? Berapa pasokan yang beredar saat TGE? Draf alokasi sebelumnya menyebutkan hingga 25% dicadangkan untuk likuiditas/cadangan TGE, sehingga total pasokan awal yang beredar masih menjadi pertanyaan transparansi yang penting.
“Sulit untuk berdebat soal ‘keadilan’ ketika JUP menyerahkan 5% untuk Meteora (melalui pemegang saham mercurial). LP army pantas mendapat lebih banyak -> LP Army akan mengambil bagian signifikan dari semua emisi di masa depan (imbalan LM yang berkelanjutan), dan masih memiliki 20% (8% + 5% + 2% + 3% + 2%) dari total pasokan saat TGE,” catat Soju.
Dari pengalaman airdrop sebelumnya, tim Meteora harus transparan tentang tokenomics, secara jelas mengungkap mekanisme redeem/vest LP NFT, menetapkan batas per alamat, dan mempertimbangkan insentif tambahan untuk pemegang MET. Jika dieksekusi dengan buruk, distribusi yang terkonsentrasi dan tekanan jual berikutnya dapat mengikis nilai TGE.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Penemuan tambang berkesinambungan sepanjang 905 meter! Potensi sumber daya emas-tembaga Auro Metals kembali terbukti, eksplorasi tahap kedua mendorong pertumbuhan jangka panjang
Auro Metals Inc. kembali mengumumkan berita eksplorasi penting, dengan fase pertama pengeboran tambang tembaga-emas Santa Barbara sekali lagi mencapai hasil terobosan.
JPMorgan: Kenaikan suku bunga tidak cukup untuk mengakhiri tren naik saham AS, suku bunga jangka panjang, kebijakan fiskal, dan geopolitik adalah risiko yang sebenarnya
JPMorgan berpendapat bahwa kenaikan suku bunga tidak berarti akhir dari logika kenaikan pasar saham AS, karena belanja modal AI dan laba perusahaan masih dapat menopang pasar ekuitas. Namun, defisit fiskal, pasokan obligasi, dan risiko geopolitik akan terus mendorong kenaikan imbal hasil obligasi jangka panjang. Hal yang benar-benar perlu diwaspadai adalah jika imbal hasil obligasi AS 10 tahun dengan cepat mendekati 5,5%-6%; pada saat itu, tekanan terhadap saham-saham pertumbuhan dengan valuasi tinggi kemungkinan akan meningkat secara signifikan.
Solidigm, anak perusahaan SK hynix (SKHY.US), mempertimbangkan membangun pabrik NAND di Amerika Serikat, tetapi masih ada hambatan biaya dan politik
Menurut sumber yang mengetahui, anak perusahaan SK Hynix (SKHY.US), Solidigm, sedang mempertimbangkan pembangunan pabrik chip flash NAND di Amerika Serikat.
Bank Sentral Jepang menaikkan suku bunga, namun yen justru berbalik turun! Pernyataan Kazuo Ueda dianggap "tidak cukup hawkish", para ahli strategi memperingatkan tren penurunan mungkin akan berlanjut
Para ahli strategi berpendapat bahwa pernyataan Gubernur Bank Sentral Jepang, Kazuo Ueda, dalam konferensi pers telah mengecewakan para investor yang mengharapkan komentar yang lebih hawkish darinya.
Harga kripto
Lainnya


