
Prévisions du rapport financier du troisième trimestre de Microsoft : Libération de la capacité d’Azure et validation de la monétisation de l’IA
 2026/10/27 04:47
🔥 Le radar des tendances sur les actions US est maintenant en ligne! 3 grandes thématiques US + 6 actions sélectionnées + 7 dates clés à surveiller : où se trouvent les opportunités US cette semaine ? Cliquez ici pour découvrir en un coup d'œil 22 idées de trades→
1. Points clés de l’investissement – aperçu rapide
Microsoft (MSFT.US) publiera ses résultats pour le premier trimestre de l’exercice fiscal 2027 (FY2027 Q1), après clôture des marchés le 28 octobre 2026. Le consensus de Wall Street prévoit un chiffre d’affaires autour de 89,9 à 91,2 milliards USD (+16~17% sur un an), et un bénéfice net de 35,2 à 35,8 milliards USD (+27,5% sur un an). La croissance d’Azure est attendue à 45%~46% et les dépenses d’investissement entre 50 et 51,5 milliards USD. Le cours de l’action vient d’atteindre un record historique, soutenu par l’amélioration des perspectives et des flux d’investissement. Le marché focalise sur la capacité d’Azure à accélérer après le déblocage de la capacité, la monétisation de l’IA, ainsi que la solidité des flux de trésorerie disponibles et des guidances trimestrielles malgré des dépenses élevées.
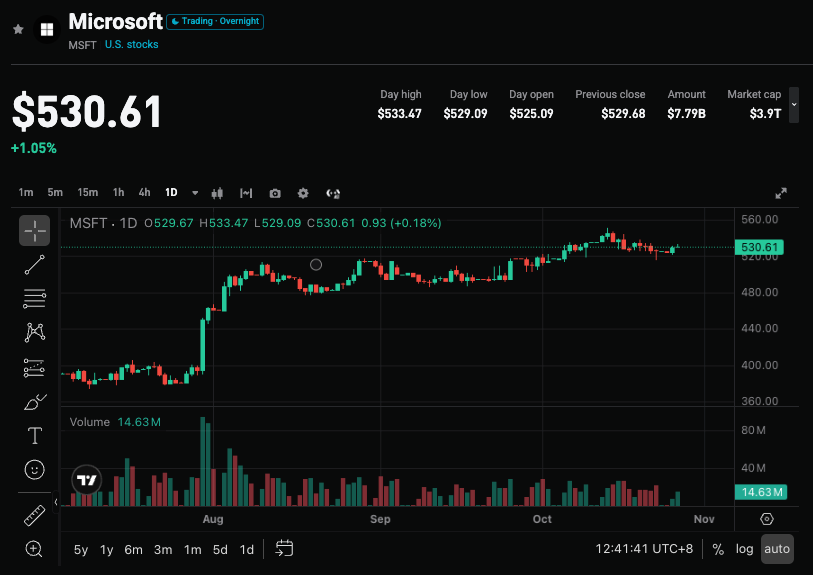
2. Les quatre principaux sujets d’attention
Sujet 1 : Azure peut-il rebondir grâce à l’augmentation de la capacité ?
Azure reste le moteur principal de croissance cloud intelligent. Sa croissance auparavant est restée longtemps plafonnée entre 38% et 40%, en raison d’une priorité donnée à Copilot et à la R&D interne pour une partie des nouveaux GPU. Cette saison, l’offre s’assouplit nettement : environ 31 nouveaux data centers ouverts ce trimestre, soit près de 88 sur l’année, apportant 1 GW de capacité supplémentaire, et le temps de déploiement des GPU a été réduit de près de 50% dans les plus grandes régions. Avec un taux d’utilisation renforcé, la conversion en chiffre d’affaires s’accélère. Wall Street espère voir la croissance s’envoler à 47%, voire 50%, tandis que l’auteur table sur 46%-47%. Ce niveau prouverait la solidité de la demande et le relâchement des goulets d’étranglement de l’offre ; s’il reste autour ou sous les 45%, cela renforcerait les inquiétudes quant à un ralentissement.
Sujet 2 : Monétisation de l’IA et contribution au segment Productivité
La suite bureautique reste le pilier des revenus et des profits, avec une marge opérationnelle d'environ 60%. Les abonnements payants de M365 Copilot ont franchi le seuil des 30 millions (20 millions au trimestre précédent, un doublement net sur le trimestre), et le nombre de grands clients a été multiplié par plus de 7 sur un an. Sur GitHub, le nombre total d’utilisateurs atteint 50 millions, avec plus de 4,7 millions d’abonnés payants (+75% sur un an). Avec le passage au facturation à l’usage, les revenus Copilot ont progressé de plus de 60% en séquentiel, et l’ARR dépasse désormais 1 milliard USD. Une monétisation plus rapide que prévu aide à dissiper les craintes quant à la dépendance d’Azure, mais il faudra surveiller si le taux de pénétration continue de se traduire par des revenus et profits de qualité.
Sujet 3 : Capex, free cash-flow et pression sur les amortissements
La prévision de Wall Street pour les dépenses d’investissement de ce trimestre est de 50 à 51,5 milliards USD et environ 240 milliards USD sur l'exercice 2027. Microsoft a récemment légèrement abaissé ses projections de capex, promettant un FCF positif, mais la combinaison de dépenses élevées et d’un allongement de la durée d’amortissement (bâtiments data centers de 15 à 25 ans) peut améliorer l’apparence des comptes à court terme, tout en comportant des risques de dépréciation et d’engagements locatifs hors bilan (environ 329,1 milliards USD non engagés). Le FCF pourrait tomber sous 10 milliards USD, voire moins. Le passage d’une expansion “agressive” à des investissements ciblés est en cours, mais le cycle de retour sur investissement et la santé de la trésorerie restent cruciaux.
Sujet 4 : Guidances pour le prochain trimestre et perspectives annuelles
Le marché attend pour le trimestre suivant (26Q4/27FYQ2) un chiffre d’affaires de 95,5 à 96 milliards USD et une projection de croissance Azure entre 44% et 47%. L’auteur pense que ce sera proche de ces chiffres, mais Azure pourrait se montrer plus conservateur. Le consensus sur les commandes en carnet est autour de 720 milliards USD ; une augmentation renforcerait la visibilité. Si les dépenses annuelles ou la guidance Azure s’écartent significativement des attentes—surtout si la croissance d’Azure n’atteint pas les 50% espérés—cela affectera sentiment et valorisation.
3. Risques et opportunités
Facteurs de hausse :
- Azure affiche une croissance de 47% ou plus, validant l’effet accélérateur lié à l’augmentation de capacité.
- Chiffre d’affaires et bénéfice net supérieurs au consensus, monétisation Copilot/GitHub solide, revision des guidances à la hausse.
- Commandes en carnet en forte hausse, dépenses d’investissement ciblées et FCF meilleur que le scénario le plus pessimiste.
Risques de baisse :
- Azure n’atteint que 45% ou moins, ou guidance prudente pour le prochain trimestre, accroissant préoccupations offre/demande.
- Dépenses d’investissement plus élevées que prévu et FCF sous forte pression, proche de zéro, remettant en question le cycle de retour sur investissement.
- Ralentissement de la monétisation IA, ou mise en avant de risques liés à l’amortissement/location, affectant la valorisation.
4. Conseils de stratégie de trading
Scénario haussier : Si Azure accélère nettement, que les résultats globaux dépassent les attentes et que la direction affiche un optimisme marqué sur la conversion capacité/monétisation, cela peut soutenir la dynamique du cours, affirmant sa position de leader cloud AI et productivité.
Risque baissier : Si les données clés ne sont que conformes aux attentes, que la guidance Azure déçoit ou que le FCF/capex suscitent des inquiétudes, cela peut déclencher des prises de profits sur valorisation élevée.
Indicateurs clés :
- Chiffre d’affaires total, bénéfice net et croissance annuelle
- Croissance d’Azure et guidance du prochain trimestre
- Niveau dépense d’investissement et free cash-flow
- Progrès Copilot en nombre de licences/ARR et commandes en carnet
Conseil opérationnel : En cas de résultats et guidance supérieurs aux attentes, envisager de se positionner en cas de repli ; si les données se révèlent décevantes ou les perspectives timides, attention au risque de volatilité à court terme et éviter de poursuivre à la hausse. Le poids de la position et les stops doivent être adaptés à votre tolérance au risque personnelle.
Avertissement : Le contenu ci-dessus est fourni à titre d’information seulement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les dépenses en capital de l’IA influencent la vitalité économique de la Corée du Sud, la banque centrale avertit que les exportations pourraient diminuer de 100 milliards de dollars ! Pourquoi Goldman Sachs reste-t-il optimiste sur les actions coréennes et les deux géants du stockage ?
La banque centrale de Corée du Sud a averti qu'en cas de ralentissement des dépenses en intelligence artificielle, les exportations de puces du pays pourraient diminuer jusqu'à 100 milliards de dollars.

Les besoins de stockage des robots humanoïdes vont-ils augmenter de 20 fois en 5 ans ? Musk : Absurde, les robots auront des besoins de stockage "au-delà de tout", et l’intelligence supérieure les surpassera encore davantage.
Elon Musk classe l’intelligence super avancée séparément, affirmant que ses besoins en puissance de calcul dépassent largement ceux des robots et que près de 100 % de cette capacité sera déployée dans la computation spatiale lointaine. Parallèlement, le géant du stockage Micron place les robots humanoïdes et la conduite autonome au même niveau en tant que marchés principaux d’IA physique, reliant directement leurs besoins à sa gamme actuelle de produits de stockage à grande capacité et Haute Bande Passante.

« 72 % de tokens consommés mais seulement 27 % des dépenses »—la question clé du débat AI haussier vs baissier
Selon les données d'OpenRouter, la demande de token a explosé de 250 fois en 20 mois, mais 72 % du trafic se dirige vers les modèles open source les moins chers, ne représentant que 27 % des dépenses. Le prix du token s'effondre de 47 % chaque trimestre, tandis que le coût de location des GPU augmente simultanément de 160 %. L'argent va aux détenteurs de GPU et la facture est transférée aux actionnaires. Goldman Sachs estime que, étant donné l'absence de gains de productivité tangibles en dehors du secteur technologique, ce cycle de capitaux est en danger et la logique baissière domine.

Prix des cryptos
Plus


