
L'or n'a pas oublié les anciennes règles : derrière la chute anormale, c'est la façon dont le marché se négocie qui change.

La performance de l’or au cours des dernières semaines a déconcerté les traders macroéconomiques. Normalement, plusieurs facteurs qui soutiennent le prix de l’or évoluent globalement dans la bonne direction, mais l’or continue de baisser.
Le 22 octobre, cette divergence était particulièrement flagrante : l’indice Nasdaq a chuté de 2,9 %, le dollar s’est affaibli, le rendement nominal des bons du Trésor américain à 10 ans a baissé d’environ 17 points de base et le taux de rendement réel a diminué d’environ 14 points de base. Pourtant, l’or n’a pas bénéficié de l’achat refuge attendu et a, au contraire, chuté de 2,8 %.
Il ne s’agit pas seulement d’un mouvement déroutant, mais aussi relativement rare dans l’histoire. La dernière fois qu’une tendance comparable est apparue remonte à la période de désendettement autour de 2008.
Stephen Innes, stratège macroéconomique réputé sur les marchés internationaux des changes et des matières premières, a écrit que cela ne signifie pas que le marché actuel répète la crise financière, mais rappelle plutôt aux investisseurs : lorsque l’attention du marché se déplace du fondamentaux macroéconomiques vers les bilans, l’endettement et la demande de liquidités, les relations traditionnelles de valorisation des actifs peuvent temporairement s’effondrer.
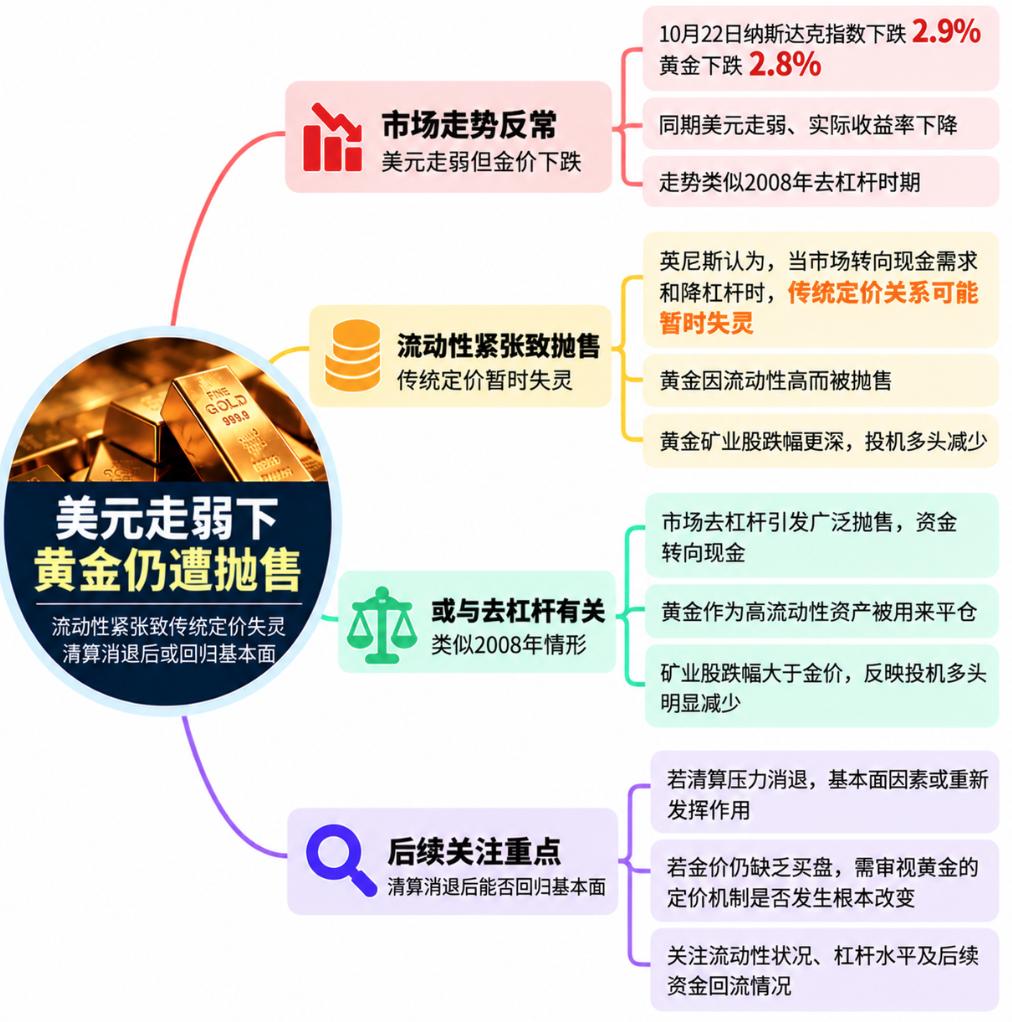
Le désendettement impacte la liquidité, l’or peut aussi devenir une cible de vente
Dans un contexte classique d’aversion au risque, la baisse des rendements réels, un dollar faible et la pression sur les marchés actions sont généralement favorables à l’or. Mais lorsque le marché entre dans une phase de désendettement rapide, la priorité des investisseurs n’est plus de rechercher le meilleur actif refuge, mais de mobiliser de la trésorerie, réduire l’exposition globale et satisfaire aux appels de marge.
Dans cet environnement, la liquidité prévaut souvent sur les fondamentaux.
Le marché de l’or est très liquide, ce qui fait habituellement son attrait pour les investisseurs. Mais quand les investisseurs ont un besoin urgent de liquidités, cet avantage peut aussi faire de l’or un actif facile à liquider, utilisé pour combler les besoins de trésorerie dans d’autres segments du portefeuille.
Ainsi, une baisse simultanée de l’or et des actions ne signifie pas que sa fonction de valeur refuge a disparu. Les inquiétudes liées à l’inflation, la baisse des rendements réels et les risques géopolitiques peuvent toujours soutenir l’or ; cependant, si la pression principale du marché résulte du désendettement forcé, les investisseurs peuvent également vendre des actifs auxquels ils croyaient auparavant.
Au cours des 20 dernières années, la relation entre l’or et les rendements des Treasuries américains a déjà connu des évolutions marquées. La corrélation entre les actifs n’est pas constante et, lorsque la liquidité et la pression sur les positions dominent, les modèles de marché habituellement suivis par les traders peuvent être temporairement invalidés.
Les actions aurifères chutent davantage, les capitaux spéculatifs se retirent à court terme
La performance des actions aurifères montre encore plus clairement que le choc actuel ne résulte pas seulement de la variation du prix de l’or.
Au cours du dernier mois, les actions minières d’or ont chuté d’environ 16,5 %, alors que l’ETF Nasdaq 100 (QQQ) n’a reculé que de 5,75 % sur la même période. Cependant, sur les trois derniers mois, les actions minières d’or font encore mieux que le Nasdaq d’environ 6 %.
Les actions du secteur minier ne subissent pas seulement l’influence du prix de l’or, mais portent aussi le risque du marché actions, ainsi que des pressions liées aux coûts de travail, d’énergie, de financement et d’exécution des projets. Lorsque la baisse du prix de l’or s’accompagne d’une réduction de l’exposition actions par les investisseurs, les titres miniers sont doublement impactés.
Par rapport à l’or physique, les actions du secteur minier peuvent également être plus facilement réduites par les investisseurs. Lorsque la priorité des participants du marché est de réduire l’effet de levier et de répondre aux appels de marge, ils ne vendent généralement pas seulement selon une logique d’investissement à long terme.
De ce fait, une chute de 20 %, voire 30 % des actions minières, n’est pas forcément incompatible avec la logique haussière à long terme de l’or. Cela reflète plutôt qu’en période de liquidation massive, les actifs actions exprimant une opinion haussière sur l’or peuvent être plus touchés que l’or lui-même.
Les données sur les positions apportent aussi une autre indication. Avec la baisse du prix de l’or, les positions spéculatives longues diminuent, ce qui montre qu’une partie des capitaux à court terme accumulés auparavant se retire. En revanche, la demande à long terme généralisée ne disparaît pas de la même manière.
Cependant, cela ne signifie pas que le marché a atteint son point bas. Innes écrit que la vente de type liquidation peut durer longtemps, et la baisse peut largement dépasser les niveaux raisonnables suggérés par les modèles de valorisation et la logique macroéconomique. Rentrer précipitamment au motif que la logique à long terme reste valide peut coûter cher à court terme.
L’enseignement de 2008 : la logique des fondamentaux peut momentanément s’effacer devant le besoin de liquidités
Au début de la crise financière de 2008, l’or avait aussi subi des ventes massives. À l’époque, les investisseurs avaient besoin de cash, et la bonne liquidité de l’or en faisait une source facile de financement. Les ajustements de politique monétaire provoqués par la crise, et la réaction plus marquée de l’or face à celle-ci, n’ont eu lieu que par la suite.
Cette expérience historique ne veut pas dire que le marché de 2026 suivra nécessairement la même trajectoire. Ce qui importe vraiment, c’est que suite au stress sur le marché, les actifs refuges traditionnels peuvent retrouver leur rôle, parfois avec un décalage temporel inquiétant.
Actuellement, l’évolution de l’or envoie effectivement un signal digne d’attention : baisse des taux nominaux et des rendements réels, dollar en repli, stress sur les marchés actions, mais l’or ne grimpe pas ; les actions minières subissent une correction plus sévère et les positions spéculatives se contractent.
Mais ces phénomènes signifient-ils que les fondamentaux de l’or ont fondamentalement changé, ou bien que le choc de liquidité à court terme a l'emporté sur la valorisation normale ? La réponse n’est pas encore claire aujourd’hui.
Si les investisseurs se retirent parce que la logique de la valeur à long terme de l’or a cessé d’être valide, la faiblesse devrait se refléter de façon généralisée sur tout le spectre de la demande. Selon Innes, la situation actuelle ressemble davantage à un violent ajustement de l’effet de levier et des positions spéculatives, les actions minières étant plus touchées puisqu’elles sont exposées à la fois au prix de l’or et au risque actions.
Cela n’a rien à voir avec un démantèlement total de la logique d’investissement fondamentale de l’or, c’est une toute autre dynamique.
Après la dissipation des ventes forcées, l’or pourra-t-il renouer avec sa logique traditionnelle de valorisation ?
Innes estime que le marché pourrait finalement retrouver progressivement un ordre de valorisation normal.
Dès que l’effet de levier sera purgé, la pression sur les marges apaisée et que les ventes forcées ne pèseront plus sur les prix de marché, les facteurs fondamentaux prendront généralement à nouveau le relais. Baisse des taux réels, affaiblissement du dollar, incertitudes macroéconomiques et géopolitiques accrues, tout cela pourrait de nouveau soutenir l’or.
Cependant, cette hypothèse devra être validée par le marché.
Si, une fois les ajustements de positions terminés, les taux réels continuent de reculer, le dollar reste faible mais que l’or n’arrive toujours pas à attirer de la demande, les investisseurs devront sérieusement se demander si des facteurs plus fondamentaux ne modifient pas la mécanisme de valorisation de l’or.
À l’inverse, si après la dissipation des pressions de liquidation, le prix de l’or recommence à réagir aux taux d’intérêt réels, au dollar et aux besoins de couverture, alors la chute récente s’explique davantage par un effet temporaire de la liquidité plus fort que les fondamentaux, et non par une remise en cause de la logique haussière de long terme. Innes indique :
“À court terme, je ne m’opposerai pas aveuglément à la vague de ventes forcées simplement parce que l’environnement macroéconomique semble favorable à l’or. De même, je ne conclurai pas que les règles du marché ont changé pour toujours parce qu’elles ne fonctionnent plus pendant quelques semaines.”
L’or n’a sans doute pas oublié ses anciennes règles, c’est simplement que les priorités du marché ont changé : pour l’instant, les investisseurs cherchent plutôt du cash que des actifs refuges. Seule la dissipation progressive de la pression sur les marges et des liquidations massives permettra de savoir si l’or peut renouer avec une valorisation selon les fondamentaux macroéconomiques traditionnels et si sa logique d’investissement à long terme demeure valide.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les dépenses en capital de l’IA influencent la vitalité économique de la Corée du Sud, la banque centrale avertit que les exportations pourraient diminuer de 100 milliards de dollars ! Pourquoi Goldman Sachs reste-t-il optimiste sur les actions coréennes et les deux géants du stockage ?
La banque centrale de Corée du Sud a averti qu'en cas de ralentissement des dépenses en intelligence artificielle, les exportations de puces du pays pourraient diminuer jusqu'à 100 milliards de dollars.

Les besoins de stockage des robots humanoïdes vont-ils augmenter de 20 fois en 5 ans ? Musk : Absurde, les robots auront des besoins de stockage "au-delà de tout", et l’intelligence supérieure les surpassera encore davantage.
Elon Musk classe l’intelligence super avancée séparément, affirmant que ses besoins en puissance de calcul dépassent largement ceux des robots et que près de 100 % de cette capacité sera déployée dans la computation spatiale lointaine. Parallèlement, le géant du stockage Micron place les robots humanoïdes et la conduite autonome au même niveau en tant que marchés principaux d’IA physique, reliant directement leurs besoins à sa gamme actuelle de produits de stockage à grande capacité et Haute Bande Passante.

« 72 % de tokens consommés mais seulement 27 % des dépenses »—la question clé du débat AI haussier vs baissier
Selon les données d'OpenRouter, la demande de token a explosé de 250 fois en 20 mois, mais 72 % du trafic se dirige vers les modèles open source les moins chers, ne représentant que 27 % des dépenses. Le prix du token s'effondre de 47 % chaque trimestre, tandis que le coût de location des GPU augmente simultanément de 160 %. L'argent va aux détenteurs de GPU et la facture est transférée aux actionnaires. Goldman Sachs estime que, étant donné l'absence de gains de productivité tangibles en dehors du secteur technologique, ce cycle de capitaux est en danger et la logique baissière domine.

Prix des cryptos
Plus


