
Institution : Le prix de l'or résiste à la tempête des obligations américaines au troisième trimestre, les risques de volatilité au quatrième trimestre ne doivent pas être négligés.

Huitong Finance, 13 octobre—— Invesco a publié ses dernières perspectives trimestrielles, montrant que l'or a enregistré une hausse de 3,7 % au troisième trimestre pour atteindre 4157 dollars, malgré des rendements obligataires américains à leur plus haut niveau depuis plus de vingt ans. Les rendements réels élevés continuent de peser sur le prix de l’or, mais la corrélation entre l'or et les taux réels s'est nettement affaiblie depuis 2022. Les achats d'or des banques centrales et la reprise des flux vers les ETF or apportent un soutien à long terme, toutefois les risques de volatilité demeurent pour le quatrième trimestre, avec la possibilité de ventes forcées d'or lors de mouvements extrêmes du marché.
Le marché de l'or continue de faire face à de multiples vents contraires : inflation élevée, augmentation des taux d'intérêt et rendement en hausse des obligations américaines. Malgré tout, le prix de l’or fait preuve d’une résilience remarquable, enregistrant une hausse notable au troisième trimestre alors que le rendement des obligations à long terme américaines atteignait un sommet inédit depuis 24 ans.
Les analystes de marché d’Invesco indiquent dans leurs perspectives trimestrielles que la pression inflationniste, la hausse des taux et des rendements, combinées à la demande structurelle d’or des banques centrales et à l’afflux de capitaux vers les ETF or, devraient continuer à dominer l’évolution du prix de l’or au cours des trois derniers mois de l’année. À court terme, la pression des rendements élevés et le soutien structurel à long terme coexistent, plaçant l’or à un moment clé, ballotté entre forces haussières et baissières.
L'or en hausse au troisième trimestre, la tempête obligataire américaine n’a pas fait vaciller
Les analystes d’Invesco soulignent que l’or a terminé fin septembre à 4157 dollars l’once, en hausse de 3,7 % ce trimestre. Ce rendement positif est d’autant plus méritoire que le marché obligataire mondial a connu de fortes ventes, les rendements des obligations américaines à long terme atteignant des niveaux jamais vus depuis plus de vingt ans. Le rendement des bons du Trésor US à 10 ans s'est établi à 5,28 % fin septembre, et celui à 30 ans à 5,63 %, les deux marquant un sommet de clôture depuis 2002.
Les analystes expliquent que la hausse des rendements obligataires, en particulier des rendements réels, accroît le coût d'opportunité de détenir un actif sans rendement comme l’or. Mais ils soulignent qu’au cours des dernières années, la corrélation historique entre l'or et les taux réels s’est nettement affaiblie. Depuis 2022, le lien historique entre l’or et les rendements réels s’est sensiblement réduit, l’année où les avoirs de réserve russes ont été gelés, poussant les banques centrales à acheter de l’or de façon continue quel que soit le prix, redéfinissant ainsi la logique traditionnelle de fixation du prix de l’or liée aux taux.
L’inflation demeure le principal risque à court terme, la Fed conserve une attitude restrictive
Pour les mois à venir, Invesco considère que le niveau toujours élevé de l'inflation reste le risque le plus important pour l'or à court terme, d'autant plus que la croissance économique continue de faire preuve d’une certaine résilience. Le rapport mentionne que la Fed a relevé ses taux de 25 points de base en septembre, plaçant la fourchette cible entre 3,75 % et 4 %. Les dernières projections économiques de la Fed laissent aussi présager au moins une autre hausse de taux cette année.
Cependant, Invesco note que les données de l’indice des dépenses de consommation (PCE) publiées fin septembre étaient inférieures aux attentes, réduisant nettement les anticipations de hausse des taux en octobre. Selon l’outil CME FedWatch, le marché estime actuellement la probabilité d'une hausse des taux plus tard en octobre à seulement 21 %. Il est donc très probable que la Fed maintienne ses taux inchangés lors de la réunion d’octobre, ses décideurs préférant attendre davantage de données économiques avant d’évaluer une hausse en décembre. Les analystes estiment que la persistance de pressions inflationnistes obligera la Fed à rester sur une trajectoire restrictive ; dans le même temps, Invesco souligne qu’une croissance économique plus robuste fait grimper les rendements obligataires, créant un défi supplémentaire pour les investisseurs en or.
Le risque fiscal s’intensifie, la pression sur l’offre de la dette américaine pourrait soutenir les rendements
Invesco note également que les préoccupations du marché concernant l'emprunt du gouvernement fédéral américain s'intensifient, la taille de la dette américaine dépassant les 40 000 milliards de dollars au troisième trimestre.
À mesure que le risque fiscal s'accumule, les investisseurs pourraient exiger une plus grande prime de risque pour détenir des obligations d'État à long terme, ce qui pourrait encore faire monter les rendements obligataires. Bien que l’augmentation de la prime de terme soit habituellement perçue comme un facteur pesant sur l’or, l’inquiétude sur la soutenabilité budgétaire pourrait également amener certains investisseurs à réévaluer le statut des obligations souveraines comme actifs sûrs, bénéficiant indirectement au rôle refuge de l’or.
Les positions des ETF repartent à la hausse, les achats des banques centrales atteignent un nouveau record
Malgré de nombreux défis, Invesco insiste sur la robustesse de la logique d’investissement fondamentale de l’or. Le rapport montre qu’en 2026, pendant la majeure partie de la période, les positions des ETF or physiques mondiaux ont continué à baisser, les prix élevés de l’or conjugués à des marchés actions dynamiques réduisant l’attrait de l’or pour la diversification de portefeuille. Mais cette tendance s’est brutalement inversée au troisième trimestre, les actifs sous gestion des ETF or mondiaux atteignant fin septembre leur plus haut niveau depuis 12 mois.
La demande des banques centrales constitue également un soutien important. Invesco cite les données du World Gold Council montrant que, au deuxième trimestre 2026, les achats d'or des banques centrales ont atteint un record historique pour la période comparée. Les gestionnaires de réserves prêtent une attention croissante aux risques géopolitiques et à la sécurité des réserves d'or, cette demande structurelle devant se poursuivre au quatrième trimestre. Selon Invesco, la diversification des réserves des banques centrales, l’incertitude géopolitique et le rebond de la demande d’investissement continueront à soutenir le prix de l’or, même si les taux élevés et les rendements obligataires élevés posent à court terme des défis notables.
Risque de volatilité persistant au T4, attention au risque de liquidité
Invesco reste optimiste quant aux perspectives de long terme de l’or, tout en alertant les investisseurs sur la nécessité de se préparer à une volatilité persistante au quatrième trimestre. Les analystes notent que si les marchés financiers restent fortement volatils, il ne serait pas étonnant que le prix de l’or fluctue, et ce, même si ces mouvements ne sont pas directement liés aux fondamentaux du métal précieux.
Lors de périodes de tensions importantes sur les marchés, même des investisseurs optimistes à long terme sur l’or pourraient être forcés de vendre leurs positions afin de répondre à des appels de marge ou compenser des pertes sur d’autres actifs de leur portefeuille. Ce risque doit être particulièrement surveillé par ceux qui ont accumulé d’importants gains latents lors de la montée du prix de l’or de ces dernières années. Malgré cela, Invesco reste convaincu que les achats continus des banques centrales visant à diversifier leurs réserves continueront d’apporter un soutien structurel à l’or.
Conclusion
Dans l’ensemble, l’or se situe actuellement à la croisée des vents macroéconomiques négatifs de court terme et des soutiens structurels de long terme. L’inflation élevée, les taux d’intérêt et les rendements obligataires continueront de peser sur le prix de l’or au quatrième trimestre, mais les achats constants des banques centrales, le retour des capitaux vers les ETF or et les incertitudes fiscales et géopolitiques forment des forces acheteuses de long terme difficilement ébranlables. Invesco conseille aux investisseurs de garder confiance tout en restant alertes face à la volatilité, car en période de secousses importantes sur le marché, l’or pourrait ne pas totalement jouer son rôle de valeur refuge. À court terme, l’orientation du prix de l’or dépendra en grande partie des données sur l’inflation et de la trajectoire de politique monétaire de la Fed. Le véritable soutien, cependant, provient de la tendance profonde à la refonte du système de réserves mondiales.
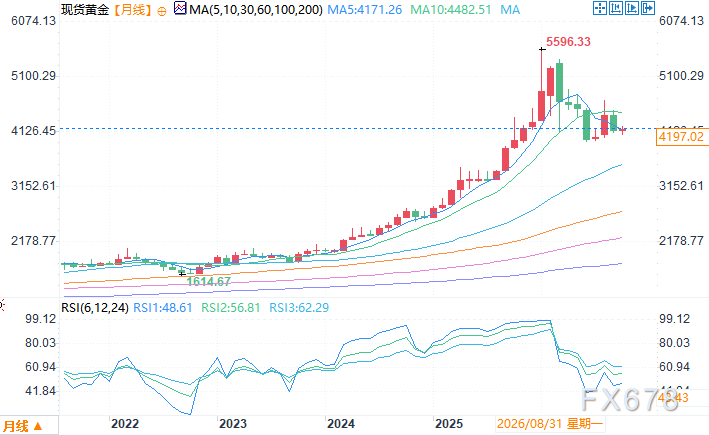
Graphique mensuel de l’or au comptant Source : Easy Huitong
Fuseau horaire de l’est asiatique, 13 octobre à 13h21 Or Spot : 4197,42 USD/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le gouverneur de la Fed, Waller : La flambée des rendements des obligations américaines contribue à freiner la demande, les investissements dans l'IA deviennent un moteur de l'inflation.
Les rendements des obligations américaines à long terme ont fortement augmenté, contribuant à freiner la demande dans des secteurs sensibles aux taux d'intérêt, tels que l'immobilier et l'automobile, jouant ainsi un rôle similaire à celui d'une politique monétaire restrictive.
Les attentes de hausse des taux de la Banque centrale du Japon ce mois-ci se refroidissent ! Selon des sources, une nouvelle augmentation pourrait avoir lieu dès décembre.
Selon des sources proches du dossier, les responsables de la Banque centrale du Japon sont enclins à s’opposer à une rare série d’augmentations consécutives des taux d’intérêt ce mois-ci, mais envisagent toujours la possibilité d’une nouvelle hausse dès décembre.
Prix des cryptos
Plus


