
Les actions américaines approchent de leurs sommets historiques, mais les institutions restent préoccupées ! Un associé de Goldman Sachs : Ne vous opposez pas au marché

Alors que le marché des actions américaines s’approche de ses sommets historiques, la divergence structurelle à l’intérieur du marché atteint des niveaux extrêmes et le climat d’inquiétude parmi les investisseurs institutionnels s’intensifie.
Wilson, partner chez Goldman Sachs, reste optimiste dans son dernier rapport, recommandant aux investisseurs de ne pas s’opposer à la forte concentration du marché et estime que les actions ont encore du potentiel de hausse d’ici la fin de l’année. Cependant, plusieurs stratèges, notamment à l’intérieur de Goldman Sachs mais aussi chez Morgan Stanley, Bank of America et d'autres institutions, expriment leur désaccord : selon eux, l’environnement macroéconomique devient plus complexe, le secteur technologique n’est plus un moteur de croissance évident, et les risques s’accumulent sur le marché.
Le cœur de ce conflit entre acheteurs et vendeurs réside dans le fait que la croissance des bénéfices aux États-Unis repose lourdement sur un très petit nombre de valeurs, que la largeur du marché continue de se dégrader, tandis que la volatilité sur le marché obligataire et l’incertitude sur les prix de l’énergie pourraient à tout moment rompre cette stabilité apparente.
Une croissance des bénéfices extrêmement concentrée, deux actions portent un tiers des gains
Le niveau de concentration des bénéfices au sein du marché américain atteint le sommet de ce cycle.
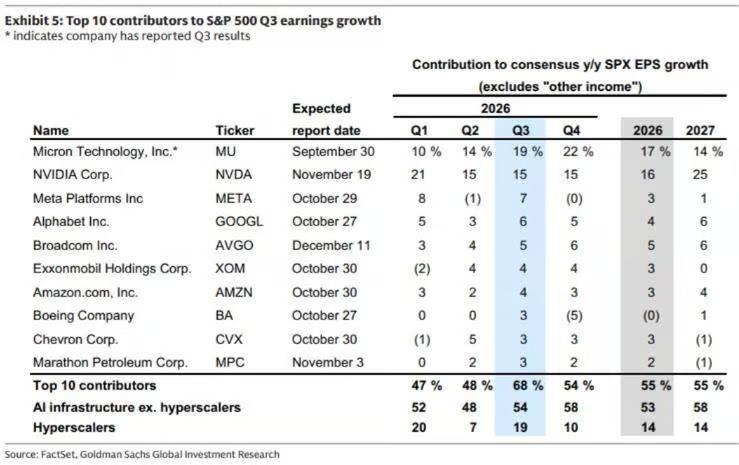
Selon Ben Snider de Goldman Sachs dans le "US Weekly Kickstart : aperçu de la saison des résultats du troisième trimestre 2026", la croissance des bénéfices par action (EPS) du S&P 500 ce trimestre devrait atteindre 27%, un maximum pour ce cycle, avant de ralentir progressivement au cours des trois trimestres suivants.
Fait encore plus marquant, la source de cette croissance est extrêmement concentrée : cette saison, les dix valeurs les plus performantes du S&P 500 devraient représenter 68% de la croissance de l’EPS, contre 48% au trimestre précédent ; parmi elles, seulement Micron Technology et Nvidia apportent la moitié de ces 68%, soit respectivement 19% et 15% de toute la croissance de l'EPS du S&P 500. Autrement dit, la contribution d’un fabricant de puces de stockage excède à elle seule la somme des bénéfices de Meta, Alphabet et Amazon.
Parallèlement, la croissance médiane de l’EPS des actions du S&P 500 est passée de 14% à 9% et la marge de profit diminue de 15,1% à 14,7%. Selon les données de Snider, si la tendance actuelle se poursuit, la croissance globale des bénéfices du marché tombera dans la fourchette basse à un chiffre d’ici au deuxième trimestre 2027, qui correspondra justement à la période de comparaison où les géants de la tech avaient enregistré environ 150 milliards de dollars de "revenus divers" liés à la réévaluation de leurs placements, soit 12% de l’EPS du S&P 500.
Largeur du marché en détérioration, la majorité des titres en forte correction
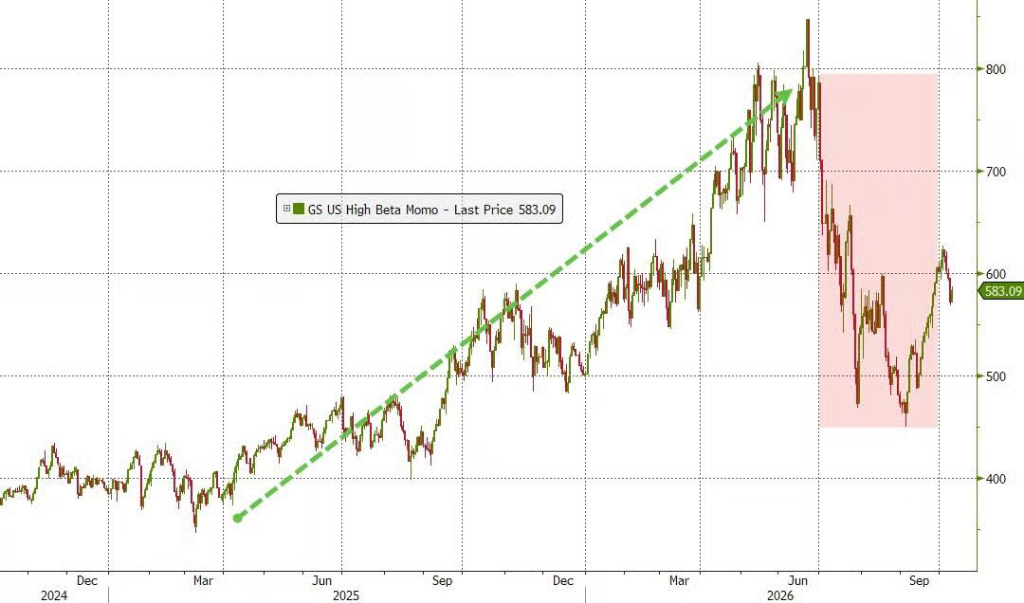
Bien que les indices soient proches de leurs plus hauts, le fossé en leur sein devient de plus en plus marqué.
Selon Charlie McElligott, stratège de Nomura, 85% des titres du S&P 500 ont reculé de plus de 10% par rapport à leurs sommets, et 59% ont chuté de plus de 20%. Les statistiques de Tuteja de Goldman Sachs sont encore plus parlantes : depuis le 27 août, l’indice S&P 500 a progressé de 1,3%, alors que, hors valeurs liées à l’IA, il a chuté de 5,2% sur la même période.
Cette divergence existe aussi en Europe mais dans une moindre mesure. Les dix plus grands composants de l’indice Euro Stoxx 600 représentent 17% de la pondération de l'indice, contre près de 40% pour le S&P 500 : la largeur du marché européen reste ainsi proche de sa moyenne historique.
Divergences au sein des institutions, nombreux avertissements sur les risques baissiers
Face à ces problèmes structurels, les investisseurs institutionnels ne partagent pas tous le même diagnostic, et des divergences frappantes apparaissent même au sein de Goldman Sachs.
Tuteja, stratège chez Goldman Sachs, déclare : "À ces niveaux, le couple risque/rendement des secteurs technologie/IA s’est inversé. L’environnement macro devient clairement difficile et les positions sur l’IA et les grandes valeurs technologiques ne constituent plus un vent favorable." Il met en avant un risque à court terme : si l’indice des prix à la consommation (CPI) dépasse les attentes et oblige la Fed à remonter les taux, tous les secteurs connaîtront des pressions baissières sur le court terme.
Mike Wilson, de Morgan Stanley, avait déjà averti d’une chute potentielle de 10% du S&P 500 vers 7100 points, et soulignait que la dégradation de la largeur du marché "doit être corrigée d’une façon ou d’une autre", la variable clé restant la volatilité sur le marché obligataire.
Michael Hartnett de Bank of America révèle, pour la semaine se terminant le 7 octobre, une entrée nette dans les fonds monétaires de 166,4 milliards de dollars, le niveau hebdomadaire le plus élevé depuis avril 2020, résumant les conditions nécessaires d’un retour des capitaux vers les actions en cinq mots : "pas de baisse de taux, pas de réduction des positions." Tant que la Fed maintient son cycle de hausse, la fenêtre temporelle de retour pourrait être retardée.
McElligott chez Nomura note que la seule forme visible de panique sur le marché des options est la crainte d’un rallye important ("right tail risk") : la skew des options call sur le S&P 500 est à son 99,6e percentile. Mais il avertit également : si les taux continuent de monter, combinés à la hausse des prix de l’énergie, le marché pourrait basculer rapidement vers un mode "panique de croissance".
Le partenaire de Goldman Sachs reste haussier mais les conditions clés sont incertaines
Face à ces scepticismes, Wilson, partenaire chez Goldman Sachs, maintient son scénario haussier et expose son cadre logique.
Selon Wilson, tant que les investissements en capital liés à l’IA ne ralentissent pas nettement, il ne faut pas anticiper une forte baisse des taux ; mais si les prix de l’énergie se stabilisent, la pression vendeuse sur les obligations sera atténuée, ouvrant ainsi la voie à une hausse des actions d’ici la fin de l’année. Il conseille aux investisseurs "de ne pas s’opposer à la concentration extrême du marché, qui pourrait même s’accentuer."
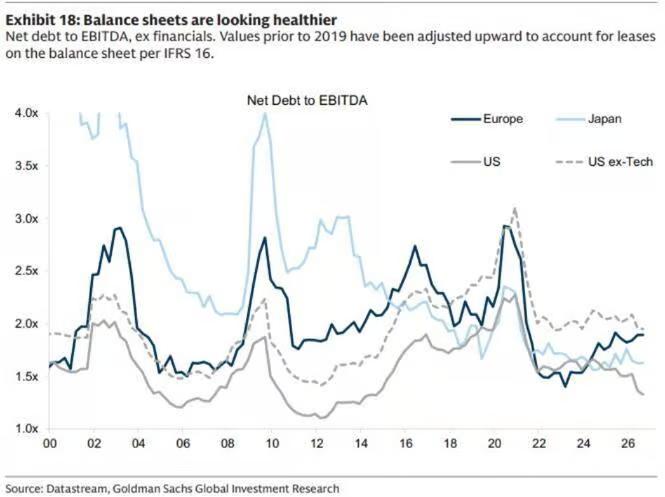
Wilson prévoit que l’augmentation des investissements des hyperscalers (géants du cloud computing) atteindra un pic ce trimestre, le consensus de marché envisageant une hausse de 116%, et la croissance des commandes en suspens dans le cloud étant encore plus élevée. Il estime que le leadership du marché va migrer des fournisseurs d’infrastructures ("vendeurs de pelles") vers les plus grands dépensiers de l’IA qui commencent à générer un retour sur investissement.
Cependant, ce scénario optimiste repose sur deux conditions majeures : d’une part, la poursuite de la forte croissance des investissements dans l’IA implique le maintien de taux d’intérêt élevés, ce qui constitue précisément le scénario positif selon Goldman Sachs ; d’autre part, la hausse espérée à la fin de l’année dépend de la stabilité des prix de l’énergie, alors que le cours du Brent atteint déjà 103 dollars, que 63% de la capacité du Golfe du Mexique est à l’arrêt à cause des ouragans, et que la situation liée aux attaques de pétroliers par l’Iran près du détroit d’Ormuz reste tendue.
La structure du marché recèle des risques, une stabilité fragile en attente d’éclaircissement
Dans l’ensemble, le marché américain des actions présente actuellement un équilibre fragile.
Deux titres représentent un tiers de la croissance des bénéfices, la croissance atteint son sommet ce trimestre, et les achats marginaux dépendent fortement de capitaux structurels précis – on serait tenté de dire que, plutôt qu’un ressort prêt à bondir, cette situation ressemble davantage à un calme précaire où les mouvements du crédit et des taux n’ont pas encore complètement reflué vers le marché actions.
Cependant, comme le rappelle la conclusion de l’article : les "fantômes" pessimistes se sont trompés tout au long de l’année.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le gouverneur de la Fed, Waller : La flambée des rendements des obligations américaines contribue à freiner la demande, les investissements dans l'IA deviennent un moteur de l'inflation.
Les rendements des obligations américaines à long terme ont fortement augmenté, contribuant à freiner la demande dans des secteurs sensibles aux taux d'intérêt, tels que l'immobilier et l'automobile, jouant ainsi un rôle similaire à celui d'une politique monétaire restrictive.
Les attentes de hausse des taux de la Banque centrale du Japon ce mois-ci se refroidissent ! Selon des sources, une nouvelle augmentation pourrait avoir lieu dès décembre.
Selon des sources proches du dossier, les responsables de la Banque centrale du Japon sont enclins à s’opposer à une rare série d’augmentations consécutives des taux d’intérêt ce mois-ci, mais envisagent toujours la possibilité d’une nouvelle hausse dès décembre.
Prix des cryptos
Plus


