
Le rendement des bons du Trésor américain continue d’augmenter et la largeur du marché boursier américain continue de se détériorer, mais les indices boursiers américains restent résistants à la baisse. Quelle sera la prochaine étape ?

Le marché boursier américain est en train de vivre une rare déchirure interne. La hausse des rendements, la détérioration continue de l’ampleur du marché et l’élargissement des spreads de crédit contrastent avec la résilience de l’indice S&P 500, laissant acheteurs et vendeurs dans une impasse et exacerbant la nervosité ambiante.
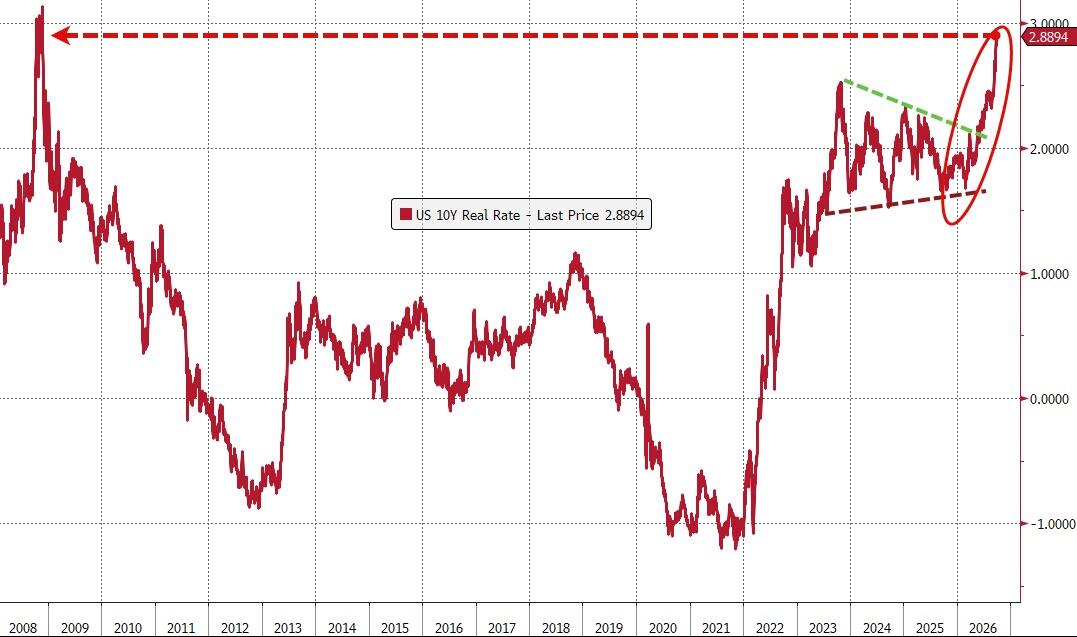
Mercredi, Rich Privorotsky, responsable du bureau de trading delta unique chez Goldman Sachs, a déclaré franchement que la vitesse de la hausse des taux américains était "devenue trop sévère pour être ignorée" et que la hausse mensuelle des taux réels figurait parmi les pires depuis 2013. Il a averti que la flambée de la volatilité des taux d’intérêt comprime la capacité d’intermédiation du risque à Wall Street, et que la pression supportée par le marché actions est en réalité bien plus lourde que ce que la surface des indices suggère.
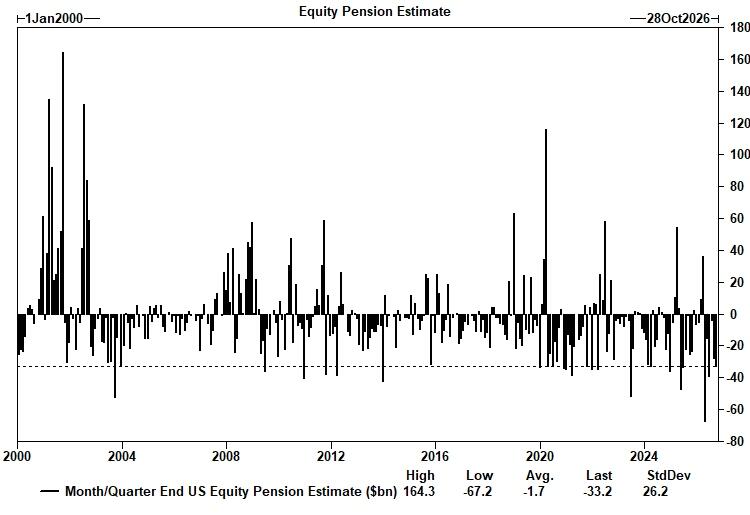
Parallèlement, les pressions de rééquilibrage de fin de trimestre approchent : Goldman Sachs estime que les fonds de pension vont vendre près de 33 milliards de dollars d’actions d’ici la fin du mois, un montant quasi-record, tandis que les stratégies systématiques CTA devraient vendre plus de 5,3 milliards de dollars de contrats à terme Russell 2000 la semaine prochaine. L’accumulation de ces deux vagues de ventes rend la direction du marché d’autant plus incertaine.
Jonathan Krinsky, stratège chez BTIG, indique que les échanges avec ses clients "restent similaires ces dernières semaines, mais la fréquence et l’anxiété augmentent de jour en jour". Une question centrale domine : le découplage entre la largeur du marché, les mouvements de taux et le S&P 500 n’est plus tenable, mais personne ne sait de quelle manière cette divergence va se résorber.
Derrière la robustesse de l’indice, des fissures béantes
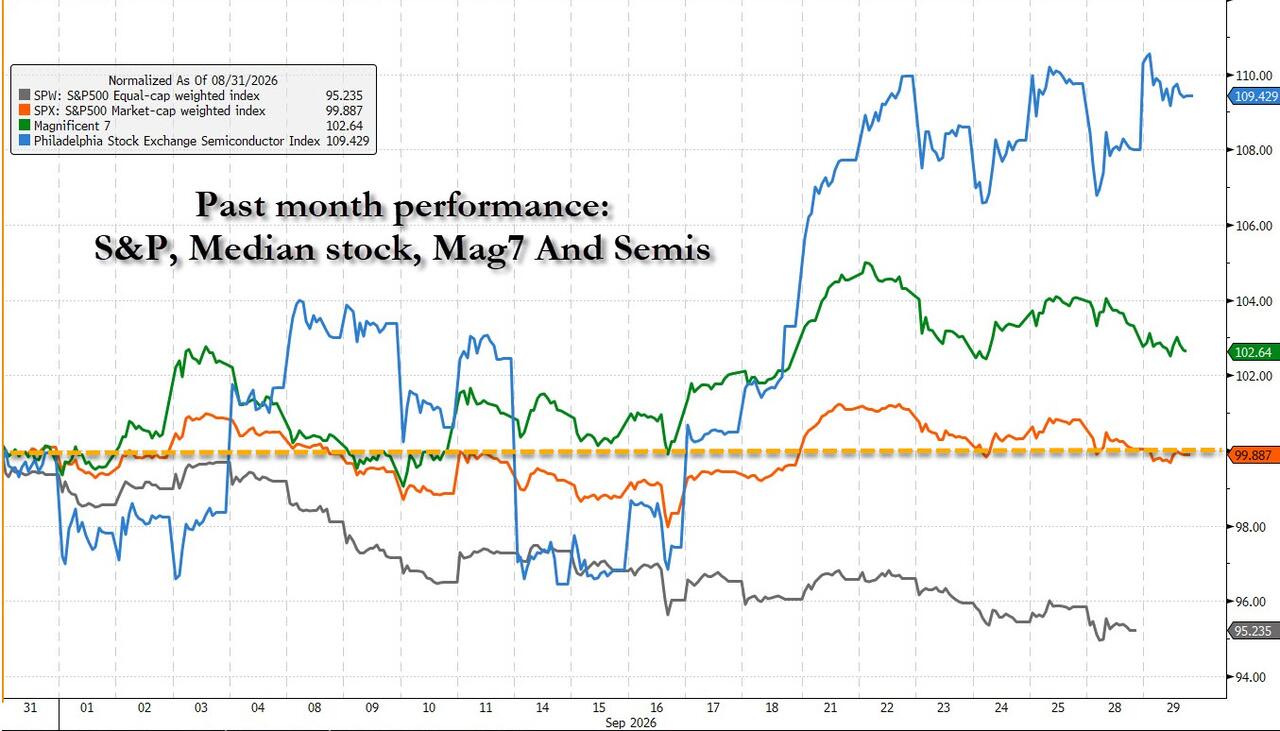
Le S&P 500 stagne depuis un mois, mais sous cette apparence de calme, les dégâts structurels s’accumulent rapidement.
Krinsky souligne que si l’indice S&P 500 est resté stable, la performance médiane des actions a chuté de 4,5% sur la période, la stabilité de l’indice ne tenant qu’à la hausse de quelque 10% du secteur des semi-conducteurs. L’indice Nasdaq 100 a également stagné depuis la mi-août, mais seuls 10 titres y ont progressé de plus de 10%, tandis que 23 ont chuté de plus de 10%. Les stratégies de "break-out buying" et de poursuite de momentum échouent, tandis que de plus en plus d’actions subissent de fortes et durables corrections.
La tendance des valeurs de moyenne capitalisation est particulièrement préoccupante. Elles ont discrètement franchi à la baisse leur moyenne mobile à 200 jours, cumulant plus de 8% de perte depuis leurs récents sommets. De plus, le nombre d’actions de la Bourse de New York atteignant de nouveaux plus bas sur 10 séances de suite surpasse celui des nouveaux plus hauts, un signal historiquement précurseur de tensions plus larges sur les marchés.
Privorotsky de Goldman Sachs corrobore ce constat : "La douleur est évidente sous la surface des indices – les small caps, les financières et autres secteurs sensibles aux taux souffrent bien plus que la tranquillité apparente des leaders technologiques ne le laisse deviner."
Goldman Sachs : la vitesse de la hausse des taux a franchi un seuil critique
Dans le débat actuel, l’analyse de Goldman Sachs s’avère déterminante. Privorotsky affirme que si les marchés actions ont jusque-là "fait preuve d’une résilience impressionnante", la vitesse de la hausse des taux réels déclenche aujourd’hui un signal d’alarme.
Leur cadre analytique montre que lorsque les taux augmentent de plus de deux écarts-types, la Bourse réagit – ce n’est pas le niveau absolu des taux qui compte, mais bien leur vélocité. Ce seuil critique a désormais été franchi. L’augmentation mensuelle des taux réels se situe parmi les pires périodes depuis 2013.
Privorotsky a également observé une "étrange asymétrie dans les comportements de prix" : lorsque les cours du pétrole et les taux évoluent positivement ensemble, le marché ne réagit guère au risque taux ; mais au moindre rebond du pétrole, les taux subissent immédiatement une pression haussière. Selon lui, les anticipations d’inflation à 5 et 10 ans restent guidées par le prix de l’énergie mais, dans le choc de taux actuel, une part significative de la hausse vient des taux réels, et non des anticipations d’inflation.
Sa conclusion est sans ambages : "Je peux être extrêmement optimiste concernant l’intelligence artificielle et sa rapidité de développement, mais à l’heure actuelle, en l’absence de résolution des questions énergétiques et de taux, cet optimisme est presque vide de sens." Le raisonnement est simple : maîtriser le prix du pétrole aide à contenir les taux d’intérêt, et la stabilisation des taux permettrait une reprise plus large du marché actions.
Pressions de rééquilibrages de fin de trimestre et ventes CTA : une double menace
Au-delà des pressions fondamentales, les ventes techniques vont se concentrer à la fin du trimestre.
Goldman Sachs estime que les fonds de pension devront vendre près de 33 milliards de dollars d’actions (11 milliards en fin de mois et 22 milliards en fin de trimestre), et acheter pour un montant équivalent d’obligations. Ce volume se situe au 97e centile des estimations sur les trois dernières années, et au 98e centile depuis janvier 2000, frôlant ainsi les records historiques.
En parallèle, selon le modèle CTA de Goldman Sachs, dans l’hypothèse où les prix restent stables, les stratégies systématiques devraient céder un solde net d’environ 5,3 milliards de dollars de contrats à terme Russell 2000 sur la semaine à venir, l’une des plus importantes estimations de ventes des six dernières années.
Privorotsky s’avoue "tactiquement séduit" par ce scénario, pensant que les facteurs de fin de trimestre et de fin de mois devraient soutenir les actifs de duration, mais il reconnaît que le principal dilemme réside dans le choc frontal entre l’achat d’obligations par les fonds de pension pour se rééquilibrer, et les ventes d’indices par les CTA ; reste à savoir qui clignera des yeux en premier d’ici la fin du trimestre.
Impasse entre haussiers et baissiers : qui cédera en premier ?
Selon Krinsky, la situation actuelle ressemble à un bras de fer entre haussiers et baissiers, sans qu’aucun camp n’ait pour l’instant eu raison.
Les haussiers estiment que la purge sur la largeur du marché est suffisante et qu’un fort rebond est possible à tout moment ; les taux pourraient aussi chuter subitement. Les baissiers rétorquent que la détérioration du breadth, la hausse continue des rendements et l’élargissement des spreads rendent impossible une invulnérabilité durable du S&P 500.
Krinsky lui-même penche du côté baissier, tout en notant une exception tactique sur le secteur des services aux collectivités (XLU). Il remarque qu’après un RSI sous 35, XLU affiche 100% de hausse sur les 5 séances suivantes, pour une progression moyenne de 2,7% – le ratio risque/rendement est donc attractif.
Sa conclusion : ce découplage ne se résorbera pas de manière douce, comme l’espèrent les haussiers, "nous pensons que cela ne prendra fin que lorsque les derniers résistants finiront par céder et rompre à la baisse."
Le marché du crédit commence déjà à manifester des tensions que la volatilité actions refuse d’intégrer : le crédit default swap à haut rendement (HY CDX) a grimpé à son plus haut niveau depuis avril, alors que le VIX était alors à 19,23, bien au-dessus du niveau actuel de 16,35. Cette divergence représente peut-être le signal d’alerte le plus clair pour la suite.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'introduction en bourse à 2 000 milliards de dollars d'Anthropic révèle ses faiblesses : 47 % de ses revenus dépendent d'Amazon et de Google, et pour chaque dollar gagné, 16 cents sont reversés.
Selon le prospectus d’Anthropic, en 2025, 47 % de ses revenus transiteront par les plateformes cloud d’Amazon et de Google, une hausse significative par rapport aux 11 % de 2023. Pour chaque dollar de revenu généré via ces plateformes cloud, environ 16 cents doivent être versés aux plateformes en tant que frais de distribution, soit un total annuel d’environ 351 millions de dollars. En outre, ces deux géants jouent quatre rôles à la fois : investisseurs d’Anthropic, fournisseurs de puissance de calcul, distributeurs et concurrents directs.
La course à la puissance de calcul en IA s'intensifie ! Anthropic révèle un accord de 84,5 milliards de dollars, bien supérieur à l'estimation de mai. Le moteur de croissance de l'IA chez SpaceX (SPCX.US) accélère à nouveau.
Selon les rapports, Anthropic a accepté de payer à SpaceX des frais de puissance de calcul proches du double de l’estimation précédente.
Prix des cryptos
Plus


