
Perspectives sur l’or : risque d'un fort rebond après une lourde chute de l’or au comptant

Huitong Network, 29 septembre —— L'or a subi une forte chute en raison de solides facteurs fondamentaux, mais l'historique des tendances montre qu'un état de survente extrême en unités de quatre heures peut déclencher une forte reprise à contre-courant.
Cette semaine, le marché des métaux précieux a connu une session tragique, divers métaux précieux affichant des baisses massives, figurant parmi les plus importantes de l'histoire. 
L’or a chuté de plus de 4 %, l’argent de plus de 5 %, tandis que le platine et le palladium ont plongé respectivement de près de 3,5 % et 5 %. Pour l’or, il s’agit de la 88ème plus grosse chute journalière depuis la tenue des statistiques en 1968, les autres métaux précieux ayant également enregistré de fortes baisses ensuite.
Comme mentionné dans l’article précédent, l’environnement macroéconomique actuel est extrêmement défavorable aux métaux précieux : ces derniers ne produisent aucun revenu d’intérêts, la détention physique engendre des coûts de stockage, et ils sont principalement libellés en dollar américain.
L’évolution du rendement réel américain le confirme. Bien qu’à court terme, la corrélation entre le rendement réel et l’or ne soit pas très forte, sur une échelle de temps plus large, la divergence entre les deux est évidente.
Le rendement réel à 10 ans des États-Unis, qui représente le rendement réel que les investisseurs peuvent obtenir une fois les anticipations moyennes d’inflation du marché pour la prochaine décennie déduites, a désormais atteint 2,85 %, son plus haut niveau depuis novembre 2008, et se classe au 22e rang des clôtures quotidiennes les plus élevées depuis le début des statistiques en 2003. Cette phase de hausse s’est aussi révélée extrêmement rapide : sur une base déjà historiquement élevée, le rendement réel s’est encore accru de 51 points de base au cours des 20 dernières séances.
Même si le signal des TIPS américains (obligations indexées sur l’inflation) peut être influencé par les effets résiduels des anciennes politiques d’assouplissement quantitatif de la Fed, il est difficile, face à un rendement réel sans risque aussi élevé, de tirer une conclusion haussière pour les métaux précieux (voire les actifs à risque au sens large).
Pour l’or, le problème est très simple : lorsque les investisseurs peuvent obtenir près de 3 % de rendement réel sur les obligations d’État américaines, l’or, considéré comme un actif refuge traditionnel, n’offre ni intérêt ni rentabilité et est valorisé en dollars américains. Comment peut-il rivaliser ?
Une fois ce point compris, il est facile de saisir pourquoi l’or rencontre autant de difficultés dans l’environnement actuel.
L’or a subi de grandes pressions de ventes, soutenu par des logiques fondamentales solides. Mais si l’environnement macroéconomique est une chose, l’entrée du prix en territoire de survente extrême en est une autre.
Bien qu’il n’y ait pas encore de signaux catalyseurs pour atténuer la pression baissière sur le marché des métaux précieux, l’expérience historique montre qu’une forte reprise à contre-courant n’est pas totalement à exclure.
Sur le graphique de quatre heures de l’or, l’indicateur RSI à 14 périodes est déjà en territoire de survente extrême, l’indicateur ATR-50 élargi est aussi dans une zone extrême, et le dernier prix de clôture se trouve sous la bande inférieure de Bollinger.
L’étude des graphiques historiques montre qu’après l’apparition de ces conditions techniques similaires, le prix de l’or connaît souvent un rebond significatif.
Pour éviter tout jugement purement subjectif, l’article a analysé rétrospectivement les données historiques et effectué un backtesting des performances des prix après des situations de survente similaires par le passé.
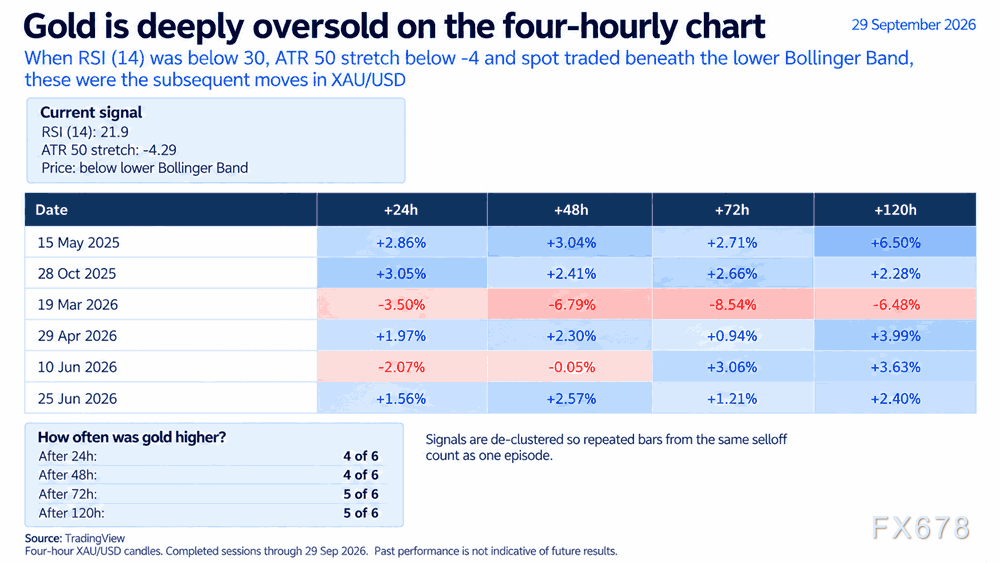
Le backtesting a utilisé des critères fixes et simples : sur un intervalle de quatre heures, un RSI à 14 périodes inférieur à 30, un indicateur ATR-50 inférieur à -4, et le cours de l’or sous la bande inférieure de Bollinger.
Selon ce standard, six cas indépendants similaires ont été enregistrés dans l’histoire.
Dans quatre cas sur six, le prix de l’or a progressé 24 heures après ; dans quatre cas aussi sur six, hausse au bout de 48 heures ;
À 72 heures et 120 heures, dans cinq cas sur six, le prix de l’or a affiché une hausse.
La seule exception notable s’est produite en mars de cette année : à ce moment, la pression vendeuse s’est poursuivie et le prix de l’or a continué de baisser. Chaque grande vague de ventes massives a son contexte propre, et celle-ci se distinguait par une spéculation haussière extrêmement forte sur l’or dans les marchés modernes, atteignant un sommet de 5500 $/once, avant l’éclatement de la bulle et la chute qui a suivi.
Ce cas illustre que les schémas historiques ne se répètent pas forcément exactement. Mais globalement, il existe encore une possibilité de rebond à court terme du prix de l’or, même si la tendance à long terme reste baissière.
4115 dollars, la première frontière cruciale pour l’or entre haussiers et baissiers
La chute de lundi a été extrêmement forte, plusieurs supports ont été cassés, et le prix de l’or lutte aujourd’hui au-dessus du support de 4115 $/once.
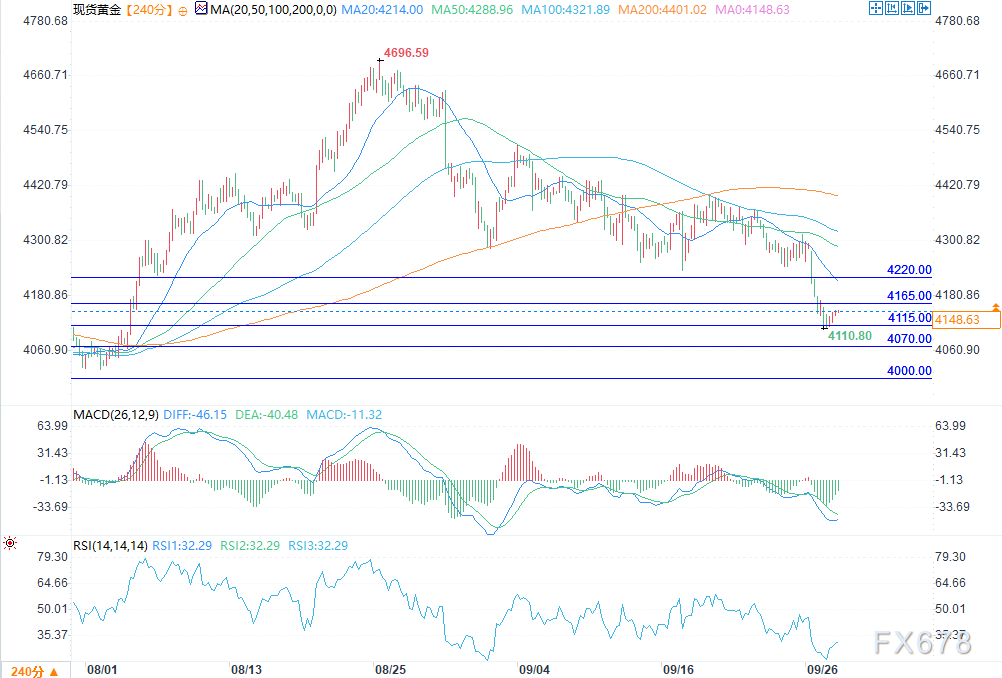
(Or spot en 4 heures, source : Yihuitong)
Ce niveau de prix est désormais le principal seuil d’observation pour les traders de l’or.
Si la tendance baissière se poursuit, le prochain objectif clé en cas de baisse sera de 4070 $/once, niveau ayant servi de résistance et de support entre fin juillet et début août de cette année ;
En-dessous, sous les 4000 $, une zone de support plus solide apparaîtra : le plus bas de la fin juillet à 3996 $ marque la limite supérieure de la zone, la limite inférieure étant le point bas atteint plus tôt cette année à 3943 $.
À l’inverse, si le prix de l’or rebondit à contre-courant à partir de 4115 $, il visera d’abord le sommet de la fin juillet à 4165 $, puis le prochain seuil de résistance à 4220 $.
Pour que la reprise s’établisse durablement autour de 4220 $, il faudra souvent un événement macroéconomique majeur, suffisant du moins à compenser partiellement les pressions baissières résultant de la hausse du rendement des obligations américaines et du raffermissement du dollar.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
OpenAI défie Meta : lancement de l’assistant personnel d’IA Dots, abonnement premium à 500 dollars par mois, soit 5 fois le tarif de la version avancée de Muse
Pour concurrencer Muse de Meta et gagner des parts de marché, OpenAI a lancé Dots, un agent d’IA « toujours en ligne ». Dots fonctionne grâce au modèle Astra de version GPT-6, capable de gérer de manière proactive des tâches telles que la recherche, la programmation ou la rédaction de documents pour le compte des utilisateurs. Le même jour, OpenAI a également lancé le modèle GPT-6.1 Sol, dont les performances s’approchent de celles d’Astra, mais dont le prix standard par token ne représente qu'un cinquième de celui d’Astra. Après l’annonce de Dots, le cours de Meta a connu une brève baisse avant de repartir à la hausse et de clôturer en hausse de 3,24 %.
Les offres d'emploi JOLTS aux États-Unis en août tombent à leur plus bas niveau depuis 5 mois, décevant les attentes pour le troisième mois consécutif
En août, le nombre d'offres d'emploi aux États-Unis est tombé à 7,079 millions, en dessous des prévisions des économistes qui tablaient sur 7,228 millions. Dans le secteur de l'immobilier et de la location, les offres d'emploi n'ont atteint que 50 000, soit une baisse de près de moitié par rapport au mois précédent. Le taux de démissions est resté à 1,9 %, égalant le niveau le plus bas depuis 2020. Le ratio entre le nombre d'offres d'emploi et le nombre de chômeurs est revenu à 1,0. Selon l'analyse, le nombre net d'embauches implicite de l'enquête JOLTS est resté inférieur au rapport sur l'emploi non agricole (rapport NFP) pour le troisième mois consécutif, signalant un risque substantiel de baisse pour les données du NFP attendues ce vendredi.
Prix des cryptos
Plus


