
Les institutions abaissent les prévisions du prix moyen de l’or à court terme, affirmant que celui-ci reviendra à 5 000 dollars au deuxième trimestre de l’année prochaine.

Huitong Finance, 29 septembre—— Les tensions au Moyen-Orient font grimper les prix du pétrole et les rendements des obligations américaines, tandis que l’or et l’argent enregistrent une forte baisse, franchissant tous deux des seuils de soutien critiques. BMO a revu à la baisse ses prévisions de prix à court terme pour l’or et l’argent, mais a significativement relevé son estimation des prix centraux à long terme, estimant que la dépréciation monétaire et les achats d’or par de grandes nations asiatiques sont des facteurs structurels qui affaiblissent l’impact des rendements réels sur le cours de l’or. L’argent, impacté par les avancées technologiques de réduction de la consommation de ce métal dans le photovoltaïque, souffre d’une demande industrielle en baisse et devrait sous-performer l’or dans la période à venir.
Les tensions au Moyen-Orient faisant monter le prix du pétrole, les inquiétudes sur l’inflation repartent de plus belle sur le marché, renforçant les anticipations de relèvement des taux d'intérêt plus agressives, ce qui pèse sur le marché des métaux précieux. Le rendement des obligations américaines à 10 ans a dépassé 5,20 %, atteignant un plus haut de 20 ans, l’or et l’argent franchissant tous deux des points de soutien cruciaux. La montée des rendements obligataires accroît le coût d’opportunité de détenir des métaux précieux sans rendement et affaiblit la demande d’investissement pour ceux-ci.
Malgré l’accumulation des facteurs négatifs à court terme, BMO Capital Markets a publié ses prévisions mises à jour pour le quatrième trimestre,
Prévisions du cours moyen de l’or à court terme revues à la baisse, objectif long terme fortement relevé
En abordant le dernier trimestre 2026, les analystes matières premières de BMO abaissent les attentes pour le prix de l’or à trois mois, mais deviennent significativement plus optimistes sur la tendance à long terme. Dans une mise à jour publiée lundi 28 septembre, la banque prévoit un prix moyen de l’or au quatrième trimestre autour de 4 650 dollars l’once, soit une baisse de 2 % par rapport à la précédente estimation de 4 750 dollars. L’institution ajuste également le calendrier,
La plus grande modification de ces prévisions concerne la valorisation à long terme : cette banque canadienne rehausse son estimation moyenne à long terme à 4 000 dollars l’once, un bond de 29 % par rapport à l’objectif précédent de 3 100 dollars. Les analystes notent que le rendement des obligations américaines indexées sur l’inflation (TIPS) a explosé, alors que de nombreuses banques centrales entrent à peine dans un cycle de relèvement des taux — et que de telles révisions semblent contre-intuitives. Mais
Deux grandes dynamiques influent sur le prix de l’or, qui s’émancipe peu à peu des rendements réels
Selon BMO, malgré des prévisions à court terme revues à la baisse, le reste de l’année 2026 présente toujours un risque de hausse asymétrique pour l’or.
Les analystes rappellent que l’or occupe désormais une position privilégiée dans l’allocation d’actifs ; à mesure que les métaux précieux se décorrèlent des rendements réels, la dépréciation monétaire et la dédollarisation deviennent les moteurs principaux, offrant une trajectoire de hausse lente mais ordonnée pour le métal jaune. La dynamique du prix de l’or en fin d’année sera déterminée par deux logiques opposées : d’un côté, le “trade dépréciation monétaire”, où la hausse des taux et des primes de terme reflète des inquiétudes quant à la soutenabilité des finances publiques — ce qui est favorable à l’or ; de l’autre, le “trade du coût d’opportunité” traditionnel, où la progression des taux pèse sur l’or, ces deux forces jouant en sens inverse.
Pour les analystes, les prises de parole hawkish actuelles de la Fed restaurent temporairement la crédibilité de la politique monétaire en calmant les primes de terme. Mais la crainte d’une dépréciation monétaire peut facilement ressurgir ; sauf nouvelle flambée du pétrole, le biais sur l’or reste haussier, maintenant la prévision moyenne à 4 650 dollars pour le quatrième trimestre.
L’argent sous pression à court terme, la technologie de réduction du contenu d’argent modifie fondamentalement l’équilibre offre/demande
L’argent fait face à des vents contraires similaires à l’or à court terme ; bien que l’incertitude reste forte, BMO estime qu’une remontée du cours de l’or jouera en faveur de l’argent. Pour le quatrième trimestre, BMO anticipe un prix moyen de l’argent autour de 67,40 dollars l’once sur trois mois, en baisse par rapport à la prévision précédente de 71,40 dollars. L’institution pense que la hausse de l’argent ralentira début 2025, avec une prévision moyenne à 69,30 dollars au premier trimestre, contre 73,50 dollars auparavant.
Selon les analystes, dans le secteur de l’argent, la mise en œuvre de procédés d’économie de matière progresse plus vite qu’attendu, la croissance du photovoltaïque ralentit, et l’équilibre offre/demande industriel s’assouplit — ce qui devrait entraîner, sur les prochains trimestres, une sous-performance de l’argent par rapport à l’or. Sur le long terme, BMO relève son estimation moyenne de l’argent à 47 dollars l’once, soit une hausse de 31% par rapport aux 36 dollars précédents. Le principal moteur du cours de l’argent en fin d’année restera la demande industrielle du secteur photovoltaïque.
Avant 2025, le secteur photovoltaïque estimait que les bénéfices de la réduction de l’utilisation d’argent étaient largement épuisés, mais début janvier de cette année, son prix a dépassé 120 dollars l’once, invalidant cet avis. Plusieurs entreprises du secteur en Chine ont alors lancé des initiatives pour réduire l’usage de l’argent, en employant des grilles métalliques plus fines, en diminuant la part de pâte d’argent, en augmentant le ratio de cuivre de substitution et en développant des pâtes argent/cuivre. Ces technologies sont désormais en cours de déploiement, amenant le marché à réviser fortement à la baisse la consommation d’argent par unité sur le long terme.
Conclusion
En résumé, la flambée du pétrole liée au conflit au Moyen-Orient, combinée à la hausse des rendements des obligations américaines de long terme, a entraîné un violent repli de l’or et de l’argent à court terme, cassant des supports techniques majeurs. BMO révise à la baisse ses prévisions de court terme pour l’or et l’argent au quatrième trimestre, mais relève nettement ses objectifs de long terme, plaidant que le déséquilibre budgétaire, la dépréciation monétaire et la puissance d’achat continue des grandes économies asiatiques affaiblissent peu à peu l’influence des rendements réels sur l’or. Sur l’argent, la généralisation des technologies d’économie de matière dans le photovoltaïque continue de restreindre la flexibilité de la demande industrielle, gênant davantage l’argent face à l’or pour la prochaine période.
Le principal enjeu pour la suite sera d’observer si la prime de terme sur la dette américaine repart à la hausse, ainsi que la rapidité de l’adoption des technologies de réduction d’argent dans la filière photovoltaïque. Les investisseurs doivent surveiller de près l’évolution des taux américains, la demande d’or physique dans les grandes nations asiatiques et les innovations industrielles dans le secteur photovoltaïque.
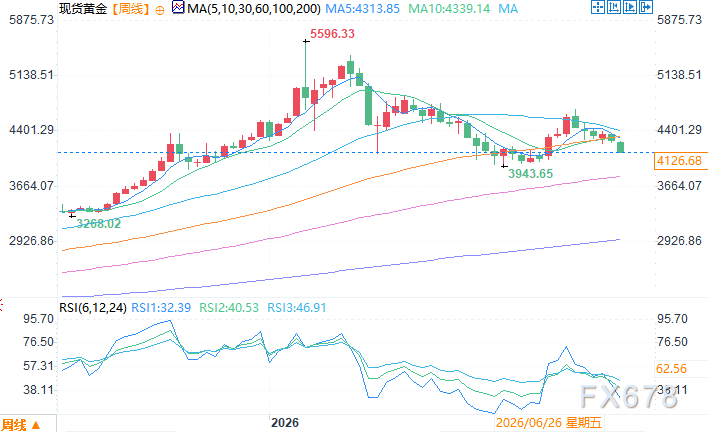
Graphique hebdomadaire du cours spot de l’or, source : Yihuitong
Fuseau horaire UTC+8, 29 septembre 13:08, or spot coté à 4 128,68 dollars l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
SpaceX(SPCX.US) Starship atteint l’orbite pour la première fois, Wall Street unanimement optimiste : la location de puissance de calcul ouvre de nouvelles perspectives d’imagination pour la valorisation
La raison pour laquelle Wall Street est optimiste n'est pas Starship, mais la « puissance de calcul dépassant Starlink » : l'activité de puissance de calcul de SpaceX pourrait dépasser Starlink dès le premier trimestre 2027.
Les négociations entre les États-Unis et l'Iran influencent le marché, les contrats à terme du Nasdaq passent en hausse, les rendements des obligations américaines fluctuent à des niveaux élevés, tandis que l'or et le pétrole augmentent ensemble.
L'indice mondial MSCI a chuté de 0,2 %, atteignant son niveau le plus bas depuis le 18 septembre. Les contrats à terme sur le Nasdaq sont repassés en hausse, après avoir reculé de 0,5 % précédemment. Le rendement des obligations d'État américaines à 10 ans, qui avait atteint lundi son plus haut niveau depuis 2007, a de nouveau augmenté de 1 point de base, à 5,25 %. Le prix du Brent a progressé de 1,2 % pour atteindre 99 dollars ; l'or au comptant a augmenté de 0,7 % à 4 145 dollars l’once.
Le ministre des Finances japonais réaffirme son inquiétude : la sous-évaluation du yen est un « gros problème ». Il collaborera étroitement avec les États-Unis pour maintenir l’ordre sur le marché des changes.
La ministre japonaise des Finances, Kaori Katayama, a déclaré que la faiblesse du yen reste une question de préoccupation constante. Le Japon et les États-Unis continueront à maintenir des contacts étroits afin de préserver le bon fonctionnement des marchés des changes.
Prix des cryptos
Plus


