
Le retour des ETF rencontre la liquidation des CTA : qui fixe le prix de l’or ?

Forex News le 23 septembre—— Le mercredi 23 septembre, l'or au comptant a reculé pendant la séance américaine pour atteindre environ 4300 dollars, avec une baisse d'environ 1,2 % sur la journée. La semaine dernière, la Réserve fédérale américaine a relevé la fourchette cible du taux des fonds fédéraux de 25 points de base à 3,75 % - 4,00 %, marquant ainsi la première hausse de taux en 2023. Le graphique à points montre que la majorité des membres penchent pour au moins une nouvelle hausse cette année. Mardi, le président de la Fed de Richmond, Barkin, a déclaré que la situation économique "si elle a changé, c'est pour devenir réelle", rappelant que les droits de douane et le choc énergétique ne se sont pas atténués comme prévu.
Le mercredi 23 septembre, l'or au comptant a reculé pendant la séance américaine pour atteindre environ 4300 dollars, avec une baisse d'environ 1,2 % sur la journée. La semaine dernière, la Fed a relevé la fourchette cible du taux des fonds fédéraux de 25 points de base à 3,75 % - 4,00 %, marquant ainsi la première hausse de taux de 2023. Le graphique à points indique que la plupart des membres privilégient au moins une nouvelle hausse cette année. Mardi, le président de la Fed de Richmond, Barkin, a déclaré que la situation économique "si elle a changé, c'est pour devenir réelle", rappelant que les droits de douane et le choc énergétique ne se sont pas atténués comme initialement anticipé.
L'indice du dollar évolue autour de 100,9, le rendement des obligations américaines à deux ans tourne autour de 4,79 %. Le pétrole brut West Texas Intermediate oscille autour de 90 dollars, et les contacts diplomatiques relatifs au détroit d'Ormuz n'ont pas encore permis de rétablir un passage vérifiable. L'or fait simultanément face à la hausse du coût de détention et à deux forces rivales : les flux de capitaux officiels et d'investissement à long terme qui reviennent. Sa volatilité des prix revient donc à l'intersection de la tarification croisée de l’évolution des taux, des flux de capitaux et de la prime géopolitique.
Comment la redéfinition du taux directeur recompose le coût de détention
La valorisation à court terme d’un actif sans rendement obéit principalement aux taux d'intérêt réels et aux conditions de liquidité en dollars. Dans son communiqué du 16 septembre, la Fed qualifie toujours l'inflation de "persistante" et précise que cette hausse de taux vise à atteindre plus rapidement l'objectif de 2 %. Selon le graphique à points, 16 des 18 membres envisagent au moins une nouvelle hausse de 25 points de base en 2023, et 4 membres en projettent deux supplémentaires. La probabilité implicite de relèvement de taux en octobre, selon les contrats à terme sur les Fed Funds, se situe autour de 53 % à 54 %. Le consensus du marché se concentre sur le moment du "prochain relèvement", pas sur un changement de politique vers l’assouplissement monétaire.
Barkin s’est exprimé de façon plus directe le 22 septembre. Il a souligné que l’inflation dépasse l’objectif depuis plus de cinq ans, l’indice des prix des dépenses de consommation personnelle a augmenté de 3,7 % en glissement annuel en juillet, et le noyau de 3,3 %, plus de 60 % des sous-segments augmentant toujours de plus de 3 % sur un an. Il a souligné : « Les chocs réputés en décroissance ne se sont pas avérés temporaires ni uniques. De nouveaux droits de douane apparaissent, les conflits au Moyen-Orient perdurent. » Il a également averti que l’inflation élevée actuelle risque de transmettre ses effets sur les anticipations d’inflation future. Par conséquent, le rendement des obligations américaines à deux ans a grimpé à environ 4,79 %, proche des niveaux observés en 2024. Pour l'or, il ne s'agit pas seulement d'un discours émotionnel mais d'une revalorisation de ses coûts de détention : la hausse du taux réel à court terme augmente le coût d’opportunité de détenir un métal sans rendement, rendant la valorisation à court terme plus sensible à l’indice du dollar et aux anticipations des taux d’intérêt.
Il est cependant nécessaire de noter que le marché a déjà intégré en partie la direction de la politique monétaire dans les prix. Ryan McKay, stratège chez TD Securities, écrit : « Le marché a déjà pris en compte davantage de relèvements de taux. Tout écart par rapport à ce seuil élevé ne fera qu’accroître la résilience haussière de l’or. » Cela signifie donc que les prix intègrent une trajectoire restrictive, et si les statistiques à venir devaient être inférieures à cette trajectoire, le taux d’actualisation baisserait.
L'écart temporel entre capitaux longs, achats officiels d'or et positions systémiques
Le renforcement du plancher de l'or ces deux dernières années est principalement dû à une demande à plus long terme, et non à des mouvements spéculatifs quotidiens. L'enquête 2026 du Conseil mondial de l'or sur les réserves officielles montre que 89 % des banques centrales interrogées estiment que les réserves officielles mondiales d’or augmenteront dans les 12 prochains mois, 45 % prévoient d'accroître leur propre stock, un record pour l'enquête. 74 % des sondés estiment que la part du dollar dans les réserves mondiales baissera dans les cinq prochaines années. Au deuxième trimestre 2026, les achats nets officiels d’or dans le monde ont atteint 289 tonnes, une reprise nette par rapport aux 57 tonnes du premier trimestre, pour un total de 345 tonnes au premier semestre.
McKay résume les évolutions récentes ainsi : des investisseurs à plus long terme reviennent, permettant à l’or de résister dans un environnement de taux plus élevés. Il note également que des fonds systématiques tels que Commodity Trading Advisor ont réduit récemment leurs positions nettes, allégeant modérément leur position longue avant la réunion de septembre, et que les positionnements mécaniques sont aujourd’hui relativement neutres. Ces deux types de capitaux répondent à des règles de gestion différentes : les flux officiels et les ETF examinent la structure des réserves, le niveau central des taux réels et la solidité budgétaire, tandis que les capitaux systématiques se basent sur la pente des moyennes mobiles et la volatilité. Il est fréquent, avant et après les réunions de politique monétaire, que les positions systématiques s’aplatissent, la profondeur du retrait étant alors déterminée par les flux ‘allocation’. C’est la somme de ces deux types de flux qui explique pourquoi l’or corrige lors du relèvement des taux mais ne revient pas systématiquement dans la zone de faible volatilité observée auparavant.
L’observation la plus pertinente est de savoir si ces flux peuvent être indépendamment vérifiés : évolution de la part des ETF or en Amérique du Nord et en Europe, réserves des coffres de Londres, positions nettes gérées sur les contrats à terme. La réalité des flux précède la narration. Toute tentative de traduction immédiate des scénarios d’investissement de long terme en positionnement actuel serait une erreur d’échelle temporelle.
La structure de volatilité sur le graphique 4 heures
Sur le graphique de l’or au comptant en unité de 240 minutes, la bande médiane de Bollinger se situe à environ 4348 dollars, la bande supérieure à 4392 dollars, la bande inférieure à 4305 dollars. Les cours évoluent sous la bande médiane, proches de la bande inférieure. Dans la fourchette, on note un point bas temporaire à 4235 dollars, puis une remontée accompagnée d’un nouveau sommet annoté à 4399 dollars, suivie d’une nouvelle correction vers 4291 dollars.
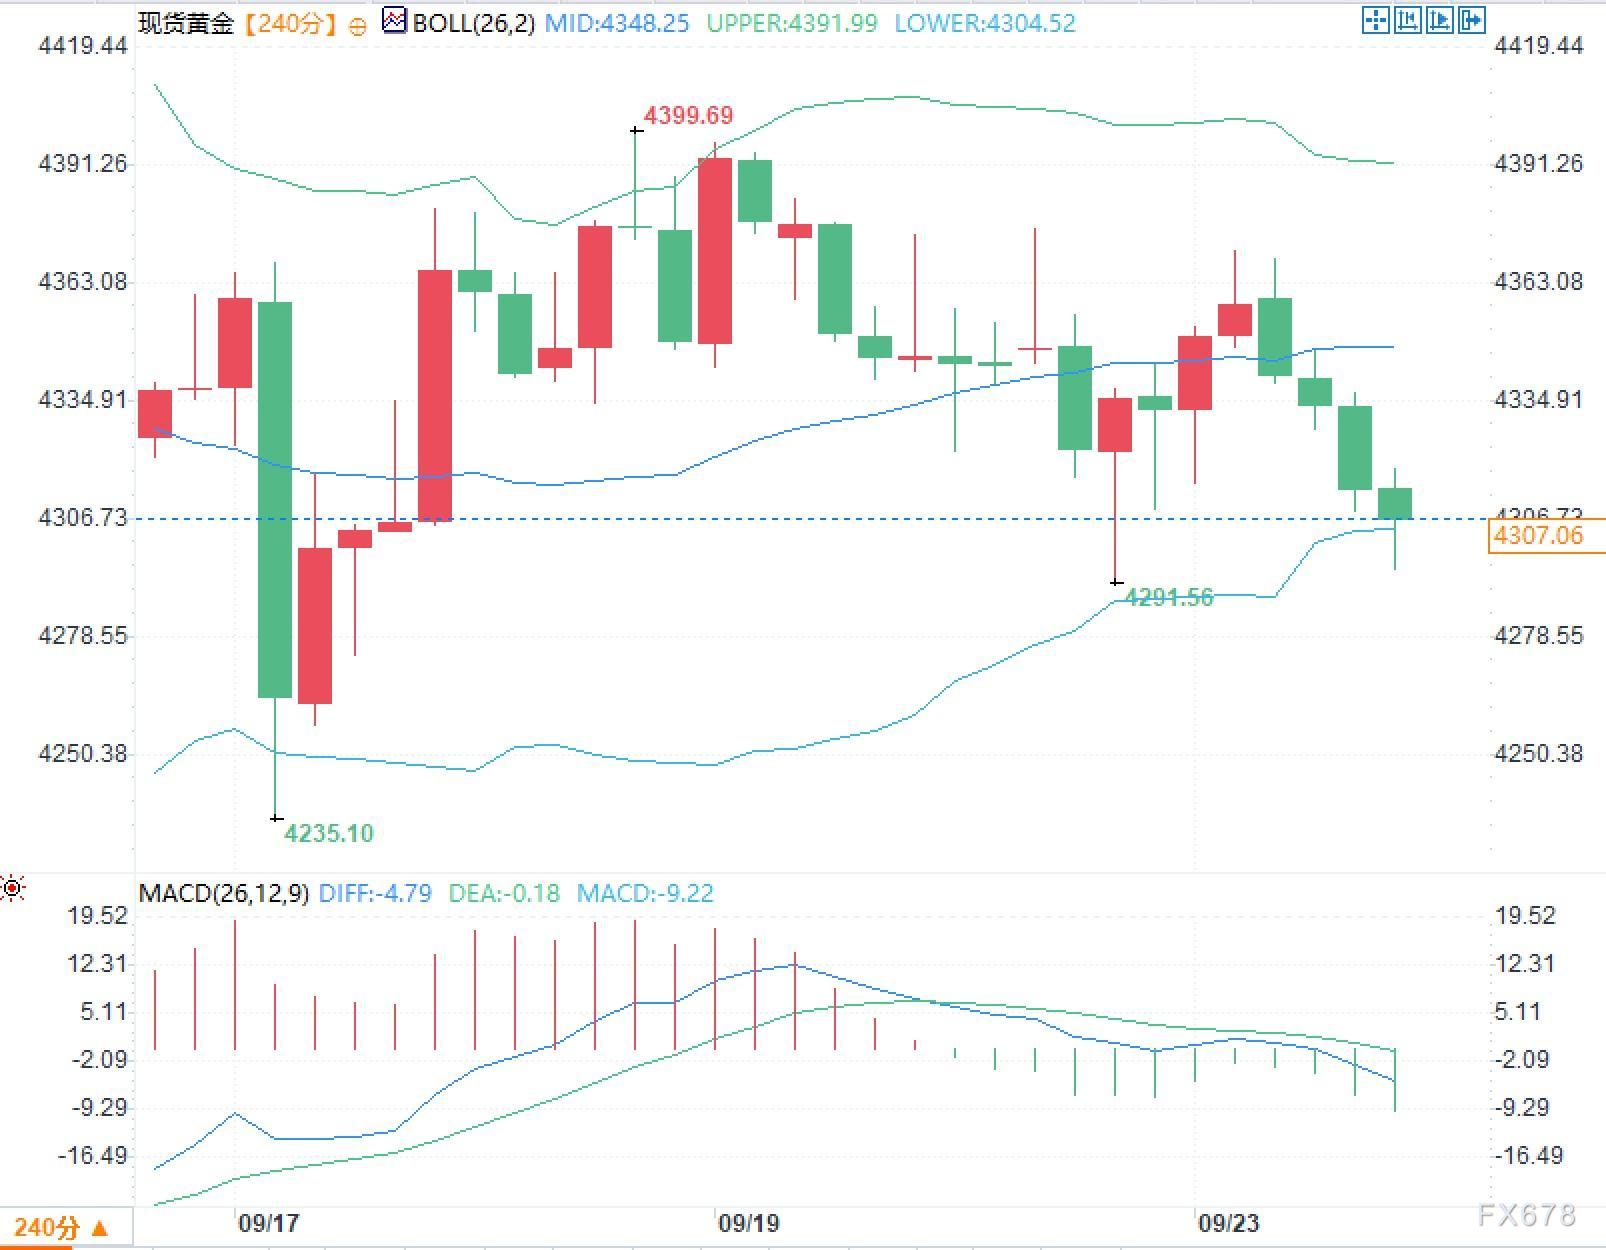
La bande supérieure droite de Bollinger s’aplatit légèrement, la bande inférieure remonte, la largeur de la bande se réduit après une période d’expansion, indiquant une baisse de la volatilité pour cette unité de temps. Le MACD affiche un DIFF autour de -4,79, un DEA autour de -0,18, avec un histogramme à environ -9,22, les deux courbes étant sous le zéro et l’histogramme restant dans la zone négative.
Croisements entre canal énergétique, anticipations d’inflation et prime sur les métaux
Le pétrole brut West Texas Intermediate évolue autour de 90 dollars, le Brent vers les 100 dollars. Les deux prix restent sensiblement au-dessus des 72 dollars de février 2026 avant le conflit, mais ont reculé par rapport aux sommets au-dessus de 100 dollars. Pendant l’Assemblée générale de l’ONU à New York, des officiels américains et des représentants iraniens ont eu un contact d’environ trois heures. Le ministre iranien des Affaires étrangères, Aragchi, a transmis aux émissaires américains des conditions pour la réouverture du détroit d’Ormuz, comme la levée du blocus maritime, le dégel des avoirs bloqués, ainsi qu’un cessez-le-feu sur plusieurs fronts de « résistance ». La formulation des conditions n’implique pas un rétablissement immédiat du passage. Le suivi du trafic maritime montre que la fréquentation commerciale du détroit reste nettement en deçà des niveaux de cent navires par jour d’avant le conflit.
La baisse des prix de l’énergie atténue la pression marginale de l’inflation importée, mais Barkin a déjà déplacé le débat au-delà du simple « prix du pétrole » pour l’étendre à une diffusion plus large de l’indice des prix. Dès lors que la majorité des sous-indices de l’inflation dépassent 3 %, il sera difficile de baisser rapidement les taux simplement à cause du repli du pétrole. L’or, dans cette chaîne, est valorisé sur trois plans : la réalisation ou non de la trajectoire des taux, la pérennité de la demande de réserves officielles et une nouvelle tarification du risque extrême de coupure du canal énergétique.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


