
Le prix spot de l’or repasse au-dessus de 4400 dollars, deux grandes banques d’investissement définissent le repère du « milieu de marché haussier » pour l’or

Finance et Change, 10 septembre—— L'or a rebondi de façon volatile lors de la séance asiatique ce jeudi, mais reste bloqué sous les 4 450 dollars, les haussiers demeurant prudents avant les chiffres de l'inflation. Le dollar souffre de l'appréciation du yen, ce qui procure un support à l'or ; cependant, la flambée des prix du pétrole à un sommet de trois mois et l'escalade des tensions irano-américaines augmentent les risques d'inflation, alors que la Banque centrale européenne, la Banque du Japon et la Reserve Bank of Australia sont toutes sous pression pour relever leurs taux, limitant ainsi le potentiel haussier de l'or.
Jeudi (10 septembre) durant la séance asiatique, l'or au comptant est brièvement passé sous les 4 400 dollars l'once pour approcher les 4 390 dollars, avant de renouer avec une tendance haussière, s'éloignant ainsi du plus bas hebdomadaire atteint la veille.
Cependant, le prix de l'or n'a toujours pas franchi la résistance clé des 4 450 dollars, les acheteurs restant hésitants avant la publication des données américaines sur l'inflation.
L'évolution du dollar dépend du CPI, à l'approche de la décision de la FED
Des stratégistes de renom soulignent que les chiffres du CPI américain pour le mois d'août, publiés vendredi, sont « le principal facteur déterminant pour la décision de taux de la FED le 16 septembre ».
Selon eux, « si les données du CPI surprennent à la hausse, cela ancrera quasiment une hausse de taux en septembre et dopera le dollar ; si les chiffres sont modérés, cela renforcera les arguments en faveur d'un statu quo, soumettant le dollar à des pressions de repricing plus accommodantes ».
À l'heure actuelle, les marchés intègrent environ 60 % de probabilité pour une hausse des taux lors de la réunion de la FED les 15-16 septembre, un pari stimulé par le solide rapport sur l'emploi américain publié vendredi dernier.
En outre, les risques d'inflation attisés par des prix de l'énergie durablement élevés renforcent également les attentes d'un resserrement monétaire immédiat de la FED.
Les prix du pétrole conjugués aux risques géopolitiques sous-tendent cette logique. Le cours du brut a atteint plus tôt dans la journée un sommet de trois mois, dans un contexte de tensions accrues entre les États-Unis et l'Iran : ce dernier aurait attaqué 10 navires près du détroit d'Ormuz, après que les États-Unis ont annoncé avoir coulé cinq pétroliers iraniens près du Golfe d'Oman et de l'île de Kharg.
Cela accentue les inquiétudes quant à une interruption durable de l'approvisionnement pétrolier du Moyen-Orient, ce qui soutient les prix du pétrole et conforte le besoin de politique plus restrictive de la part des grandes banques centrales.
En effet, les traders anticipent pleinement une hausse de 25 points de base de la Banque centrale européenne plus tard dans la journée, ainsi que celle de la Banque du Japon lors de sa réunion des 17-18 septembre. Par ailleurs, la Reserve Bank of Australia envisage elle aussi un relèvement potentiel des taux d'ici la fin du mois.
Rendements américains élevés et vigueur du yen pèsent sur le dollar
Les rendements des obligations américaines restent sur des niveaux élevés après une annonce décevante du Trésor sur ses opérations de rachat.
Le Trésor américain a fait savoir qu'il porterait ses rachats d'obligations de 10 à 20 ans de 2 à 6 milliards de dollars, alors que la presse rapportait des attentes de marché d'au moins 10 milliards de dollars.
Cependant, la vigueur du yen stimulée par des anticipations hawkish concernant la Banque du Japon a contraint les acheteurs de dollars, ce qui demeure un facteur clé de soutien aux prix de l'or.
L'affaiblissement généralisé du dollar offre donc une base solide à l'or, tandis que les anticipations de resserrement monétaire à l'échelle mondiale, stimulées par le risque d'inflation, limitent parallèlement le potentiel haussier du métal précieux.
Opinions des institutions
La division Recherche de Goldman Sachs maintient dans un récent rapport son objectif de cours pour l'or au comptant à 4 900 dollars l'once d'ici fin 2026.
Les analystes Lina Thomas et Daan Struyven notent que, bien qu’il existe une consolidation temporaire des cours, la tendance haussière devrait se poursuivre au second semestre. Le principal facteur de soutien provient des achats continus d’or par les banques centrales dans le cadre de la diversification de leurs réserves : elles devraient acheter en moyenne 50 tonnes par mois d’ici 2026, soit bien plus qu’avant 2022. La révision à la baisse du rythme de resserrement de la FED devrait aussi diminuer les vents contraires pour l'or. En parallèle, les opérations de couverture via les produits dérivés aurifères pourraient accroître la volatilité à court terme, augmentant le risque dans les deux sens, mais aussi l’espace de hausse.
Goldman Sachs estime que la correction actuelle s’apparente à une phase de consolidation au sein d’un marché haussier et non à la fin de la tendance, identifiant un solide support autour de 4 000 dollars, et recommande d'accumuler sur repli.
JP Morgan révise ses prévisions de prix moyen de l’or au troisième trimestre 2026 à environ 4 300 dollars, montant à 4 500 dollars au quatrième trimestre, avec un biais baissier sur le risque.
La banque souligne que la demande dans certains segments clés (dont l'intérêt de certains investisseurs) faiblit temporairement, tandis que la sensibilité de l'or aux évolutions des taux réels se renforce, ce qui pourrait limiter l'appréciation à court terme. Si la FED devait relever ses taux plus tôt en raison de données surchauffées, les marges de progression de l’or seraient d’autant plus réduites. Cependant à moyen-long terme, la vision reste positive, considérant l’actuelle correction comme une pause temporaire dans un cycle haussier pluriannuel, les achats des banques centrales, une reprise de la demande physique et des besoins structurels devant favoriser la hausse de l’or jusqu'en 2027.
JP Morgan met en avant que dès que les incertitudes macroéconomiques s’éclairciront, la demande pourrait retrouver de l’élan, et faire passer la médiane de prix de l’or à des niveaux plus élevés.
Résumé
L'or au comptant s’échange actuellement au-dessus de 4 400 dollars, sans avoir pu franchir la résistance clé des 4 450 dollars, les haussiers demeurant prudents avant les données sur l’inflation.
Le dollar, affaibli par la vigueur du yen, apporte un support de base à l’or ; toutefois, des attentes hawkish des banques centrales mondiales, alimentées par le risque inflationniste (Banque centrale européenne, Banque du Japon, Reserve Bank of Australia), limitent son potentiel d'appréciation.
Les chiffres du CPI américain publiés vendredi seront déterminants pour la décision de taux de la FED en septembre : des données solides soutiendraient le dollar et pèseraient sur l’or, des chiffres modérés pourraient propulser l’or au-delà de 4 450 dollars.
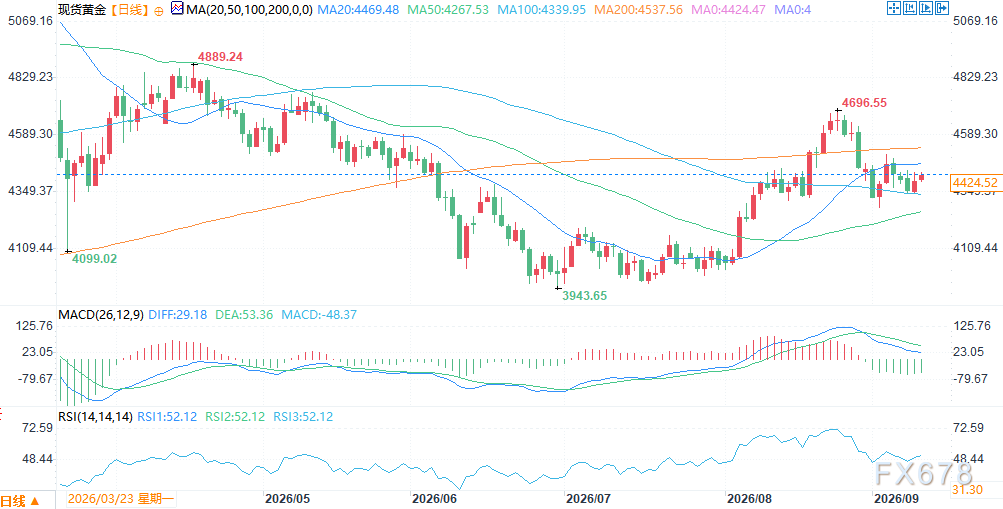
(Graphique journalier de l’or au comptant, source : Easy Forex)
Fuseau horaire GMT+8, 14h56, l’or au comptant cote 4 424,79 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


