
【US Stocks Meme】rIREN : Après le démontage des machines de minage, le cloud IA va commencer l'inspection
 2026/09/08 08:14
- AI Cloud : matériel brut + cloud managé. Clients : Microsoft, NVIDIA, ainsi que Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield, etc., et aussi un gros contrat pluriannuel non divulgué avec un front lab de référence.
- Clusters Horizon (Childress, Texas) : Quatre phases d'environ 50 MW chacune en refroidissement liquide, soit 200 MW IT au total, attachées au contrat cloud Microsoft sur 5 ans / 9,7 milliards $. Horizon 1 livré et accepté par Microsoft le 13 août, certification concurrente NVIDIA GB300 NVL72 Exemplar Cloud. Phases 2-4 prévues pour le Q4.
- Contrat cloud NVIDIA : environ 3,4 milliards $ / 5 ans, soit 700 millions d'ARR essentiellement en 2027 (Childress ~60MW Blackwell à air); coopération sur jusqu'à 5 GW d'infrastructure alignée NVIDIA DSX.
- Couche logicielle : Acquisition de Mirantis terminée le 4 août, renforçant les capacités cloud managé et d’orchestration.
- Pipeline électrique : environ 5 GW connectés au réseau (Childress/Sweetwater au Texas, Kiowa en Oklahoma, Colombie-Britannique au Canada, Bundey en Australie, Badajoz en Espagne, etc.). Objectifs : livrer un total de 0,3 GW IT d'ici 2026, 0,8 GW IT en 2027 (soit, selon la société, 480 MW bruts en 2026, 1,2 GW bruts en 2027).
- Mining Bitcoin (sortie en cours) : Au 30 juin, encore environ 23,2 EH/s, ~380 MW. Au T4 FY26, pour la première fois, les revenus AI Cloud ( 70,5 millions) dépassent ceux du minage ( 66,7 millions).
- Chiffre d'affaires FY26 : 707 millions (année précédente : 501 millions) ; AI Cloud 128,8 millions (année précédente : 16,4 millions, x8) ; minage 578,2 millions.
- Chiffre affaires T4 : 137,2 millions, EBITDA ajusté 19,2 millions. Perte nette T4 : 684 millions ; perte nette annuelle FY26 : 703 millions, principalement due à la sortie des machines et dépréciations non cash (environ 639 millions sur l'année, T4 comprenant 450 millions). EBITDA ajusté annuel : 246 millions.
- ARR d’exploitation d’environ 1 milliard ; ARR contrat capacité 2026 d’environ 4 milliards (hors contrat NVIDIA de ~700 millions prévu pour 2027).
- Financements GPU : relié à Microsoft, environ 3,65 milliards classés investissement, taux combiné environ 6 % ; autre financement équipements d’environ 2,8 milliards (dont Blue Owl / PIMCO pour 2,4 milliards, taux fixe environ 9 %).
- Trésorerie + financements GPU engagés + avances clients = environ 14 milliards : c’est la puissance de feu disponible, pas le cash en caisse.
- Les tarifs montent : le management affirme que les contrats triennaux récents sont à plus de 20 millions $ / MW IT, les nouvelles discussions approchent 25 millions $ / MW.
- Capacité 2026 quasiment entièrement vendue. L’entreprise se mue d’« exploitation minière verte » vers « système d’exploitation AI cloud détenu ».
- Déjà arrivé : Contrat Microsoft 9,7 Md$, NVIDIA cloud 3,4 Md$ + Exemplar, réception Horizon 1, finalisation Mirantis, projection de l’ARR contrat 2026 à ~4 Md$, calendrier de sortie minage fixé fin d’année.
- Fenêtre actuelle (septembre) : debug Horizon 2, construction phases 3-4, nouveaux acomptes clients et pricing MW, mise hors ligne des capacités minières – ce sont les seuls jalons « durs » à même de faire bouger la valorisation avant les prochains résultats.
- Prochains résultats vers le 5 novembre après bourse (Q1 FY27, fin de trimestre 30/9 ; CA attendu 240-290 millions, EPS encore négatif possible). Ce sera la première « copie » sur la transformation de l’ARR de 1 à 4 milliards.
- CIFR, CORZ, NBIS sont aussi sur l’infrastructure du calcul, et leur volatilité est corrélée, mais il ne faut pas surpondérer deux titres similaires.
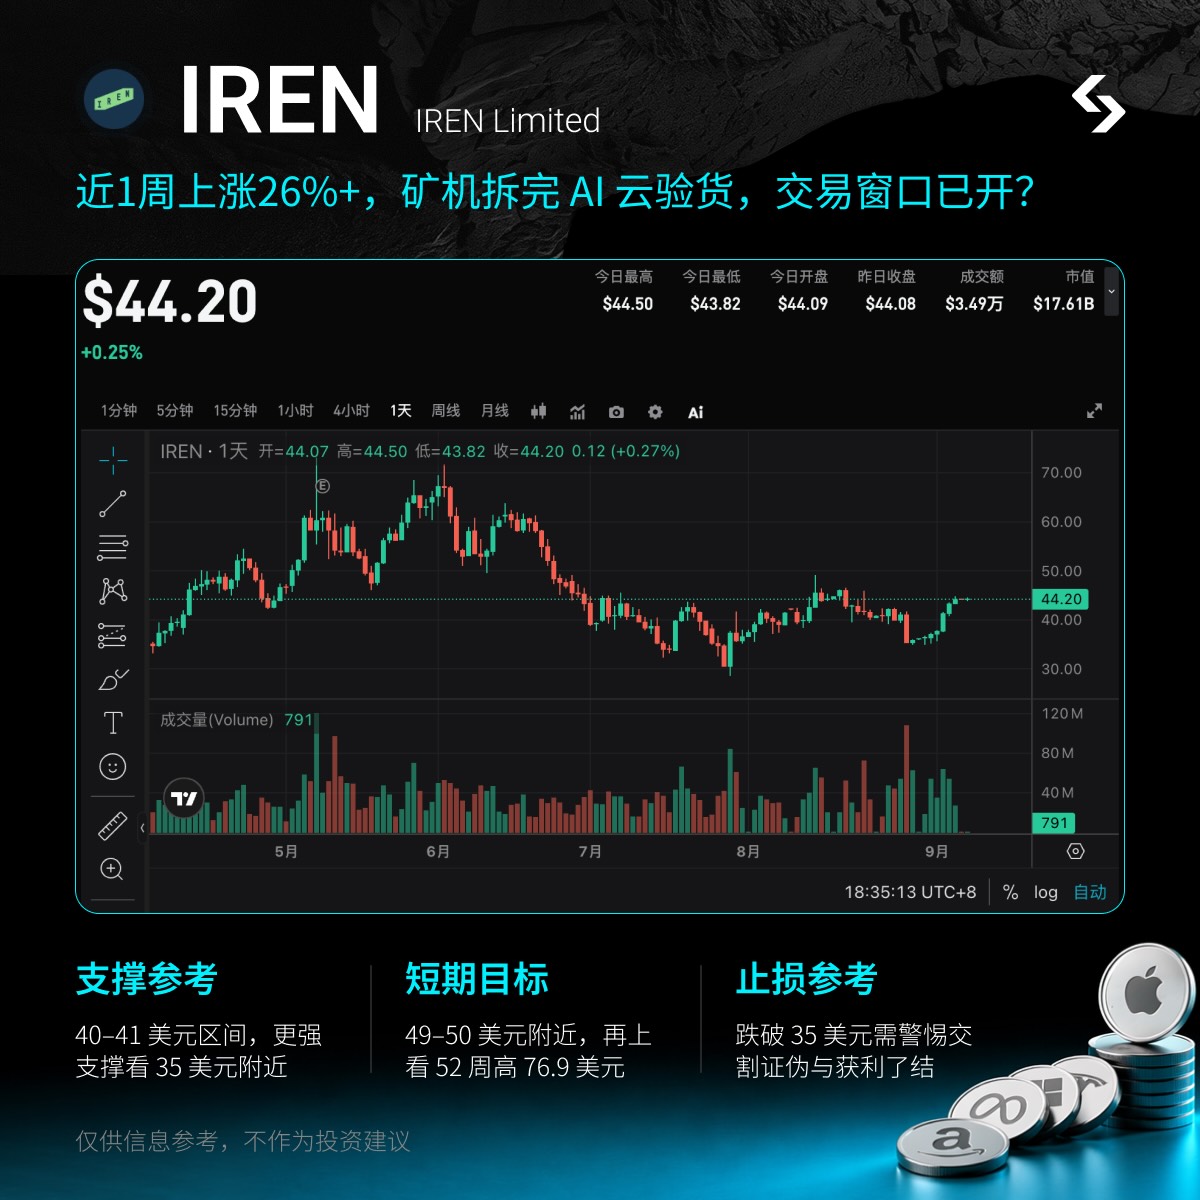
- Supports clés : 40–41 $ (plateforme post-rapport annuel/proche MM50) ; support plus ferme à 35 $ (creux du 28 août à 34,81), puis 29 $ (creux du 29 juillet à 28,93).
- Cible court terme : s’installer au-dessus de 49–50 $ (plus haut séance du 13 août à 49,19) ; cible suivante le sommet 52 semaines 77 – à viser si l’ARR opérationnelle monte franchement.
- Stop recommandé : cassure confirmée sous 35 $, signalerait un reflux du sentiment et un échec de l'exécution, inutile d’insister sur le « pipeline 5 GW ».
- Se positionner à tout moment : inutile d’attendre Wall Street, capturez la volatilité entre les séances et overnight.
- Suivi prix : adossé à l’actif US, vous pouvez trader dès la sortie de toute news / information de livraison.
- Event trading : pas besoin d’attendre la réouverture US pour des catalyseurs Horizon / réception client.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
Prix des cryptos
Plus


