
Le « moment subprime » de la dette liée à l’IA arrivera-t-il ? Le véritable danger pourrait ne pas s’être encore manifesté

Au cours des deux dernières années, les discussions sur l'IA se sont davantage concentrées sur les capacités des modèles, les livraisons de GPU et la croissance des activités cloud. Mais avec l’explosion rapide des dépenses en capital des Hyperscaler (fournisseurs de cloud à très grande échelle), une autre question commence à émerger : lorsque l'infrastructure de l'IA dépend de plus en plus de capitaux externes, le risque pourrait-il se déplacer du secteur industriel vers un problème de crédit, voire déclencher une instabilité financière semblable à la crise des subprimes de 2008 ?
À ce stade, assimiler directement la dette liée à l’IA à une "reprise des subprimes" manque de rigueur. Il est vrai que l’IA commence à montrer certains signes de financiarisation préoccupants, tels que l’augmentation du financement hors bilan, la pénétration rapide du crédit privé, ou l’expansion progressive des SPV et des structures de titrisation. Cependant, la qualité de crédit fondamentale des principaux emprunteurs, l’exposition directe du système bancaire, ainsi que le niveau d’implication des ménages sont fondamentalement différents de ceux observés avant 2008. Une affirmation plus juste serait : l’IA passe d’un cycle de dépenses en capital à un cycle d’expansion du crédit qui mérite une analyse approfondie.
I. Que s’est-il passé ? — L’IA passe d’un cycle de dépenses en capital à un cycle d’expansion du crédit
1. Les flux de trésorerie internes des Hyperscaler ne suivent déjà plus le rythme des investissements :
Si la dette de l’IA est soudainement devenue un sujet pour le marché, c’est d’abord parce que le montant et la durée des dépenses en capital ont largement dépassé les attentes du début de ce cycle IA. En juillet, la Banque d’Angleterre a indiqué que, dès 2025, la demande d’investissement dans l’infrastructure IA des entreprises concernées dépasserait leur capacité de financement par flux de trésorerie internes. Les prévisions de marché pour les dépenses en capital des cinq grands Hyperscaler à l’horizon 2028 étaient inférieures à 600 milliards de dollars fin 2025 ; elles dépassent désormais 1 000 milliards. JPMorgan estime que les dépenses en capital des Hyperscaler atteindront environ 697 milliards de dollars en 2026.
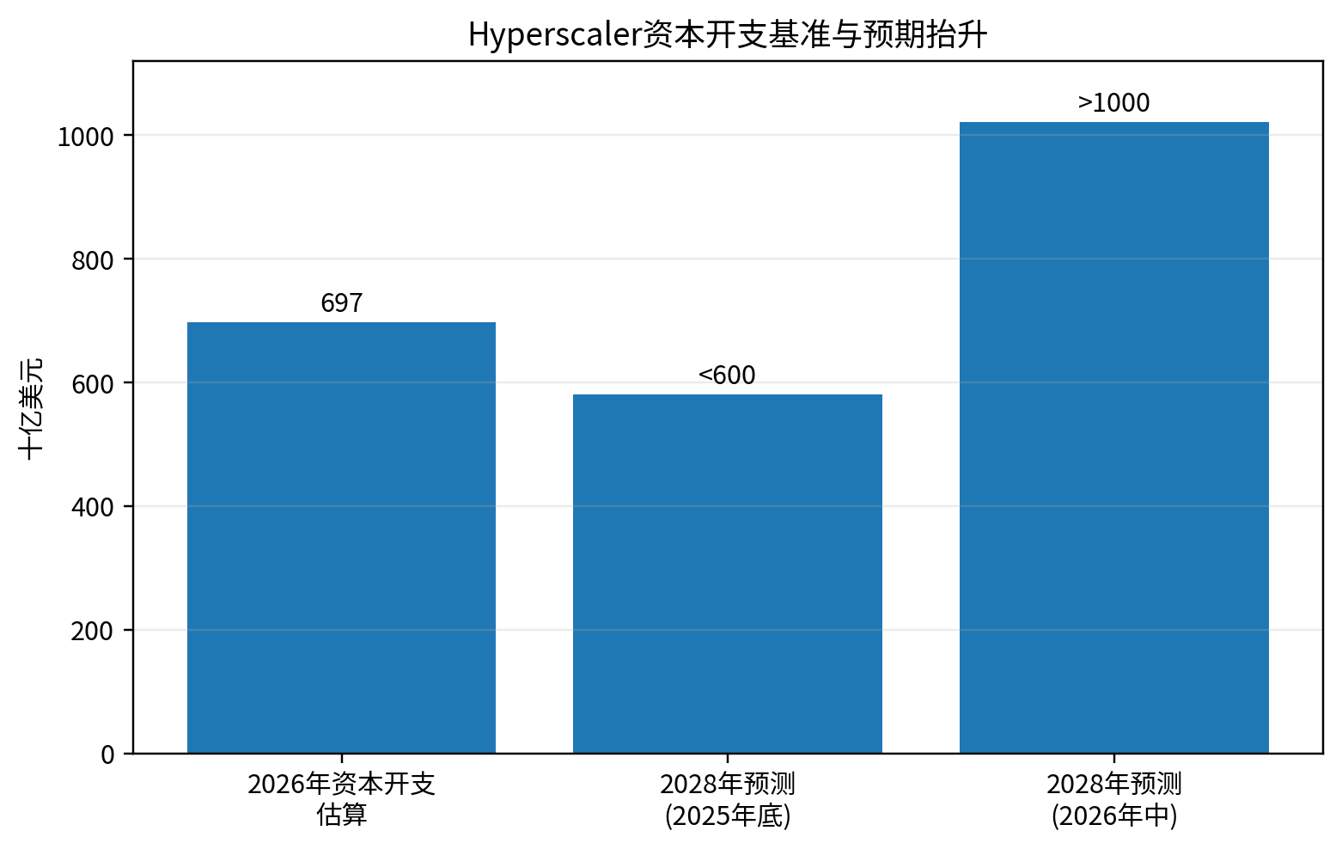
Cet investissement est aussi différent de celui du secteur traditionnel des logiciels, où le GPU n’est qu’une composante ; les fonds se dirigent aussi vers les serveurs, commutateurs, refroidissement liquide, systèmes électriques, terrains, construction de centres de données et même connexion au réseau. À mesure que l’investissement dans un grand parc IA atteint des milliards, voire des dizaines de milliards de dollars, même les plus grandes entreprises technologiques au flux de trésorerie solide ont de plus en plus besoin de recourir à des capitaux externes pour maintenir leur rythme de croissance.
La structure des financements a donc évolué très rapidement. À la fin de l’année 2025, Meta, Alphabet, Amazon, Microsoft et Oracle ne représentaient qu’environ 3 % du stock d’obligations investment grade américaines, mais début mai 2026, ils représentaient déjà plus de 15 % des émissions d’obligations IG de l’année ; début juillet, la taille des émissions obligataires de ces cinq entreprises atteignait environ 194 milliards de dollars, soit une hausse de 79 % sur un an. Selon les statistiques de Citi, les sept entreprises que sont les cinq grands Hyperscaler, NVIDIA et SpaceX ont déjà émis 207 milliards de dollars de dettes en dollar en 2026, soit plus du double de l’ensemble de l’année 2025. L’infrastructure IA passe d’un modèle financé par les flux de trésorerie d’entreprise à une expansion conjointe sur les marchés obligataires et par capitaux tiers.
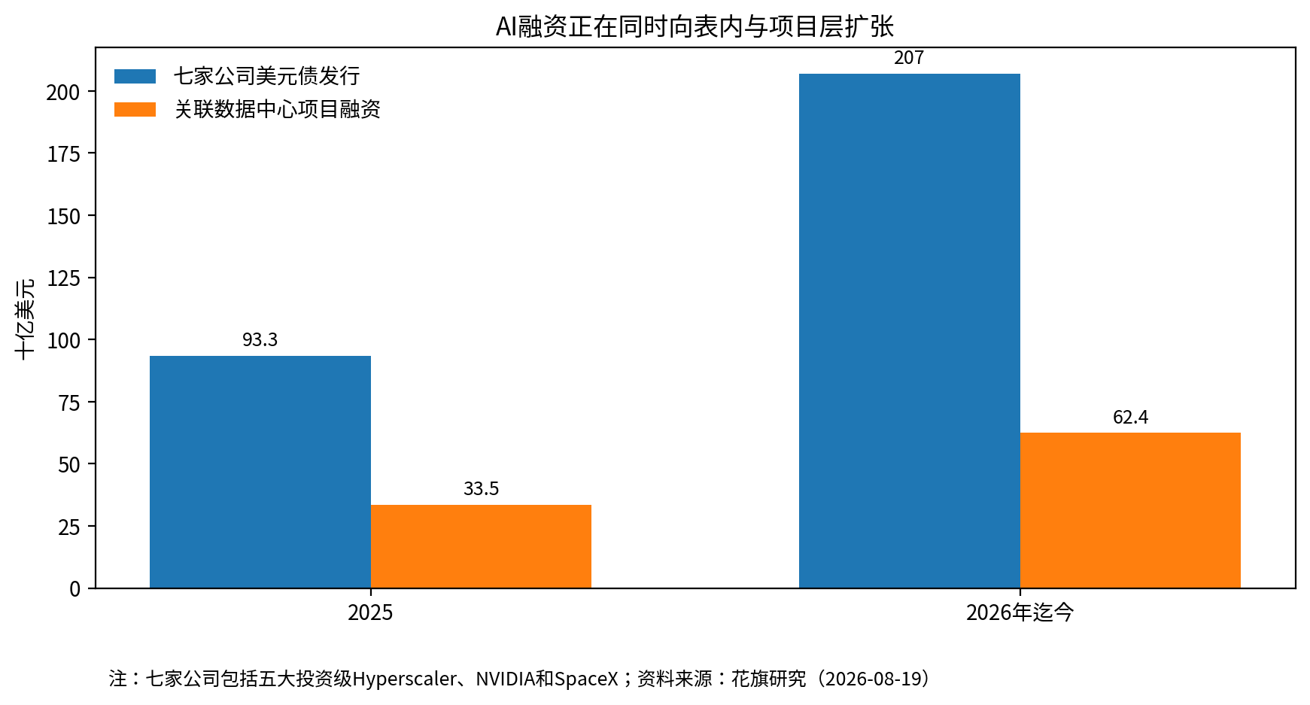
2. Ce qui est plus préoccupant, c’est l’expansion du crédit hors bilan :
Les obligations d’entreprises cotées sont seulement la facette la plus visible. Plus difficile à percevoir, les Hyperscaler recourent de plus en plus à des locations-financements, à des engagements d’achats à long terme, à des SPV et à des financements de projets pour transformer ce qui aurait dû être des dépenses en capital IA directes, en obligations de paiement sur plusieurs années à venir. Ainsi, la dette portant intérêts inscrite au bilan d’une entreprise ne permet plus de refléter fidèlement ses véritables contraintes en matière de capital.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Banque de Réserve d'Australie relève son taux directeur à 4,6 % : quatrième augmentation cette année, une nouvelle hausse n'est pas exclue.
La Banque centrale d’Australie a relevé son taux d’intérêt de 25 points de base à 4,6 %, atteignant ainsi un sommet inédit depuis 15 ans ; cette année, la hausse cumulée est de 100 points de base afin de contenir l’inflation liée au conflit au Moyen-Orient.
Rendement élevé « attire les capitaux » : l'enchère des obligations japonaises à 40 ans affiche un ratio de couverture de 3,1 fois, la demande atteignant son plus haut niveau depuis 2020.
L'adjudication des obligations japonaises à 40 ans a enregistré la plus forte demande depuis six ans, des rendements élevés attirant les investisseurs vers ces titres de dette les plus longs du Japon, offrant ainsi un répit potentiel aux marchés mondiaux fragiles.
Les ventes de Toyota (TM.US) en Chine ont chuté de 23% en août, avec une septième baisse consécutive des ventes mondiales.
Les ventes de Toyota ont diminué pendant sept mois consécutifs.
Prix des cryptos
Plus


