
L'or va-t-il répliquer le super marché haussier de 1978 ?

Huizhou Net, le 24 juillet—— Vendredi (24 juillet), le prix de l'or au comptant international se maintient autour de 4055 dollars l'once, enregistrant une légère hausse de 0,14% au cours de la journée. Cependant, selon la logique du marché à moyen-long terme, les institutions restent optimistes quant à la tendance future de l'or, estimant que la correction à court terme des prix n'est qu'une étape normale de consolidation dans un cycle haussier, et non un signal de la fin du marché haussier. Les analystes de l'industrie ont donné des prévisions claires à moyen-long terme : le prix international de l'or pourrait atteindre 5000 dollars l'once d'ici la fin 2026, avec une tendance haussière qui devrait se poursuivre pour atteindre 5600 dollars l'once à la fin de 2027.
Vendredi (24 juillet), le prix de l'or au comptant international se maintient autour de 4055 dollars l'once, enregistrant une légère hausse de 0,14% au cours de la journée. Cependant, selon la logique du marché à moyen-long terme, les institutions restent optimistes quant à la tendance future de l'or, estimant que la correction à court terme des prix n'est qu'une étape normale de consolidation dans un cycle haussier, et non un signal de la fin du marché haussier. Les analystes de l'industrie ont donné des prévisions claires à moyen-long terme : le prix international de l'or pourrait atteindre 5000 dollars l'once d'ici la fin 2026, avec une tendance haussière qui devrait se poursuivre pour atteindre 5600 dollars l'once à la fin de 2027.
Dans une perspective de cycle historique, le rythme actuel du marché de l'or est très similaire à celui de 1978. Durant cette année, l'or a connu une longue période de consolidation, digérant les positions flottantes du marché et accumulant une dynamique haussière, avant de débuter l'une des plus puissantes et rapides hausses de l'histoire financière moderne. Les principaux moteurs de la hausse en 1978 étaient l'inflation élevée, l'intensification des risques géopolitiques, et un marché haussier généralisé des matières premières. Aujourd'hui, le marché reproduit ce système de catalyseur favorable, augmentant sans cesse l'attractivité de l'or en matière d'investissement et de ratio risque/rendement, ce qui attire des capitaux à moyen-long terme à se positionner durablement.
Le marché compare en profondeur l'évolution de l'or en 2026 à celle de 1978, argumentant une forte similitude structurelle entre les deux bulles : le marché actuel et celui de 1978 ont tous deux connu une correction temporaire au milieu/end du marché haussier de long terme ; une fois cette phase de consolidation terminée, débute la phase ultime de la hausse, la plus explosive et la plus vaste de l'ensemble du cycle haussier.
Le marché haussier de l'or entre 1978 et 1980 demeure une référence classique dans l'histoire des matières premières. À l'époque, l'économie mondiale était plongée dans une stagflation profonde, avec une croissance faible et une flambée des prix, aggravée par la révolution iranienne, des troubles géopolitiques et la seconde crise pétrolière. Plusieurs facteurs défavorables à l'économie mais favorables aux actifs refuges convergèrent. En seulement un an et demi, le prix de l'or passa d'environ 200 dollars l'once en 1978 à un sommet historique de 850 dollars l'once en janvier 1980, soit une hausse cumulative de plus de 320%, établissant un record de croissance à court terme et devenant l'un des marchés haussiers les plus emblématiques de l'histoire financière moderne pour les matières premières.
1979 fut le point d'inflexion clé de l'envol du marché de l'or, avec une combinaison de multiples facteurs fondamentaux favorables. Cela a stimulé un marché haussier mondial pour les matières premières, couvrant le pétrole, les métaux précieux, les métaux industriels et les produits agricoles. L'or, grâce à ses propriétés de refuge et d'antidote contre l'inflation, devint le leader, avec les principaux moteurs suivants :
1. La deuxième crise pétrolière déclencha une inflation mondiale. Après la révolution iranienne, la production et l'exportation de pétrole iranien furent totalement paralysées, ce qui réduisit considérablement l'offre mondiale de pétrole, et le prix international du brut près de doubla. Le pétrole étant le coût industriel central au niveau mondial, sa flambée entraîna toute la chaîne industrielle, provoquant une inflation importée généralisée et une hausse globale des prix, brisant l'équilibre précédent et fournissant la base pour le marché haussier de l'or axé sur l'antagonisme à l'inflation.
2. La configuration de l'inflation mondiale devint totalement incontrôlable. Sous l'effet combiné de la crise pétrolière et de l'émission massive de monnaie, les taux d'inflation aux États-Unis et dans la plupart des économies développées dépassèrent rapidement les deux chiffres, l'inflation corrosive érodant la valeur des actifs du marché. Le pouvoir d'achat des monnaies fiduciaires régressa fortement, les actifs traditionnels tels que cash, épargne, obligations se déprécièrent, augmentant la demande d'actifs de qualité pour couvrir les risques liés à l'inflation, ce qui fit croître la demande de positions en or.
3. Le dollar s'affaiblit de manière continue, poussant les fonds vers des actifs refuges. La stagflation, l'inflation élevée, et l'accroissement des déficits commerciaux exercèrent une pression sur le dollar, dont la crédibilité fut largement remise en question sur le marché. Les investisseurs abandonnèrent les actifs libellés uniquement en dollar, renforçant massivement leurs positions en or, argent et autres monnaies dures sans souveraineté, afin de les utiliser comme outils principaux de stockage de valeur, ce qui stimula davantage la valorisation de l'or.
4. La concentration des risques géopolitiques a intensifié l'achat d'actifs refuges. La révolution iranienne, la crise des otages de Téhéran, la guerre d'Afghanistan et une série de conflits géopolitiques alimentèrent une forte instabilité politique mondiale. L'incertitude augmenta considérablement, les actifs à risque devinrent plus volatils et peu rentables, la demande de refuge croissant et les fonds affluant massivement vers l'or, actif refuge de premier ordre.
5. Le marché haussier généralisé des matières premières créé un effet de synergie. Ce cycle ne fut pas une augmentation isolée de l'or, mais celle de toutes les catégories de matières premières dans un marché haussier systémique. Pétrole, métaux industriels, produits agricoles, toutes les matières premières se renforcèrent simultanément, créant une ambiance de hausse groupée, diffusant l'euphorie haussière et stimulant l'or à doubler de valeur.
Situation actuelle du marché : consolidation à court terme, fondamentaux confirmant la logique du marché haussier
À l'examen des données actuelles, la tendance à court terme de l'or reste volatile, avec une lutte intense entre haussiers et baissiers. Le prix de l'or au comptant fluctue entre 3390 et 3405 dollars l'once, sans tendance nette de part et d'autre, illustrant une consolidation à un niveau élevé, typique d'une phase d'accumulation avant lancement du marché haussier, très similaire à la situation de 1978. Les variations récentes résultent principalement du réchauffement temporaire du sentiment de risque sur le marché, la demande de refuge géopolitique s'étant calmée à court terme, causant une légère correction du prix de l'or, mais les fondamentaux à moyen-long terme demeurent inchangés.
Selon les principaux événements du marché à venir, telles que les données sur l'inflation de juillet aux États-Unis et les déclarations des responsables de la Réserve fédérale, elles pourraient orienter la volatilité à court terme de l'or, le marché attendant des indications sur l'inflation et la politique monétaire. Le taux directeur de la Fed est stable à 4,5%, sans augmentation ou réduction significative, une politique monétaire modérément accommodante soutient la hausse de l'or à moyen-long terme. Par ailleurs, la croissance des stocks de gros américains en juin est inférieure aux attentes, et la productivité du travail au deuxième trimestre a rebondi, caractérisant une reprise économique faible, avec une émergence de la stagflation, ce qui rapproche encore davantage le contexte macroéconomique du marché haussier des années 70.
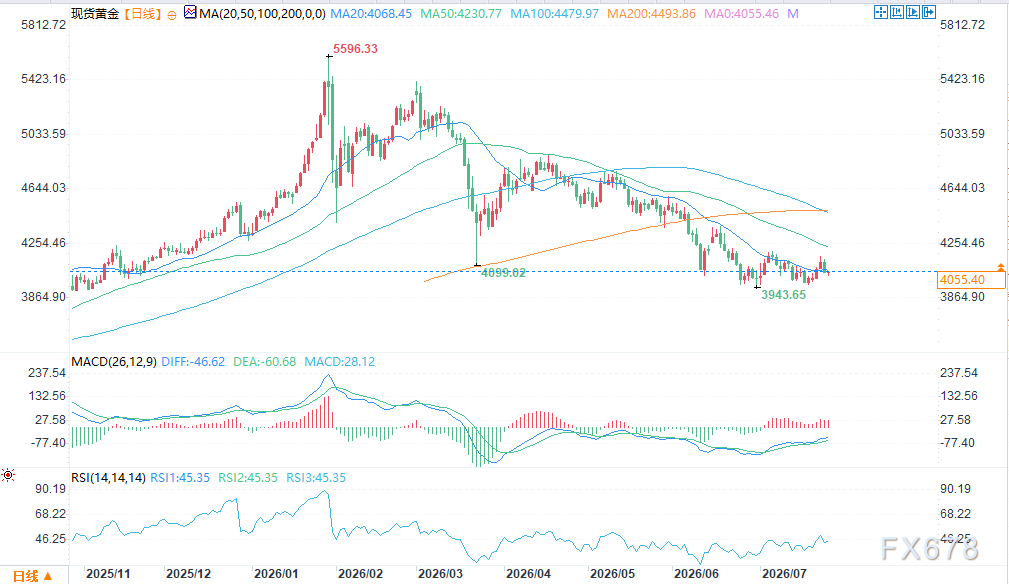
(Graphique quotidien de l'or au comptant, source : Yihuitong)
Le contexte macroéconomique actuel présente de nombreux points communs clés avec la fin des années 1970 : l'incertitude géopolitique mondiale continue de croître, la dette souveraine des pays s'accroît, les déficits budgétaires se creusent, les banques centrales mondiales intensifient leurs achats de réserves d'or, et la confiance dans la monnaie fiduciaire s'affaiblit, avec les risques de stagflation, la dégradation monétaire et le renforcement de la demande de refuge convergeant, correspondant étroitement au contexte du marché haussier de 1978.
Cependant, les investisseurs doivent faire preuve de discernement : il ne faut pas imiter aveuglément l'histoire. Les mécanismes actuels de politique monétaire, de globalisation économique, de transaction de marché et d'efficacité des flux de capitaux diffèrent fondamentalement des années 70. L'inflation dévastatrice des années 70 ne s'est pas reproduite, celle d'aujourd'hui étant plus contrôlable et modérée, et la politique monétaire plus mature et flexible. Ainsi, le rythme, l'amplitude et la durée du marché haussier actuel différeront de l'histoire, et les investisseurs doivent s'appuyer sur les données et événements macroactuels pour établir une stratégie rationnelle à moyen-long terme.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Interactive Brokers (IBKR.US) enregistre une croissance de 16% de son chiffre d'affaires au troisième trimestre et annonce une augmentation de plus de 70% de son dividende trimestriel.
Portée par la croissance des revenus nets d’intérêts et des commissions, le chiffre d’affaires net d’Interactive Brokers au troisième trimestre a augmenté de 16 % sur un an, tandis que le bénéfice ajusté par action a progressé d’environ 18 % sur un an.
La probabilité de défaut de CoreWeave dépasse 60 % ! Jensen Huang tente de rassurer : le coût du financement diminue, pas besoin que Nvidia garantisse.
Après le discours de Jensen Huang, l'action CoreWeave, qui avait chuté de 9,5 % en séance matinale, est repartie à la hausse. Le CDS à cinq ans de l'entreprise a dépassé 1190 points de base jeudi en cours de séance, atteignant un record historique en termes de coût de protection contre le risque de défaut. Certains rendements des obligations d'entreprise ont dépassé 15 à 16 %. Les spreads du CDS à cinq ans d’Oracle, Amazon, Alphabet (maison-mère de Google) et Meta sont également à des niveaux historiquement élevés. Selon les analystes de Deutsche Bank, à mesure que le cycle des dépenses en capital liées à l’IA est de plus en plus financé par la dette plutôt que par les flux de trésorerie libres, les investisseurs doivent accorder une plus grande attention aux signaux de prix du marché du crédit. Globalement, le coût du financement lié à l'IA reste modéré, mais certains signes commencent à susciter l'inquiétude.

Wall Street en alerte alors que Bessent pourrait à nouveau intervenir pour freiner les rendements, des indices clés attendus ce vendredi
Ce vendredi, les principaux négociants primaires de titres du Trésor recevront le questionnaire habituel du Département du Trésor des États-Unis avant l’annonce du refinancement. Citi prévoit que le questionnaire pourrait suggérer une réduction du volume d’émissions de dettes à long terme, voire l’annulation de l’émission des bons du Trésor à 20 ans. Morgan Stanley souligne : « Les deux prochains annonces de refinancement seront cruciales, en particulier celle de novembre, qui intervient juste après les élections de mi-mandat. »
Le sentiment de refuge l'emporte sur les inquiétudes liées à l'inflation, les obligations d'État européennes et américaines augmentent, les rendements des bons du Trésor américain chutent de plus de 10 points de base en cours de séance.
Les investisseurs inquiets de la forte inflation se tournent désormais vers l'impact potentiel de la hausse des coûts d'emprunt sur la croissance économique. Certains commentaires établissent un lien entre la récente baisse des rendements des bons du Trésor américain et l'augmentation rapide du coût du financement pour les entreprises liées à l'IA, estimant que les pressions pesant sur les actions technologiques et le secteur des infrastructures de l'IA poussent les capitaux vers des actifs refuges comme les obligations d'État.

Prix des cryptos
Plus


