
La faiblesse du yen, que même le CPI ne peut pas sauver

Morning FX
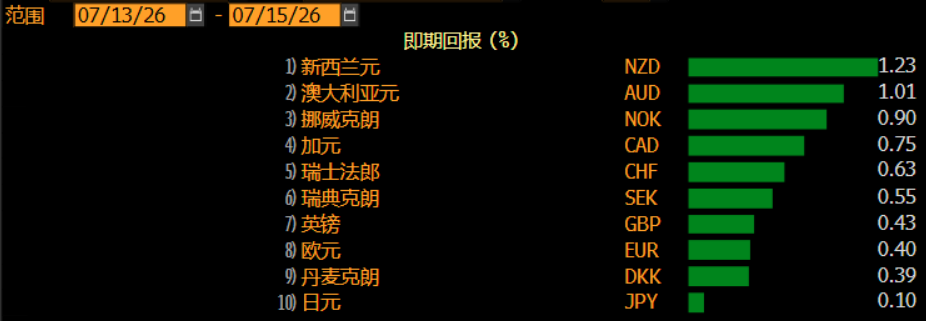
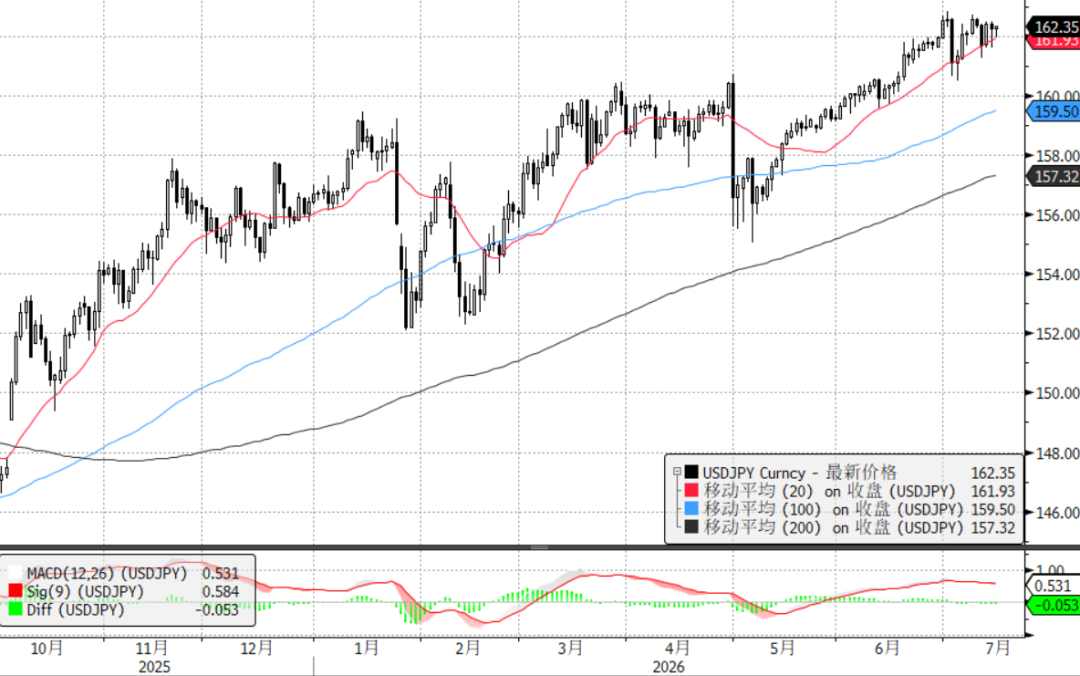
La faiblesse du yen a une fois de plus dépassé mon imagination ; même avec les surprises des CPI et PPI américains, l’USDJPY reste au-dessus de 162, prenant la dernière place parmi les devises du G10. Il faut dire que l’armée du carry trade est vraiment puissante.
I. Le yen à 162 a-t-il encore de la valeur pour le carry trade ?
Bien qu'à 162 beaucoup craignent une intervention de la Banque du Japon sur le taux de change, une réalité plutôt contre-intuitive est que le carry trade sur l’USDJPY pourrait encore avoir de la valeur :
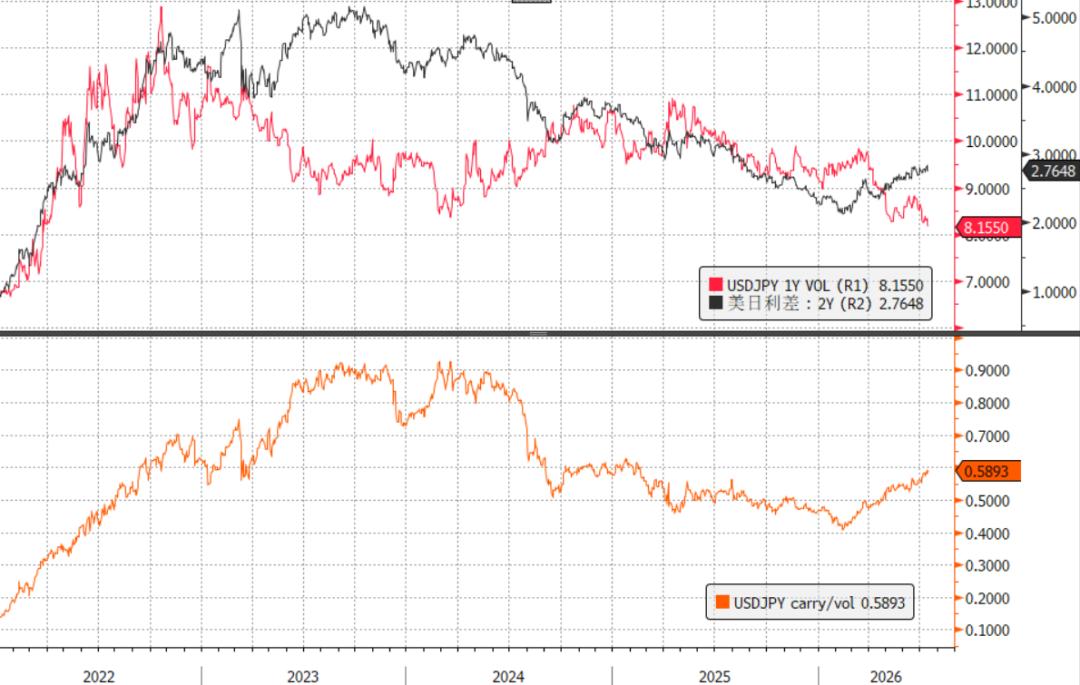
Fondamentaux : Alors que tous les indicateurs économiques américains de juin ont reculé, les fondamentaux ne sont pas si mauvais, et les tensions entre les États-Unis et l’Iran soutiennent le prix du pétrole, ce qui rend la chute du dollar difficile. Dans ce contexte, l’impact de la faiblesse du CPI est inversé — des données américaines légèrement faibles, un écart de taux entre les États-Unis et le Japon qui corrige modestement, cela peut légèrement réduire le niveau de l’USDJPY sur le marché et diminuer la pression d’intervention sur le gouvernement japonais, ce qui est propice à une stratégie long USDJPY sur le carry trade lors des creux.
Ancrage quantitatif : Avec la volatilité qui continue de baisser, l’indicateur USDJPY carry/vol atteint un sommet sur un an, ce qui signifie que c’est peut-être le moment le plus propice de l’année pour un carry trade sur le yen.
Risques d’intervention : C’est probablement le risque le plus redouté à 162 ; à titre personnel, je pense que, même si une rupture au-dessus de 163 risque de déclencher une intervention "plus flexible, plus furtive" du ministère des Finances japonais, pour l’instant sous 163, le ministère ne montre pas de volonté d’intervenir, ce qui reste relativement sûr.
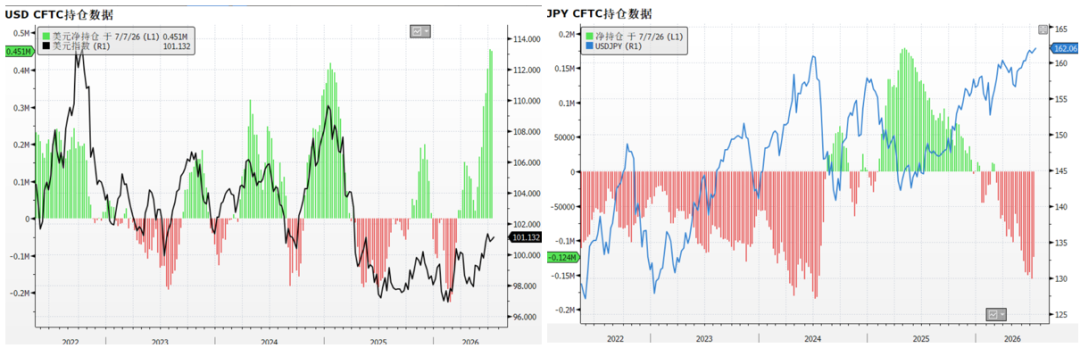
Ainsi, même si l’USDJPY ne tombe qu’en dessous de 162, de nouvelles forces du marché sont prêtes à rejoindre l’armée du carry trade. La position CFTC le confirme dans une certaine mesure : les positions longues sur le dollar et courtes sur le yen sont jusqu’à présent les deux forces de marché les plus déterminées, parfaitement synchronisées.
II. Face à la faiblesse du yen, quelles sont les options du gouvernement japonais ?
Augmenter encore les taux ? Les risques dépassent les bénéfices. Un taux directeur de 1% est déjà le plus élevé en plus de trente ans au Japon, alors que le CPI japonais n’atteint plus l’objectif de 2% de la Banque du Japon, et les dettes des entreprises et des ménages continuent d’augmenter.
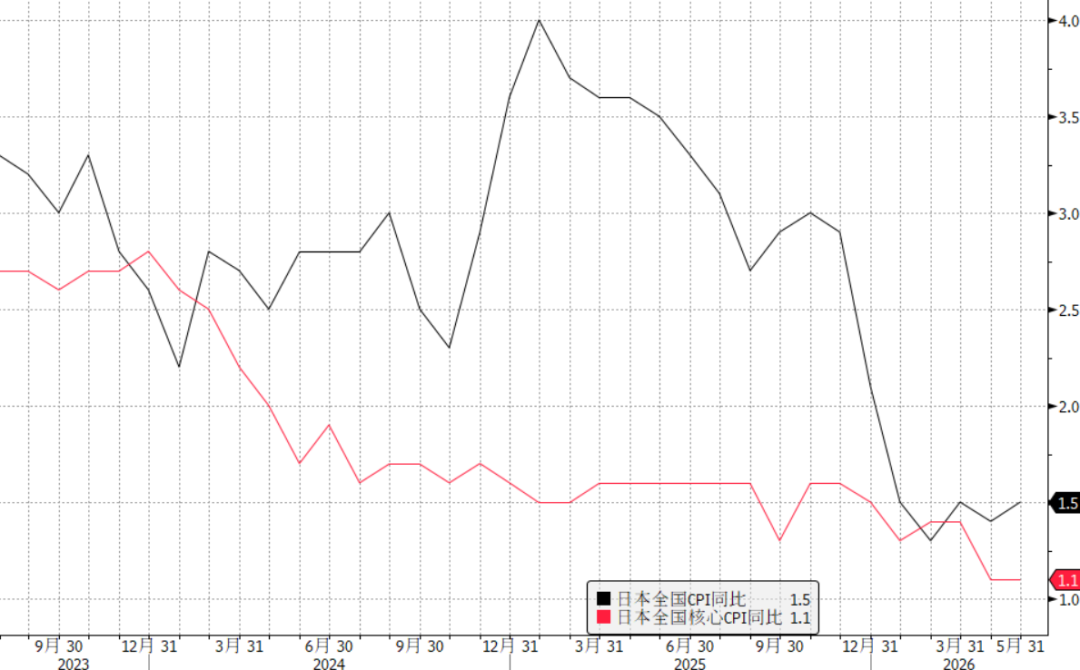
Intervention sur le marché des changes ? Impossible d’arrêter l’armée du carry trade. Même si le gouvernement japonais affirme vouloir changer de style d’intervention, en l’absence de modification substantielle des fondamentaux, toute intervention officielle revient à injecter de l’argent sur le marché. Et le gouvernement le sait : tant qu’il n’y a pas une vraie urgence, il ne dépensera pas massivement ; il faut économiser.
Encourager le rapatriement des investissements étrangers du GPIF ? C’est un sujet brûlant ce mois-ci, mais l’impact actuel est limité, comme la non-reconduction des obligations étrangères arrivant à échéance, ou les dividendes d’actions étrangères conservés au pays, qui ne sont que des réductions naturelles à leur échéance et non des ventes concentrées à court terme. Selon les calculs des investissements étrangers, il y a environ 12,3 mille milliards de yens d’espace à réduire sur un an, répartis sur chaque mois pour un retour progressif ; cela semble important, mais à la fin avril, le ministère des Finances a dépensé 11,73 mille milliards de yens pour intervenir sur le yen en moins de deux semaines, sans réel succès. Donc si aucune mesure plus agressive n’est prise, le rapatriement du GPIF aura peu d’influence sur le taux de change du yen.
Conclusion : Avec ces outils, on peut stabiliser temporairement, mais pas durablement.
III. Dans quels cas pourrait-on assister à un unwind massif ?
La logique la plus simple : lorsque le carry/vol s’effondre, l’armée du carry trade se retire tout naturellement.
Baisse du carry : Par exemple, une ouverture totale du détroit d’Ormuz, ou un affaiblissement rapide des fondamentaux américains, générant une forte baisse des taux d’intérêt sur le dollar.
Montée en flèche de la volatilité : Par exemple, un krach boursier mondial, scénario classique de unwind du carry trade. Ou encore une intervention multinationale coordonnée, qui augmente fortement la capacité globale d’intervention et cause un décuplement de la volatilité de l’USDJPY lors de l’intervention.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La valorisation atteint son niveau le plus bas depuis dix ans ! Jensen Huang affirme que Nvidia est « la première action de croissance et de valeur au monde », mais les investisseurs ne semblent pas convaincus.
Le ratio cours/bénéfice de Nvidia est déjà tombé en dessous de 17, soit environ la moitié de son niveau de 2025. Bien que le chiffre d'affaires et le bénéfice net prévus pour l'exercice 2027 devraient augmenter respectivement de 90% et 99%, le cours de l'action de l'entreprise n'a progressé que d'environ 20% cette année, bien en deçà de l'indice des semi-conducteurs de Philadelphie. Parallèlement, la marge brute devrait passer de 75% au deuxième trimestre à moins de 72% au quatrième trimestre, la hausse des coûts de la mémoire et la pression continue des puces développées en interne par les clients restant des défis. De plus, la question de savoir si les dépenses d'investissement en IA peuvent se poursuivre devient un facteur clé pour que le marché réévalue sa valorisation.
Les attentes de bénéfices dans le secteur du luxe sont "trop optimistes" ! Plusieurs grandes banques deviennent pessimistes en un mois, les actions du luxe se dirigent vers leur pire année depuis 2008
RBC a abaissé la note de LVMH et Burberry à « en ligne avec le marché », affirmant que les attentes de rentabilité du secteur du luxe sont trop optimistes ; ce secteur a déjà chuté de 15 % cette année, sa pire performance depuis 2008.


Prix des cryptos
Plus


