
Morgan Stanley : Pourquoi acheter du stockage présente-t-il un meilleur ratio risque/rendement que d'acheter des CPU ?

La vague des agents IA accélère la croissance de la demande en CPU, mais Morgan Stanley estime que par rapport à un positionnement direct sur Intel ou AMD, il est plus avantageux de capter cette tendance via des actions liées à la mémoire telles que Micron et SanDisk, en raison d’un meilleur ratio risque/rendement.
Selon Trading Desk, Morgan Stanley a publié le 20 avril un rapport sur l’industrie des semi-conducteurs, indiquant que les défis récents de la feuille de route serveur d’Intel ainsi que l’incertitude de sa stratégie de fonderie, et le fait que le cours d’AMD est principalement influencé par la logique GPU plutôt que CPU, compliquent la logique d’investissement directe sur les actions CPU.
Il est également souligné que la mémoire bénéficie non seulement directement de l’accélération de la demande de CPU, mais aussi de plusieurs tendances structurelles, telles que la croissance explosive de la demande pour la HBM et les SSD d’entreprise (eSSD).
Les hyperscalers continueront d’exercer une pression sur la demande de mémoire dans les centres de données au moins jusqu’à la fin de 2027, le déficit d’approvisionnement en est encore à un stade précoce. Parallèlement, les accords d’achat à long terme entre les fournisseurs de mémoire et leurs clients se concrétisent rapidement, entraînant des flux de trésorerie substantiels grâce à des paiements anticipés.
L’accélération de la demande pour les CPU, mais des trajectoires de bénéfices directs complexes
On anticipe une croissance à long terme de la demande pour les CPU d’environ 30% à 40%, bien supérieure à la moyenne historique, mais inférieure aux prévisions de croissance du marché pour les GPU.
Du côté de l’offre, la capacité de production d’Intel reste significativement insuffisante. L’accélération de la demande couplée aux contraintes de l’offre rend l’évaluation quantitative de la tendance globale plus difficile.
Plus important encore, pour Intel comme pour AMD, bien que l’activité serveur soit essentielle à leurs perspectives de rentabilité, les moteurs de valorisation de leurs actions ne reposent pas uniquement sur les CPU serveurs — le thème d’investissement Intel est davantage orienté vers la fonderie, tandis qu’AMD est axé sur le GPU dans sa vision à long terme.
Cette réalité rend caduque l’équation simple “le boom des CPU = achat d’actions CPU”.
Intel : la logique de hausse des prix des serveurs tient, mais la feuille de route présente encore des risques
La logique de relever l’objectif de cours d’Intel repose sur : la hausse du prix moyen de vente (ASP) des serveurs et la croissance des volumes de livraison. On anticipe pour la branche Data Center and AI (DCAI) d’Intel un chiffre d’affaires d’environ 21,8 milliards de dollars en 2026, soit une croissance d’environ 30% sur un an, avec une augmentation de 14% des unités serveurs livrées et une hausse de 20% de l’ASP.
Cependant, il est peu probable qu’Intel regagne significativement des parts de marché au détriment d’AMD. Son nouveau produit serveur Diamond Rapids présente des faiblesses notables, selon des avis négatifs issus du secteur lui-même.
La plateforme Venice d’AMD est en revanche considérée comme “une avancée significative claire”, utilisant le procédé TSMC N2, avec des fourniture non restreintes, ce qui rend peu crédible l’argument selon lequel Intel pourrait récupérer des parts grâce à ses propres usines.
On prévoit également une pression persistante sur l’activité PC d’Intel, tablant sur un recul de 16% du chiffre d’affaires des PC de bureau et de 8% pour les ordinateurs portables d’ici 2026, principalement en raison de la hausse des prix des GPU qui freine le marché DIY, ainsi que de la prise de parts continue par AMD.
Par ailleurs, le potentiel à long terme de la branche fonderie (Foundry) d’Intel suscite toujours le scepticisme, alors que la probabilité d’une valeur actuelle nette (DCF) positive "demeure lointaine", bien qu’il y ait un certain intérêt pour la collaboration Terafab.
AMD : leader produit mais c’est le GPU le vrai moteur boursier
AMD dispose de la meilleure offre produit sur le marché des CPU serveurs, ce qui en fait le plus grand bénéficiaire du cycle positif des CPU, et son expansion de parts de marché dans les CPU généralistes devrait se poursuivre, la plateforme Venice renforçant cet avantage.
Cependant, l’enjeu central du cours actuel d’AMD est clair : la majorité de son objectif de chiffre d’affaires pour 2030 trouve ses racines dans les GPU, ce qui en fait la variable clé pour la valorisation boursière.
L’expérience du trimestre précédent le confirme : les performances serveurs étaient bonnes, mais comme le marché se focalisait sur le GPU, l’action a pourtant fortement corrigé.
En matière de marges, le management fait preuve de prudence pour la suite de l’année, car AMD doit allouer une partie de ses CPU à soutenir l’écosystème GPU, ce qui pourrait engendrer des remises ciblées et limiter l’amélioration de la rentabilité globale.
Actions liées à la mémoire : valorisations basses, bénéfices multiples, ratio rendement/risque optimal
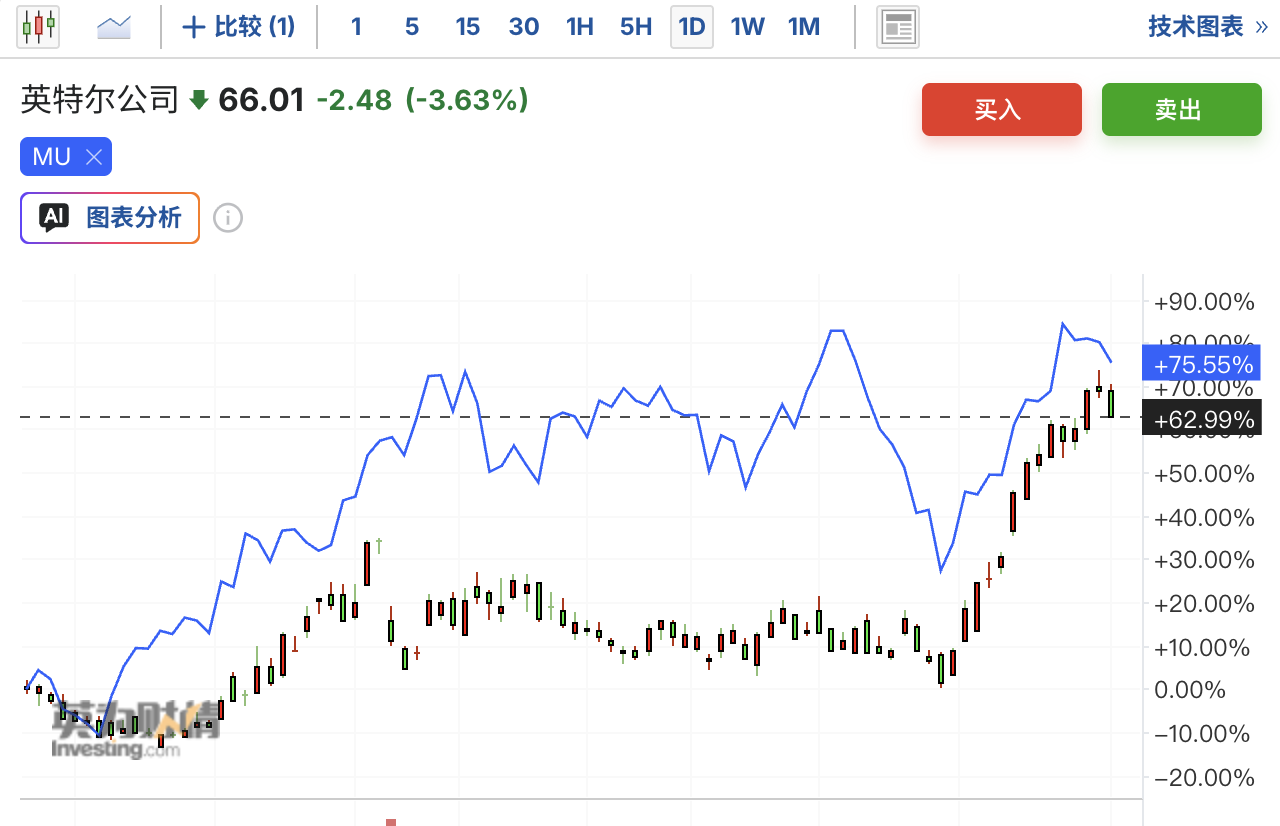
Micron et SanDisk sont les véhicules privilégiés pour jouer la tendance CPU et IA, grâce à leur avantage de valorisation marquée. Selon les prévisions pour 2026, MU et SNDK se négocient à environ 5,7x et 11,5x leurs bénéfices respectifs, avec des marges de progression claires.
Côté demande, les géants du cloud ne pourront pas satisfaire les besoins mémoire de leurs data centers au moins avant 2027, et le déficit d’offre est à un stade “très précoce”.
La faiblesse ponctuelle des prix spot (comme sur les modules du marché de détail) est considérée comme non représentative, étant déconnectée de la pénurie structurelle côté data center.
En ce qui concerne les accords à long terme, il est attendu que cette année apporte des preuves concrètes (sous forme de flux massifs de trésorerie entrante et de revenus différés) que les contrats d’acompte se concrétisent effectivement.
Objectif de cours de 520 $ pour Micron et 690 $ pour SanDisk, avec une recommandation de surpondération maintenue. En adoptant le prisme selon lequel les agents IA accéléreront la demande en CPU, les actions liées à la mémoire offrent le meilleur ratio rendement/risque.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La valorisation atteint son niveau le plus bas depuis dix ans ! Jensen Huang affirme que Nvidia est « la première action de croissance et de valeur au monde », mais les investisseurs ne semblent pas convaincus.
Le ratio cours/bénéfice de Nvidia est déjà tombé en dessous de 17, soit environ la moitié de son niveau de 2025. Bien que le chiffre d'affaires et le bénéfice net prévus pour l'exercice 2027 devraient augmenter respectivement de 90% et 99%, le cours de l'action de l'entreprise n'a progressé que d'environ 20% cette année, bien en deçà de l'indice des semi-conducteurs de Philadelphie. Parallèlement, la marge brute devrait passer de 75% au deuxième trimestre à moins de 72% au quatrième trimestre, la hausse des coûts de la mémoire et la pression continue des puces développées en interne par les clients restant des défis. De plus, la question de savoir si les dépenses d'investissement en IA peuvent se poursuivre devient un facteur clé pour que le marché réévalue sa valorisation.
Les attentes de bénéfices dans le secteur du luxe sont "trop optimistes" ! Plusieurs grandes banques deviennent pessimistes en un mois, les actions du luxe se dirigent vers leur pire année depuis 2008
RBC a abaissé la note de LVMH et Burberry à « en ligne avec le marché », affirmant que les attentes de rentabilité du secteur du luxe sont trop optimistes ; ce secteur a déjà chuté de 15 % cette année, sa pire performance depuis 2008.


Le cours de l’action Nvidia (NVDA.US) clignote un « signal d’alerte » : la valorisation tombe à son plus bas niveau depuis plus de dix ans, qu’est-ce qui inquiète le marché ?
Les actions de Nvidia émettent un signal d’alerte quant à la durabilité de la croissance de ses bénéfices. Cependant, la particularité réside dans le fait que ce signal ne provient pas des performances de l’entreprise elle-même, mais de la manière dont le marché fixe les prix.
Prix des cryptos
Plus


