
Quelles sont les attentes pour le premier rapport trimestriel d'Ali ? Les pertes du retail instantané pourraient être réduites de moitié, la croissance du cloud pourrait dépasser 40%

Alibaba publiera ses résultats du quatrième trimestre de l'année fiscale 2026 (soit le premier trimestre 2026) en mai. À la veille du rapport financier, Morgan Stanley, HSBC et Nomura, trois grandes banques d'investissement, publient de nombreux rapports prévisionnels, dont les principaux jugements convergent fortement : la croissance de l’activité cloud pourrait accélérer à plus de 40 %, la perte du commerce instantané (QC) semble avoir atteint un tournant clairement identifiable, tandis que le principal facteur de pression sur les résultats ce trimestre demeure l'investissement continu dans le grand modèle Qwen.
Les trois institutions maintiennent une recommandation d'achat, avec une fourchette de prix cible entre 172 et 200 dollars, soit un potentiel de hausse supérieur à 40 % par rapport au prix actuel d’environ 120 dollars. Pour les investisseurs, la question centrale cette saison n'est pas tant de savoir si le bénéfice à court terme sera attrayant, mais plutôt si Alibaba peut tenir sa double promesse de "réduction des pertes + accélération du cloud".
Accélération du cloud à 40 %, la monétisation MaaS constitue le principal levier à moyen terme
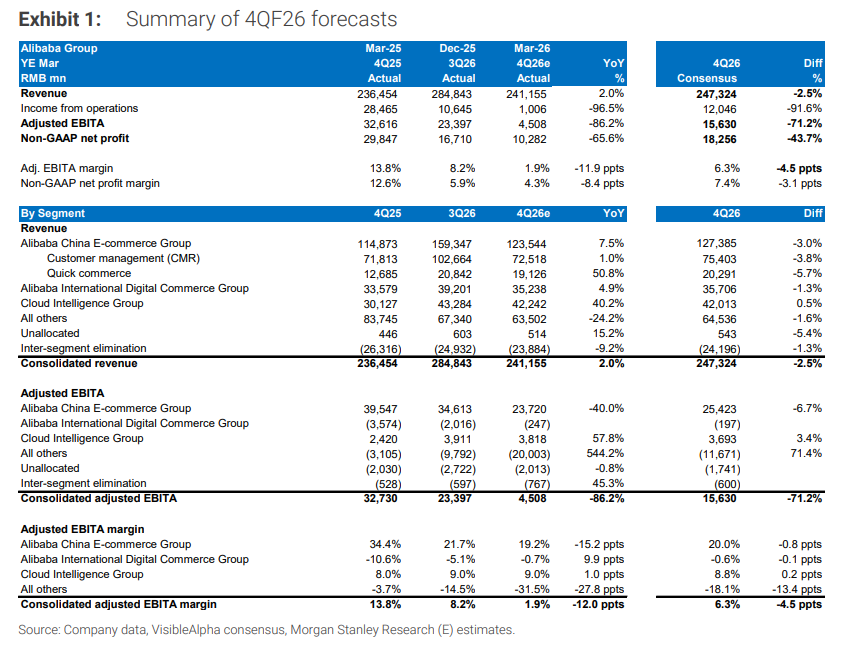
Morgan Stanley prédit que la croissance du chiffre d’affaires d’Alibaba Cloud pour le quatrième trimestre accélérera de 36 % le trimestre dernier à plus de 40 %, tandis que la marge EBITA restera stable à 9 %.
La dynamique repose sur deux leviers : l'effet récent de la hausse des prix des services cloud soutient la croissance à court terme, tandis que MaaS (Model as a Service) s’établit comme la voie à moyen terme — les institutions prévoient que la part des revenus MaaS pourrait passer de moins de 10 % actuellement à plus de 50 % dans les cinq ans à venir. La direction vise une marge EBITA à long terme de 20 % sur le cloud, offrant encore un espace d’amélioration significatif par rapport aux niveaux actuels élevés à un chiffre.
La part de tokens Qwen sur le marché des entreprises en Chine est passée de 18 % au premier semestre 2025 à 32 % au second semestre, leader parmi tous les modèles.
Selon les données de HSBC, Qwen App comptait 223 millions d’utilisateurs actifs mensuels en février 2026 et un taux de rétention à 30 jours de 39 %, avec un fossé concurrentiel du côté des entreprises qui continue de se creuser.
La trajectoire de réduction des pertes du commerce instantané est claire, le pic de la "guerre" est passé
Morgan Stanley estime que la perte du commerce instantané au quatrième trimestre sera d’environ 18 milliards de yuans, contre 22 milliards le trimestre précédent.
La direction a pour objectif de réduire de moitié les pertes annuelles en FY27 par rapport à FY26 (Morgan Stanley estime à environ 86 milliards de yuans la perte QC en FY26 et cible environ 43 milliards en FY27), une nouvelle réduction de moitié en FY28 et parvenir à l'équilibre en FY29.
Nomura prévoit également que la perte QC en FY27 sera réduite à environ 43 milliards de yuans. Les trois institutions s’accordent à dire que la phase la plus intense de la "guerre" du commerce instantané est passée — alors qu’Alibaba consolide ses parts de marché, elle déplace sa stratégie du "gain de part" à "l’amélioration de l'efficacité". Ce changement devrait laisser une marge de manœuvre pour l’activité de livraison de Meituan.
Reprise de croissance chez CMR, ajustement comptable entraîne des effets visuels
Les banques d’investissement prévoient que le chiffre d’affaires de gestion de clientèle (CMR) du pôle e-commerce d’Alibaba en Chine pour le quatrième trimestre (base comparable) augmentera d’environ 7 % en glissement annuel, une forte reprise comparée à la hausse de 1 % du trimestre précédent, confirmant la transmission positive des données de consommation de janvier-février.
Mais Alibaba reclassera désormais les incitations plateforme pour les principaux vendeurs, passant des dépenses marketing à une "déduction" du CMR, rendant ainsi la croissance du CMR rapportée d’environ 1 %. HSBC estime que cet ajustement représente une différence de croissance d’environ 6 points.
En excluant le commerce instantané, la marge EBITA de la division e-commerce devrait être stable sur un an, une nette amélioration par rapport à la baisse d’environ -7 % du trimestre dernier.
Fourchette de prix cible entre 172 et 200 dollars pour les trois grandes banques, la valorisation de l'AI reste insuffisante
Il existe quelques différences dans les prix cibles fixés par les trois institutions, mais leur logique d’achat est convergente.
Morgan Stanley maintient sa recommandation de surpondérer avec un prix cible de 180 dollars, basé sur un modèle DCF (WACC 10 %, taux de croissance perpétuel 3 %), correspondant à un PER non-GAAP de 23x pour FY28, soit une prime significative par rapport à la valorisation actuelle d’environ 16x, tout en révisant à la baisse de 7 % et 12 % respectivement ses prévisions ajustées d’EBITA pour FY26 et FY27, principalement pour refléter les investissements supérieurs aux prévisions dans Qwen.
HSBC ajuste légèrement son prix cible de 180 à 172 dollars, en raison de l’augmentation prévue des pertes dans les "autres activités". Nomura maintient un prix cible de 200 dollars, soit un PER d’environ 20x pour FY28.
Les trois institutions s’accordent sur le fait que : la voie de monétisation de l’AI se précise, le calendrier de réduction des pertes dans le commerce instantané est fixé, et la valorisation actuelle n’intègre pas suffisamment ces deux logiques clés.
~~~~~~~~~~~~~~~~~~~~~~~~
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des obligations américaines à 30 ans atteint un sommet depuis 2002, la vague de ventes pourrait se poursuivre sous la pression saisonnière.
Mardi, le rendement des obligations américaines à 30 ans a atteint 5,62 %, son plus haut niveau depuis 2002, tandis que le rendement des obligations à 10 ans a atteint temporairement 5,29 %. Les prix élevés du pétrole renforcent les attentes d'inflation, les données économiques solides soutiennent des anticipations de hausse des taux, les inquiétudes liées à la durabilité budgétaire et une augmentation importante de l'offre d'obligations d'entreprises contribuent ensemble à la vente actuelle. Selon les tendances saisonnières historiques, septembre et octobre sont les mois où les obligations américaines affichent les performances les plus faibles, ce qui laisse présager un risque élevé de volatilité à venir.
Des responsables de la Réserve fédérale émettent intensivement des signaux hawkish ! Le “numéro trois” affirme qu’une nouvelle hausse des taux pourrait avoir lieu cette année ; Goolsbee avertit que le maintien de l’inflation au-dessus de l’objectif, c’est “jouer avec le feu”.
Plusieurs responsables de la Réserve fédérale se sont exprimés sur les perspectives d'inflation et de taux d'intérêt.
OpenAI défie Meta : lancement de l’assistant personnel d’IA Dots, abonnement premium à 500 dollars par mois, soit 5 fois le tarif de la version avancée de Muse
Pour concurrencer Muse de Meta et gagner des parts de marché, OpenAI a lancé Dots, un agent d’IA « toujours en ligne ». Dots fonctionne grâce au modèle Astra de version GPT-6, capable de gérer de manière proactive des tâches telles que la recherche, la programmation ou la rédaction de documents pour le compte des utilisateurs. Le même jour, OpenAI a également lancé le modèle GPT-6.1 Sol, dont les performances s’approchent de celles d’Astra, mais dont le prix standard par token ne représente qu'un cinquième de celui d’Astra. Après l’annonce de Dots, le cours de Meta a connu une brève baisse avant de repartir à la hausse et de clôturer en hausse de 3,24 %.
Prix des cryptos
Plus


