
Le marché sous-estime-t-il la situation ? Le "point d’inflexion du modèle" favorise l’essor des agents IA, accélérant le déploiement dans les cas d’usage en entreprise

La vague de l’IA traverse un tournant crucial : les capacités des modèles progressent si rapidement que les projets pilotes lancés par les entreprises l’an passé sont accélérés vers une mise en production, tandis que le marché continue de sous-estimer systématiquement la profondeur et la rapidité de cette transformation.
Selon Hard AI, l’équipe d’analystes dirigée par Heath Terry chez Citigroup indique dans leur dernier rapport que les applications à l’échelle entreprise sont passées de la phase pilote à une adoption en production. L’amélioration des capacités des modèles est plus rapide que jamais auparavant et la courbe de la demande dans le secteur grimpe très nettement.
Citigroup a relevé ses prévisions pour les revenus totaux de l’industrie de l’IA sur la période 2026-2030, passant de 2 800 milliards de dollars à 3 300 milliards de dollars, tandis que les dépenses d’investissement sur la même période sont réévaluées de 8 000 milliards à 8 900 milliards de dollars. Leur analyse est la suivante : le marché reste focalisé sur les risques liés à la difficulté de construction de centres de données, à la pression sur le financement et à l’intensification de la concurrence, tout en négligeant les rendements élevés générés par ces investissements, et la formation d’un cycle de productivité piloté par les entreprises.
Pour l’industrie logicielle, ce moment est plus périlleux que la plupart ne le pensent. Alors que les revenus des entreprises nativement IA grimpent en flèche, les avantages traditionnels des éditeurs de logiciels – coûts de transition élevés, forte capacité de tarification et barrières importantes à l’entrée – sont revalorisés par la technologie IA. Cette revalorisation a déjà eu un impact sur les marchés boursiers : au cours de l’année écoulée, les valorisations des actions logicielles se sont notablement détachées de celles liées à l’infrastructure IA ; mais Citigroup estime que les prévisions de bénéfices consensuelles sont encore loin de refléter l’ampleur de l’impact final.
Selon Citigroup, les segments infrastructurels – notamment la mémoire, le stockage, les CPU et l’électricité – sont actuellement ceux présentant le meilleur rapport risque/rendement. Les performances momentanément inférieures des géants du cloud offrent, selon eux, une autre fenêtre d’opportunité.
Les capacités des modèles progressent à un rythme encore plus prononcé
GPT-5.4, Gemini 3.1 Pro, Claude Sonnet 4.6 : ces trois modèles phares ont été lancés en moins de trois semaines, leur avancée surpassant de loin tous les précédents cycles. Selon le score ARC-AGI-2, Gemini 3.1 Pro a vu son score augmenter de 1,5 fois par rapport à la version précédente sortie il y a seulement trois mois ; GPT-5.3-Codex est par ailleurs le premier modèle d’OpenAI ayant participé à la génération de son propre code – une étape à ne pas négliger.

On notera également que l’amélioration des capacités des modèles s’accompagne d’une hausse du prix des tokens. Les modèles d’inférence utilisent des technologies telles que les experts mixtes (MoE) et l’apprentissage par renforcement à récompense vérifiable (RLVR), ce qui augmente la quantité de tokens consommée à chaque réponse. Même si le prix de Gemini 3.1 Pro reste inchangé par rapport à la génération précédente, la note d’intelligence a doublé.
Selon Citigroup, la conjugaison de ces deux tendances indique un potentiel structurel d’augmentation du revenu unitaire pour les fournisseurs de services IA. Les progrès se reflètent déjà dans les décisions concrètes prises par les entreprises. Dans la récente annonce de licenciements chez Block, le facteur IA est explicitement mentionné, un signe précoce que la diffusion technologique s’étend du niveau développement au niveau opérationnel.
La transition du pilote à la production se fait plus vite que prévu chez les entreprises
Les intégrateurs systèmes jouent un rôle clé dans cette accélération. Les principaux cabinets de conseil adaptent leurs propres opérations tout en aidant les entreprises traditionnelles à déployer rapidement les solutions d’Anthropic, OpenAI et d’autres, agissant comme les "capillaires" de la diffusion de l’IA. Les enquêtes de Citigroup auprès de CIO, CTO et d’intégrateurs révèlent que la pression concurrentielle est le moteur principal de cette accélération : personne ne veut se faire devancer par ses concurrents.
Les chiffres le démontrent : AWS, GCP, Azure et CoreWeave ont vu leur carnet de commandes combiné augmenter de 100 % au quatrième trimestre 2025, tandis que leurs revenus n’ont crû que de 30 % et leurs dépenses d’investissement de 70 % sur la même période.
Pour ce qui est des inquiétudes quant à la qualité des carnets de commandes (notamment la concentration autour des clients des laboratoires IA), les recherches de Citigroup concluent que la croissance s’étend désormais largement aux entreprises traditionnelles. Le centre de données DLR indique même que le lancement de Claude Opus 4.6 a stimulé une nouvelle demande locative : une chaîne de transmission inimaginable il y a encore un an.
Le marché continue de sous-estimer systématiquement l’ampleur des dépenses d’investissement
Pour 2024 et 2025, les prévisions consensuelles sous-estiment largement les dépenses d’investissement des géants du cloud. Citigroup s’attend à ce que ce phénomène perdure sur les cinq prochaines années.
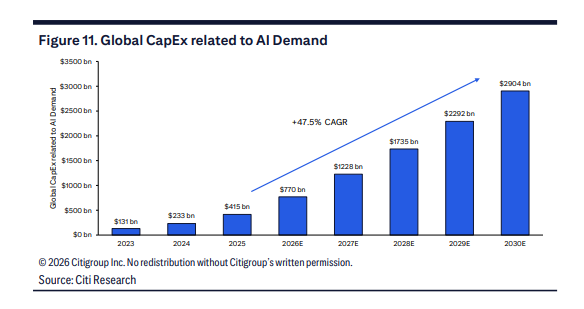
En 2026, les plans d’investissement des principaux acteurs du cloud seraient supérieurs de près de 70 % à ceux de 2025. Citigroup révise ainsi à la hausse sa prévision des dépenses d’investissement combinées pour Amazon (AWS), Google, Meta, Microsoft (Azure) et Oracle en 2026 à 678 milliards de dollars. À l’échelle mondiale, les investissements liés à l’IA (y compris le cloud privé, les nouveaux fournisseurs et les dépenses souveraines pour l’IA) devraient atteindre 770 milliards de dollars, pour culminer à près de 2 900 milliards de dollars en 2030, soit un taux de croissance annuel composé de 47,5 %.
L’augmentation des coûts n’est pas uniquement due au prix des équipements – la hausse du prix de la mémoire et du stockage étant un facteur important – mais aussi à la capitalisation des dépenses d’électricité. Les géants du cloud déplacent de plus en plus leurs dépenses énergétiques de l’exploitation vers l’investissement, en construisant eux-mêmes leur propre alimentation électrique. L’engagement non contraignant "BYOPP" (Build Your Own Power Plant) signé par Google, Microsoft, Meta, Oracle, xAI, OpenAI et Amazon illustre ce changement structurel. Citigroup a ainsi revu à la hausse de 30 % ses hypothèses d’investissement pour chaque GW de centres de données en 2026-2027, estimant que la référence de 50 milliards de dollars/GW couramment utilisée présente un risque de sous-évaluation.
Disruption dans le secteur logiciel : les prévisions de consensus n’en tiennent pas encore compte
"Personne n’utilise le vibe coding pour faire du SAP" – Citigroup reconnaît avec cette formule qu’il existe bel et bien des limites à la diffusion de la technologie : les gains de productivité observés dans le développement de code ne peuvent pas nécessairement être extrapolés à toute l’entreprise. Mais cela ne change rien à la logique globale : l’IA remplace, grâce à un coût marginal nul d’extension, des outils dont les coûts augmentent linéairement avec l’usage – c’est une transformation fondamentale du modèle économique, et non une simple évolution fonctionnelle.
Pour les éditeurs de logiciels traditionnels, la pression s’exerce sur deux fronts : d’une part, la concurrence des acteurs natifs de l’IA (souvent soutenus par le capital-risque), qui grignotent leurs parts de marché ; d’autre part, la réduction du nombre de licences et la pression sur les prix, l’IA permettant à moins d’utilisateurs de faire plus de choses.
Citigroup estime que les arguments ayant justifié historiquement les primes de valorisation des logiciels – coûts de transition élevés, forte capacité de fixation des prix et larges fossés défensifs – sont remis en question, mais que les prévisions de bénéfices actuelles n’intègrent pas encore son impact final. Du point de vue des marchés, le vote est entamé, mais il est loin d’être terminé.
Par ailleurs, au sein de la pile technologique de l’IA, Citigroup juge que le meilleur rapport risque/rendement se situe dans les segments infrastructures les plus goulots : mémoire et stockage, interconnexion optique et réseaux, et équipements électriques. Les géants du cloud, sous-performant récemment, figurent aussi parmi les opportunités à surveiller.

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
Prix des cryptos
Plus


