
Societe Generale-FORGE lance le stablecoin EURCV sur Stellar

Societe Generale-FORGE, la branche crypto de la société bancaire française Societe Generale, a déployé son stablecoin libellé en euro sur la blockchain Stellar, complétant ainsi une expansion multichain annoncée pour la première fois en 2025.
Le stablecoin, connu sous le nom d’EUR CoinVertible (EURCV), est conçu pour se conformer au cadre règlementaire des Marchés des Crypto-actifs (MiCA) de l’Union européenne et représente un euro tokenisé émis par la société pour une utilisation sur les marchés d’actifs numériques.
Selon la société, le déploiement sur Stellar vise à élargir l’utilisation du stablecoin à travers les applications financières basées sur la blockchain ainsi que les services d’actifs tokenisés.
SG-FORGE déclare que Stellar offre un débit élevé de transactions, des frais de réseau faibles et un support intégré pour les actifs tokenisés. Le réseau inclut également une bourse décentralisée permettant aux utilisateurs d’échanger des actifs numériques directement onchain.
Societe Generale-FORGE avait tout d’abord lancé le stablecoin EUR CoinVertible (EURCV) sur Ethereum en avril 2023. Ce stablecoin est entièrement soutenu par des réserves constituées de dépôts bancaires et d’actifs liquides de haute qualité à un ratio de un pour un, et possède actuellement une capitalisation d’environ 452 millions de dollars selon les données de DefiLlama.
Cette évolution intervient quelques semaines après le déploiement de l’EUR CoinVertible par SG-FORGE sur le XRP Ledger, marquant ainsi le troisième réseau blockchain du token après Ethereum (ETH) et Solana (SOL).
En janvier, le stablecoin a été utilisé par le réseau bancaire mondial SWIFT dans le cadre d’un projet pilote démontrant l’échange et le règlement d’obligations tokenisées via des devises fiduciaires et numériques.
À lire aussi : La startup de paiements en stablecoin Kast lève 80 M$ à une valorisation de 600 M$ : Rapport
Offensive européenne sur les stablecoins
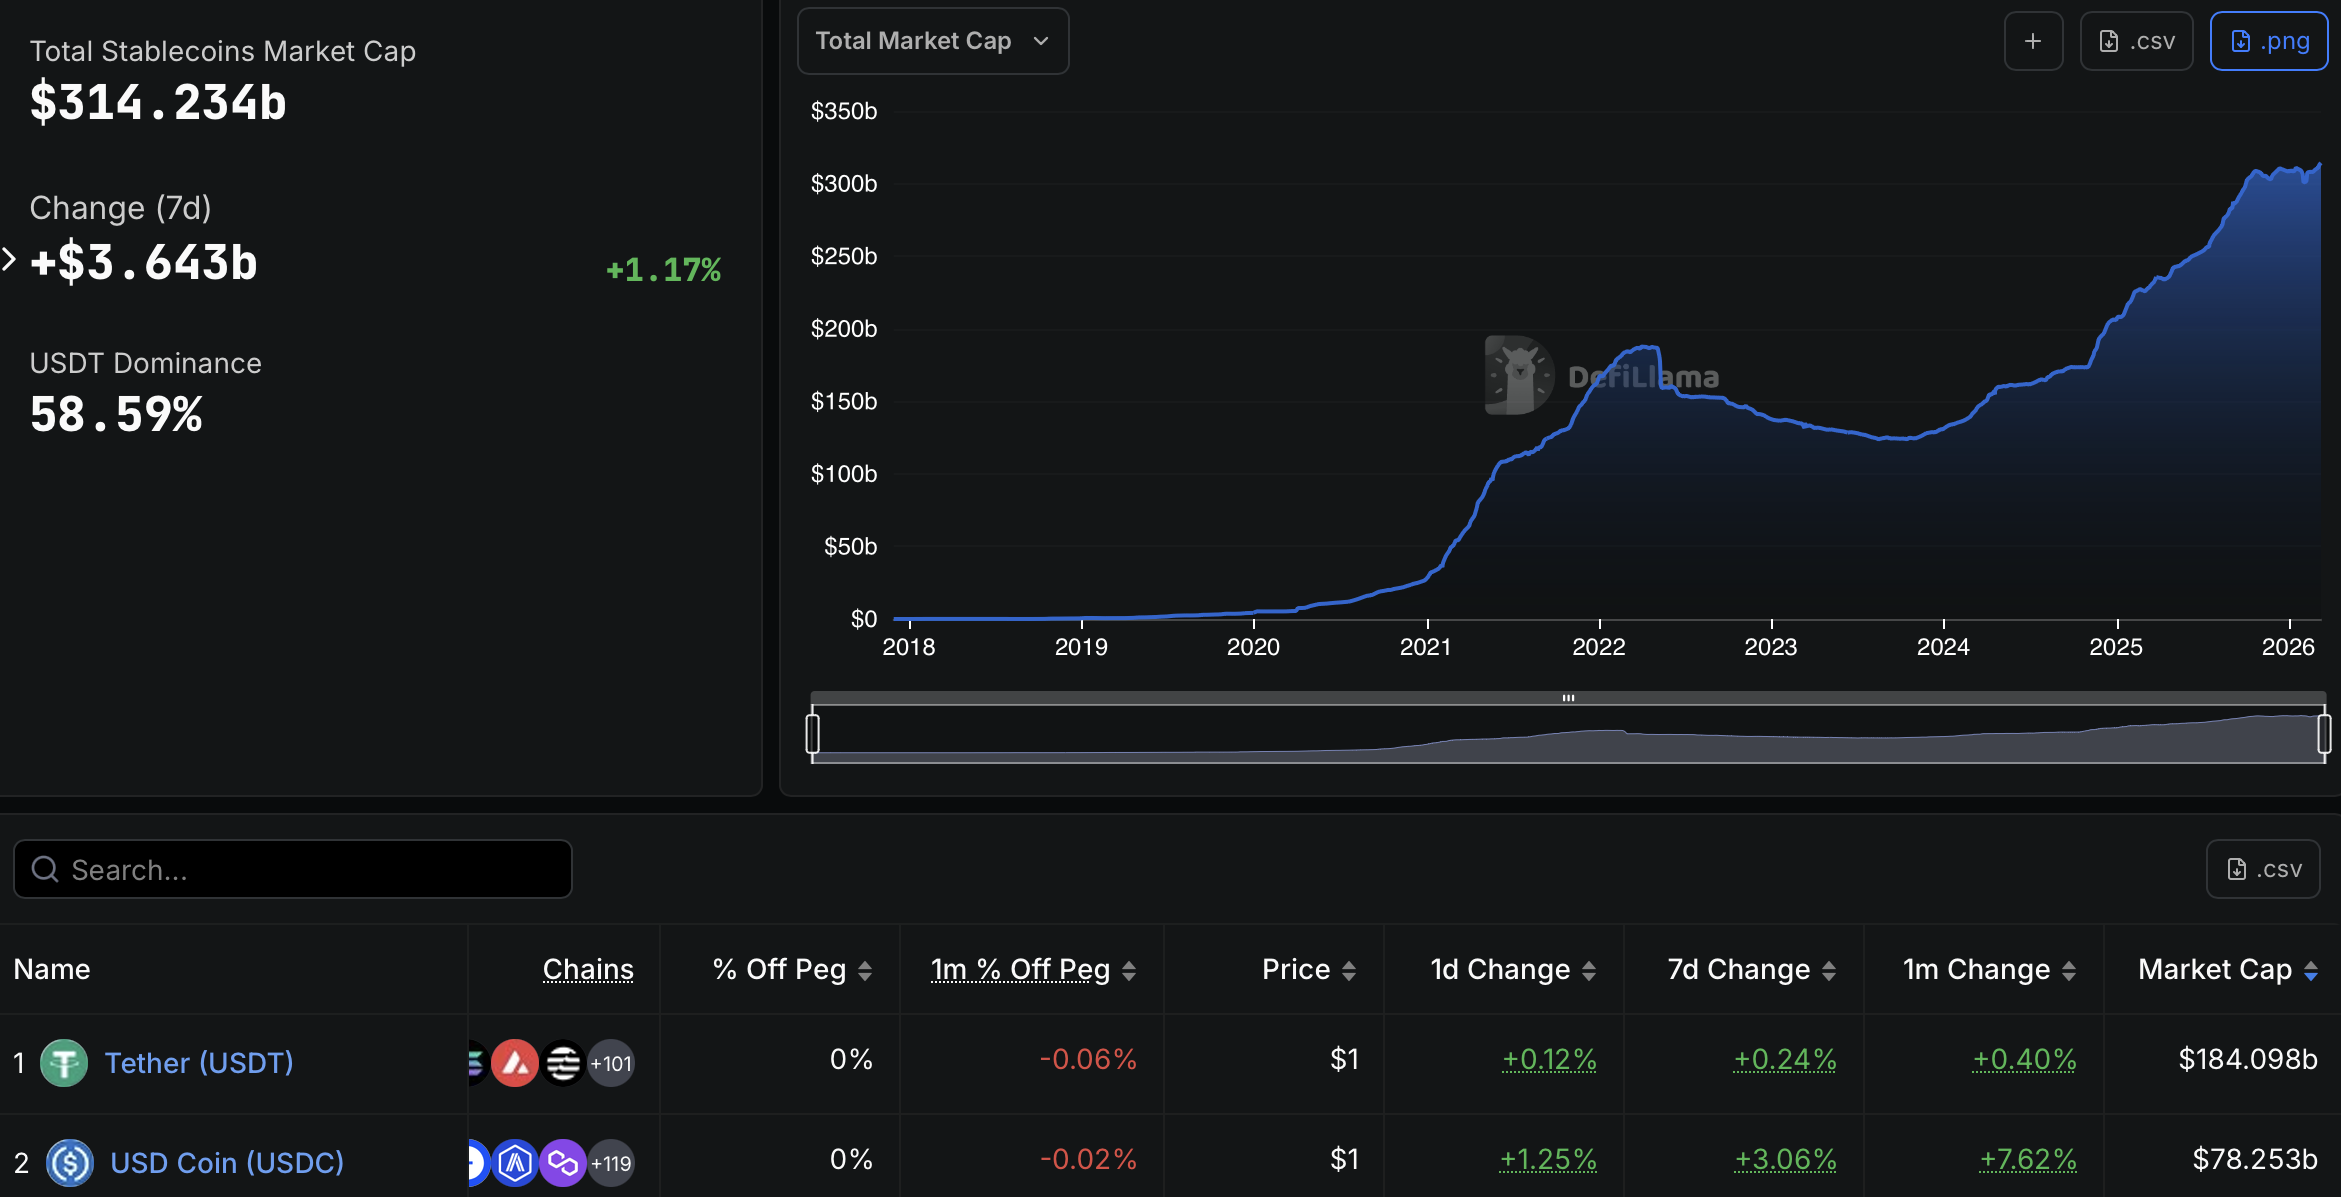
Malgré un intérêt croissant pour les tokens libellés en euro, le marché des stablecoins reste dominé par les actifs adossés au dollar américain. L’USDT de Tether (USDT) affiche une capitalisation de marché d’environ 185 milliards de dollars, représentant près de 60% du secteur, tandis que l’USDC de Circle (USDC) compte environ 78 milliards de dollars.
L’adoption des dollars numériques s’est accélérée aux États-Unis après l’adoption du GENIUS Act en juillet 2025, offrant une clarté réglementaire aux émetteurs de stablecoins. La capitalisation totale du marché est passée d’environ 260 milliards de dollars le 20 juillet à plus de 314 milliards aujourd’hui, selon les données de DefiLlama.
Pendant ce temps, l’Europe a adopté une approche réglementaire plus restrictive. Le cadre MiCA de l’Union européenne a introduit de nouvelles règles pour les émetteurs de stablecoins en juin 2024, obligeant les entreprises opérant dans l’Espace économique européen à obtenir une licence de monnaie électronique dans au moins un État membre de l’UE.
La réglementation a amené plusieurs plateformes d’échange, dont Coinbase, OKX, Bitstamp, Uphold et Binance, à retirer ou restreindre le support des stablecoins n’ayant pas obtenu d’autorisation conformément au cadre règlementaire. Tether a également décidé d’abandonner son stablecoin indexé sur l’euro, EURT.
En novembre, des responsables de la Banque centrale européenne ont averti que la croissance des stablecoins adossés au dollar américain pourrait affaiblir la souveraineté monétaire de l’Europe en augmentant la dépendance aux actifs numériques libellés en dollar.
Magazine : Le débat sur le cycle quadriennal de Bitcoin est clos : Benjamin Cowen
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


