
Pouls du marché BTC : Semaine 11

Aperçu
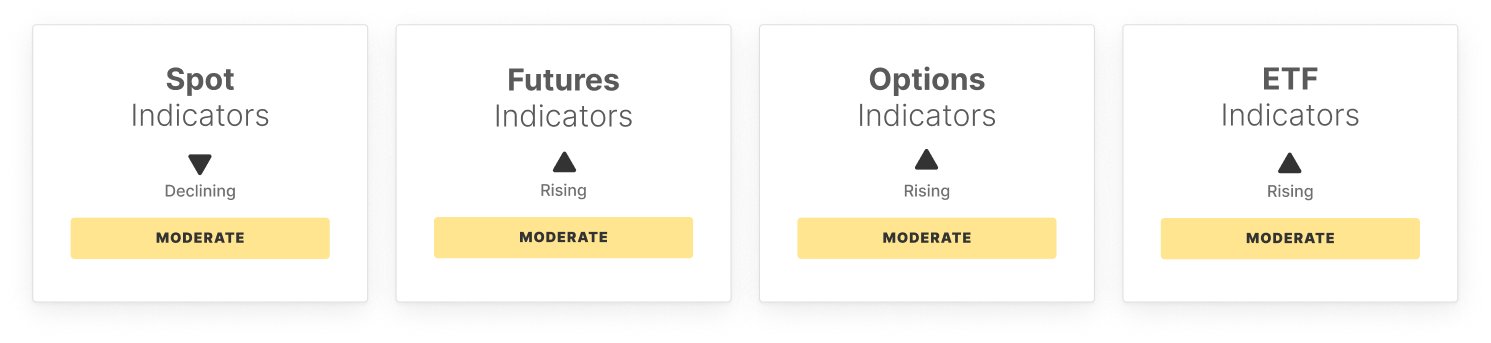
Le bitcoin s'est replié depuis les 74 000 $, tandis que les indicateurs internes montraient des signes timides d'amélioration. L’élan s’est légèrement raffermi, le RSI remontant depuis les récents creux, mais l’action des prix manque encore de la vigueur d’un retournement haussier décisif. L’activité sur le marché spot reste atone, le faible volume d’échanges indiquant une participation modérée, même si les conditions commencent à se stabiliser.
Le positionnement sur les produits dérivés est mitigé. L’intérêt ouvert sur les futures a augmenté, signalant une légère montée du levier, tandis que le financement sur les positions longues est devenu fortement négatif, reflétant une demande accrue d’expositions courtes. Le CVD des contrats perpétuels a fortement progressé, suggérant un retour des achats sur les marchés à effet de levier, bien que la conviction demeure limitée.
Les marchés des options sont devenus moins défensifs. L'écart de volatilité s'est nettement réduit à mesure que la volatilité implicite se rapproche des conditions réalisées, tandis que le skew à 25-delta a baissé, indiquant une demande moindre pour la couverture à la baisse et une situation de marché à court terme plus équilibrée.
L’activité sur les ETF reste relativement solide. Les entrées nettes se sont accélérées et les volumes d’échanges ont augmenté, mettant en avant un engagement continu de la finance traditionnelle. Cependant, le ratio MVRV des ETF a chuté nettement en territoire négatif, montrant que le détenteur moyen d’ETF est désormais en perte et que la tension sur le positionnement reste élevée.
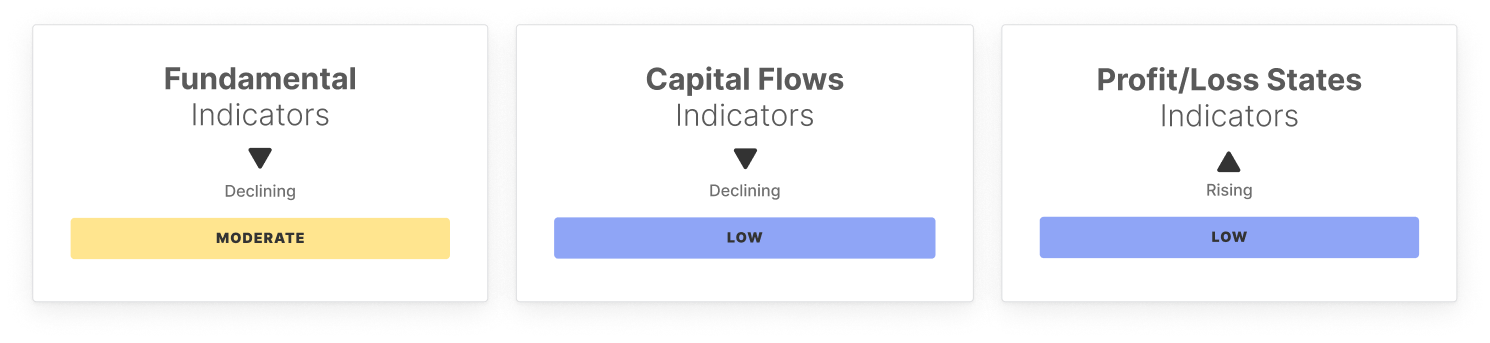
Les signaux on-chain sont mitigés mais légèrement constructifs. Le volume de transfert s'est amélioré, indiquant une circulation des capitaux plus soutenue, tandis que le nombre d’adresses actives et le volume des frais restent faibles, conformément à un réseau plus calme. Le changement de realized cap demeure négatif, bien que les sorties ralentissent légèrement, ce qui suggère que la pression sur les capitaux pourrait commencer à se stabiliser.
Les métriques de positionnement et de rentabilité reflètent toujours une structure fragile mais en amélioration. Le ratio d’offre STH/LTH reste élevé, montrant une participation à court terme toujours importante, tandis que la part de capital spéculatif reste faible, signe d’une rotation spéculative limitée. Parallèlement, l’offre en profit, le NUPL et le ratio du profit réalisé par rapport aux pertes se sont tous modérément améliorés, indiquant une détente des tensions sur le marché.
Globalement, les conditions se stabilisent, avec une dynamique, une demande sur les ETF et des métriques de rentabilité en légère amélioration. Cependant, les flux de capitaux restent faibles, la participation spéculative limitée et la conviction globale n’est pas encore totalement revenue.
Indicateurs hors chaîne
Indicateurs on-chain
Ne manquez pas cela !
Une intelligence de marché pertinente, directement dans votre boîte mail.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
L'infrastructure IA rencontre un "mur" ! Marvell : les connexions en cuivre et les goulots d'étranglement de la mémoire deviendront les clés de la prochaine phase d'expansion de la puissance de calcul
La compétition autour de la puissance de calcul de l’IA évolue vers un jeu systémique englobant l’interconnexion et la mémoire. Selon des cadres de Marvell, les modèles d’inférence ont entraîné une augmentation d’environ 10 fois des caches KV en neuf mois, la mémoire sur une seule baie ne répondant plus aux besoins, les connexions en cuivre étant proches de leur limite, faisant des interconnexions optiques et de l’extension de la mémoire les éléments centraux de l’expansion de la puissance de calcul. La personnalisation est devenue une tendance du secteur, et Marvell bénéficie de cette dynamique grâce à la simulation SerDes, à la mémoire photonique tissée et à la personnalisation de toute la chaîne.
Prix des cryptos
Plus


