
Feuille de route quantique et stratégie Foundry d’IonQ jusqu’en 2030

IonQ IONQ se positionne à l’intersection des priorités de sécurité nationale et de l’infrastructure quantique évolutive. Avec un bilan renforcé et une feuille de route élargie, la direction vise une accélération significative du chiffre d'affaires à partir de 2026 et au-delà.
La sécurité nationale et l’expansion fédérale stimulent l’adoption
Lors du dernier troisième trimestre déclaré de 2025, IonQ a lancé IonQ Federal, affinant son focus sur les opportunités auprès du gouvernement des États-Unis. La direction a mentionné plus d’un milliard de dollars de propositions en cours et a mis en avant des partenariats avec le Department of Energy ainsi que la vente du hub EPB réalisée plus tôt en 2025 comme preuves de la traction fédérale croissante.
La composition du chiffre d’affaires souligne cette dynamique. Les ventes du troisième trimestre étaient composées d’environ 70% aux États-Unis et 30% à l’international, soit un changement notable par rapport à la base majoritairement domestique de l’année précédente. La direction a également prévu des revenus du quatrième trimestre supérieurs à ceux du troisième trimestre, rompant ainsi avec la saisonnalité historique, et a relevé les prévisions de chiffre d’affaires annuel.
Ces développements suggèrent l’élargissement des opportunités de solutions récurrentes alors qu’IonQ passe de transactions sur un seul produit à des déploiements intégrés couvrant l’informatique, le réseau, la détection et la sécurité. À mesure que les solutions intégrées progressent auprès des gouvernements et des clients du Fortune 500, les estimations de revenus trimestriels pour 2026 suivent une tendance haussière tout au long de l’année, soutenant la perspective d’une demande croissante.
Tempo, systèmes à 256 qubits et jalons à court terme
IonQ prévoit de livrer Tempo en 2026 et de démontrer cette année un dispositif à 256 qubits avec Electronic Qubit Control, avec les livraisons de Forte Enterprise et de Tempo en bonne voie. Ces jalons ancrent la narration commerciale à court terme de l’entreprise.
L’exécution au troisième trimestre confirme cette trajectoire. Les revenus ont atteint 39,9 millions de dollars, soit une hausse de 222% sur un an, et la direction anticipe une augmentation séquentielle au quatrième trimestre. Les perspectives annuelles relevées et la confiance quant aux livraisons de produits reflètent les progrès réalisés sur la feuille de route.
Ensemble, les livraisons de Tempo et la démonstration à 256 qubits sont fondamentales pour la montée attendue du chiffre d’affaires en 2026. Selon l’estimation consensuelle de Zacks, une hausse significative des revenus annuels l’an prochain est prévue, en cohérence avec l’augmentation des déploiements de systèmes et l’adoption plus large des solutions.
IonQ, Inc. Prix et consensus
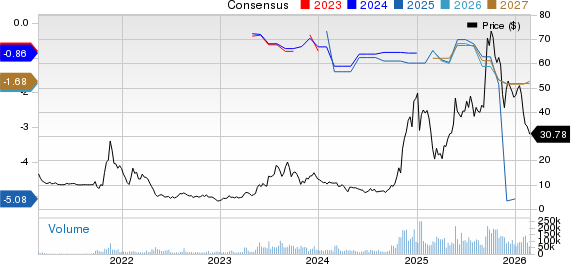
IonQ, Inc. graphique prix-consensus | Cours IonQ, Inc.
De 200 000 qubits à deux millions
En se projetant plus loin, IonQ prévoit que des unités de traitement quantique à 200 000 qubits commenceront des tests fonctionnels en 2028. Ces systèmes sont conçus pour permettre plus de 8 000 qubits logiques à ultra-haute fidélité, marquant une évolution majeure en termes d’échelle.
La direction a également accéléré le calendrier de sa puce à deux millions de qubits jusqu’à un an. L’entreprise vise 1 600 qubits logiques en 2028 et 80 000 d’ici 2030, soulignant ainsi sa volonté de proposer des systèmes quantiques prêts pour l’entreprise à grande échelle.
Ces jalons sont essentiels pour débloquer des revenus de solutions à grande échelle. Atteindre un nombre plus élevé de qubits logiques est présenté comme la clef vers des charges de travail commerciales plus larges, une intégration gouvernementale plus poussée et une amélioration de l’économie sur l’accès matériel et plateforme.
Intégration verticale avec SkyWater et économie d’échelle
L’acquisition prévue de SkyWater Technology par IonQ permettrait d’intégrer verticalement une fonderie onshore de confiance DMEA Catégorie 1A. La transaction, valorisée à environ 1,8 milliard de dollars et dont la clôture est attendue au deuxième ou troisième trimestre 2026, vise à sécuriser l’approvisionnement et accélérer l’itération des wafers.
Un examen indépendant a confirmé que les composants nécessaires à la construction d’un ordinateur quantique à deux millions de qubits pourraient coûter moins de 30 millions de dollars en valeur 2025. La direction continue de faire progresser le contrôle électronique des qubits tout en s’appuyant sur la fabrication de semi-conducteurs établie et l’achat en volume pour réduire les coûts et raccourcir les délais de production.
Une itération plus rapide des wafers, des prototypes en parallèle et une meilleure fabricabilité pourraient améliorer l’économie unitaire à mesure que les volumes augmentent. À terme, cette stratégie d’économie d’échelle vise à soutenir une tarification attractive et une expansion des marges, renforçant ainsi l’argument d’investissement à long terme.
Risques pour la thèse quantique à long terme
Malgré la dynamique stratégique, certains risques demeurent significatifs. La direction a réaffirmé une prévision de perte d’EBITDA ajusté comprise entre 206 et 216 millions de dollars pour 2025, et l’estimation consensuelle de Zacks anticipe des pertes persistantes jusqu’en 2026. Les dépenses de recherche et développement ainsi que les charges de vente, générales et administratives devraient augmenter pour accompagner la montée en puissance.
La visibilité reste également limitée en raison de cycles de vente pluriannuels. Le pipeline de plus d’un milliard de dollars se compose de propositions plutôt que de commandes fermes, et la direction a mis en garde contre la modélisation de contrats de solutions importantes à court terme. Tout retard sur des jalons technologiques clés, y compris les livraisons de Tempo ou les systèmes à plus haut nombre de qubits, pourrait repousser l’adoption et allonger les cycles de vente.
Dans le secteur plus large des Computer - Integrated Systems, des pairs comme Silicon Motion Technology SIMO et Seagate Technology Holdings STX affichent actuellement un Zacks Rank #1 (Strong Buy), reflétant des tendances d’estimations à court terme plus favorables. IonQ détient un Zacks Rank #3 (Hold), signalant une dynamique à court terme équilibrée alors que les investisseurs pèsent les ambitions à long terme face aux risques d’exécution et de rentabilité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Un cadre de Dell : « L’IA déléguée est différente cette fois-ci, la pénurie de composants clés (principalement la mémoire et les disques durs HDD) pourrait durer plus de 5 ans »
Jeff Clarke, directeur des opérations chez Dell Technologies, a déclaré que l’IA agent augmente continuellement les besoins en calcul et en stockage en prenant en charge davantage de tâches, ce qui différencie le cycle actuel des infrastructures d’IA des cycles traditionnels de renouvellement du matériel. D’ici 2030, la puissance de calcul des centres de données devrait augmenter de 200 gigawatts, la génération de tokens d’inférence devrait être multipliée par 87, et la demande en infrastructures devrait continuer de s’étendre.
Morgan Stanley soutient Meta (META.US) : l’écosystème Muse poursuit son expansion, les lunettes VR pourraient devenir un nouveau moteur de croissance en 2027.
Morgan Stanley maintient sa recommandation "surpondérer" sur Meta avec un objectif de cours de 775 dollars et continue de l’inclure parmi ses valeurs préférées.
Meta (META.US) a grimpé de 36% en septembre : Muse valide la stratégie d'IA, la capitalisation vise 2 000 milliards de dollars.
Le cours de Meta est sur le point de réaliser sa meilleure performance mensuelle depuis juillet 2013, ne lui manquant qu'environ 1 % de hausse pour rejoindre le club des sociétés à 2 000 milliards de dollars de capitalisation boursière.
Prix des cryptos
Plus


