
L'action CBL progresse après les résultats du quatrième trimestre, la NOI des centres comparables augmente

Les actions de CBL & Associates Properties, Inc. CBL ont progressé de 1,7 % depuis que la société a publié ses résultats pour le trimestre clos le 31 décembre 2025, surperformant l’indice S&P 500, qui a augmenté de 0,5 % sur la même période. Au cours du mois écoulé, l’action CBL a grimpé de 4,1 %, contre une hausse de 0,7 % pour le S&P 500.
Aperçu des résultats de CBL
Pour le quatrième trimestre 2025, le revenu net attribuable aux actionnaires ordinaires a augmenté de 29,7 % en glissement annuel pour atteindre 48,3 millions de dollars, soit 1,56 $ par action diluée, contre 37,2 millions de dollars, soit 1,22 $ par action diluée, à la même période de l’année précédente. Les revenus totaux ont augmenté de 18,8 % sur un an à 156,4 millions de dollars par rapport à 131,7 millions de dollars un an plus tôt, principalement grâce à une hausse des revenus locatifs, qui ont progressé de 19,6 % sur un an à 150,4 millions de dollars contre 125,8 millions de dollars.
Pour l’ensemble de l’année, le revenu net attribuable aux actionnaires ordinaires a bondi de 131,8 % pour atteindre 133,9 millions de dollars, soit 4,34 $ par action diluée, contre 57,8 millions de dollars, soit 1,87 $ par action diluée, en 2024, tandis que les revenus annuels ont progressé de 12,2 % à 578,4 millions de dollars contre 515,6 millions de dollars.
Sur une base non-GAAP, les fonds provenant des opérations (FFO) ajustés du quatrième trimestre 2025 ont augmenté de 17,2 % sur un an à 2,25 $ par action diluée contre 1,92 $ par action un an plus tôt. Pour l’ensemble de l’année, le FFO ajusté s’est accru de 7,8 % à 7,21 $ par action contre 6,69 $ par action en 2024.
Le résultat d’exploitation net (NOI) à périmètre constant a progressé de 3,3 % sur un an au quatrième trimestre 2025 et de 0,5 % sur l’année. Par type de propriété, le NOI à périmètre constant du quatrième trimestre 2025 a augmenté de 2,2 % pour les centres commerciaux, de 2,1 % pour les centres de plein air et de 16,3 % pour les centres lifestyle, tandis que les centres outlet ont reculé de 0,3 %.
Sur une base annuelle, les centres lifestyle ont affiché une croissance de 9,1 %, tandis que le NOI des centres commerciaux a légèrement baissé de 0,5 % et celui des centres outlet a chuté de 1,9 %.
Autres indicateurs clés de CBL
Le taux d’occupation du portefeuille s’établissait à 90 % au 31 décembre 2025, légèrement en baisse par rapport à 90,3 % un an plus tôt. Le taux d’occupation à périmètre constant pour les centres commerciaux, les centres lifestyle et les centres outlet est resté stable à 88,6 %. La direction a noté que les fermetures de magasins liées à des faillites, dont Forever21, JoAnn, Claire’s et Party City, ont eu un impact négatif sur le taux d’occupation des centres commerciaux de près de 75 points de base sur un an.
L’activité de location est restée soutenue. En 2025, CBL a signé plus de 4 millions de pieds carrés de baux, avec de nouveaux baux et renouvellements comparables enregistrant une augmentation de 2,6 % des loyers moyens par rapport aux loyers antérieurs. Au seul quatrième trimestre 2025, 1,3 million de pieds carrés ont été signés, bien que les loyers comparables aient diminué de 2,9 %, reflétant des écarts négatifs sur les renouvellements partiellement compensés par de solides écarts sur les nouveaux baux.
La productivité des locataires s’est améliorée. Les ventes par pied carré des locataires à périmètre constant ont augmenté de 3,7 % sur un an au quatrième trimestre et de 2,8 % sur l’année pour atteindre 437 $.
CBL & Associates Properties, Inc. Prix, consensus et surprise sur le BPA
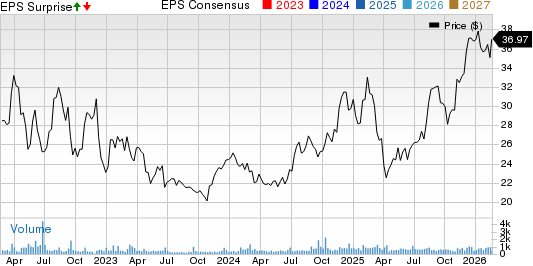
CBL & Associates Properties, Inc. graphique prix-consensus-surprise-BPA | CBL & Associates Properties, Inc. Cours
Commentaires de la direction de CBL et actions sur le bilan
Le Directeur Général Stephen D. Lebovitz a qualifié 2025 d’« année exceptionnelle », soulignant la performance opérationnelle et les avancées en matière de bilan. CBL a généré environ 240 millions de dollars de produits de cession durant l’année et a réinvesti du capital dans l’acquisition pour 178,9 millions de dollars de quatre centres commerciaux régionaux fermés auprès de Washington Prime Group.
La liquidité est restée solide, avec 335,4 millions de dollars de trésorerie non soumise à restrictions et de titres négociables à la clôture de l’exercice. CBL a également finalisé plusieurs refinancements et extensions de prêts en 2025, notamment un prêt sans recours de 78 millions de dollars à 6,856 % et un prêt sans recours de 43 millions de dollars à 5,9 %, tous deux à des taux améliorés par rapport aux financements antérieurs.
Prévisions de CBL
CBL a lancé ses prévisions 2026 pour le FFO ajusté, dans une fourchette de 6,74 à 7,06 $ par action. La direction anticipe un NOI à périmètre constant compris entre une baisse de 1,2 % et une croissance de 1,1 % sur l’année. Les perspectives tiennent compte des écarts de location, des pressions sur les charges d’exploitation, des éventuelles pertes de crédit et des changements dans les estimations de revenus irrécouvrables.
Autres développements chez CBL
En plus de l’acquisition de quatre centres commerciaux, CBL a finalisé plusieurs ventes d’actifs en 2025, dont Fremaux Town Center à Slidell, LA, et The Promenade à D’Iberville, MS, contribuant à un produit brut total des cessions d’environ 240,7 millions de dollars.
CBL a également déconsolidé Southpark Mall après avoir placé l’actif sous administration judiciaire en juillet et a racheté 573 998 actions pour 18 millions de dollars dans le cadre de son programme de rachat d’actions.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


