
L'action Microsoft se négocie comme si ChatGPT n'avait jamais existé : est-ce le moment d'acheter ?

Microsoft Corp. (NASDAQ:MSFT) connaît discrètement l’un des retournements relatifs les plus spectaculaires de son histoire moderne.
Le géant technologique basé à Redmond est désormais l’action la moins performante parmi les « Magnificent Seven » en 2026, avec une baisse de 17 % depuis le début de l’année.
Mais plus préoccupant que la baisse absolue est l’ampleur de sa sous-performance par rapport au marché plus large.
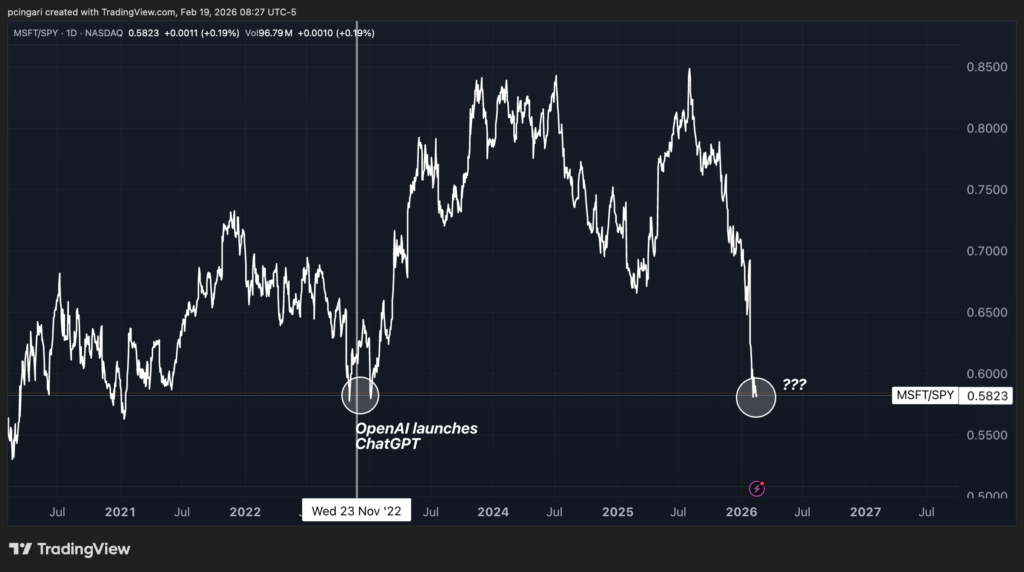
Depuis début août 2025, Microsoft a sous-performé le SPDR S&P 500 ETF Trust (NYSE:SPY) de plus de 30 %. Cela marque sa pire période de performance relative depuis 2000 — au sommet de la bulle internet.
Pire période pour Microsoft depuis 2000 : le marché exclut-il l’IA du scénario ?
L’entreprise sous-performe désormais le S&P 500 pour le septième mois consécutif, y compris un écart négatif de 6 % en février 2026.
Une série de sept mois consécutifs de sous-performance par rapport à l’indice de référence n’avait JAMAIS eu lieu en 40 ans de présence de Microsoft sur les marchés publics.
Encore plus frappant : la force relative de Microsoft par rapport au marché a atteint son niveau le plus bas depuis novembre 2022.
C’est le mois où OpenAI a lancé ChatGPT, déclenchant la vague de l’intelligence artificielle.
Le message du graphique ci-dessous est sans équivoque. Microsoft se négocie désormais comme si la révolution de l’intelligence artificielle n’avait jamais eu lieu.
Pourquoi Microsoft est-il en baisse ?
Selon le vétéran de Wall Street Ed Yardeni, les investisseurs se concentrent sur les dépenses d’investissement agressives de Microsoft.
Au dernier trimestre, les dépenses d’investissement ont bondi de 65,9 % sur un an, atteignant 37,5 milliards de dollars. Environ deux tiers de ces dépenses ont été consacrées à des actifs à courte durée de vie tels que les unités de traitement graphique et les unités centrales pour les services cloud Azure.
Le chiffre d’affaires d’Azure a augmenté de 39 % sur un an. Cela a dépassé les estimations de Wall Street mais représente un ralentissement par rapport à la croissance de 40 % du trimestre précédent.
L’adoption de Copilot a également été scrutée.
Microsoft a vendu 15 millions de licences Microsoft 365 Copilot. Les analystes s’attendaient à un déploiement plus fort étant donné que plus de 450 millions de licences payantes utilisent les logiciels d’entreprise Microsoft 365.
La comparaison avec les concurrents est frappante. Gemini de Google compte 560 millions d’utilisateurs mensuels. ChatGPT rapporte 900 millions d’utilisateurs actifs hebdomadaires.
Les menaces concurrentielles s’intensifient
« Et puis il y a la concurrence croissante. De nombreux concurrents développent des logiciels intégrant de l’IA pour rivaliser avec les logiciels de productivité bureautique de Microsoft 365 », a déclaré Yardeni.
Google Workspace de Alphabet Inc. — concurrent de longue date de Microsoft Office — intègre Gemini dans Docs, Sheets et Slides.
Selon les informations, OpenAI développe des outils collaboratifs de gestion de documents, un navigateur et des produits de contenu alimentés par l’IA — des initiatives qui empiètent sur le bastion des logiciels de productivité de Microsoft.
Cela est d’autant plus notable que Microsoft détient 49 % de la filiale commerciale à but lucratif d’OpenAI.
Le PDG de Tesla Inc. (NASDAQ:TSLA), Elon Musk, a également annoncé un projet de logiciel d’IA à l’esprit ironique baptisé « Macrohard », signalant que de nouveaux entrants continuent de viser le secteur de la productivité.
Des entreprises plus petites ciblent également des cas d’utilisation de niche. Grammarly a acquis Superhuman, une application de courrier électronique basée sur l’intelligence artificielle, en 2025. Gamma, fondée en 2020, a levé 68 millions de dollars à une valorisation de 2,1 milliards de dollars en novembre pour concurrencer PowerPoint et Google Slides.
Des applications telles que Shortcut AI promettent d’automatiser des modèles financiers et des analyses concurrentielles autrefois effectués par des analystes débutants.
L’évaluation semble plus abordable
En dépit de la baisse, les analystes prévoient une croissance des bénéfices à terme de 17,1 % et une croissance des bénéfices à long terme de 16,2 % sur les trois à cinq prochaines années.
Le chiffre d’affaires prévisionnel, les bénéfices d’exploitation par action et les marges bénéficiaires atteignent des niveaux records. Pourtant, le ratio cours/bénéfice prévisionnel de Microsoft a chuté de plus de 10 points, à 22,0.
Ce multiple est désormais bien inférieur aux niveaux observés lors de l’engouement maximal pour l’intelligence artificielle en 2023 et 2024.
Est-il temps d’acheter ?
Le débat porte désormais sur l’exécution. Si Microsoft transforme ses 37,5 milliards de dollars de dépenses d’investissement trimestrielles en revenus durables liés au cloud et à l’intelligence artificielle, la valorisation actuelle pourrait sembler attrayante.
Si la croissance d’Azure et de Copilot continue de ralentir tandis que les concurrents érodent son pouvoir de fixation des prix, la sous-performance historique de l’action pourrait persister.
Pour l’instant, les graphiques montrent une entreprise confrontée à sa période la plus difficile depuis l’ère de la bulle internet.
Reste à savoir s’il s’agit d’une opportunité rare ou du début d’une correction plus longue — c’est la question centrale pour les investisseurs.
Photo : Shutterstock
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La demande pour l’IA catalyse TSMC à accélérer l’expansion de sa production ; la capacité mensuelle de 2 nm vise 120 000 unités d’ici la fin de l'année
Selon des rapports, des géants tels qu’Apple, Nvidia et AMD ont tous augmenté leurs commandes de 10 à 20 %, poussant directement la capacité mensuelle de production de TSMC en 2 nanomètres à 120 000 unités d’ici la fin de l’année, soit plus de 20 % au-dessus des prévisions initiales, et atteignant ainsi dès 2027 un objectif initialement prévu pour deux ans plus tard. C’est la première fois dans l’histoire que cinq usines élargissent leur production simultanément, le taux de croissance annuel composé de la capacité entre 2026 et 2028 atteignant 70 %.
La vente des obligations d'État à long terme se poursuit ! Le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,2 %, la confrontation entre la « montée en puissance des agents intelligents VS la hausse des coûts de financement » s'intensifie.
Lundi, le refus du président américain Donald Trump d'accepter la dernière proposition de l'Iran concernant la réouverture du détroit d'Hormuz a intensifié les craintes d’inflation, entraînant une hausse des prix du pétrole et une nouvelle vente massive des obligations d'État américaines.
Les banques ont gagné de l'argent pendant des années grâce à des fonds inactifs, les agents intelligents de l'IA vont-ils bouleverser tout cela ?
Depuis des années, les banques tirent profit des fonds inactifs de leurs clients, mais les agents intelligents d’IA pourraient bien bouleverser cette situation.
Goldman Sachs : Les actions américaines présentent une tendance « indices forts, confiance faible », la reprise des retardataires pourrait être le thème principal de la prochaine phase
Goldman Sachs a déclaré que le marché boursier américain présente actuellement une configuration inhabituelle : les indices affichent de solides performances tandis que la confiance des investisseurs reste faible. Cela signifie que le marché a encore un potentiel de hausse supplémentaire et que les actions qui ont été laissées pour compte par les leaders de l’IA au début de la tendance pourraient connaître une reprise.

Prix des cryptos
Plus


