
USA Rare Earth s'envole de 35,6 % en 3 mois : faut-il acheter l'action maintenant ?

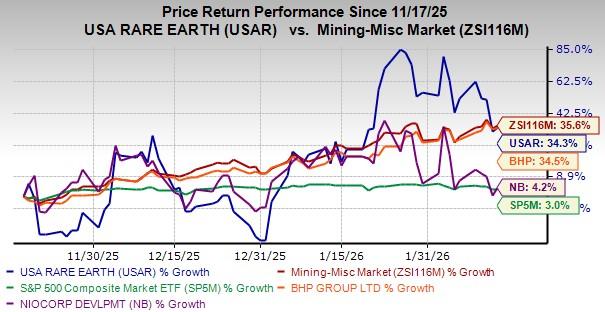
USA Rare Earth, Inc. Les actions USAR ont grimpé de 35,6 % au cours des trois derniers mois, sous-performant le secteur et surperformant le S&P 500, qui ont respectivement enregistré des rendements de 35,6 % et 3 %. En comparaison, les pairs de la société tels que NioCorp Developments Ltd. NB et BHP Group Limited BHP ont progressé de 4,2 % et 34,5 % respectivement sur la même période.
USAR sous-performe le secteur & surperforme le S&P 500
Source de l'image : Zacks Investment Research
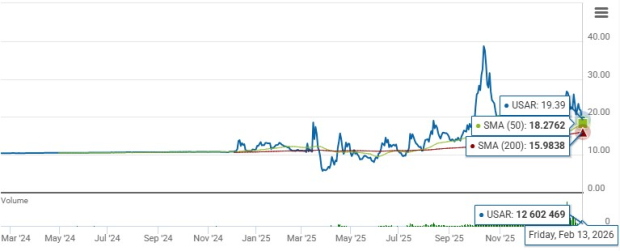
En clôturant à 19,40 $ lors de la dernière séance de bourse, l'action se négocie sous son plus haut sur 52 semaines de 43,98 $, mais au-dessus de son plus bas sur 52 semaines de 5,56 $. Elle s'échange au-dessus de ses moyennes mobiles à 50 et 200 jours, indiquant une solide dynamique haussière et une confiance dans les perspectives à long terme de la société.
Moyennes mobiles à 50 et 200 jours de l’action USAR
Source de l'image : Zacks Investment Research
Examinons les fondamentaux de USAR pour mieux analyser comment jouer l'action.
Facteurs influençant la performance de USAR
USA Rare Earth travaille à rapprocher son usine de fabrication d’aimants Stillwater, située en Oklahoma, d'une production commerciale. L'usine est conçue pour produire des aimants Néodyme-Fer-Bore (NdFeB), essentiels pour la défense, l’aviation, l’automobile et d’autres applications à forte croissance. L'installation de Stillwater devrait devenir l’une des premières grandes usines d’aimants aux États-Unis, soutenant les efforts du pays pour construire une chaîne d'approvisionnement nationale en terres rares.
USA Rare Earth installe des équipements clés, assemble la ligne 1a et termine les préparatifs finaux à l'usine de Stillwater en vue de sa mise en service début 2026. Il convient de noter que l'entreprise a commencé à recruter et à former des ingénieurs et des techniciens pour faire fonctionner l'installation. Ces efforts devraient améliorer la capacité de USAR à atteindre une production à l’échelle commerciale et l’aider à sécuriser des contrats clients à long terme.
USA Rare Earth a également renforcé son bilan grâce à un financement PIPE et à l’exercice de bons de souscription, portant sa position de trésorerie totale à plus de 400 millions de dollars en novembre 2025. Il convient de noter que la société a finalisé le financement PIPE de 1,5 milliard de dollars en janvier 2026. Ce financement est utilisé pour effectuer des améliorations à l’usine de Stillwater, étendre les capacités de finition des aimants et compléter la ligne 1b afin d’augmenter la capacité totale de production d’aimants NdFeB à environ 1 200 tonnes métriques.
USAR a finalisé l’acquisition de Less Common Metals en novembre 2025, qui fournira des matières premières et alliages critiques à l’usine de Stillwater. En décembre 2025, LCM a conclu un partenariat avec Solvay et Arnold Magnetic Technologies Corp. (Arnold) afin d’offrir une source stable et de qualité supérieure de matériaux de terres rares. Avec cette acquisition et les progrès continus de ses initiatives de développement, la société est bien positionnée pour étendre sa capacité et augmenter sa production dans les prochains trimestres.
Cependant, depuis sa création, USA Rare Earth est restée dans les phases d’exploration et de recherche, accumulant des pertes sans générer de revenus. Au cours de sa phase de développement de projet, l’entreprise a été confrontée à une augmentation de ses dépenses opérationnelles, affectant négativement ses marges et sa rentabilité. Au troisième trimestre 2025, les frais de vente, généraux et administratifs de USAR ont augmenté à 11,4 millions de dollars contre 0,8 million à la même période de l’année précédente, en raison d’une hausse des coûts juridiques et de conseil, de l’augmentation des effectifs, des frais de recrutement et autres coûts.
Les dépenses de recherche et développement ont grimpé à 4,45 millions de dollars contre 1,16 million déclarés au trimestre précédent, en raison d’une augmentation des dépenses liées au personnel. L’absence de revenus et la hausse des dépenses, partiellement compensées par des revenus d’intérêts et de dividendes supérieurs provenant de soldes accrus de fonds monétaires, ont abouti à une perte de 25 cents par action au troisième trimestre.
USAR opère dans les marchés de l’exploration minière et de l’exploitation minière, qui incluent des acteurs majeurs du secteur tels que NioCorp et BHP Group.
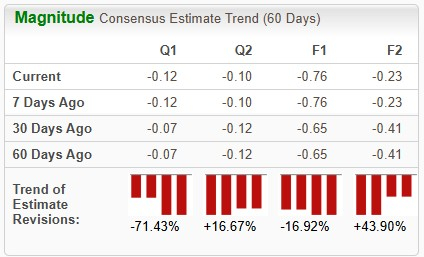
Révisions d’estimations pour USAR
Source de l'image : Zacks Investment Research
L’estimation consensuelle Zacks du résultat net de USAR pour 2026 a été relevée au cours des 60 derniers jours.
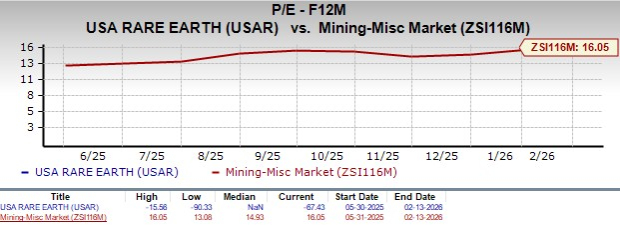
Valorisation
Source de l'image : Zacks Investment Research
D’un point de vue valorisation, USA Rare Earth se négocie à un ratio cours/bénéfices prévisionnel négatif de 67,43X contre une moyenne sectorielle de 16,05X. En comparaison, NioCorp Developments et BHP Group affichent respectivement des ratios négatifs de 10,71X et 15,6X.
Conclusion
Les progrès constants à l’usine de fabrication d’aimants de Stillwater indiquent que USA Rare Earth avance vers la production commerciale. Toutefois, le niveau élevé des coûts d’exploitation et de développement, combiné à l’absence de revenus actuels, devrait continuer de peser sur la performance à court terme de cette société classée Zacks n°3 (Conserver).
Bien que les actionnaires actuels devraient conserver leurs positions, les nouveaux investisseurs devraient attendre que l’action corrige une partie de ses récents gains pour bénéficier d’un meilleur point d’entrée. Vous pouvez consulter la liste complète des actions Zacks classées n°1 (Fort achat) d’aujourd’hui ici.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


