
Des volumes mondiaux sains d'émission de prêts devraient stimuler les bénéfices de Moody's au quatrième trimestre

Moody's MCO doit publier ses résultats du quatrième trimestre et de l'ensemble de l'année 2025 le 18 février, avant l'ouverture des marchés. La branche Corporate Finance, principale source de revenus de la division Moody's Investors Service (“MIS”), devrait avoir enregistré une croissance décente de ses recettes.
Au quatrième trimestre, l'activité mondiale d'émission d'obligations est restée soutenue malgré des volumes traditionnellement faibles en décembre. Au cours de la période, les spreads de la dette d'entreprise ont connu de légères fluctuations, tout en restant proches de leurs plus bas niveaux sur plusieurs années. Cela a favorisé le volume des émissions, même si la fermeture du gouvernement a probablement entravé certaines émissions.
Parmi les deux sous-catégories des obligations d'entreprises non financières, les prêts de catégorie investissement ont connu une forte augmentation des volumes d'une année sur l'autre, tandis que les volumes d'émission à haut rendement sont restés solides. En revanche, l'émission de prêts à effet de levier est restée modérée par rapport aux niveaux records de la même période l'an dernier. L'estimation consensuelle de Zacks pour les revenus de la branche Corporate Finance, à 467,4 millions de dollars, indique une hausse de 22,7 % par rapport au trimestre précédent.
L'estimation consensuelle pour les revenus du secteur Institutions financières, à 173,4 millions de dollars, suggère une hausse de 3,8 % sur un an. Pour la branche Financement Public, de Projets et d'Infrastructures, l'estimation consensuelle de Zacks à 139,1 millions de dollars implique une croissance de 20,1 %.
Concernant la finance structurée, les volumes d'émissions trimestriels pour les obligations de dettes collatéralisées, les titres adossés à des hypothèques commerciales et les titres adossés à des actifs ont été impressionnants. Par conséquent, les revenus de la finance structurée devraient avoir augmenté. L'estimation consensuelle pour ce secteur s'élève à 149,8 millions de dollars, soit une hausse de 8,5 %.
L'estimation consensuelle de Zacks pour les revenus de la division MIS au trimestre à publier est de 993,9 millions de dollars, ce qui implique une augmentation de 15,8 % sur un an.
Autres facteurs clés influençant les résultats du T4 de MCO
Division Moody's Analytics (“MA”) : Avec la demande croissante pour les analyses, les revenus de toutes les unités de la division MA devraient avoir progressé au quatrième trimestre. Les efforts déployés par l'entreprise pour renforcer la rentabilité de cette division via des stratégies de croissance externe devraient avoir apporté un certain soutien. Ainsi, les revenus globaux de la division devraient avoir augmenté au trimestre à publier.
L'estimation consensuelle pour les revenus trimestriels de la division MA s'établit à 945 millions de dollars, indiquant une croissance de 9,1 % par rapport au trimestre précédent.
Dépenses : Compte tenu des efforts de croissance externe de Moody’s, les coûts liés aux acquisitions et restructurations devraient avoir augmenté au trimestre publié, entraînant une hausse des dépenses totales.
Prévisions de bénéfices pour Moody’s
Selon notre modèle éprouvé, les chances que MCO dépasse l'estimation consensuelle de Zacks pour les bénéfices sont élevées cette fois-ci. Cela s'explique par la combinaison des deux ingrédients clés : un Earnings ESP positif et un classement Zacks n°3 (Conserver) ou mieux.
Vous pouvez découvrir les meilleures actions à acheter ou à vendre avant publication grâce à notre filtre Earnings ESP.
Earnings ESP : L’Earnings ESP pour Moody’s est de +0,83 %.
Classement Zacks : L'entreprise affiche actuellement un classement Zacks n°2 (Acheter). Vous pouvez consulter la liste complète des actions Zacks n°1 (Achat fort) d'aujourd'hui ici.
Prévisions de résultats et de ventes du T4 pour MCO
L’estimation consensuelle de Zacks pour les bénéfices s’établit à 3,46 $, inchangée au cours des sept derniers jours. Ce chiffre indique une hausse de 32,1 % par rapport au chiffre publié il y a un an.
Prix et surprise EPS de Moody's Corporation
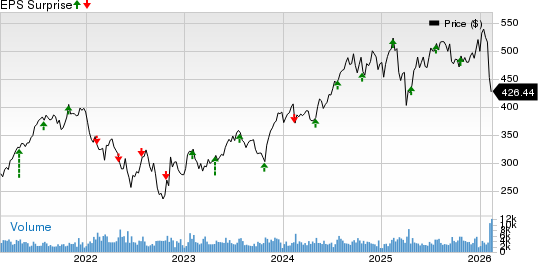
Prix-surprise EPS de Moody's Corporation | Citation Moody's Corporation
L’estimation consensuelle pour les ventes, à 1,88 milliard de dollars, suggère une hausse de 12,2 %.
Perspectives 2025 de MCO
Moody’s prévoit un bénéfice ajusté de 14,50 $ à 14,75 $ par action. Sur une base GAAP, le bénéfice est projeté entre 13,15 $ et 13,40 $ par action.
Moody’s prévoit une augmentation des revenus dans une fourchette de pourcentage à un chiffre élevé. Les revenus des segments MIS et MA devraient également progresser dans cette même fourchette.
Performance des pairs de MCO
S&P Global Inc. SPGI a publié des résultats mitigés pour le quatrième trimestre 2025, les bénéfices ayant manqué l'estimation consensuelle de Zacks, tandis que les revenus l'ont dépassée.
Le bénéfice ajusté par action de SPGI, à 4,30 $, a manqué la barre consensuelle de 0,5 % et a progressé de 14,1 % d'une année sur l'autre. Les revenus, à 3,92 milliards de dollars, ont surpassé l'estimation consensuelle de 0,5 % et ont crû de 9 % sur un an.
Accenture plc ACN a publié d'excellents résultats pour le premier trimestre de l'exercice 2026.
Le bénéfice par action d'ACN s'est établi à 3,94 $, dépassant l'estimation consensuelle de Zacks de 5,6 %. L'indicateur a progressé de 9,8 % par rapport au trimestre précédent. Les revenus totaux, à 18,7 milliards de dollars, ont dépassé l'estimation consensuelle de 1 % et augmenté de 6 % d'une année sur l'autre.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


