
Comment appliquer le cadre d’évaluation bancaire aux entreprises détenant un trésor en bitcoin
Auteur : Andrej Antonijevic, Source : Bitcoin Treasury, Traduction : Shaw Jinse Finance
Introduction
Les banques existent sous diverses formes depuis des centaines d'années. Leur modèle d'affaires repose généralement sur un mécanisme économique simple : elles collectent des dépôts et utilisent cette base de fonds pour offrir des produits financiers tels que des prêts hypothécaires, des prêts aux entreprises, des services de paiement et des facilités de crédit. La différence entre le rendement des actifs et le coût des passifs constitue la base de leur rentabilité.
En raison de la prévalence, de la régulation et de la mesurabilité de ce modèle commercial, les marchés de capitaux ont développé des méthodes claires d'évaluation des banques. L'une des méthodes les plus largement utilisées est le cadre du ratio prix/valeur comptable (P/B), qui relie directement la valorisation d'une banque à son rendement à long terme sur fonds propres, au coût du capital et au taux de croissance durable.
Au XXIe siècle, un nouveau type d'entité de bilan est apparu : la société de réserve de trésorerie Bitcoin. Ces institutions émettent du capital libellé en monnaie fiduciaire (dette, actions privilégiées ou actions ordinaires) pour acquérir et détenir du Bitcoin dans le cadre d'une stratégie de gestion de fonds à long terme, considérant le Bitcoin comme un actif de capital. Bien que l'actif sous-jacent soit différent, la logique économique est très similaire : les banques et les sociétés de trésorerie Bitcoin s'engagent toutes deux dans la transformation du capital, et peuvent donc être analysées selon les mêmes principes d'évaluation.
Cet article montre comment le cadre du ratio prix/valeur comptable utilisé par les banques peut être directement appliqué aux sociétés de trésorerie Bitcoin, permettant aux investisseurs d'utiliser une méthode d'analyse applicable et cohérente pour évaluer leur valeur.
Cadre d'évaluation des banques
Le cadre d'évaluation des banques basé sur le ratio prix/valeur comptable peut être exprimé comme suit :
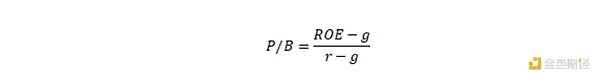
Où :
ROE est le rendement des fonds propres de la banque,
r est le coût des fonds propres (taux de rendement exigé par les investisseurs),
g est le taux de croissance à long terme de la valeur comptable par action et des dividendes.
Si le rendement des fonds propres d'une banque est exactement égal à son coût des fonds propres (ROE=r), alors son prix de transaction est égal à sa valeur comptable. Si le ROE est supérieur au coût des fonds propres, alors son prix de transaction est à une prime. Si le ROE est inférieur au coût des fonds propres, alors son prix de transaction est à une décote.
Cette logique est à la base du cadre du ratio prix/valeur comptable et constitue le pont conceptuel vers les sociétés de trésorerie Bitcoin.
Application du cadre P/B aux sociétés de trésorerie Bitcoin
Les sociétés de trésorerie Bitcoin peuvent être analysées selon la même logique d'évaluation. Leur valeur comptable est leur valeur nette d'actif (NAV), c'est-à-dire la valeur de leurs avoirs en Bitcoin et en liquidités.
Le rendement des fonds propres d'une société de trésorerie Bitcoin se compose de trois parties :
Appréciation du prix du Bitcoin libellé en monnaie fiduciaire
Lorsque de nouveaux fonds sont levés à un prix supérieur à la valeur nette d'actif (NAV), ou lorsque le financement permet à la société d'augmenter plus rapidement ses avoirs en Bitcoin par action que les investisseurs passifs, une appréciation par action du Bitcoin (rendement BTC) est réalisée.
L'effet de levier, c'est-à-dire l'effet multiplicateur.
Par conséquent, l'indicateur pertinent de rendement des fonds propres est :
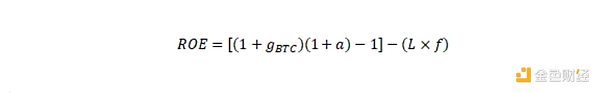
Où :
g_BTC = croissance du prix du Bitcoin libellé en monnaie fiduciaire,
a = appréciation du Bitcoin par action (rendement BTC),
L = taux de levier (pourcentage de la dette sur le total des actifs),
f = coût de la dette.
Cette expression est similaire à l'équation du rendement des fonds propres (ROE) des banques : le rendement d'exploitation moins le coût du financement, ajusté en fonction de la structure du bilan.
Illustration du cadre
Pour montrer comment ce cadre fonctionne en pratique (non basé sur des valeurs estimées spécifiques, à des fins d'illustration uniquement), considérez les paramètres suivants :
Appréciation du prix du Bitcoin : 15 %
Appréciation du Bitcoin par action (rendement BTC) : 5 %
Taux de levier : 30 %
Coût de la dette : 8 %
Rendement composé de l'appréciation du Bitcoin et de la croissance du bénéfice par action :
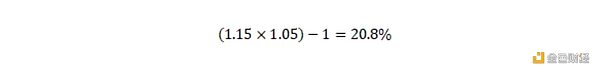
Le remboursement de la dette réduira ce taux :
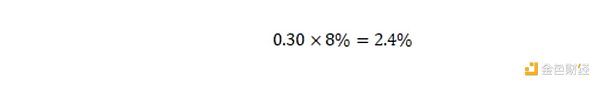
Ce qui donne :
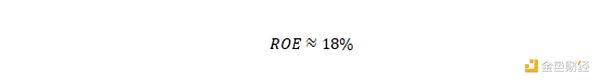
Le coût des fonds propres peut être estimé à l'aide du modèle d'évaluation des actifs financiers (CAPM), où le taux sans risque est de 4 % et la prime de risque du marché est de 4 %. Selon le coefficient bêta de la société de trésorerie Bitcoin (par exemple, entre 2,0 et 3,0, ajusté en fonction du levier), la valeur du coût des fonds propres sera comprise entre 12 % et 16 %.
Avec ces paramètres d'exemple :

En supposant un taux de dépréciation monétaire à long terme (c'est-à-dire un taux d'inflation) de g = 4 %, le résultat se situe approximativement entre 1,2 et 1,8 fois la valeur nette d'actif.
Ce n'est pas une prévision, mais une démonstration de la méthode : la valorisation reflète directement la relation entre le ROE, le coût des fonds propres et la croissance à long terme, exactement comme dans le cas des banques.
Pourquoi cette analogie tient-elle
La symétrie analytique entre les banques et les sociétés de trésorerie Bitcoin n'est pas fortuite. Les deux dépendent de la transformation du capital :
Les banques transforment des dépôts à faible rendement en prêts à rendement élevé et en actifs financiers.
Les sociétés de gestion de fonds Bitcoin transforment des fonds en monnaie fiduciaire en exposition au Bitcoin, utilisant la gestion du bilan pour renforcer l'accumulation à long terme de Bitcoin par action.
Dans tous les cas, la création de valeur dépend de la capacité de l'institution à maintenir un rendement des fonds propres (ROE) durablement supérieur à son coût des fonds propres. Cet écart de rendement provient des avantages structurels suivants :
Avantage de financement (accès à des fonds à faible coût)
Avantage de gestion des risques et d'options (timing et structure de l'émission),
Avantage de franchise et de confiance (capacité à attirer efficacement des capitaux à long terme).
Ces facteurs déterminent l'ampleur et la durée de l'écart entre le rendement des fonds propres et les taux d'intérêt, déterminant ainsi si le multiple d'évaluation est supérieur ou inférieur à la valeur nette d'actif.
Conclusion
Le modèle du ratio prix/valeur comptable a toujours été la pierre angulaire de l'évaluation des banques, car il relie la valorisation à l'économie fondamentale des marchés de capitaux. La même structure s'applique naturellement aux sociétés de trésorerie Bitcoin :

La rentabilité de ces deux types d'institutions dépend de l'écart entre leur rendement du capital et leur coût du capital. En adoptant le cadre bancaire éprouvé, les investisseurs peuvent analyser les sociétés de trésorerie Bitcoin à partir d'une perspective cohérente et transparente, comprenant ainsi comment la structure du bilan, la discipline d'émission et l'appréciation du Bitcoin façonnent ensemble leur création de valeur à long terme.
Si ce cadre s'applique aux banques, il s'applique également aux sociétés de trésorerie Bitcoin, car dans les deux cas, la valorisation reflète en fin de compte l'efficacité économique de la transformation du capital.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


