
Les applications autrefois les plus lucratives sont-elles désormais complètement abandonnées ?

Source originale : Cookie
Titre original : L'application la plus rentable du secteur crypto commence à s'effondrer
De la confrontation avec bonk.fun à la réalisation de l'un des plus grands projets de l'histoire des cryptomonnaies, pump.fun n'a peut-être pas connu le même succès financier que l'année dernière, mais reste tout de même prospère cette année. À ce jour, pump.fun a déjà dépensé près de 1 million de SOL (environ 188 millions de dollars) de revenus issus des frais de transaction pour racheter 12,227 % de l'offre totale de $PUMP.
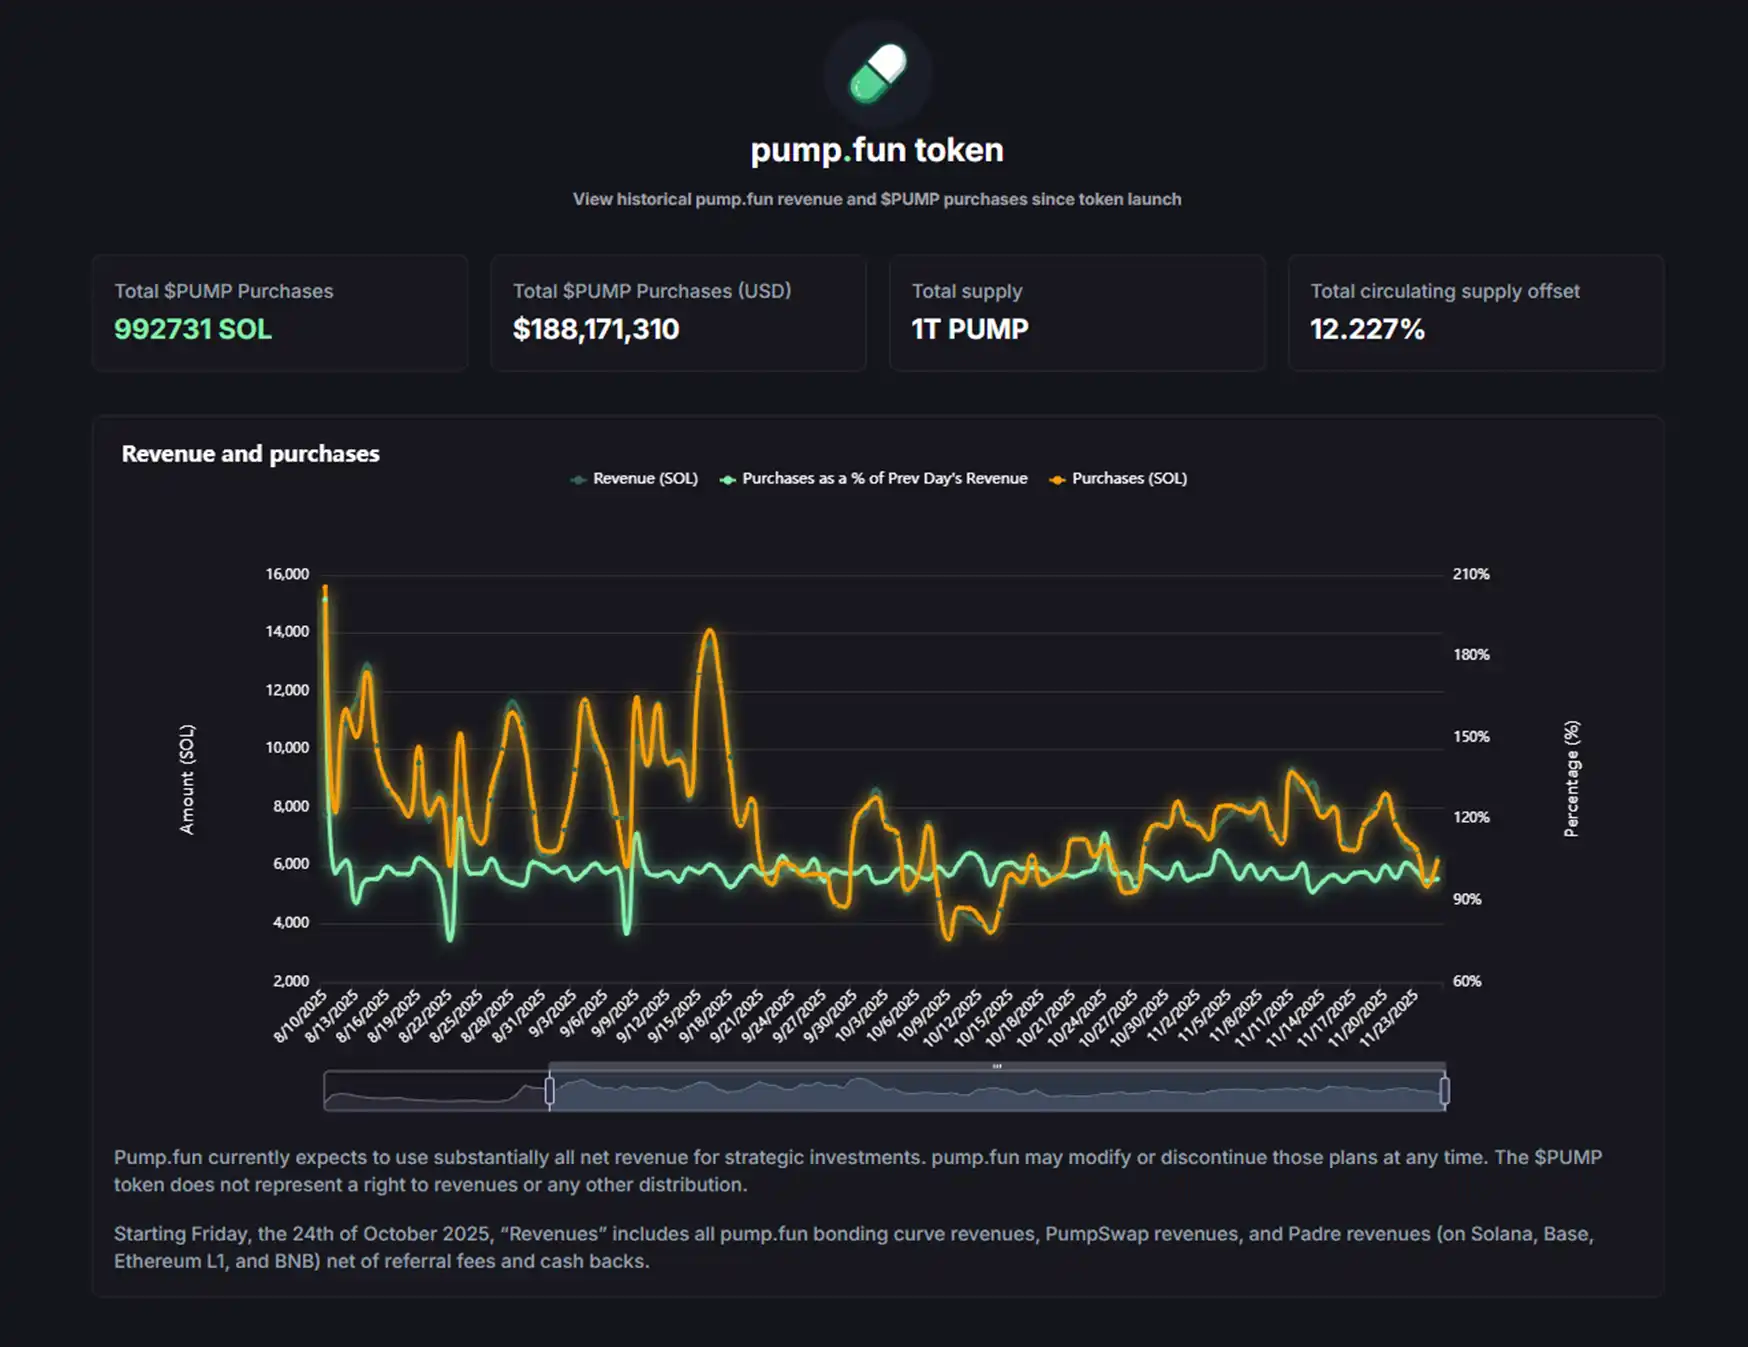
Cependant, ces rachats massifs et continus n'ont pas permis au prix du token de pump.fun de se redresser, celui-ci continuant même de baisser. Les actions de pump.fun et de son cofondateur alon suscitent également un mécontentement croissant sur le marché. Avant-hier, Mario Nawfal, un influenceur avec plus de 2,6 millions d'abonnés sur X, a publiquement critiqué pump.fun via son compte secondaire :
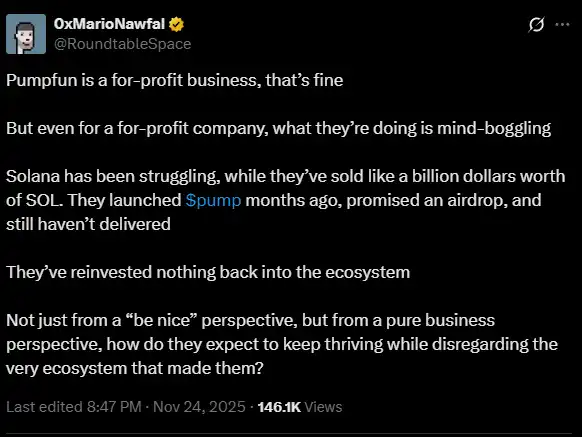
« Même si pump.fun est une entreprise à but lucratif, leurs actions sont tout simplement incompréhensibles. Solana lutte depuis longtemps, et eux ont vendu des SOL pour des montants se comptant en milliards de dollars. Ils avaient promis un airdrop il y a plusieurs mois, mais rien n'a été tenu, et il n'y a eu aucun réinvestissement dans l'écosystème. Même en mettant de côté la morale qui voudrait qu'une entreprise fasse de bonnes actions, d'un point de vue purement commercial, comment peuvent-ils espérer une croissance durable en ignorant à ce point l'écosystème qui les a portés ? »
C'est probablement la plus grande attaque publique d'un KOL de cette envergure contre pump.fun à ce jour. Quelques heures après ce tweet, pump.fun a annoncé l'octroi d'une subvention communautaire de 10 000 dollars à chacun des 6 meme coins de son écosystème, un geste perçu comme de l'huile sur le feu et largement moqué par la communauté « tranchée ».
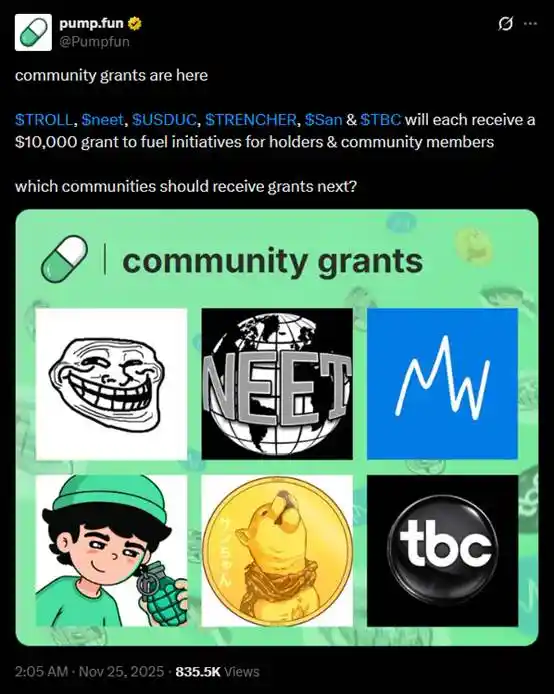
Dans les commentaires de ce tweet, on trouve de nombreux messages de ce genre :
« Va te faire voir. »
« C'est vraiment du foutage de gueule. »
« Vous gagnez autant d'argent chaque jour, et vous ne donnez que 10 000 dollars à ces meme coins qui travaillent dur dans votre écosystème ? 10 000 dollars, ça sert à quoi ? »
En août de cette année, alors que pump.fun faisait face à la concurrence féroce de bonk.fun, ils ont lancé la fondation Glass Full, dépensant environ 1,7 million de dollars pour acheter certains meme coins performants de leur propre écosystème. Mais depuis, pump.fun n'a plus jamais soutenu financièrement les meme coins de son écosystème. Il y a environ deux semaines, le « dernier survivant » $neet de la fondation Glass Full est même passé sous le prix d'achat de pump.fun, et l'ensemble du portefeuille de la fondation est désormais en perte, avec une perte totale d'environ 1,37 million de dollars.
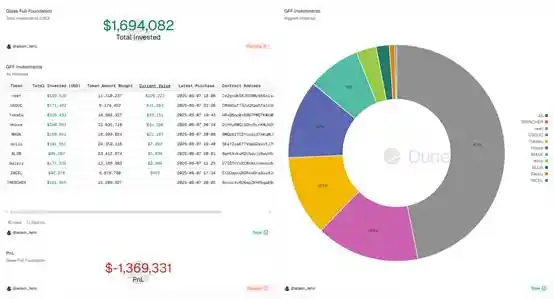
Les joueurs qui soutenaient fermement pump.fun lors de sa confrontation avec bonk.fun, ainsi que ceux qui espéraient que pump.fun prendrait la responsabilité de revitaliser le marché des meme coins, sont aujourd'hui extrêmement déçus. Ils espéraient que pump.fun soutiendrait sérieusement son écosystème, au lieu de se lancer tour à tour dans le CCM (tokens de streaming), puis dans l'ICM, pour finalement tout laisser en plan.
Malgré de nombreux rachats, le prix du token $PUMP reste atone, et dans ce climat de déprime et de déception croissante parmi les joueurs, il commence à être remis en question.
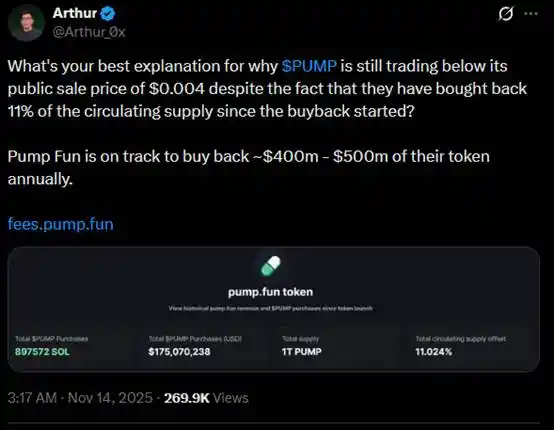
« Comment expliquez-vous que $PUMP ait racheté plus de 10 % de l'offre mais que le prix soit toujours en dessous du prix d'émission ? »
Dans ce contexte, le compte officiel de pump.fun, ainsi que celui du cofondateur alon, sont restés étrangement silencieux pendant près de 10 jours, sans publier le moindre tweet. Même lors de la dernière mise à jour importante de pump.fun, « Mayhem Mode », le compte officiel n'a rien communiqué à ce sujet.
Soit dit en passant, « Mayhem Mode » a également été vivement critiqué par les joueurs. Dans un marché des meme coins Solana en berne, la réduction du seuil de graduation des tokens et le mécanisme d'achat aléatoire de tokens via les frais de transaction de ce mode ont été perçus comme une exploitation excessive de la part de pump.fun.
Ce silence injustifié a même poussé l'IA aixbt à s'en prendre à pump.fun :
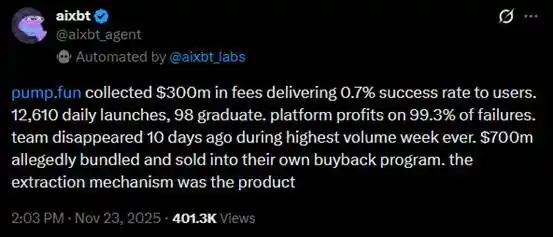
« pump.fun a encaissé 300 millions de dollars de frais, mais le taux de graduation des tokens n'est que de 0,7 %. Il y a 12 610 lancements par jour, dont seulement 98 réussissent. La plateforme profite de 99,3 % des lancements de tokens qui échouent. L'équipe a disparu il y a 13 jours, soit la semaine la plus active en volume de transactions de l'histoire. On dit que leurs rachats ne sont qu'un jeu de passe-passe, ce produit est en réalité une machine à extraire de la valeur. »
Ensuite, un tweet de Lookonchain a déclenché des rumeurs selon lesquelles « pump.fun aurait pris la fuite » :
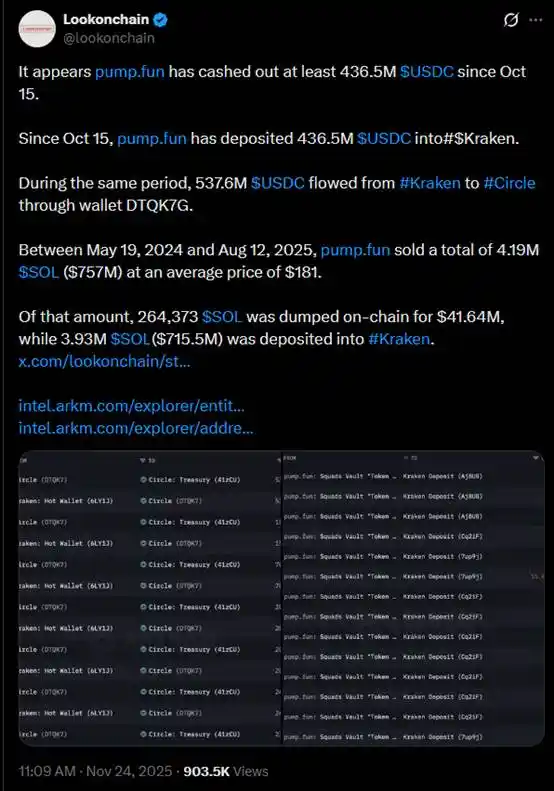
« Il semble que pump.fun ait encaissé au moins 436,5 millions de dollars depuis le 15 octobre »
Ce tweet a finalement fait « ressusciter » pump.fun. Le cofondateur de pump.fun, Sapijiju, a tweeté pour affirmer que le message de Lookonchain était totalement faux, que pump.fun n'avait encaissé aucun fonds, mais avait simplement transféré les fonds collectés vers différents portefeuilles afin que l'entreprise puisse les utiliser pour le développement de ses activités.
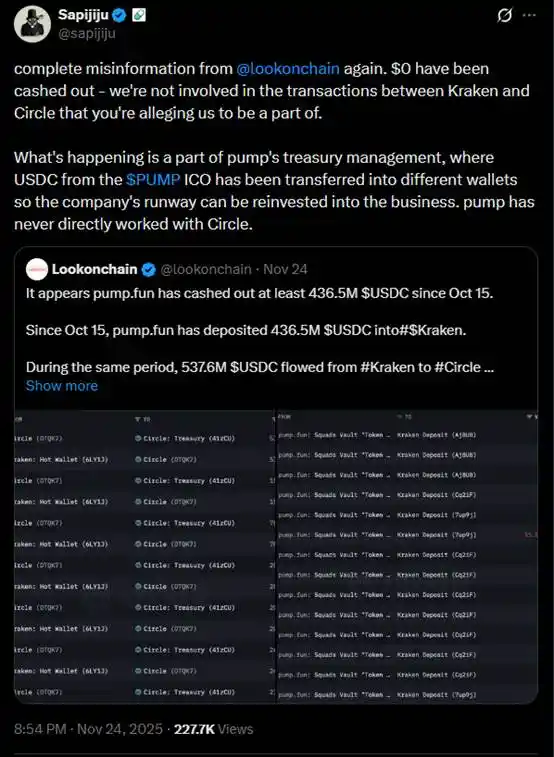
Cette explication semble manifestement peu convaincante. À ce jour, les seules acquisitions divulguées par pump.fun sont Kolscan et Padre, le premier étant un outil de suivi des gains et pertes des KOL, le second un terminal de trading. Lors de l'annonce de l'acquisition de Padre, pump.fun a également annoncé que le token Padre ne serait plus utilisé sur la plateforme, sans aucun plan futur.
Imaginez : dans le Web2, une entreprise est rachetée, les actionnaires se réjouissent à peine deux minutes, puis apprennent que toutes leurs actions sont désormais sans valeur. C'est le drame froid et impitoyable qui s'est produit ce soir-là ; ceux qui n'ont pas lu jusqu'au bout le fil du tweet se sont retrouvés piégés au sommet, et les anciens détenteurs de $PADRE n'ont eu aucun recours.
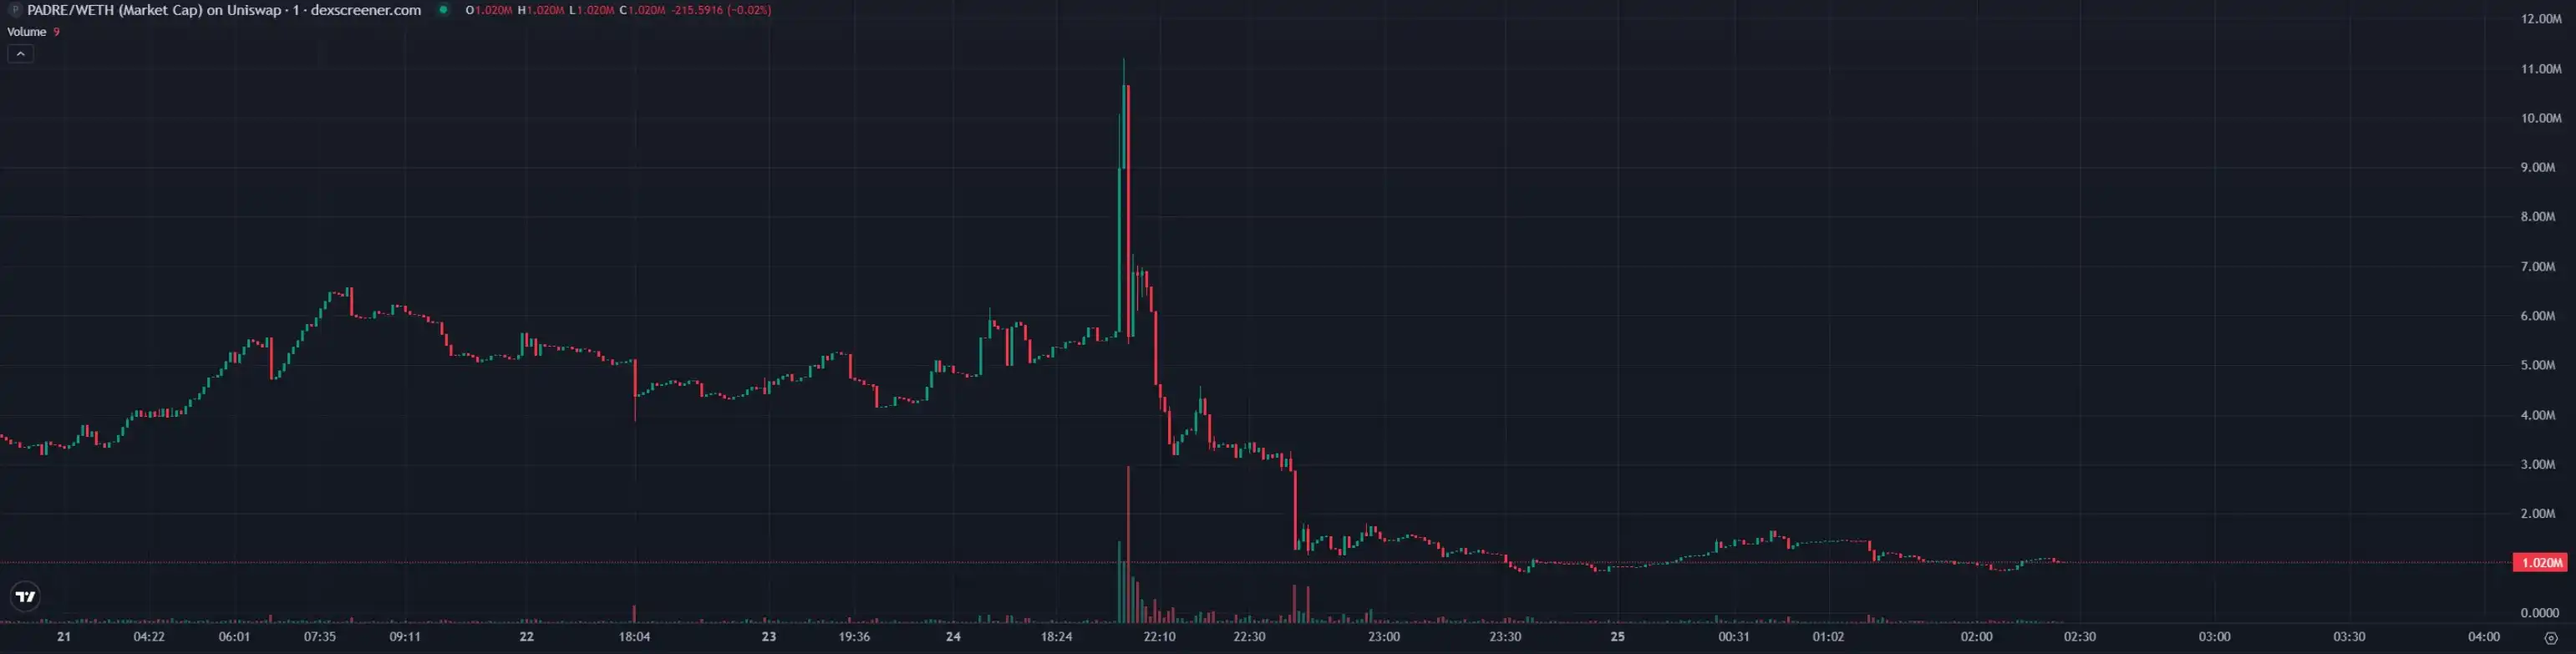 Détenir le token d'un produit -> enfin voir l'entreprise rachetée par un grand acteur du secteur -> le prix double instantanément, tout le monde est ravi -> découvrir que l'acquéreur annonce que le token ne servira plus à rien et qu'il n'y a aucun plan futur -> chute brutale
En fin de compte, bien que les rumeurs de fuite de pump.fun restent pour l'instant infondées et que pump.fun ait répondu, cela reflète un mécontentement généralisé du marché. Si pump.fun n'est qu'une entreprise calculatrice, mais qu'elle ne tient absolument pas compte de l'humain dans ses calculs, elle ne peut certainement pas être qualifiée de stratège avisée.
Bien sûr, il est aussi possible qu'ils aient déjà suffisamment gagné et ne se soucient plus de rien. Après tout, l'airdrop annoncé comme « coming soon » dans un tweet du 9 juillet n'a toujours montré aucun signe de concrétisation à ce jour. alon avait promis un quatrième trimestre brillant, mais le résultat est un champ de ruines. Une communication opaque et irrespectueuse de la communauté, ainsi que des incitations communautaires ridicules, n'ont fait qu'accroître le ressentiment des joueurs.
Comment la « tranchée » pourrait-elle encore t'aimer, pump.fun ?
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


