
L'effet papillon du piratage de Balancer : pourquoi XUSD a-t-il perdu son ancrage ?

Les problèmes persistants liés à l'effet de levier, à la construction des oracles et à la transparence du PoR refont surface.
Traduction originale : TechFlow
Résumé
Quelques heures après qu'une faille sur la plateforme multi-chaînes @Balancer ait déclenché une large incertitude dans le secteur DeFi, @berachain a procédé à un hard fork d'urgence et @SonicLabs a gelé le portefeuille de l'attaquant.
Par la suite, le prix du stablecoin xUSD de Stream Finance s'est fortement écarté de sa fourchette cible, affichant une dépeg évidente.
Des problèmes de longue date refont surface
Les débats persistants autour des opérations à effet de levier, de la construction des oracles et de la transparence de la preuve de réserve (PoR) sont redevenus le centre de l'attention.
C'est précisément le type d’« événement de pression réflexive » que nous avons décrit vendredi dernier dans l’article « La boîte noire / la trésorerie de la DeFi ».
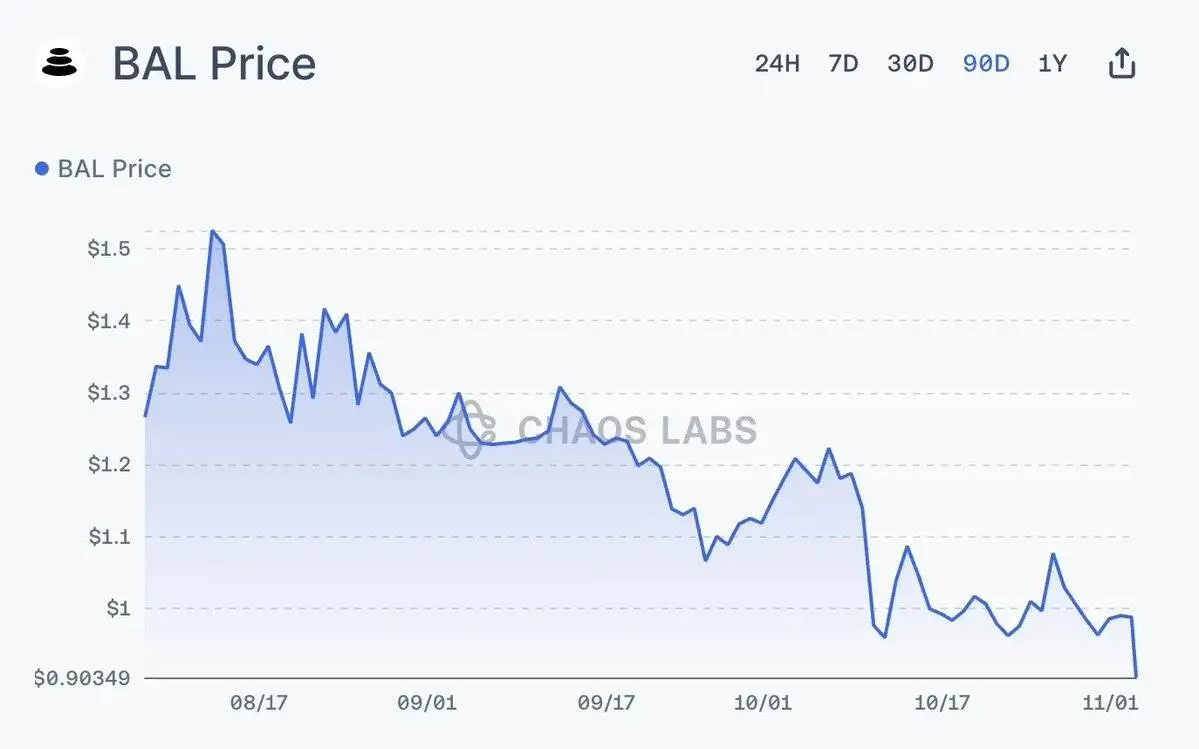
Que s'est-il passé ? / Contexte
La faille de Balancer v2 s’est propagée sur plusieurs chaînes, et pendant un temps considérable, il n’était pas clair quels pools de liquidité étaient affectés, ni quels réseaux ou protocoles intégrés étaient directement exposés au risque.
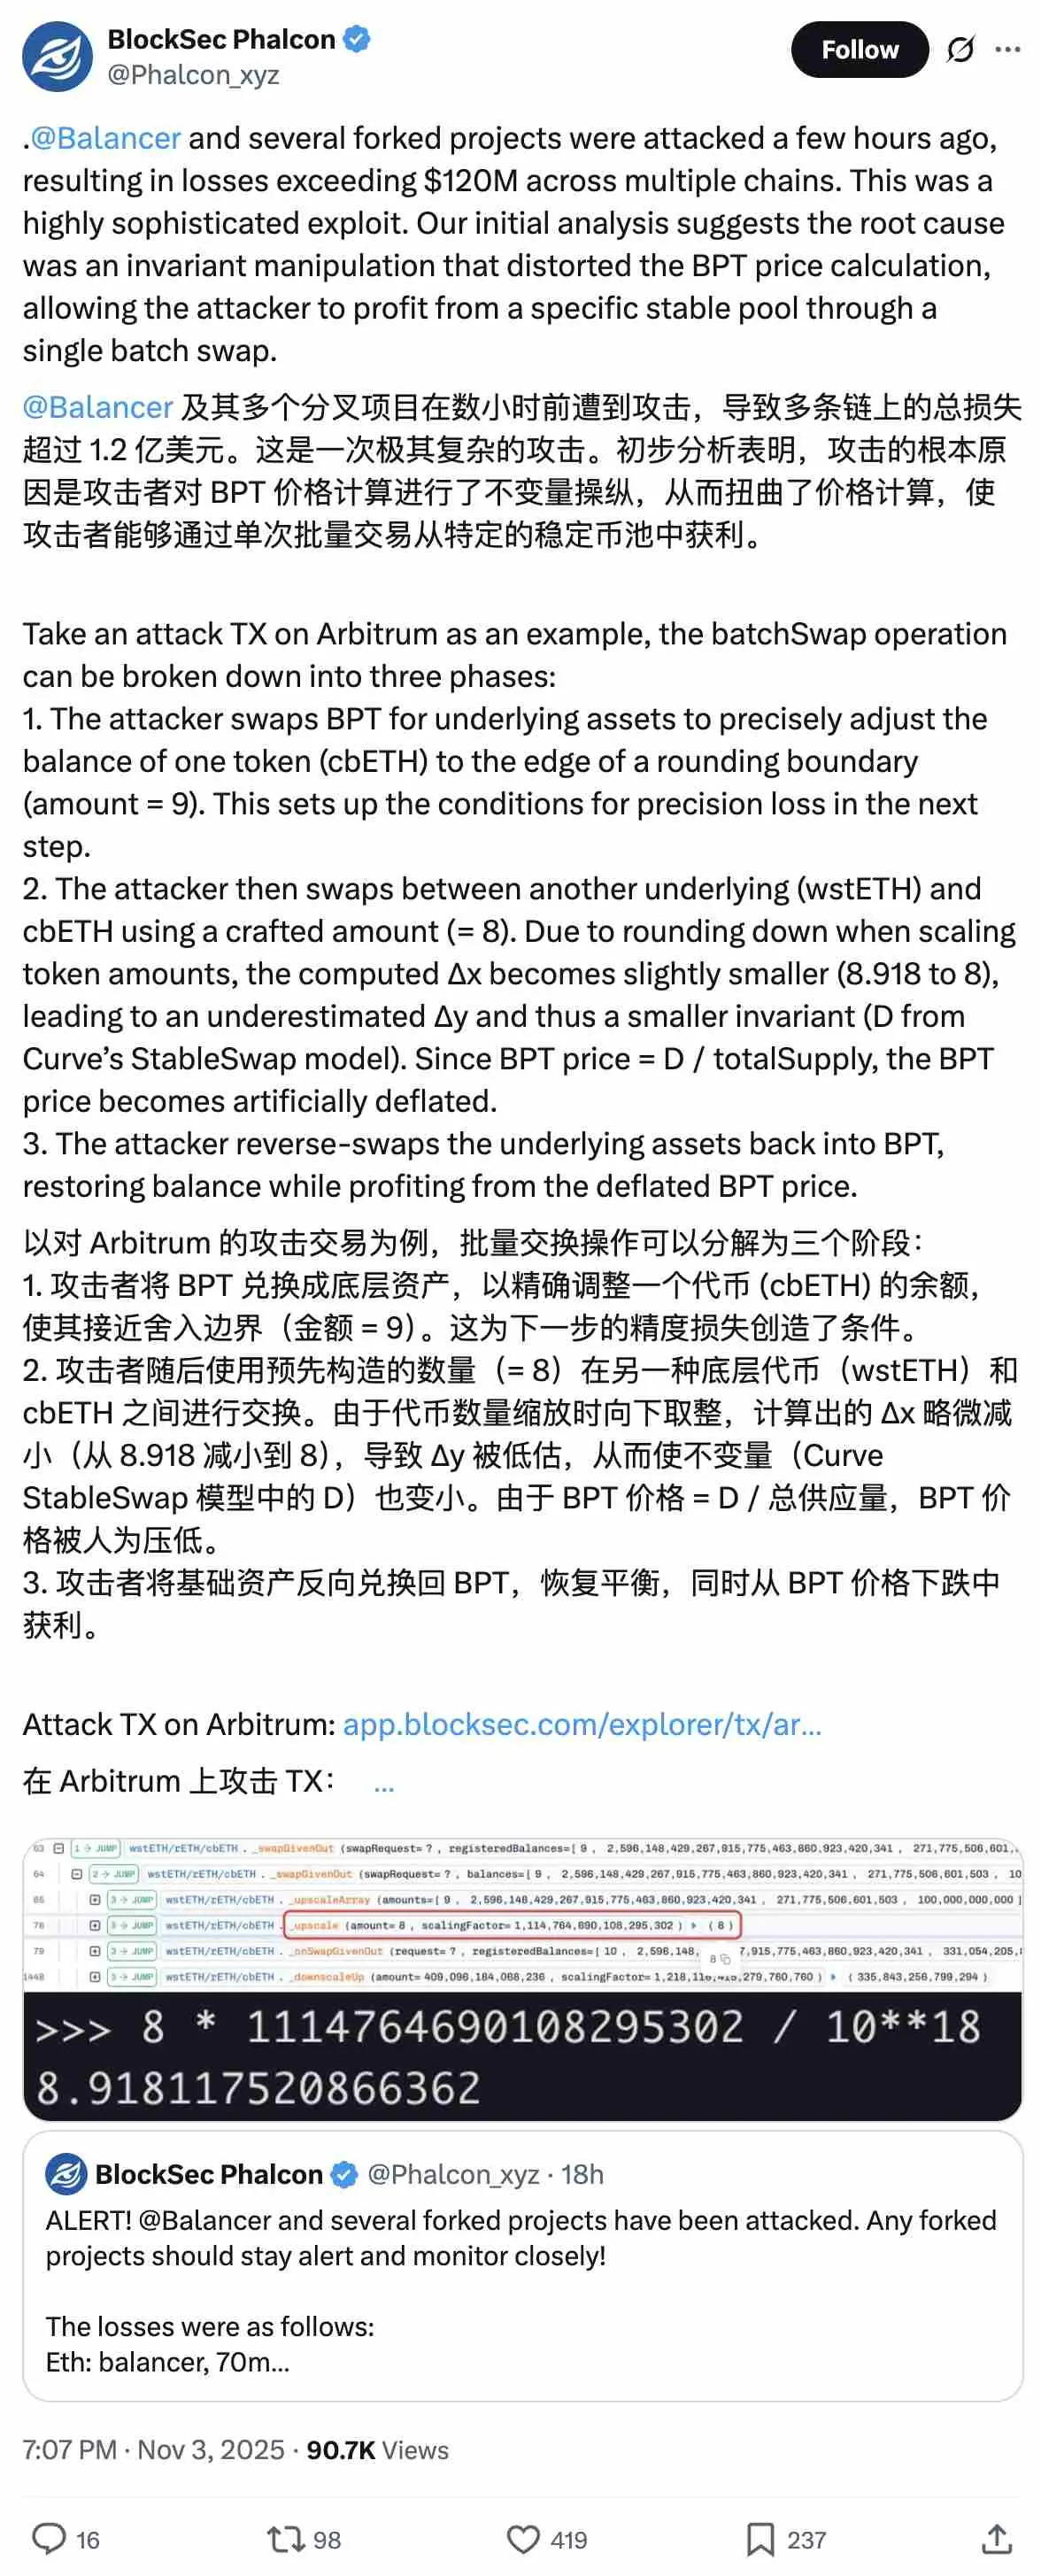
Panique du capital dans un vide informationnel
Dans un vide d’information, la réaction du capital reste la même : les déposants se précipitent pour retirer leur liquidité de tout endroit qu’ils estiment potentiellement exposé, directement ou indirectement, y compris Stream Finance.
Controverses sur le manque de transparence
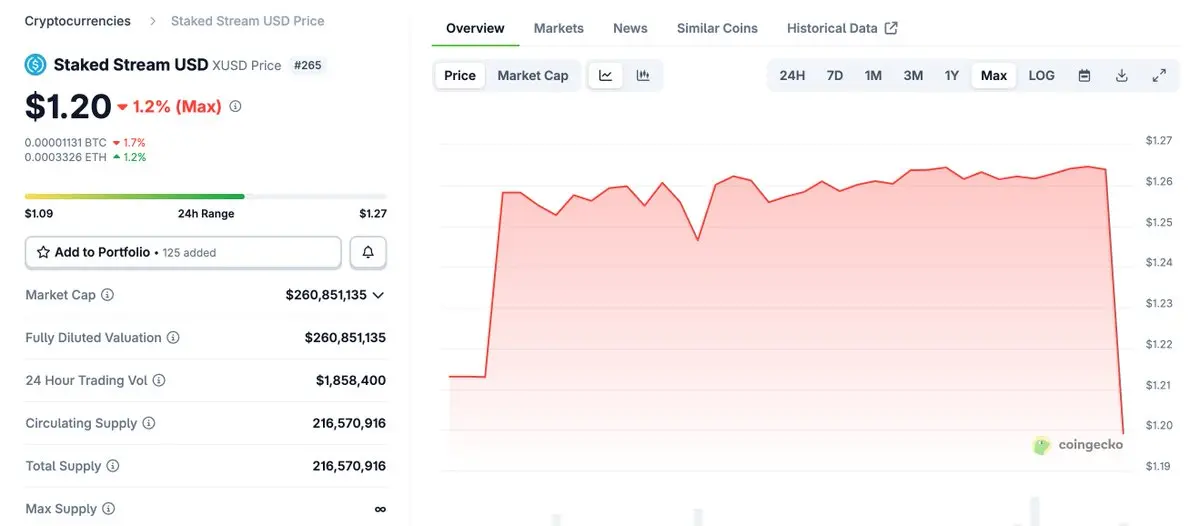
Actuellement, Stream Finance ne maintient pas de tableau de bord de transparence complet ni de preuve de réserve (Proof of Reserve) ; toutefois, il fournit un lien vers un Debank Bundle pour afficher ses positions on-chain.
Cependant, après la faille, ces divulgations sommaires n’ont pas permis de clarifier l’exposition au risque : le prix du xUSD (le produit dollar à rendement superposé de Stream) est passé de sa cible de 1,26 $ à 1,15 $, puis est remonté à 1,20 $, tandis que des utilisateurs ont signalé la suspension des retraits.
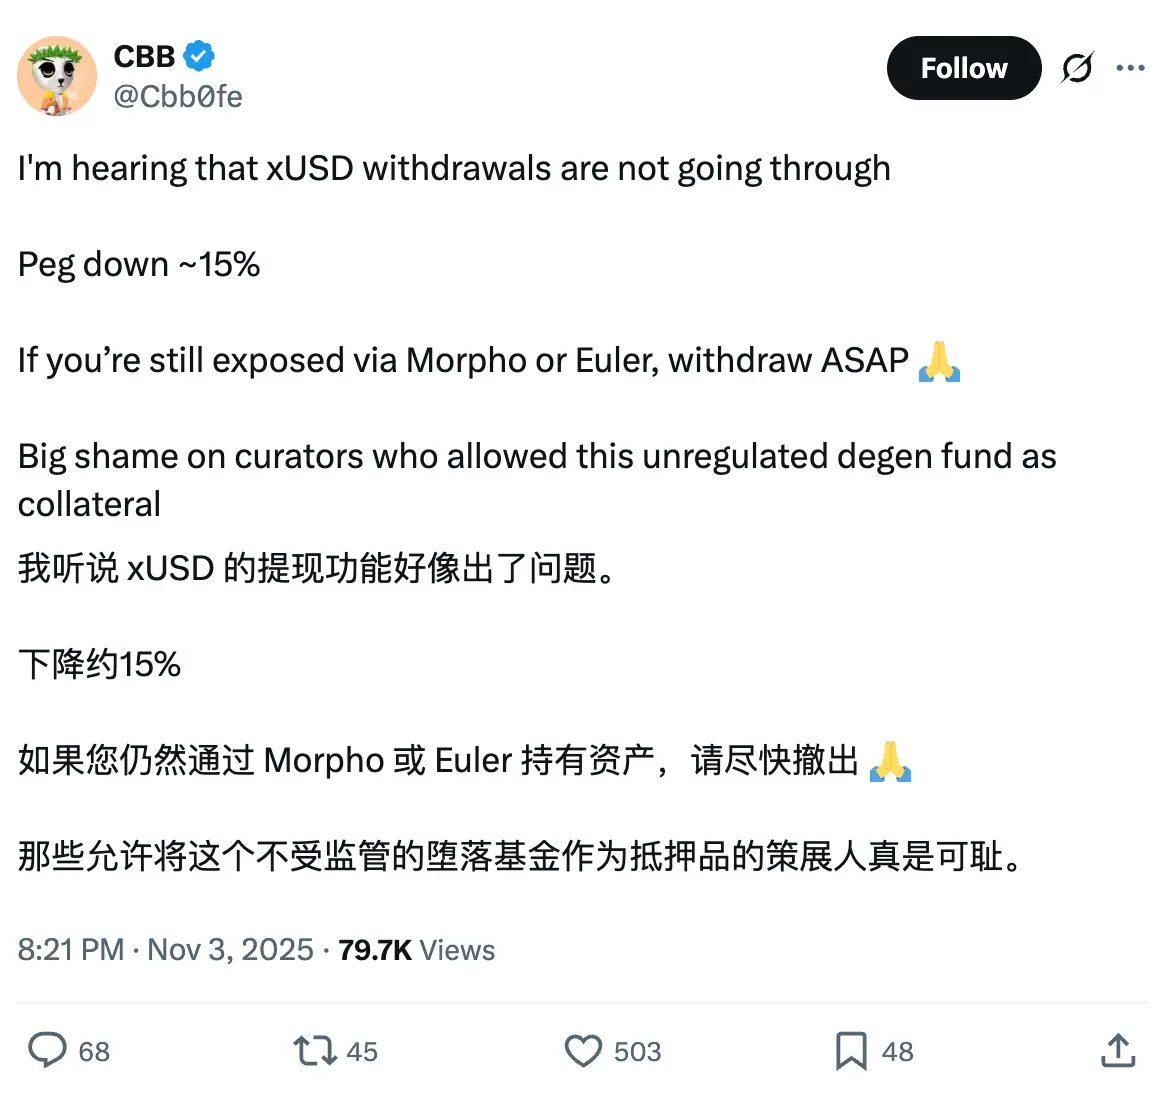
Risques et controverses autour de Stream Finance
Stream est une plateforme d’allocation de capital on-chain qui utilise les fonds des utilisateurs pour exécuter des stratégies d’investissement à haut rendement et à haut risque.
La construction de son portefeuille repose sur un effet de levier significatif, rendant le système plus résilient sous pression. Cependant, le protocole a récemment attiré l’attention du public en raison de controverses sur ses mécanismes de boucle récursive / de minting.
Bien que la situation actuelle n’indique pas directement une crise de liquidité, elle révèle la grande sensibilité du marché. Lorsqu’une mauvaise nouvelle survient et que la confiance est remise en question, le passage de « tout va bien » à « rachat immédiat » est souvent très rapide.
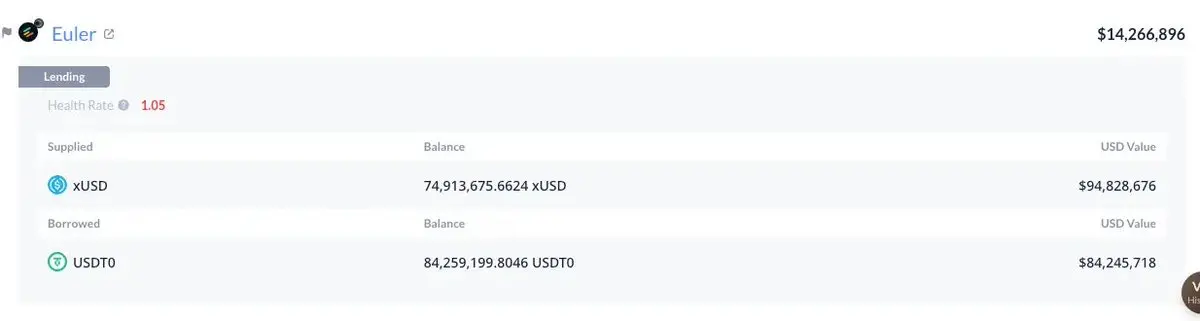
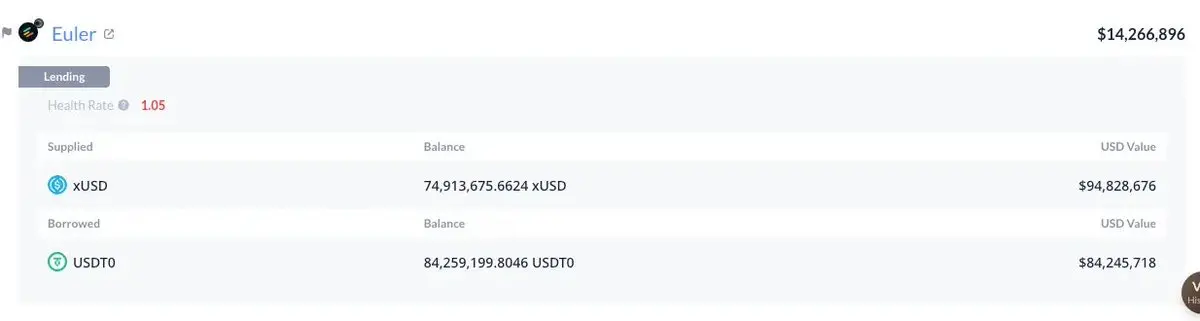
Le xUSD est utilisé comme collatéral, réparti sur plusieurs Curated Markets (marchés sélectionnés) multi-chaînes, dont Euler, Morpho et Silo, couvrant les écosystèmes Plasma, Arbitrum et Plume.
Le protocole lui-même présente une exposition significative sur ces marchés, la plus importante étant un prêt de 84 millions de dollars USDT sur Plasma, garanti par du xUSD.
Mécanisme de collatéralisation et tampon de risque
Lorsque le prix de marché du xUSD tombe en dessous de sa valeur comptable, les positions concernées ne sont pas immédiatement liquidées. Cela s’explique par le fait que de nombreux marchés ne lient pas la valeur du collatéral au prix spot de l’AMM (automated market maker), mais s’appuient sur des oracles hardcodés ou de « valeur fondamentale », qui suivent les actifs déclarés en réserve plutôt que le prix actuel du marché secondaire.
En période calme, cette conception permet d’atténuer les liquidations dues à des fluctuations de court terme, en particulier pour les produits stables. C’est aussi l’une des raisons pour lesquelles les protocoles DeFi ont mieux résisté à la vague de liquidations du 10 octobre que les plateformes centralisées.
Cependant, ce design peut aussi transformer rapidement la découverte du prix en découverte de la confiance : le choix d’un oracle fondamental (ou hardcodé) nécessite une due diligence approfondie, incluant la véracité, la stabilité et les caractéristiques de risque des actifs sous-jacents.
En résumé, ce mécanisme n’est applicable que si une preuve de réserve complète est disponible et que les rachats peuvent être effectués dans un délai raisonnable. Sinon, le risque est que les prêteurs ou les déposants finissent par supporter les pertes.
Test de résistance sur Arbitrum
À titre d’exemple, sur Arbitrum, le prix de marché actuel du MEV Capital Curated xUSD Morpho Market est déjà inférieur au LLTV (ratio prêt/valeur minimum). Si le prix d’ancrage du xUSD ne se rétablit pas, avec un taux d’utilisation à 100 % et un taux d’emprunt grimpant à 88 %, le marché pourrait se détériorer davantage.
Nous ne sommes pas opposés aux oracles fondamentaux ; au contraire, ils jouent un rôle décisif pour éviter des liquidations injustes dues à la volatilité de court terme. De même, nous ne sommes pas opposés aux actifs à rendement tokenisés, voire centralisés. Mais nous soutenons que, lors du déploiement de marchés monétaires autour de ces actifs, un minimum de transparence et une gestion des risques moderne, systématique et professionnelle sont indispensables.
Les Curated Markets peuvent être un moteur de croissance responsable, mais ils ne doivent pas devenir une course au rendement au détriment de la sécurité et de la rationalité.
Si l’on construit une structure complexe façon « dominos », il ne faut pas s’étonner de son effondrement au premier coup de vent. À mesure que le secteur se professionnalise et que certains produits à rendement se structurent (mais deviennent peut-être plus opaques pour l’utilisateur final), les parties prenantes doivent relever leurs exigences.
Bien que nous espérions qu’une solution adéquate soit trouvée pour les utilisateurs affectés, cet événement doit servir d’avertissement à l’ensemble du secteur.
Lien vers l’article original
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


