
Compte à rebours pour la baisse des taux ! Des milliers de milliards de liquidités se déplacent : qui sera pris au dépourvu parmi bitcoin, l'or et les actions américaines ?

L'article analyse la phase de transition actuelle de l'économie mondiale, passant d'une domination fiscale à une domination du secteur privé. Il souligne que les dépenses publiques et le quantitative easing du Trésor ont alimenté la bulle des actifs ces dernières années, alors que le cycle de liquidité est désormais à son apogée. Résumé généré par Mars AI Ce résumé a été généré par le modèle Mars AI, dont l'exactitude et l'exhaustivité du contenu sont encore en phase d'amélioration continue.
L'ère post-pandémique a toujours été définie par une domination fiscale — une économie stimulée par les déficits publics et l'émission d'obligations à court terme, où la liquidité reste élevée même si la Fed maintient des taux d'intérêt élevés.
Aujourd'hui, nous entrons dans une phase dominée par le secteur privé. Par rapport à l'administration précédente, le Trésor retire désormais de la liquidité via des droits de douane et des restrictions de dépenses.
C'est pourquoi les taux d'intérêt doivent baisser.
Nous analysons le cycle actuel à travers la perspective de la liquidité mondiale afin de souligner pourquoi la présente vague de « trades de dépréciation » touche à sa fin.
La domination fiscale touche-t-elle à sa fin ?
Nous voulons toujours « acheter au plus bas » lorsque tout le monde « achète au plus haut ».
C'est pourquoi toutes les discussions récentes sur le « trade de dépréciation » ont attiré notre attention.
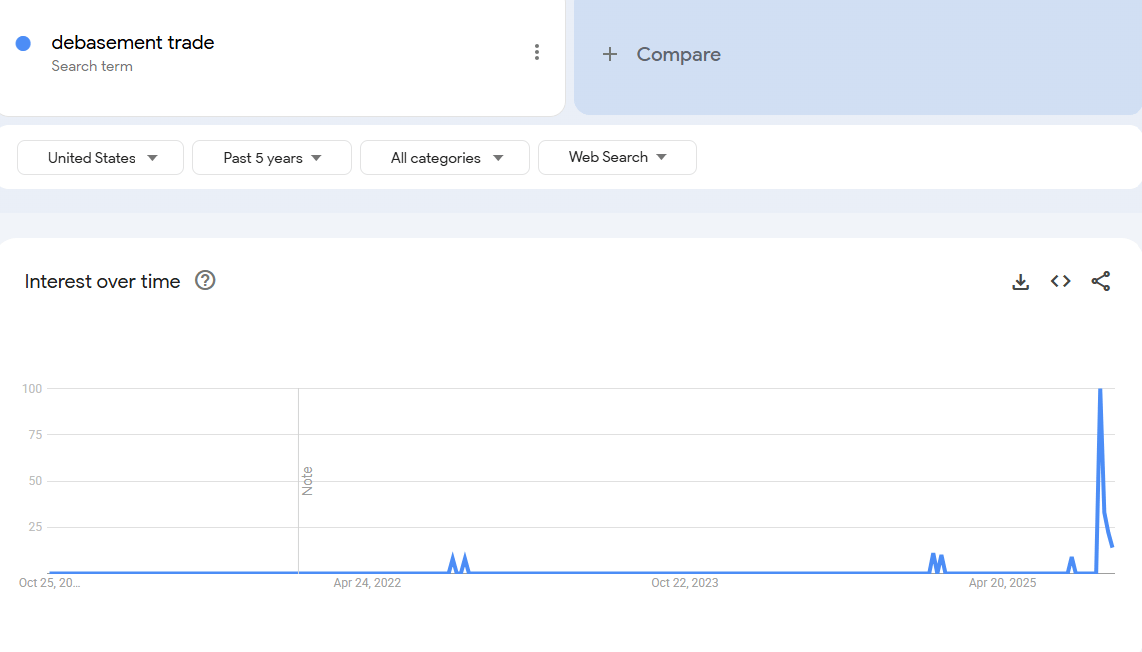 Données : Google Trends
Selon nous, le bon moment pour s'intéresser au « trade de dépréciation » était il y a quelques années. À cette époque, le prix du bitcoin était de 25 000 dollars et celui de l'or de 2 000 dollars. À part les analystes crypto et macro, personne n'en parlait.
À notre avis, ce « trade » est désormais essentiellement terminé.
Notre tâche est donc de comprendre les conditions qui l'ont rendu possible, et si ces conditions vont perdurer.
Qu'est-ce qui a alimenté ce trade ? Selon nous, deux facteurs principaux.
1. Les dépenses du Trésor. Sous l'administration Biden, nous avons connu d'importants déficits budgétaires.
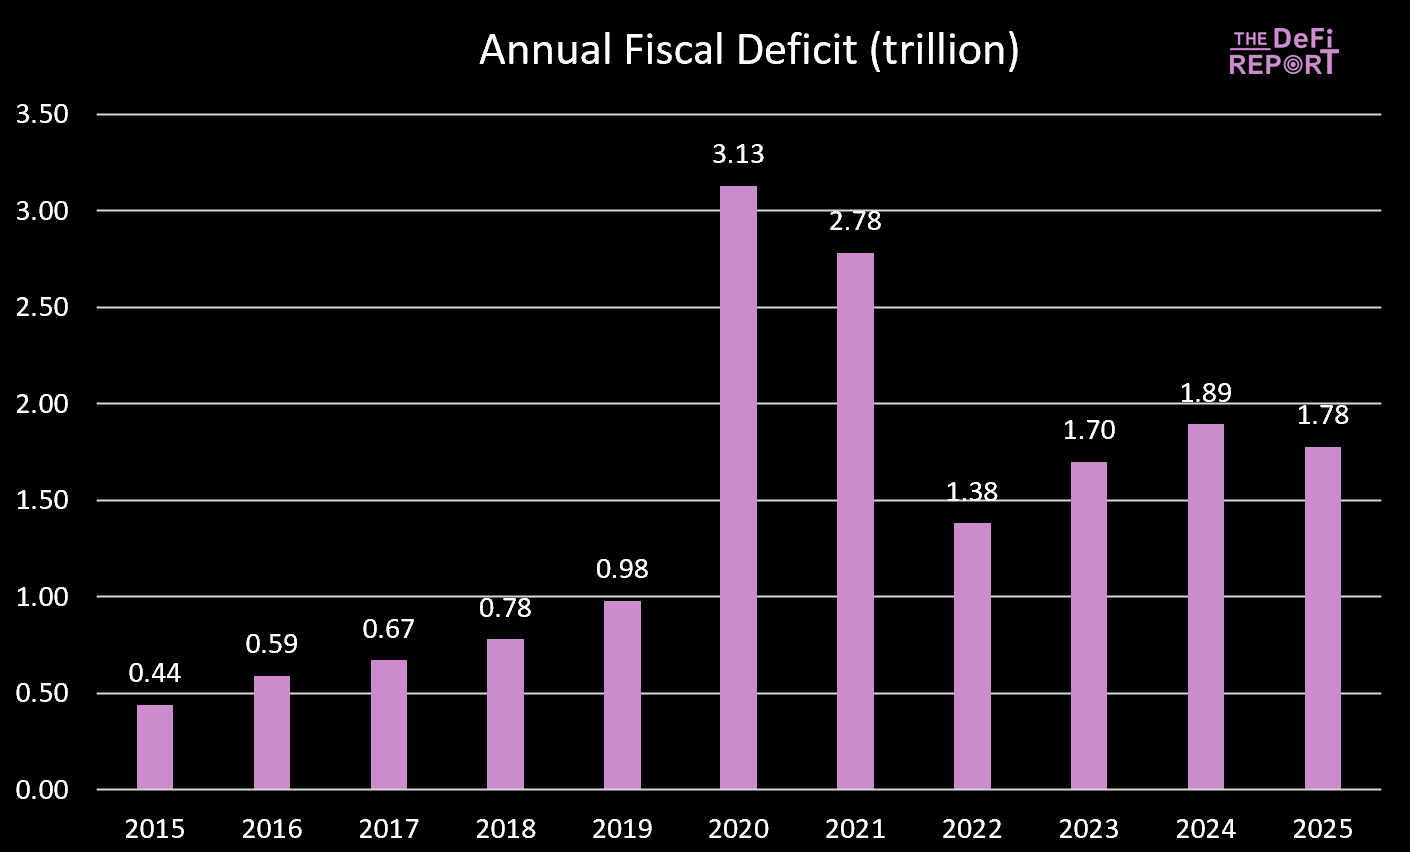 Données : US Treasury
L'exercice fiscal 2025 vient de se terminer, et le déficit a légèrement diminué — principalement en raison d'une augmentation des recettes fiscales (droits de douane) plutôt que d'une baisse des dépenses. Cependant, il est prévu que le « Big Beautiful Bill » réduise les dépenses en diminuant les prestations de Medicaid et du programme SNAP.
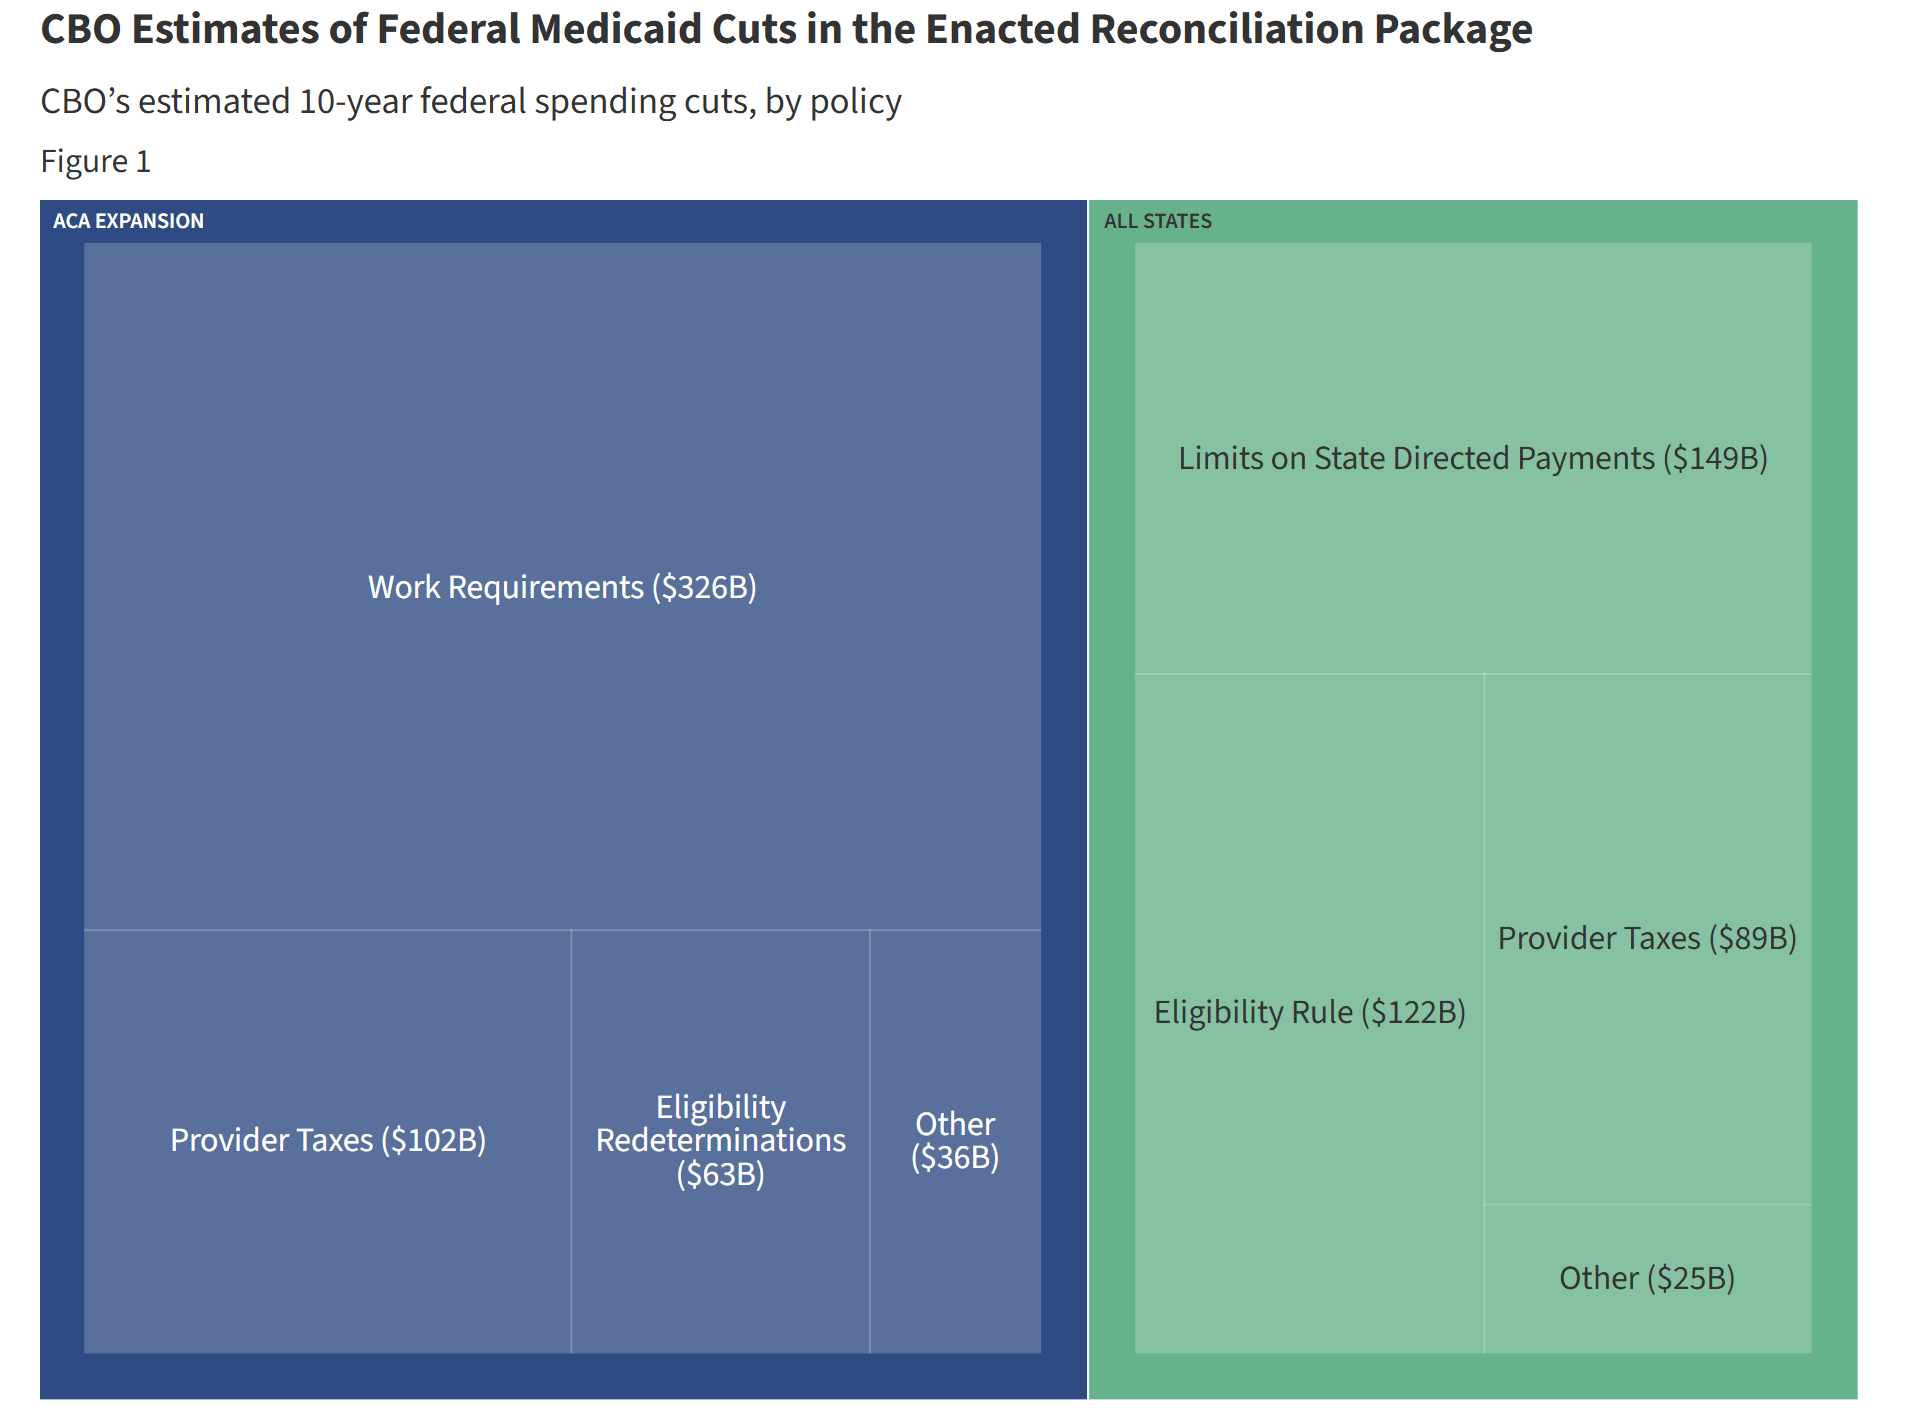 Données : KFF (Kaiser Family Foundation) — comparaison des coupes avec la trajectoire actuelle des dépenses
Pendant le mandat de Biden, les dépenses publiques et les transferts ont continuellement injecté de la liquidité dans l'économie. Mais sous le « Big Beautiful Bill », la croissance des dépenses ralentit.
Cela signifie que les fonds injectés par le gouvernement dans l'économie diminuent.
De plus, le gouvernement retire des fonds de l'économie via les droits de douane.
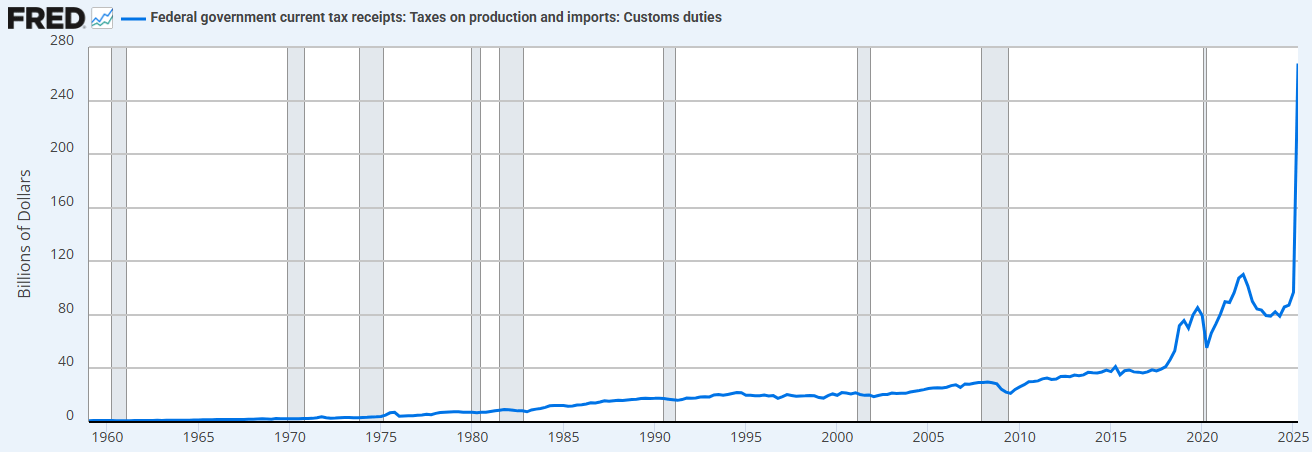 Données : FRED (Federal Reserve Economic Data)
La combinaison de restrictions de dépenses (par rapport à l'administration précédente) et de l'augmentation des droits de douane signifie que le Trésor absorbe désormais la liquidité au lieu de l'injecter.
C'est la raison pour laquelle une baisse des taux est nécessaire.
« Nous allons reprivatiser l'économie, revitaliser le secteur privé et réduire la taille du secteur public. » - Scott Bessent
2. « QE du Trésor » (Treasury QE). Pour financer les dépenses excessives du Trésor sous l'administration Biden, nous avons également observé une nouvelle forme de « quantitative easing » (QE). Cela se voit ci-dessous (ligne noire). Le « QE du Trésor » finance les dépenses publiques via des bons à court terme plutôt que des obligations à long terme, soutenant ainsi le marché.
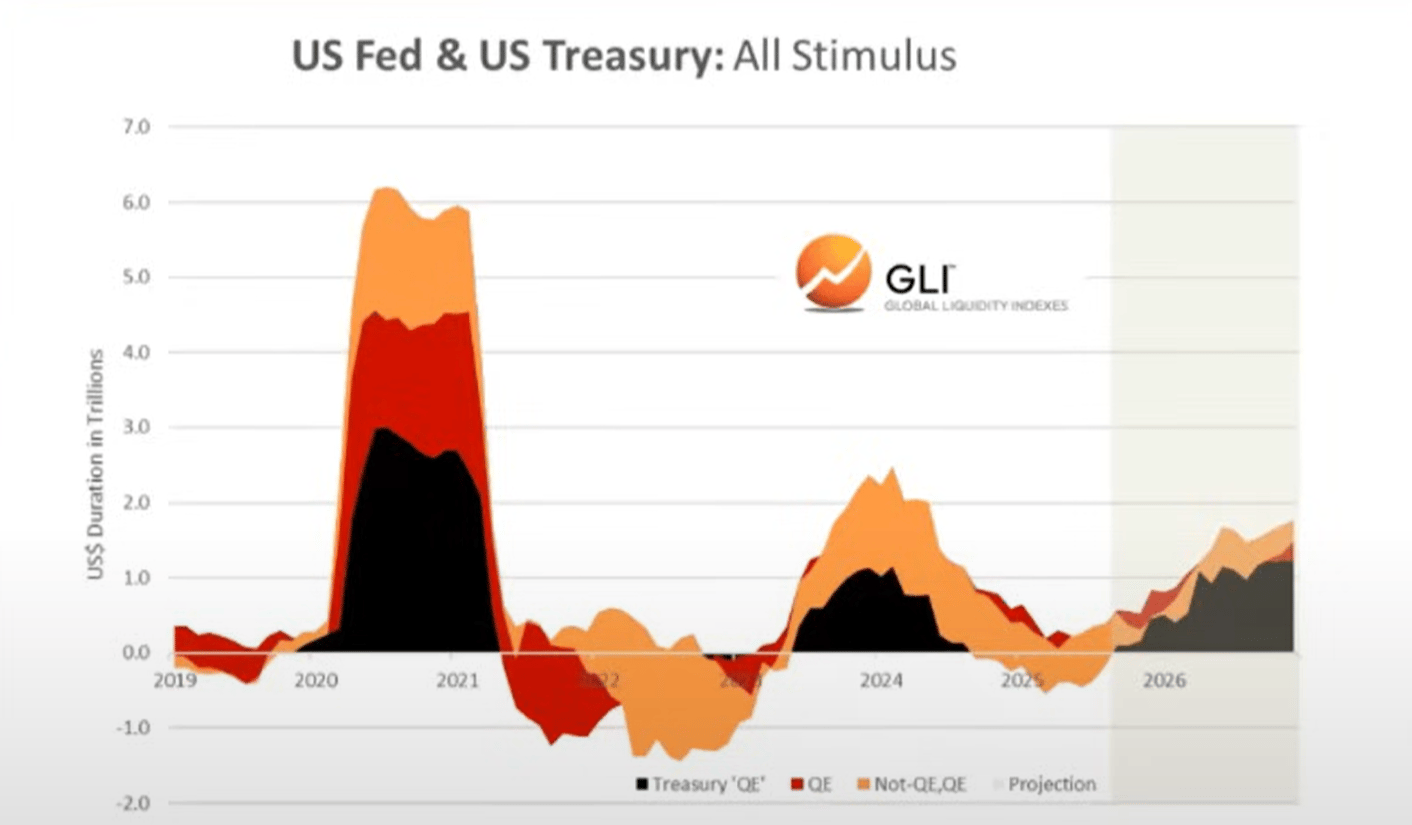 Données : Global Liquidity Index
Nous pensons que ce sont les dépenses publiques et le QE du Trésor qui ont alimenté le « trade de dépréciation » et la « bulle de tout » (« everything bubble ») observés ces dernières années.
Mais nous sommes désormais en transition vers une « économie Trump », où le secteur privé prend le relais du Trésor.
Là encore, c'est pourquoi une baisse des taux est nécessaire : pour stimuler le secteur privé via les prêts bancaires.
Alors que nous entrons dans cette période de transition, le cycle de liquidité mondiale semble atteindre son sommet...
Le cycle de liquidité mondiale atteint son sommet et commence à décliner
Cycle actuel vs cycle moyen
Ci-dessous, nous pouvons observer la comparaison entre le cycle actuel (ligne rouge) et le cycle moyen historique depuis 1970 (ligne grise).
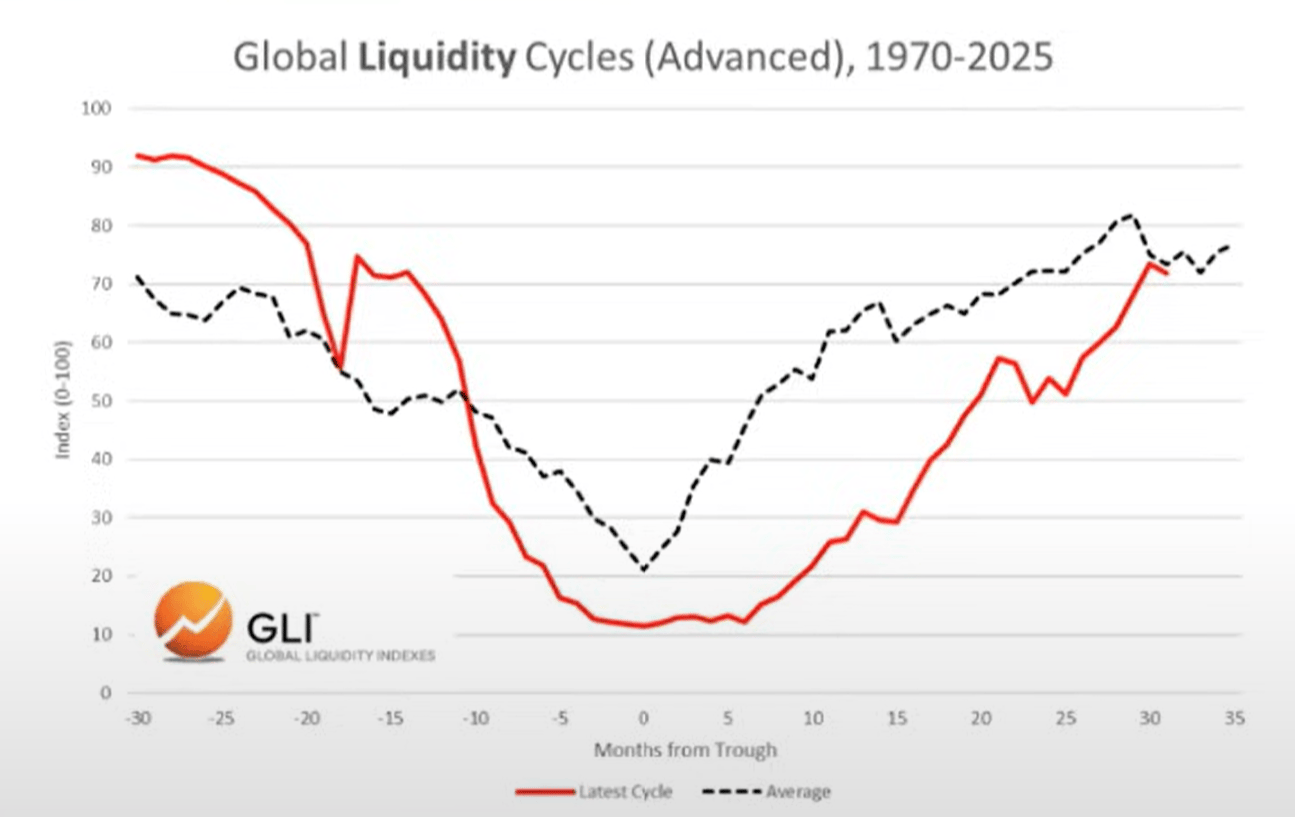 Données : Global Liquidity Index
Allocation d'actifs
Sur la base des travaux de M. Howell sur le Global Liquidity Index, nous pouvons observer un cycle de liquidité typique et sa corrélation avec l'allocation d'actifs.
Les matières premières sont généralement les derniers actifs à baisser, ce que nous observons actuellement (or, argent, cuivre, palladium).
De ce point de vue, le cycle actuel semble très typique.
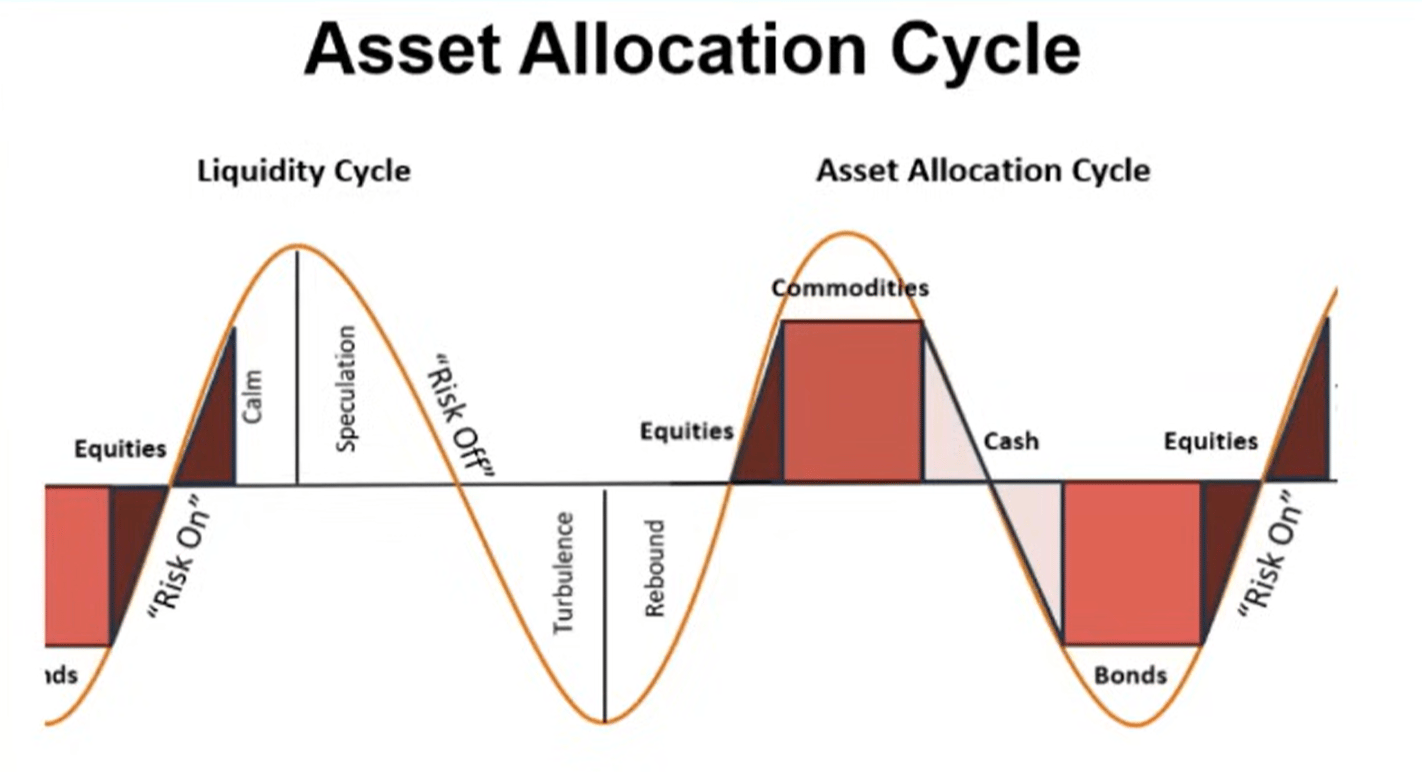 Données : Global Liquidity Index
Donc, si la liquidité atteint effectivement un sommet, nous nous attendons à ce que les investisseurs se tournent vers la trésorerie et les obligations à mesure que l'environnement évolue. Il est important de noter que ce processus n'a pas encore commencé (le marché reste « risk-on »).
Dette et liquidité
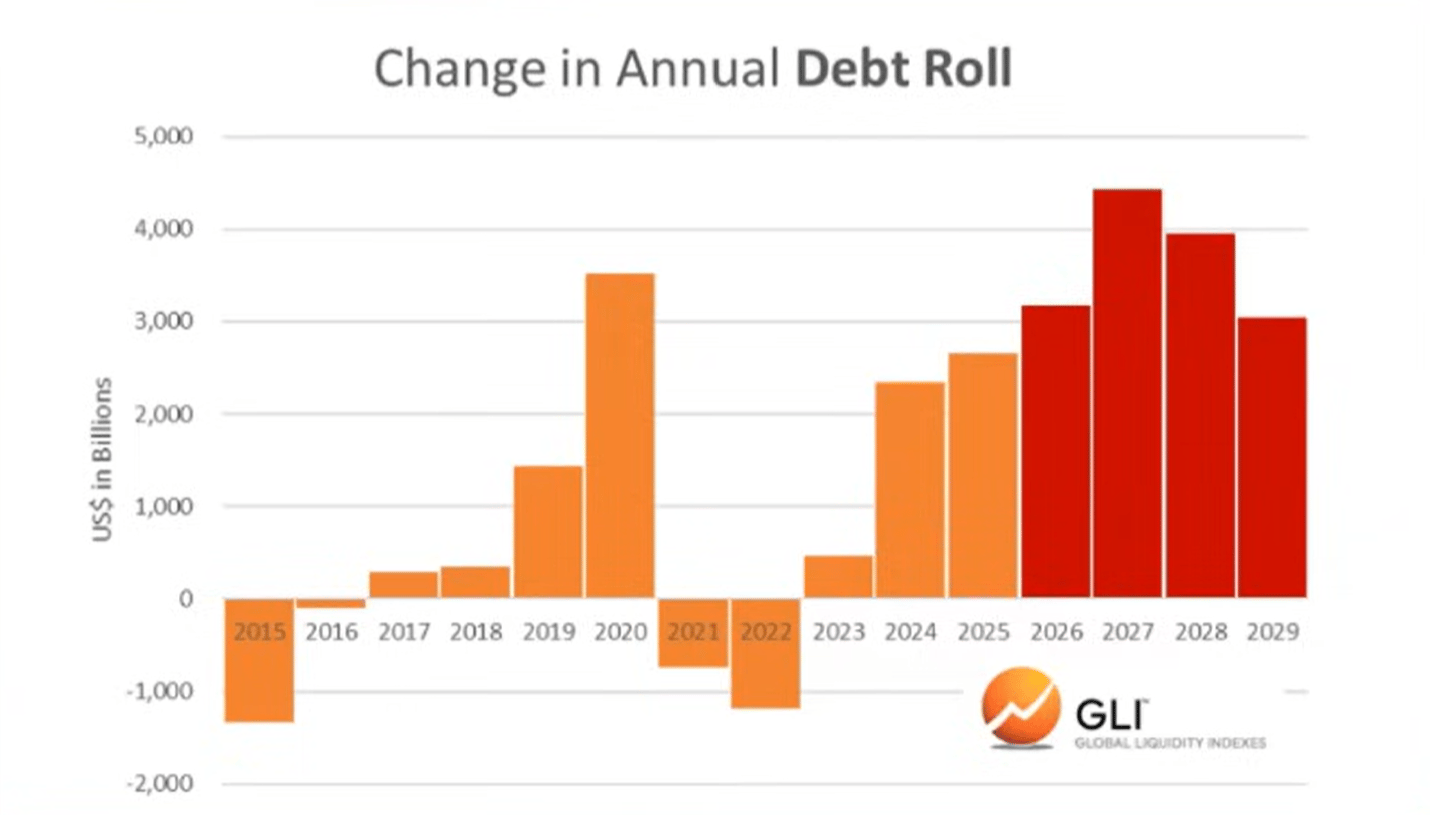
Selon le Global Liquidity Index, le ratio dette/liquidité des principales économies a atteint fin 2023 son plus bas niveau depuis 1980. Il est désormais en hausse et devrait continuer à augmenter jusqu'en 2026.
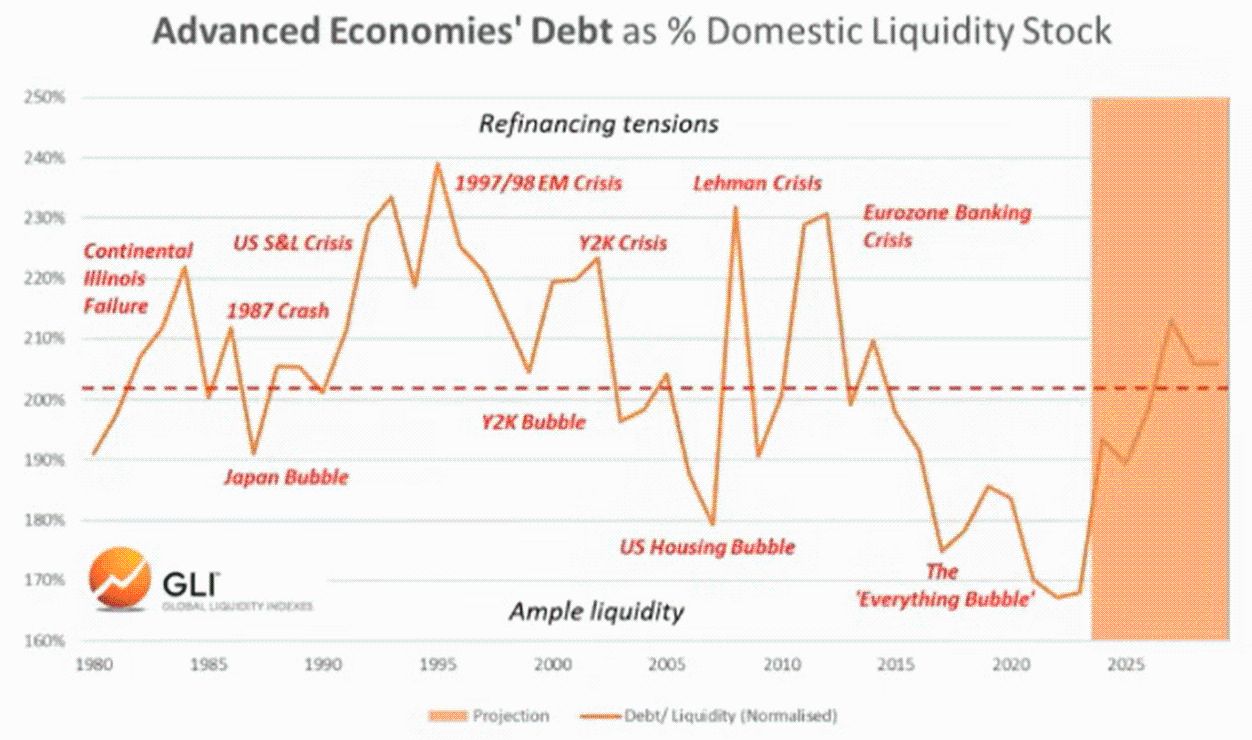 Données : Global Liquidity Index
L'augmentation du ratio dette/liquidité rend le service de la dette impayée, qui doit être refinancée pour des montants de plusieurs billions de dollars, beaucoup plus difficile.
 Données : Global Liquidity Index
Bitcoin et liquidité mondiale
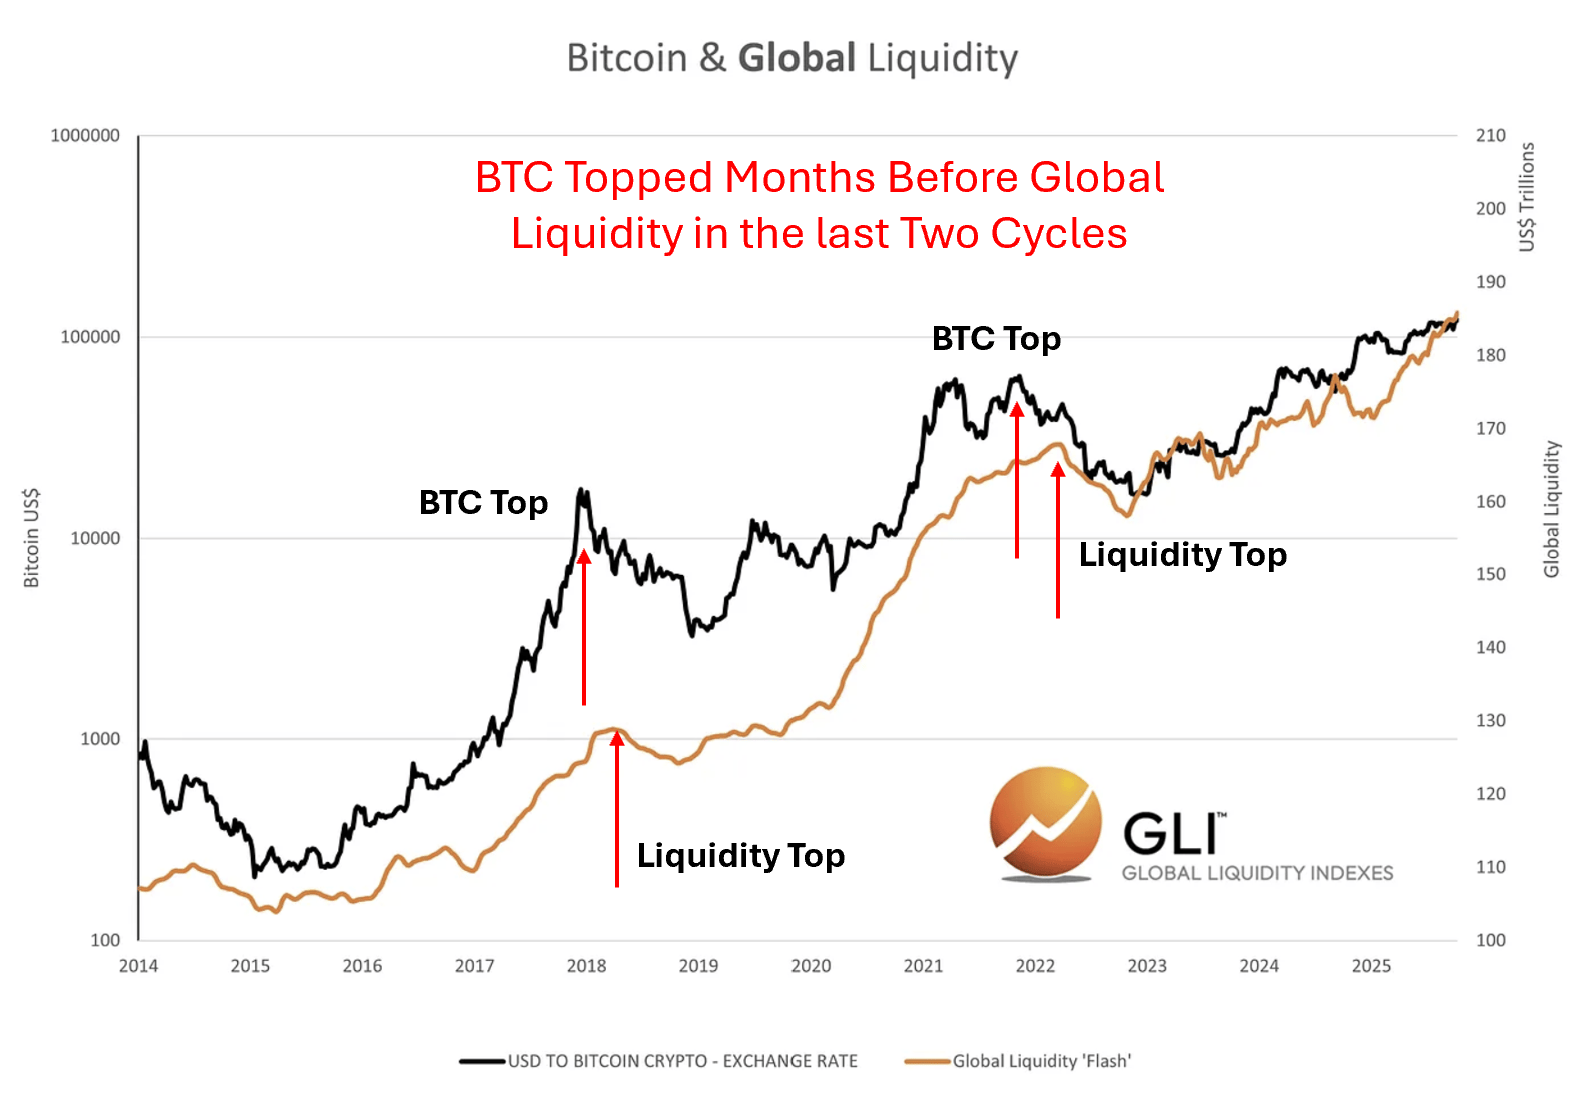
Bien sûr, bitcoin a « anticipé » le sommet de la liquidité mondiale lors des deux derniers cycles. En d'autres termes, bitcoin a atteint son pic quelques mois avant que la liquidité ne commence à décliner, semblant anticiper la baisse à venir.
 Données : Global Liquidity Index
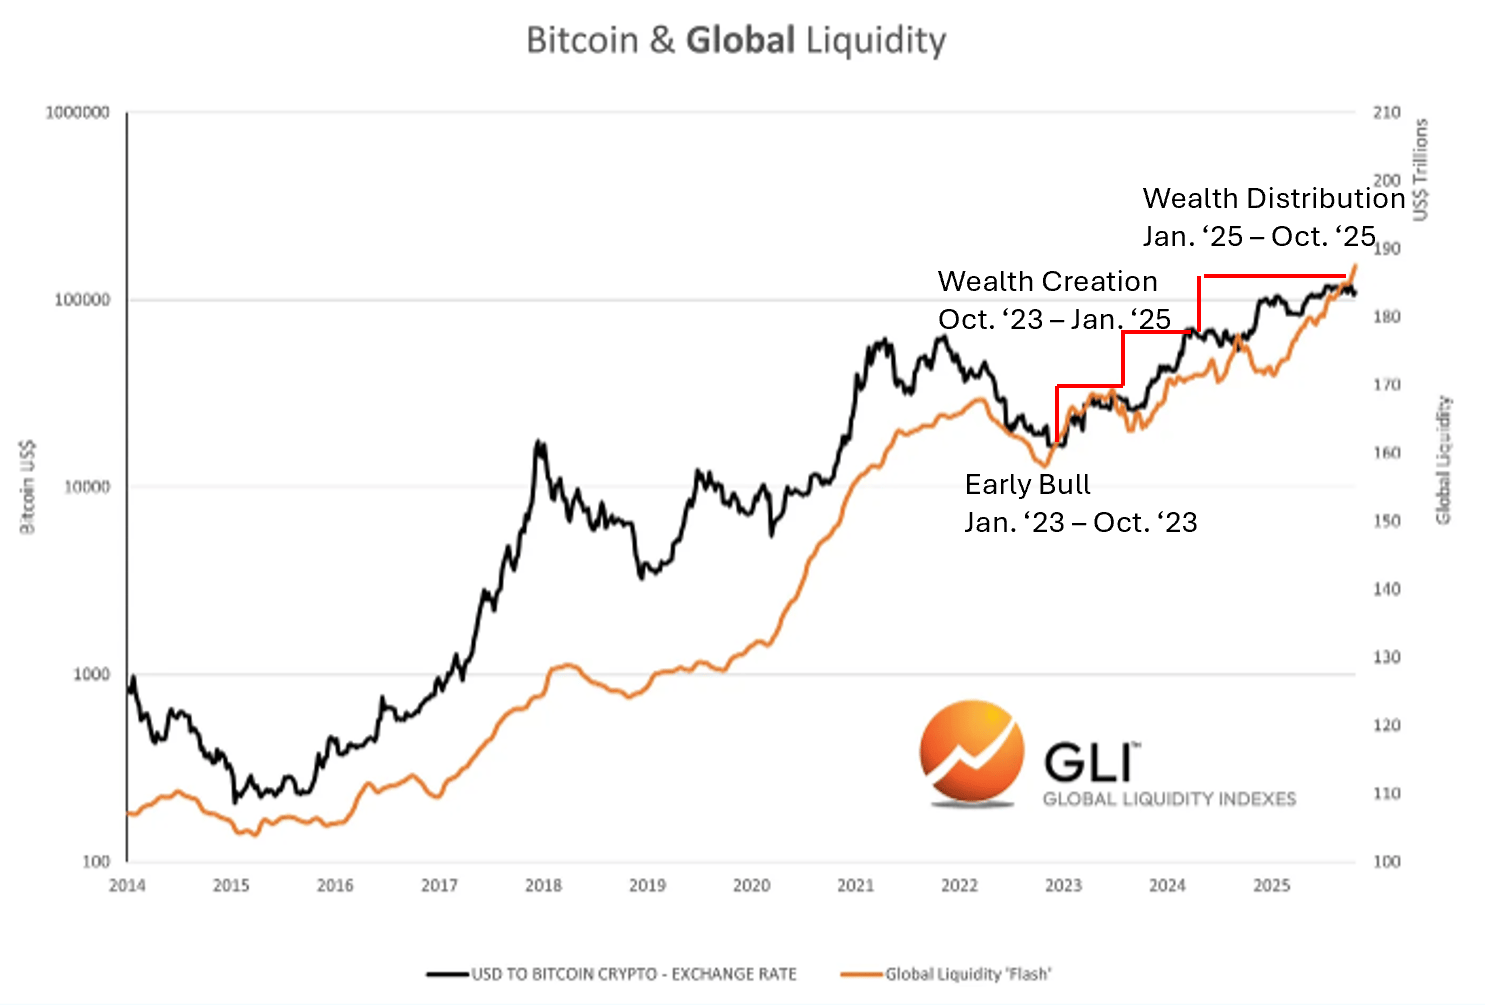
Nous ne savons pas si cela se produit actuellement. Mais nous savons que les cycles crypto suivent toujours de près les cycles de liquidité.
Correspondance avec le cycle crypto
 Données : Global Liquidity Index
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Turquie adopte une approche multidimensionnelle d’urgence pour « éteindre l’incendie » : liquidation de fonds de près de 20 milliards de dollars, arrestation de hauts dirigeants et interdiction des échanges
Le ministre turc des Finances affirme que le risque est "temporaire et contrôlable". Les autorités de régulation vont liquider plus de cent fonds gérés par sept sociétés de gestion d'actifs, impliquant plus de 350 000 investisseurs ; 38 personnes font l'objet de poursuites pénales et d'une interdiction de transaction pour une durée de deux ans. Plusieurs cadres de grandes institutions financières ont été arrêtés, détenus ou frappés d'une interdiction de quitter le pays. La banque centrale a augmenté le volume du financement par pensions, assoupli les exigences de capital pour les banques, et relevé la limite d'emprunt sur le marché monétaire interbancaire à dix fois le niveau précédent. L'indice bancaire turc a bondi de plus de 9 % jeudi, tandis que de nombreuses petites et moyennes valeurs restent en baisse.
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


