
Meteora TGE : Quelle est la juste valeur de MET ?

Avec un revenu annuel d'environ 100 millions de dollars et le soutien de Jupiter, quelle serait la valorisation raisonnable de Meteora ?
Un revenu annuel d'environ 100 millions de dollars, soutenu par Jupiter, quelle serait la valorisation raisonnable de Meteora ?
Auteurs : Luke Leasure & Carlos
Traduction : AididiaoJP, Foresight News
Cette semaine, Meteora s'apprête à lancer son token MET : quelle pourrait être sa juste valeur ?
Indices
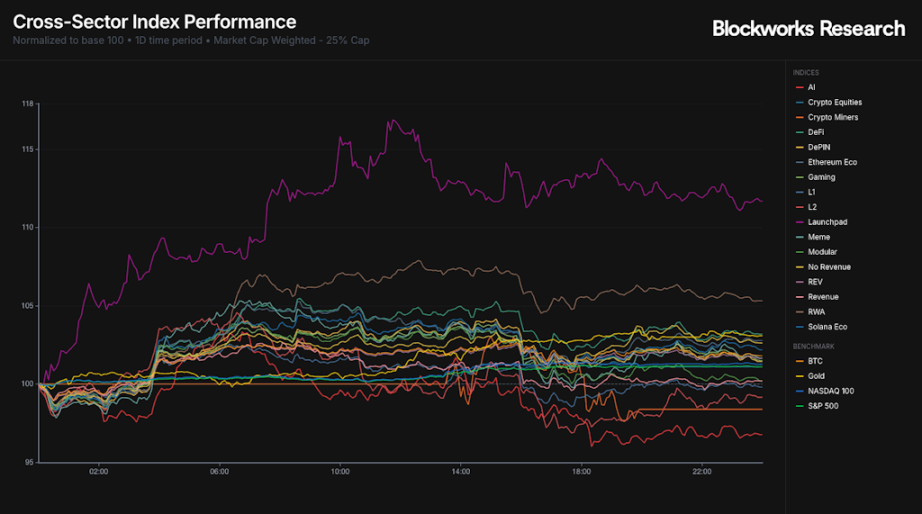
La semaine a commencé en force, BTC ayant augmenté de 7 % depuis le point bas de vendredi dernier. Lors de la séance de lundi, le secteur Launchpad a été le plus performant, tandis que le secteur AI a enregistré la plus forte baisse, inversant ainsi la dynamique relative observée la semaine précédente.
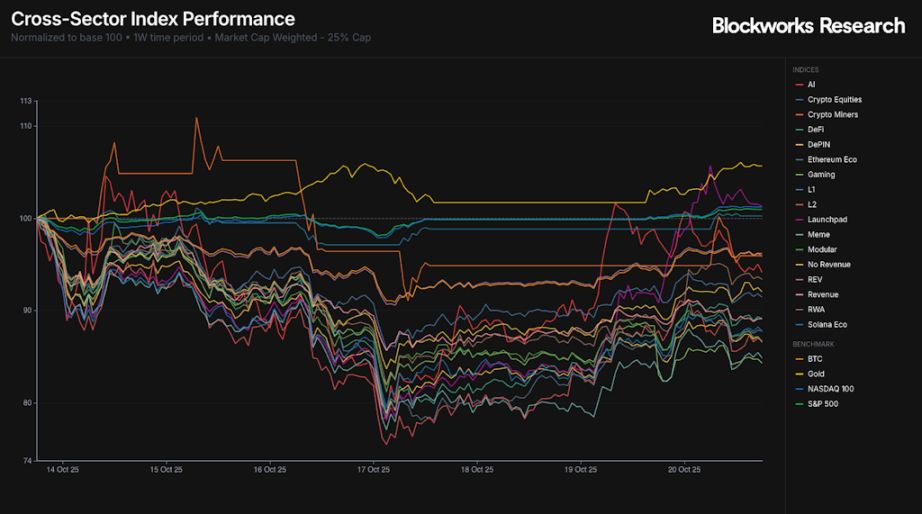
Sur le graphique hebdomadaire, la récente vigueur du secteur Launchpad en fait le gagnant relatif, seulement dépassé par l'or, qui s'est à nouveau rapproché de son sommet historique à la clôture de lundi. Globalement, après un événement de liquidation historique, la plupart des indices restent en territoire négatif sur la semaine. Dans l'indice Launchpad, le projet Launchpad basé sur BSC, AUCTION, est le seul à afficher un rendement positif sur la semaine, avec une hausse de 46 %.
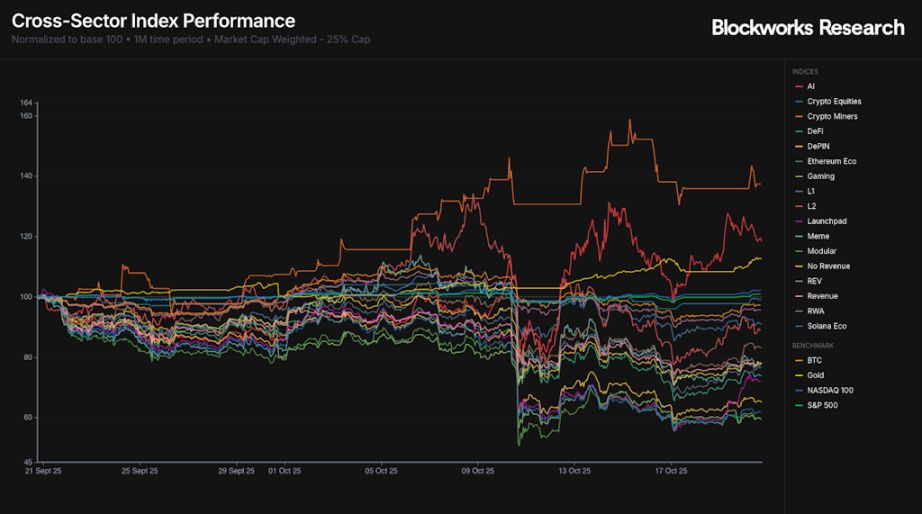
Bien qu'une hausse soit visible à court terme, le graphique mensuel montre que presque tous les indices crypto ont baissé au cours des 30 derniers jours. L'événement de liquidation du 10 octobre a entraîné une faiblesse généralisée, seuls l'or, les mineurs de crypto, l'AI et les indices boursiers ayant affiché de bonnes performances.
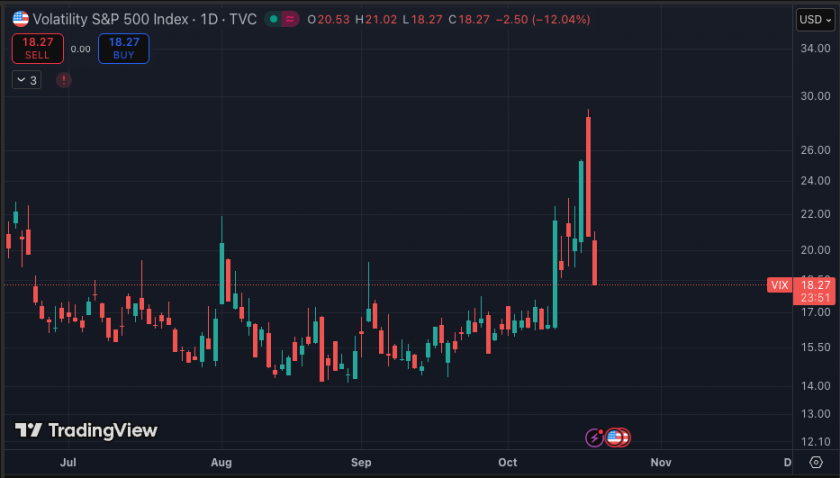
L'indice VIX a nettement reculé, passant de 29 vendredi matin à 18 actuellement. Les indices S&P 500 et Nasdaq ont tous deux progressé lors de la séance de lundi, clôturant à un niveau proche de leur sommet historique.
Mise à jour du marché
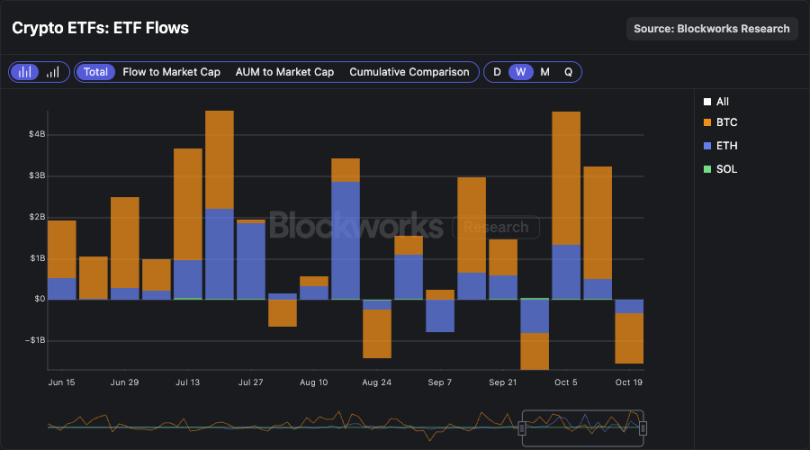
Les flux de capitaux des ETF restent faibles et négatifs. Les données de lundi montrent une sortie de 40 millions de dollars pour les BTC ETF, 145 millions de dollars pour les ETH ETF, tandis que les SOL ETF ont enregistré une entrée de 27 millions de dollars. Sur la semaine, le solde net des ETF affiche une sortie totale de 1,5 milliards de dollars, inversant une partie des flux accumulés lors du début très fort du mois d'octobre. Le SOL ETF est le seul produit à afficher un flux net positif, avec une augmentation de 14 millions de dollars.
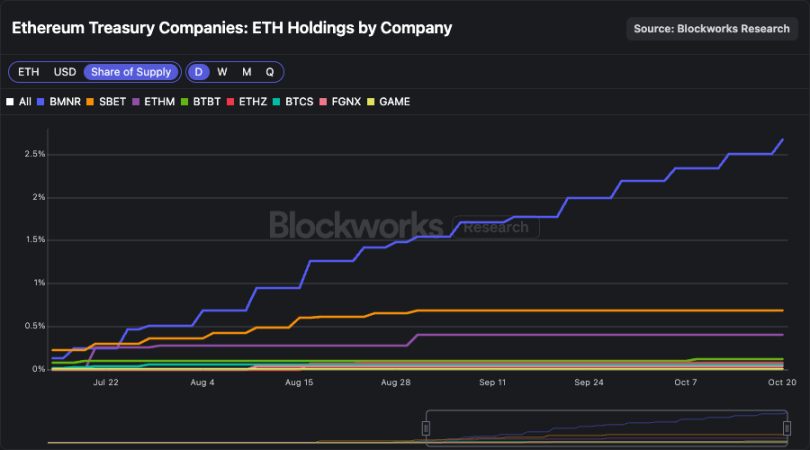
Parmi les DATCOs, BMNR est largement en tête. Cette entité détient actuellement 3 236 014 ETH, soit plus que l'ensemble des autres ETH DATCOs réunis, représentant 2,67 % de l'offre totale d'ETH. Il est à noter que depuis fin août, BMNR a augmenté ses avoirs en ETH de près de 70 %, alors que la plupart des autres ETH DATCOs sont restés stables. Ainsi, la part de marché de BMNR dans les ETH détenus par les DATCOs est passée de 50 % à près de 65 % aujourd'hui.
Cette situation se reflète également dans le volume de transactions des ETH DATCOs. BMNR représente 60 à 85 % du volume de transactions des ETH DATCOs, faisant de ses actions les plus liquides du secteur. Cette caractéristique de liquidité attire les grands allocateurs et réduit l'impact marginal des émissions ATM sur le prix. BMNR apparaît ainsi comme le grand gagnant parmi les sociétés de trésorerie ETH.
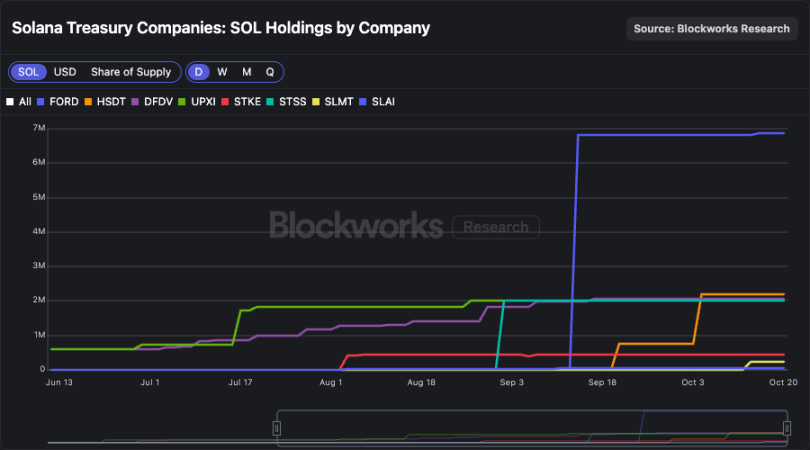
Pour les SOL DATCOs, la situation est moins claire. FORD reste l'entité avec le plus grand volume détenu, presque entièrement acquis via les revenus d'émissions PIPE. Bien qu'un programme d'émission ATM de 4 milliards de dollars ait été autorisé, cette entité n'a pas significativement augmenté ses avoirs via cette méthode.
La croissance des avoirs reste faible, HSDT étant récemment passé à la deuxième place.
Le volume de transactions des SOL DATCOs raconte une histoire similaire. Bien que DFDV ait un temps dominé le volume du secteur, la situation s'est désormais équilibrée entre les principaux acteurs. FORD détient environ 43 % des SOL détenus par les DATCOs, mais ne représente qu'environ 10 % du volume de transactions du secteur, indiquant un faible taux de rotation de ses actions. Ces données expliquent probablement pourquoi l'accumulation de SOL via les émissions ATM de FORD reste très limitée.
Alors que BMNR s'impose comme le leader évident dans le secteur ETH, le leader du secteur SOL reste à déterminer. Au cours du mois à venir, on s'attend à ce que le volume de transactions se concentre de plus en plus sur les principales sociétés.
Valorisation de Meteora : quelle est la juste valeur de MET ?
Meteora a été lancé en février 2023 par l'équipe de Jupiter, le plus grand agrégateur DEX et plateforme de trading perpétuel sur Solana. Lors du lancement de Meteora, la version précédente du protocole, Mercurial Finance, a été arrêtée. La fermeture de Mercurial et de son token de gouvernance était due à l'implication massive de MER avec FTX/Alameda, poussant l'équipe à reconstruire la plateforme avec un nouveau token.
Dès 2023, l'équipe avait annoncé que 20 % des tokens MET seraient distribués aux parties prenantes de Mercurial lors du TGE. Comme indiqué ci-dessous, l'équipe a tenu sa promesse initiale, avec 15 % alloués aux parties prenantes de Mercurial et 5 % à la réserve Mercurial. De plus, ce DEX a lancé un programme de points depuis le 31 janvier 2024, distribuant au total 15 % des MET à ce programme. Au lancement, 48 % de l'offre de MET sera en circulation, ce qui représente un taux de circulation élevé par rapport à d'autres lancements de tokens notables dans l'écosystème Solana.
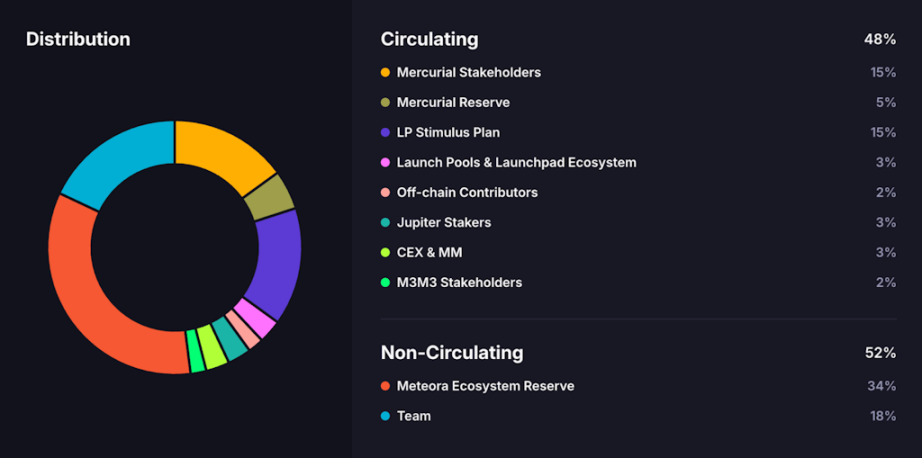
Comme mentionné précédemment, 10 % de l'offre totale sera utilisée pour fournir la liquidité initiale via un pool AMM dynamique, avec un prix de départ de 0,5 dollar et une fourchette de valorisation allant jusqu'à 7,5 milliards de dollars. Les premiers pools de liquidité sont unilatéraux, les premiers acheteurs échangeant leurs USDC contre des MET. À noter que les frais du pool sont initialement élevés et diminuent fortement au fil du temps via un programme de réduction des frais.
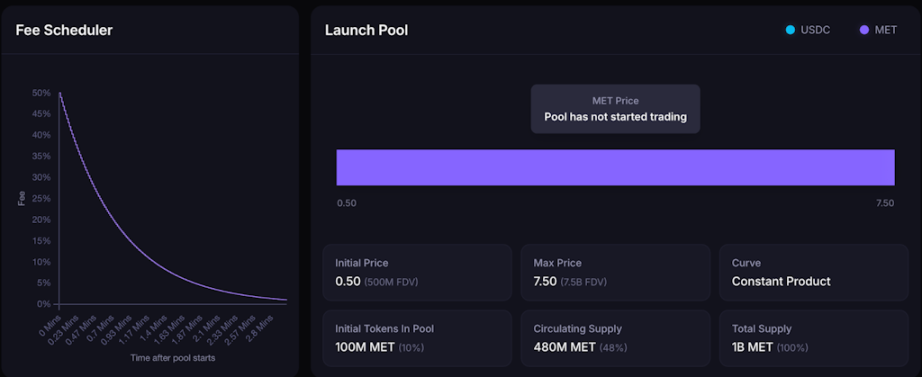
Calcul de la valorisation
Les DEX, en particulier sur Solana, manquent de véritables avantages compétitifs, car ils n'ont pas de front-end dédié. L'exemple le plus parlant est Raydium, qui a perdu des millions de dollars de volume et de revenus lorsque Pump a décidé de diriger ses tokens vers son propre AMM, PumpSwap. Meteora tente de pallier ce problème par une intégration verticale, en élargissant sa capacité de distribution via Jupiter et des partenaires Launchpad sélectionnés.
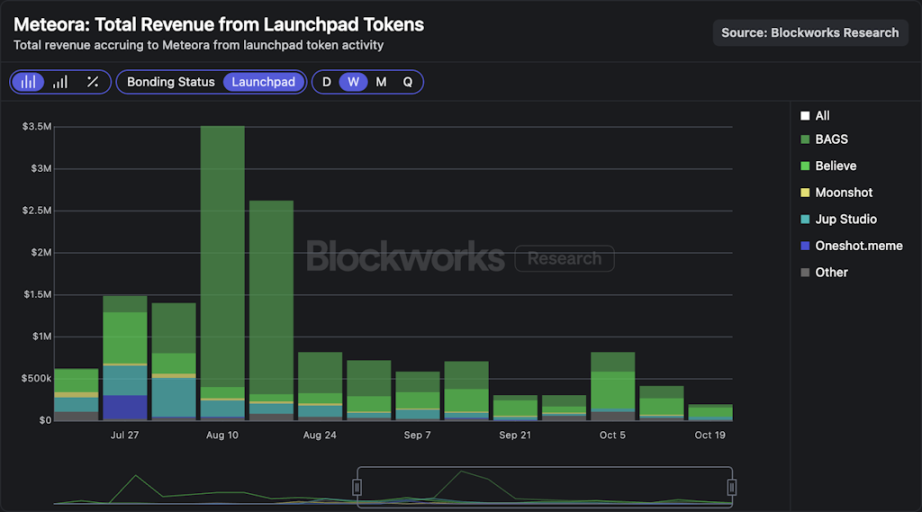
Comme mentionné, ce DEX collabore étroitement avec l'équipe Jupiter, qui est devenue la porte d'entrée privilégiée des utilisateurs particuliers pour les transactions on-chain. De plus, Meteora a lancé un Launchpad en août 2024 en partenariat avec Moonshot, et a progressivement intégré de nouveaux partenaires tels que Believe, BAGS et Jup Studio. Le graphique ci-dessous montre que, ces dernières semaines, les activités Launchpad ont généré entre 200 000 et 800 000 dollars de revenus hebdomadaires pour Meteora, la majeure partie du trafic provenant de Believe et BAGS.
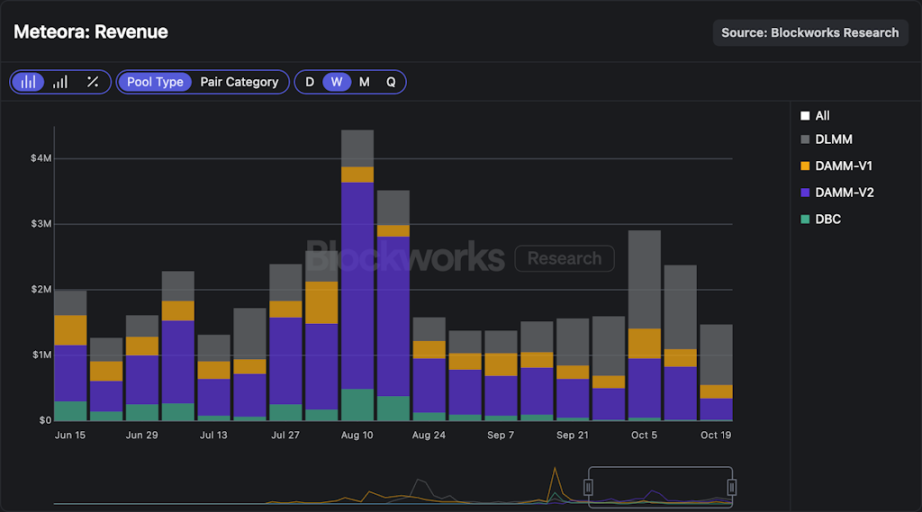
D'un point de vue financier global, Meteora a généré 8,8 millions de dollars de revenus sur les 30 derniers jours à partir de l'ensemble de ses pools, maintenant un revenu hebdomadaire proche de 1,5 million de dollars même lors de périodes d'activité on-chain relativement faible. Il est à noter que plus de 90 % des revenus de Meteora proviennent des pools Memecoin, qui appliquent généralement des frais plus élevés que les pools SOL-stablecoin, tokens de projet, LST et stablecoin-stablecoin.
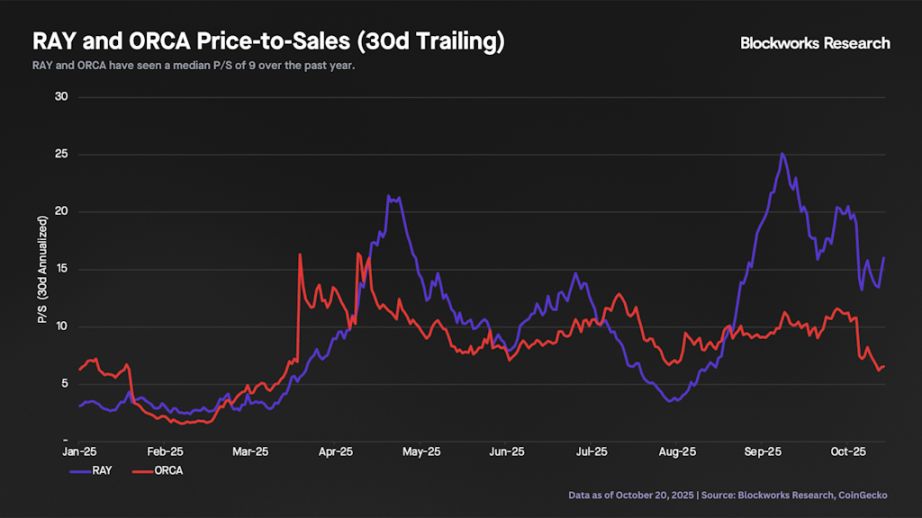
En matière de valorisation, Raydium et Orca peuvent servir de comparables. Le graphique ci-dessous montre le ratio prix/ventes de RAY et ORCA depuis le début de l'année, basé sur des données annualisées sur 30 jours. On observe que, jusqu'en septembre, les deux actifs affichaient des ratios similaires, puis RAY a commencé à se négocier avec une prime. Plus globalement, la médiane du ratio prix/ventes pour ces deux actifs en 2025 est de 9x.
Le tableau ci-dessous compare les ratios prix/ventes de RAY et ORCA sur différentes périodes annualisées. On constate qu'ORCA se négocie de façon très similaire sur toutes les périodes, avec un ratio d'environ 6x. En revanche, avec la baisse des revenus, RAY est devenu plus cher ces derniers mois. Pour Meteora, le revenu annualisé se situe entre environ 75 millions et 115 millions de dollars, selon la période de référence.
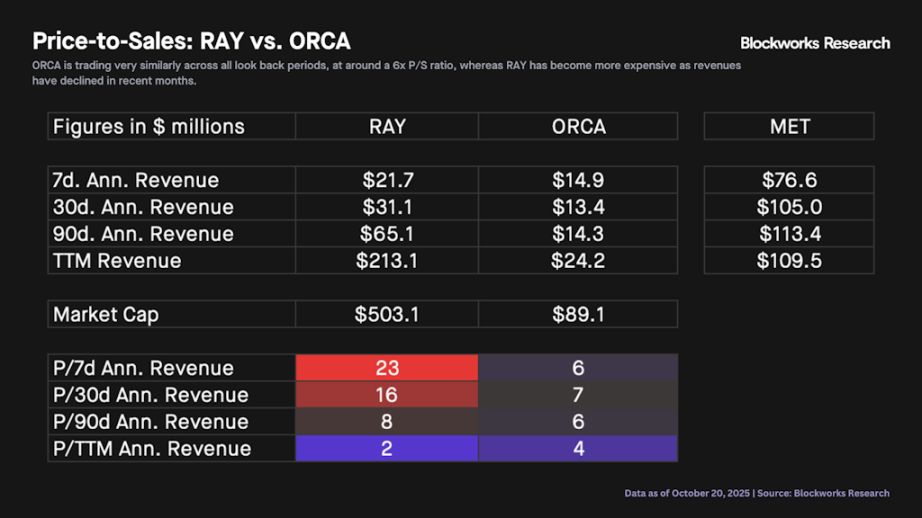
Enfin, le graphique ci-dessous présente la valorisation potentielle de MET selon différents niveaux de revenus et de ratios prix/ventes. Sur la base des méthodes de valorisation historiques de RAY et ORCA, un ratio prix/ventes entre 6x et 10x est le plus probable. Il est donc raisonnable de s'attendre à ce que la valorisation de MET lors de son lancement se situe entre 450 millions et 1,1 milliards de dollars. À noter que, selon les chiffres ci-dessous, une valorisation supérieure à 1 milliard de dollars commencerait à paraître chère par rapport aux comparables, et au-delà de 2 milliards de dollars, MET serait presque certainement surévalué, sauf s'il parvient à augmenter son taux de revenus.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
Prix des cryptos
Plus


