
5 signes alarmants que les États-Unis s'enfoncent davantage dans la récession en octobre

Avec la moitié des États-Unis montrant des signes de récession, une qualité du crédit en baisse et des embauches à des niveaux de crise, des experts avertissent que l’économie approche d’un point de rupture dans un contexte d’incertitude croissante et de paralysie gouvernementale.
Octobre 2025 apporte des preuves croissantes d'une récession imminente aux États-Unis. Les principaux économistes et les données du marché de l'emploi avertissent que près de la moitié du pays fait face à une contraction, avec des indicateurs critiques de plus en plus difficiles à ignorer.
L'économie américaine émet des signaux d'alerte sur plusieurs fronts — des ralentissements régionaux généralisés à la baisse de la qualité du crédit et à l'impasse gouvernementale. Bien que les chiffres principaux semblent solides, une analyse plus approfondie révèle des risques croissants et une incertitude accrue.
1. Près de la moitié des États américains déjà en récession
L'un des développements les plus alarmants est la propagation géographique du stress économique. Mark Zandi, économiste en chef chez Moody’s Analytics, a déclaré que 22 États et le District de Columbia connaissent déjà des ralentissements économiques caractérisés par des pertes d'emplois et une faible croissance.
De plus, il a noté que 13 autres États « font du surplace », laissant l'économie nationale fragile et vulnérable à de nouveaux chocs.
« L'économie n'est pas encore en récession, mais les risques sont très élevés. Nous sommes au bord du précipice », a déclaré Zandi à MarketWatch.
2. Le scénario de récession est de retour
Pour ajouter aux avertissements, Henrik Zeberg, économiste macro principal chez Swissblock, a souligné deux signaux critiques qui ont précédé chaque grande récession américaine : la hausse du chômage et la baisse des rendements à court terme.
Dans une analyse partagée sur X, Zeberg a illustré comment le schéma réapparaît. Son graphique montre que les niveaux de chômage repartent à la hausse tandis que les rendements des bons du Trésor à 1 an commencent à baisser — un scénario qui marque historiquement le passage à une récession précoce.
« Voici l'un de mes graphiques clés... Pour dire que nous avons clairement un RALENTISSEMENT », a-t-il ajouté.
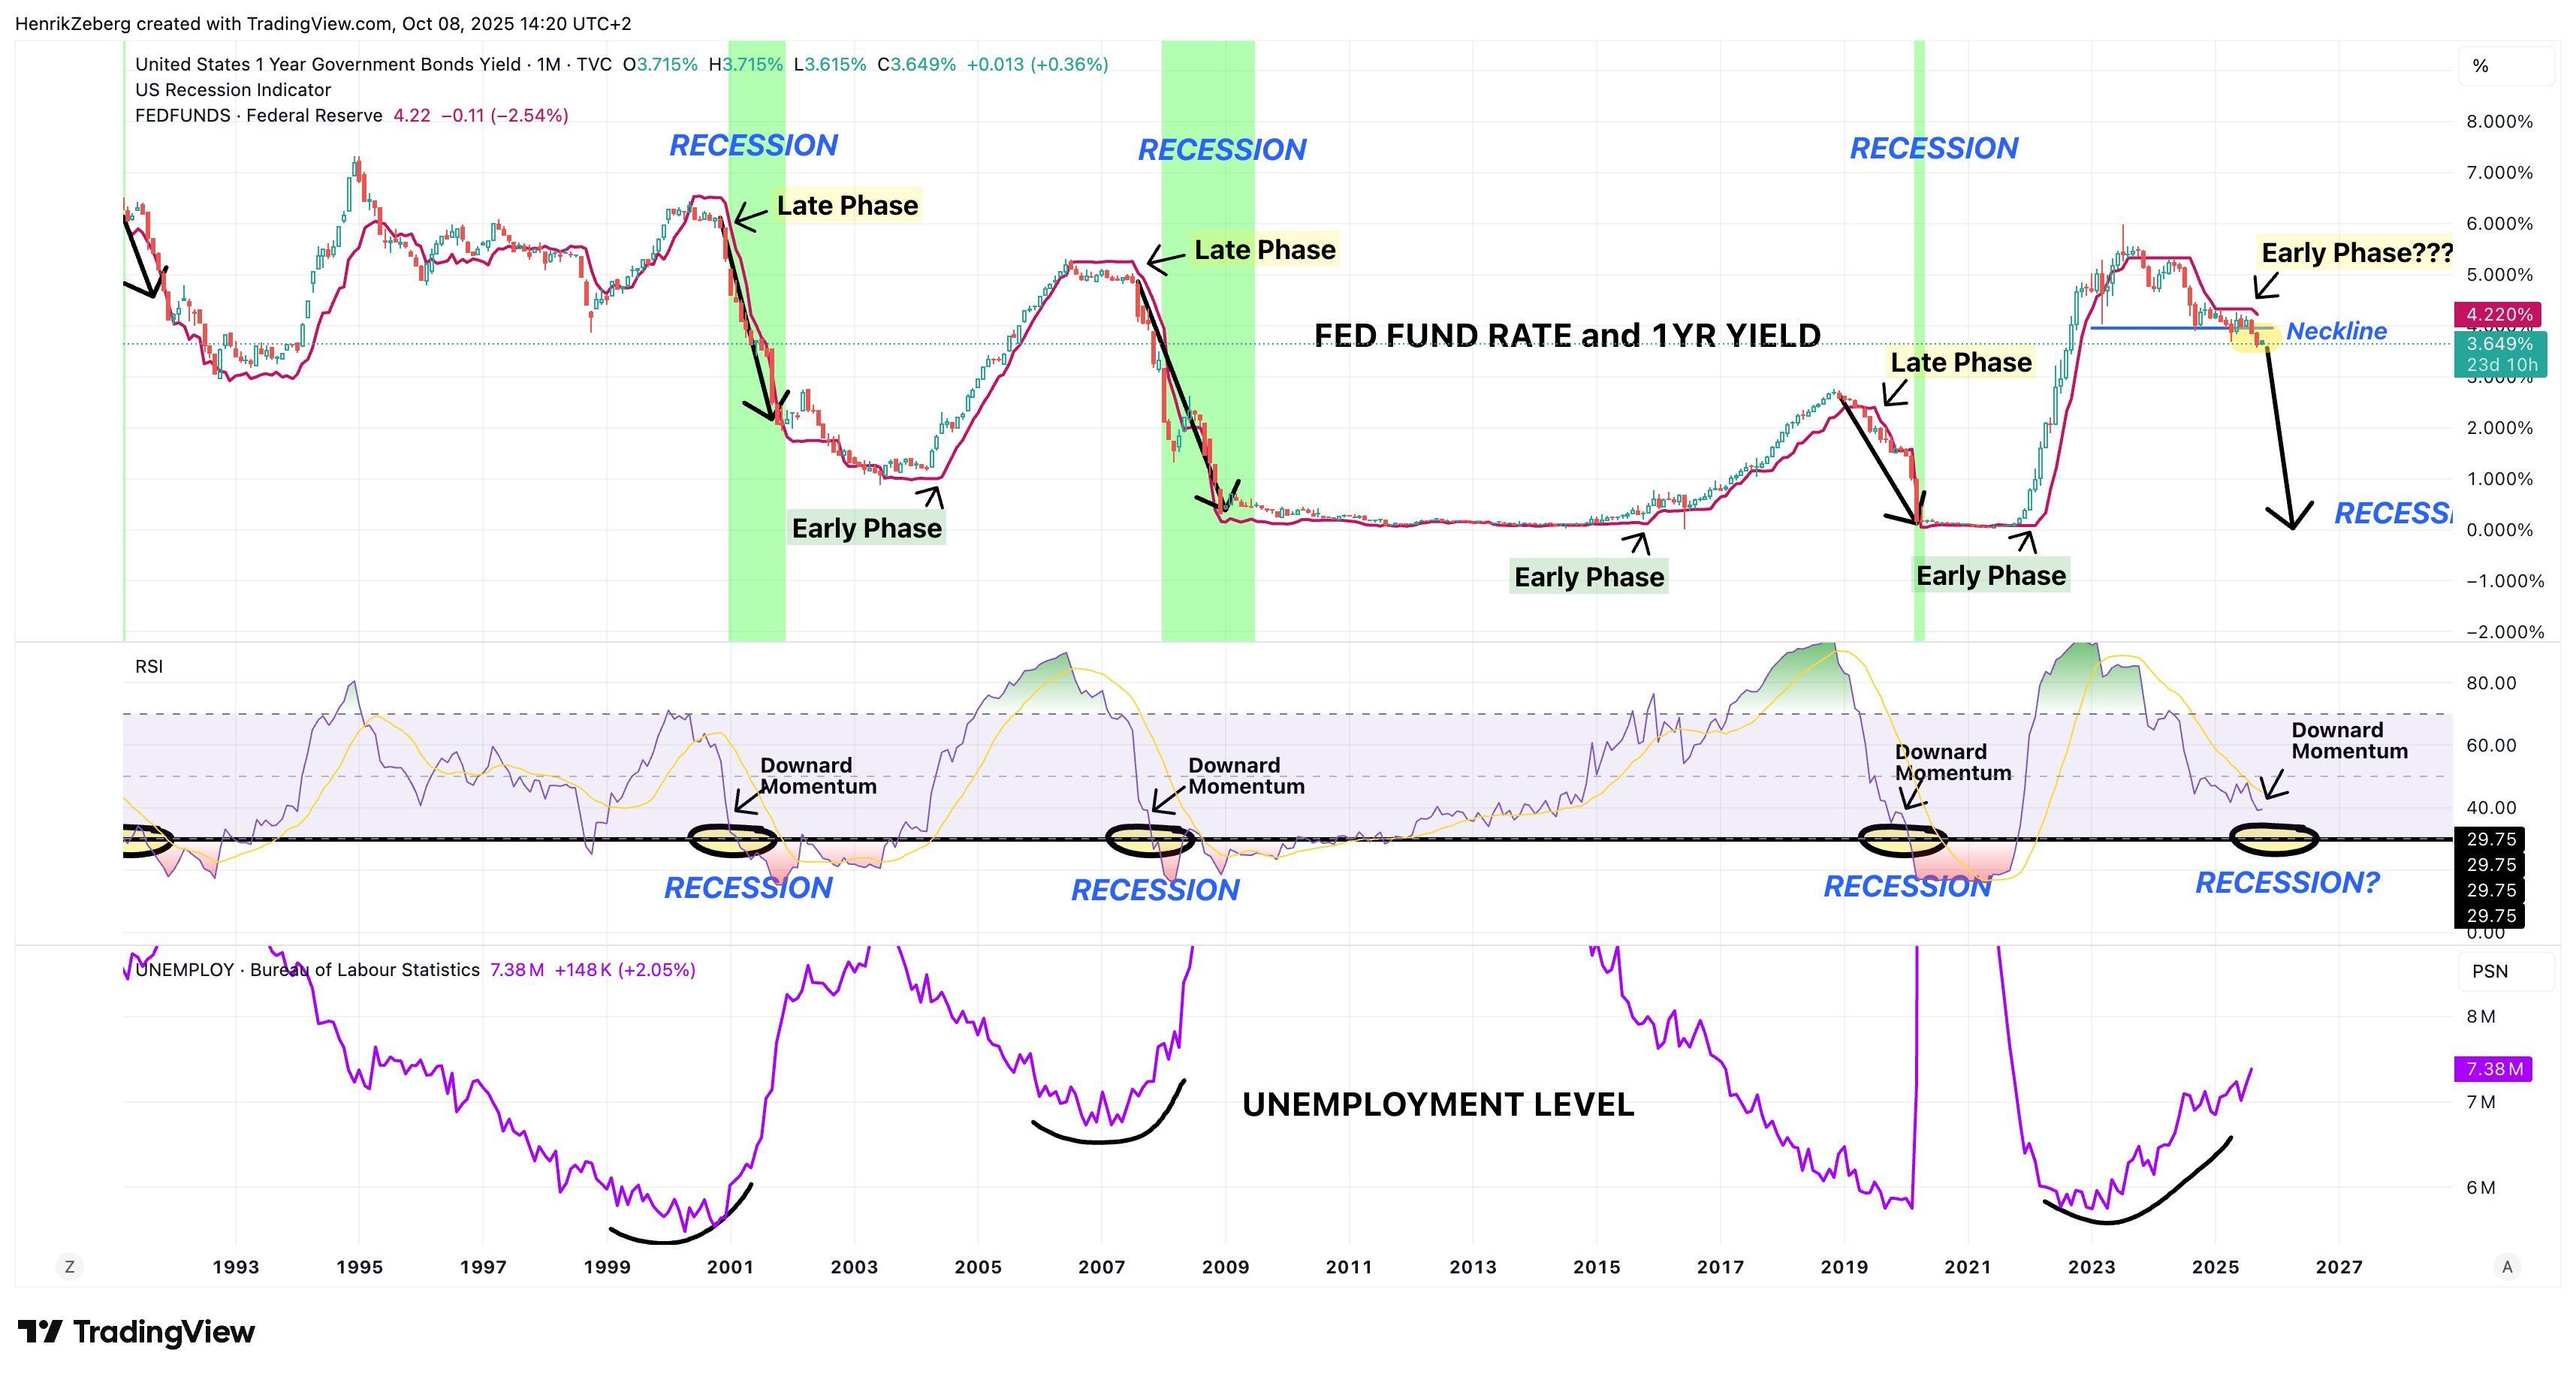 Recession Setup Chart. Source: X/HenrikZeberg
3. Les intentions d'embauche aux États-Unis tombent à des niveaux de crise
Les signaux du marché du travail révèlent également des problèmes croissants. Global Markets Investor a souligné que les employeurs américains ont réduit leurs plans d'embauche à seulement 117 313 emplois en septembre — le chiffre le plus bas pour ce mois depuis 14 ans.
« Depuis le début de l'année, les employeurs ont prévu d'ajouter 204 939 emplois, le chiffre le plus bas depuis la crise financière. Une augmentation des licenciements déjà élevés est à venir », indique la publication.
Les prévisions d'embauche saisonnière dans le commerce de détail aggravent les perspectives. Challenger, Gray & Christmas prévoit que les détaillants embaucheront moins de 500 000 travailleurs au quatrième trimestre. Cela représenterait une baisse de 8 % par rapport à l'année dernière et le niveau d'embauche saisonnière le plus bas depuis 2009.
Cette réticence à embaucher découle d'une incertitude accrue. L'automatisation, l'inflation persistante et les tensions macroéconomiques continues pèsent lourdement sur les perspectives des entreprises et des consommateurs. À mesure que l'embauche faiblit, la croissance des salaires est menacée, ce qui pourrait bientôt freiner les dépenses des ménages — surtout à l'approche de la saison cruciale des fêtes.
4. Les scores de crédit américains sont en baisse
Un autre avertissement majeur cet automne est la baisse rapide de la qualité du crédit aux États-Unis. Selon un rapport de septembre, le score FICO moyen a chuté de 2 points à 715, la plus forte baisse annuelle depuis la Grande Récession de 2009. L'augmentation des défauts de paiement sur les prêts étudiants et à la consommation met à mal les budgets familiaux à un moment d'inflation notable.
« Les consommateurs de la génération Z (âgés de 18 à 29 ans) ont connu la plus forte baisse moyenne du score FICO® de tous les groupes d'âge, en baisse de trois points sur un an. Ce groupe a également affiché un taux plus élevé de variations de score de plus de 50 points que la moyenne nationale, reflétant une plus grande volatilité financière. Un facteur clé est la dette étudiante : 34 % des jeunes consommateurs détiennent des prêts étudiants, contre seulement 17 % de la population totale », indique le rapport.
5. La menace de fermeture du gouvernement aggrave la situation
Enfin, la menace d'une fermeture prolongée du gouvernement plane comme un catalyseur potentiel. Un tel événement suspendrait la publication de données économiques cruciales, y compris les rapports sur l'emploi et l'inflation. Ce blackout accroît l'incertitude pour les décideurs politiques, les entreprises et les consommateurs.
« Chaque semaine où la fermeture du gouvernement démocrate se poursuit, notre économie perd 15 milliards de dollars de PIB. Une fermeture d'un mois signifie 750 000 fonctionnaires mis en congé et 43 000 Américains supplémentaires AU CHÔMAGE dans le secteur privé », a ajouté le commentateur de marché Scott Adams.
Ainsi, les experts, les entreprises et les ménages se préparent à des turbulences cette année. Des contractions régionales généralisées à la baisse des scores de crédit, les données suggèrent qu'une récession pourrait s'installer sous la surface. À moins que les tendances en matière d'embauche et de crédit ne s'inversent ou que les décideurs n'agissent de manière décisive, les risques de récession devraient s'intensifier.
Ce que signifie une récession américaine pour la crypto
Mais comment de telles conditions économiques affecteront-elles le marché crypto ? Une récession imminente pourrait exercer une pression initiale sur les marchés crypto, les investisseurs se retirant des actifs à risque dans un contexte de resserrement du crédit et de hausse du chômage.
Cependant, comme le souligne BeInCrypto, les échos du choc Nixon des années 1970 suggèrent que lorsque la confiance dans les monnaies fiduciaires s'érode, des actifs comme l'or et Bitcoin ont tendance à en bénéficier. Si le ralentissement force les banques centrales à baisser les taux ou à augmenter la liquidité, un dollar affaibli pourrait raviver la demande pour des réserves de valeur décentralisées.
Dans ce scénario, Bitcoin pourrait à nouveau émerger comme une couverture moderne contre la dépréciation monétaire, tandis que les altcoins pourraient avoir du mal à suivre lors d'une phase de fuite vers la qualité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


