
La Banque d'Angleterre maintient ses taux inchangés comme prévu et ralentit le rythme de la réduction de son bilan.

La Banque d'Angleterre a réaffirmé sa position prudente concernant de futures baisses de taux, soulignant que les pressions inflationnistes restent importantes. Le budget d'automne du gouvernement pourrait devenir le facteur déterminant pour l'orientation des baisses de taux d'ici la fin de l'année.
Jeudi, la Banque d'Angleterre a maintenu son taux directeur à 4,00 %, conformément aux attentes du marché. Sept membres ont voté pour le maintien du taux, tandis que deux membres (Dhingra et Taylor) ont voté en faveur d'une baisse. Parallèlement, la Banque d'Angleterre a réduit le rythme de resserrement quantitatif de 100 milliards de livres à 70 milliards de livres, également en ligne avec les attentes du marché, marquant ainsi le premier ralentissement du resserrement quantitatif depuis le début de la réduction de ses avoirs en obligations d'État britanniques en 2022.
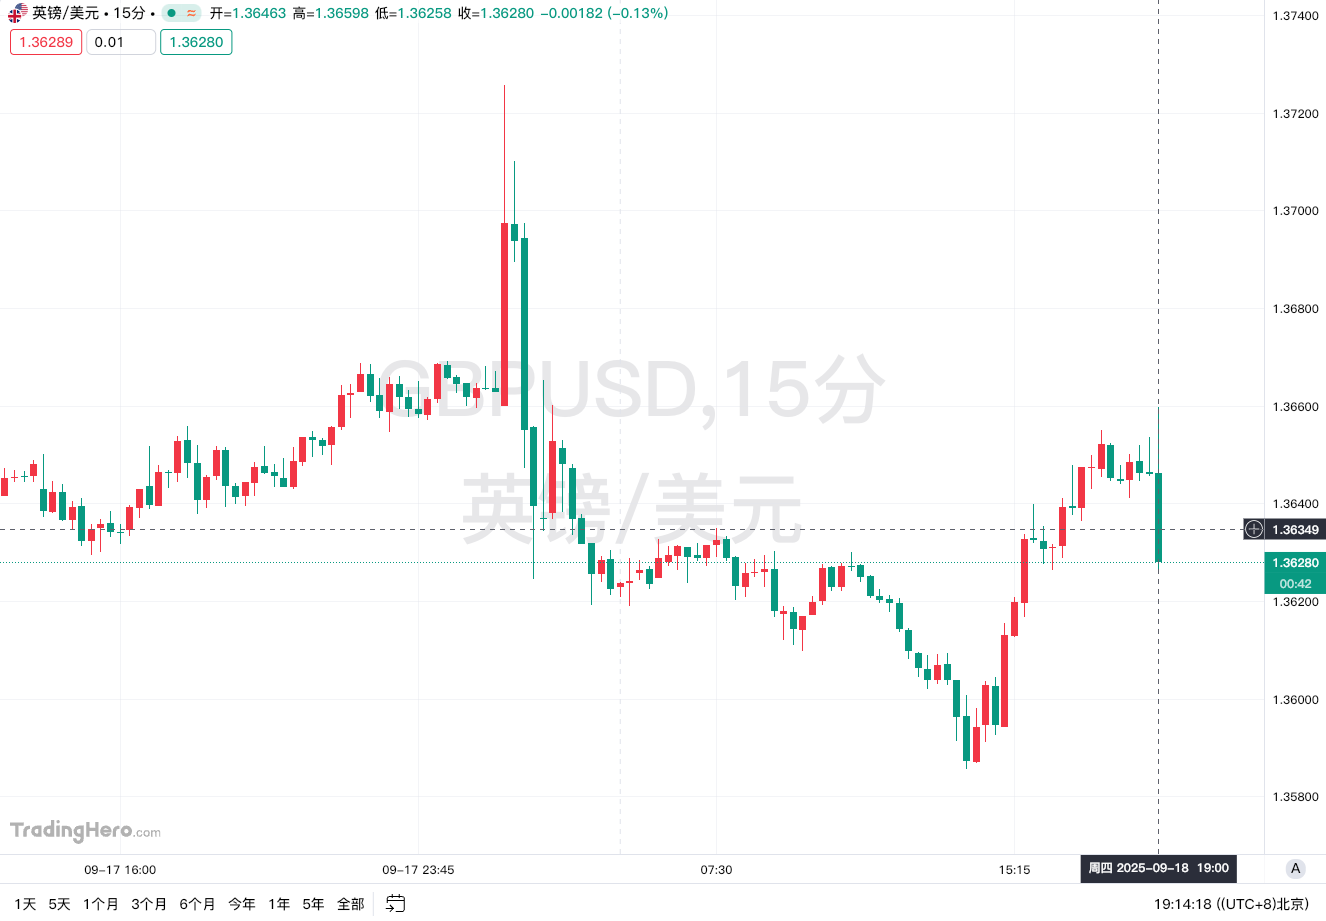
Après l'annonce de la décision sur les taux de la Banque d'Angleterre, la livre sterling contre dollar américain a chuté de plus de 30 points à court terme. Les traders ont maintenu leurs paris sur les taux de la Banque d'Angleterre, anticipant une nouvelle baisse de 6 points de base cette année.
La dernière décision de la Banque d'Angleterre contraste fortement avec celle de la Fed, qui a récemment annoncé une baisse des taux et prévoit d'autres réductions à venir.
La Banque d'Angleterre a averti dans ses orientations que les futures baisses de taux seront "progressives et prudentes" et "dépendront du degré de poursuite de l'atténuation des pressions désinflationnistes sous-jacentes". Le rapport indique que "le risque de pressions inflationnistes à moyen terme reste important dans l'évaluation du Comité".
"Bien que nous prévoyions que l'inflation revienne à l'objectif de 2 %, nous ne sommes pas encore sortis d'affaire", a déclaré le gouverneur de la Banque d'Angleterre, Andrew Bailey, dans un communiqué.
Concernant le ralentissement du rythme de réduction du bilan, Bailey a déclaré : "Le nouvel objectif permet au Comité de politique monétaire de continuer à réduire la taille du bilan conformément à ses objectifs de politique monétaire, tout en minimisant l'impact sur les conditions du marché des obligations d'État britanniques".
Entre 2009 et 2021, la Banque d'Angleterre a acheté pour 875 milliards de livres d'obligations d'État afin de stimuler l'économie. Lors de cette réunion, le chef économiste de la Banque d'Angleterre, Huw Pill, a voté pour maintenir la réduction à 100 milliards de livres, estimant que l'impact du processus de réduction du bilan sur le marché était limité. La membre du Comité de politique monétaire, Catherine Mann, a quant à elle appelé à accélérer la réduction à 62 milliards de livres. La Banque d'Angleterre a indiqué que, pour l'année à venir, la répartition des ventes d'obligations d'État britanniques à court, moyen et long terme serait de 40:40:20.
Les analystes institutionnels estiment que la Banque d'Angleterre a décidé aujourd'hui de se retirer de la "concurrence" avec le gouvernement sur le marché des obligations d'État britanniques — en réduisant spécifiquement la vente de ses obligations à long terme — ce qui équivaut à reconnaître que ses opérations précédentes ont nui aux finances publiques. Avec un taux d'inflation actuel d'environ 4 %, une baisse des taux à court terme est désormais impossible.
La Banque d'Angleterre a déclaré que les progrès réalisés dans l'atténuation des pressions salariales étaient supérieurs à ceux sur les prix, mais a noté que la récente hausse de l'inflation pourrait accroître la pression sur les deux fronts.
Auparavant, les données officielles publiées cette semaine montraient que le taux d'inflation au Royaume-Uni était presque le double de l'objectif de 2 % de la Banque d'Angleterre, et il existe des signes de stabilisation du marché de l'emploi.
Bien que la Banque d'Angleterre ait souligné que le ralentissement du marché du travail et la faiblesse économique étaient les raisons pour lesquelles "les pressions sur les prix devraient s'atténuer à l'avenir", les données récentes montrent qu'après que la Chancelière Rachel Reeves a relevé la taxe sur les salaires des employeurs et le salaire minimum en avril de cette année, le marché du travail s'est stabilisé.
La croissance économique du Royaume-Uni a également dépassé les attentes : au premier semestre, la croissance économique a été l'une des plus élevées du G7. La Banque d'Angleterre a relevé sa prévision de croissance du PIB pour le troisième trimestre de 0,3 % à 0,4 %.
Au sein de la Banque d'Angleterre, il existe de vives divergences sur "la manière de faire face à une nouvelle flambée de l'inflation provoquée par la hausse des prix de l'énergie et des denrées alimentaires". Actuellement, les attentes des ménages britanniques en matière d'inflation augmentent, certains responsables craignant qu'un "effet de rétroaction" ne se produise : des attentes d'inflation plus élevées entraînant des revendications salariales accrues, ce qui pourrait à son tour faire grimper davantage les prix.
La Banque d'Angleterre prévoit que le taux d'inflation atteindra 4 % ce mois-ci, ce chiffre devant être publié environ deux semaines avant la réunion du Comité de politique monétaire (MPC) de novembre. Les responsables sont particulièrement préoccupés par la hausse en spirale des prix des denrées alimentaires, en raison de son impact significatif sur la vie des consommateurs.
Analyse institutionnelle
Marion Amiot, économiste en chef Royaume-Uni chez S&P, a déclaré : "Sans surprise, la Banque d'Angleterre n'a pas choisi de baisser les taux, et il est peu probable que la politique monétaire soit assouplie à nouveau cette année. Il devient de plus en plus évident que les entreprises réagissent à la hausse des coûts de la main-d'œuvre — due à l'augmentation du salaire minimum et des cotisations patronales à l'assurance nationale — en procédant à des licenciements, tandis que la pression sur les marges bénéficiaires et l'absence d'amélioration de la productivité aggravent la situation. La forte croissance des salaires indique que ces tendances poussent le taux de chômage structurel à la hausse, ce qui signifie que, si l'activité économique s'accélère, le risque d'une inflation élevée persistante devient plus important."
Lloyd Harris, responsable de la dette chez Miton Investors à Londres, estime que le Royaume-Uni est désormais devenu l'économie développée la plus touchée par la "stagflation" — une situation difficile caractérisée par une inflation élevée, une faible croissance et une augmentation du chômage. Les politiques gouvernementales actuelles n'ont pas freiné la stagflation, mais l'ont aggravée : la hausse des coûts pour les employeurs et l'augmentation des impôts alimentent la pression inflationniste et ralentissent la croissance économique. Pour la Banque d'Angleterre et tous les marchés d'actifs libellés en livre sterling, le prochain point clé sera le budget d'automne. Si, comme prévu, le gouvernement poursuit les hausses d'impôts, la Banque d'Angleterre devra probablement continuer à faire face à cette situation de stagflation difficile.
Simon Dangoor, analyste chez Goldman Sachs, a déclaré dans un rapport que la capacité de la Banque d'Angleterre à réduire davantage les taux cette année dépendra du résultat du budget d'automne britannique en novembre. Une inflation persistante (inflation "collante") et l'amélioration de la situation sur le marché du travail devraient inciter le Comité de politique monétaire à abandonner toute politique accommodante ; mais si le budget est perçu comme un frein supplémentaire à la croissance économique du Royaume-Uni, cela pourrait pousser la Banque à agir rapidement (c'est-à-dire à baisser les taux). Cependant, il souligne qu'en général, la Banque d'Angleterre ne devrait pas reprendre les baisses de taux avant février 2026.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
Prix des cryptos
Plus


