
Previsión de resultados del tercer trimestre de Tesla (TSLA): tras entregas superiores a las expectativas, ¿podrá revertir la presión de ganancias fallidas consecutivas?
 Bitget2026/10/20 03:31
1. Resumen de puntos clave de inversión
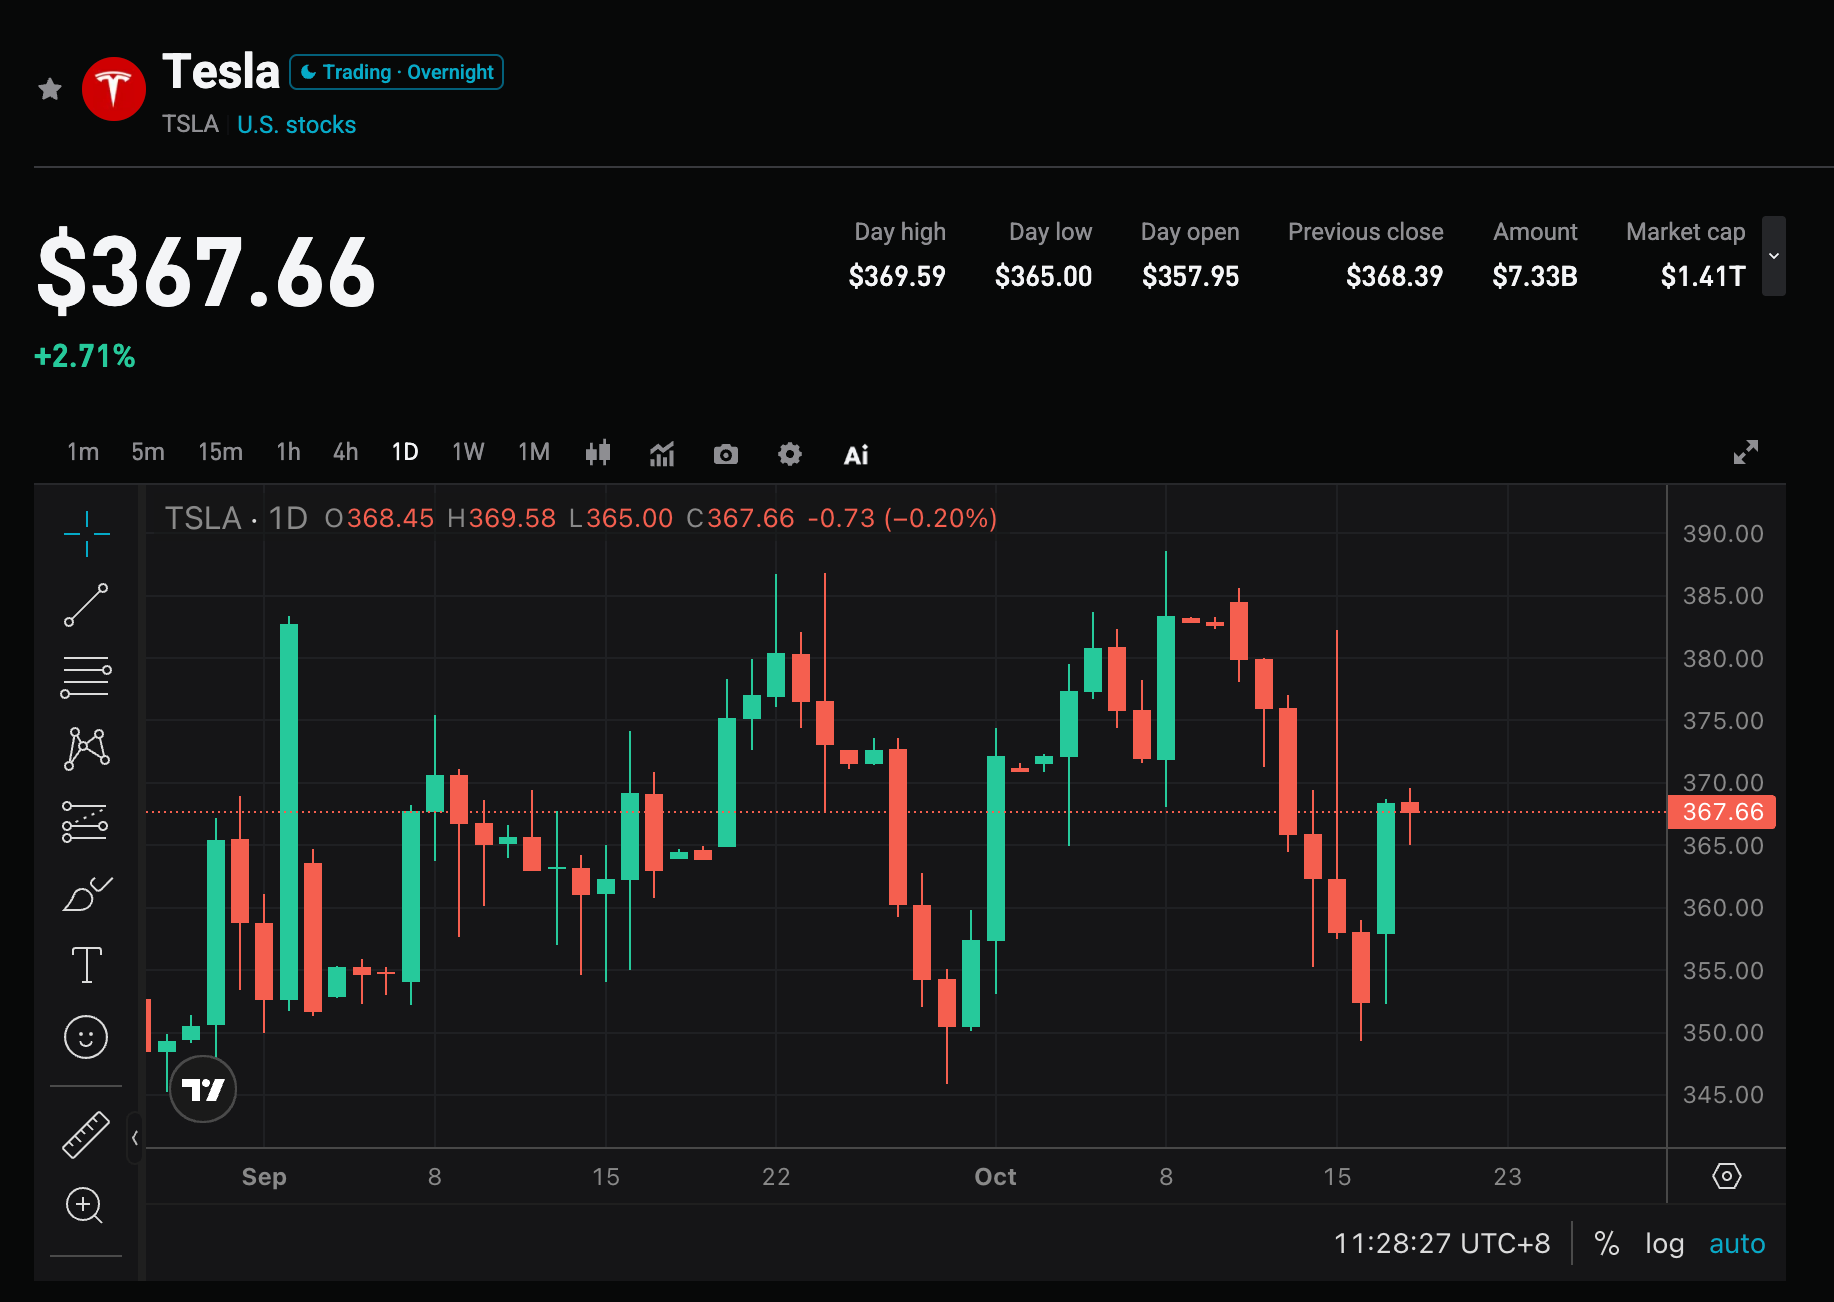
Tesla (TSLA.US) publicará los resultados del tercer trimestre del año fiscal 2026 el 21 de octubre de 2026 después del cierre del mercado estadounidense. El consenso de Wall Street espera ingresos de aproximadamente 27.800-28.300 millones de dólares (interanual, básicamente sin cambios o con leve descenso) y una ganancia ajustada por acción de alrededor de 0,43-0,45 dólares (una caída interanual de aproximadamente 10%-14%). La empresa ya ha anunciado entregas en el Q3 de 486.532 vehículos (interanual -2,1%, pero superando las expectativas del mercado) y una implementación de almacenamiento de energía de 13,7 GWh (interanual +9,6%).
El foco de este informe de resultados no está en los números de entregas (ya publicados), sino en si el margen bruto del negocio automotriz logra estabilizarse, si el negocio de energía puede seguir contribuyendo y si el avance en la comercialización de Robotaxi/FSD puede respaldar la valuación. El mercado también está atento a la presión sobre el flujo de caja libre ante el alto gasto de capital, así como las declaraciones del equipo directivo sobre las perspectivas anuales y la narrativa relacionada con IA.
2. Cuatro focos de atención
Foco 1: Tras un nivel de entregas superior al esperado, ¿los ingresos y el EPS lograrán dejar de fallar trimestre tras trimestre?
Las entregas del Q3 superaron el consenso por unos 25.000 vehículos, pero se espera que los ingresos estén apenas en línea o incluso ligeramente por debajo del año pasado. En los últimos 10 trimestres, Tesla ha incumplido las estimaciones de ingresos en 6 ocasiones y el EPS ha fallado en 5 a 7 ocasiones, mostrando un nivel bajo de superaciones. Si los ingresos en este informe alcanzan el rango medio/alto de 28.300 millones de dólares y el EPS llega o supera los 0,45 dólares, se podría revertir la percepción de “buenas entregas pero presión en la rentabilidad”; de lo contrario, se acentuarán las preocupaciones sobre el margen y la rentabilidad.
Foco 2: Margen bruto automotriz y combinación de productos
El negocio automotriz sigue siendo la fuente principal de ingresos y se espera presión interanual en los ingresos de vehículos. El mercado observará el margen bruto automotriz en comparación con el Q2, así como la contribución relativa de Model 3/Y y otros modelos (incluido el Cybertruck). Los costos de materias primas, la estrategia de precios y la gestión de inventarios afectarán directamente los resultados. Si el margen bruto muestra señales de estabilidad, la valuación tendrá respaldo; si sigue cayendo, aumentarán las dudas sobre la demanda y la capacidad de fijar precios.
Foco 3: Crecimiento del negocio energético y de servicios como amortiguador
El negocio de almacenamiento de energía ha mostrado muy buenos resultados durante varios trimestres, con 13,7 GWh implementados en el Q3. Se espera que los ingresos por energía y servicios actúen como un amortiguador clave, y el mercado seguirá de cerca si el crecimiento y los márgenes de este segmento logran ampliar su contribución al resultado general. Si el segmento de energía mantiene su alto crecimiento, podrá compensar parcialmente la presión del negocio automotriz y fortalecer la narrativa de Tesla como empresa tecnológica integral de energía.
Foco 4: Robotaxi, FSD y ritmo de gasto de capital
En el Q3 se ha iniciado parte de la operación de Robotaxi, y el mercado seguirá de cerca los kilómetros pagos, el avance en las suscripciones de FSD y cualquier actualización de la gerencia sobre el calendario de comercialización. El gasto de capital para el año superará probablemente los 25.000 millones de dólares, por lo que el flujo de caja libre aún puede estar presionado en el Q3. Si las grandes inversiones logran traducirse en ingresos observables de IA y conducción autónoma, será clave para la evolución a mediano y largo plazo del precio de la acción.
3. Riesgos y oportunidades coexistentes
Catalizadores alcistas:
- Ingresos y EPS superan claramente el consenso; el margen bruto automotriz muestra indicios de mejora.
- Fuerte crecimiento del negocio energético; el avance en la comercialización de Robotaxi/FSD supera las expectativas y la gerencia eleva las previsiones anuales relacionadas.
- La gerencia presenta una hoja de ruta y un cronograma más claros sobre el retorno esperado de las altas inversiones de capital.
Riesgos bajistas:
- Ingresos o EPS vuelven a no alcanzar las estimaciones; el margen bruto automotriz sigue cayendo.
- El flujo de caja libre se vuelve fuertemente negativo; la guía de gasto de capital se eleva aún más sin un avance equivalente en ingresos.
- El progreso de Robotaxi/FSD no cumple expectativas y, sumado a una valuación elevada, provoca correcciones negativas.
4. Estrategia de trading recomendada
Lógica alcista: Si ingresos, EPS y margen bruto mejoran conjuntamente, y la gerencia brinda señales positivas acerca de Robotaxi y el negocio energético, se fortalecerá la confianza del mercado en el valor a largo plazo de Tesla en IA y conducción autónoma, respaldando una recuperación en la valuación.
Riesgo bajista: Si la rentabilidad sigue bajo presión, el flujo de caja libre se deteriora o el avance en conducción autónoma es limitado, podría haber toma de ganancias, especialmente dada la alta volatilidad de las tecnológicas.
Datos clave:
- Ingresos totales y su crecimiento interanual
- EPS ajustado y margen bruto automotriz
- Ingresos y volumen desplegado del negocio energético
- Flujo de caja libre y gasto de capital
- Indicadores operativos relacionados con Robotaxi/FSD y previsiones anuales
Sugerencia operativa: Si los resultados superan las expectativas y la guía es positiva, se pueden buscar oportunidades de compra tras una corrección; si los datos son débiles o las previsiones son negativas, conviene prestar atención al riesgo de volatilidad a corto plazo y evitar comprar en máximos. Se recomienda ajustar posiciones y stop loss de forma flexible según la capacidad personal de tolerancia al riesgo.
Aclaración: El contenido anterior es solo para referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El desplome del Nasdaq desata la crisis de deuda de IA: billones de capital se vuelven hacia bonos estadounidenses
En octubre de 2026, el índice Nasdaq sufrió una fuerte caída; la deuda altamente apalancada de gigantes de la IA como CoreWeave provocó una ola de pánico por el riesgo de incumplimiento. El capital se desplazó masivamente desde infraestructuras de IA de alto riesgo hacia bonos del Tesoro estadounidense a diez años, revelando una intensa disputa de poder de fijación de precios entre el sector privado y gobiernos soberanos por el ahorro a largo plazo.
Después de que las acciones de almacenamiento se redujeron a la mitad, el ratio precio/ganancia es solo 2 veces: Bank of America (BAC.US) afirma que el ciclo aún no ha terminado
Las acciones de SK Hynix y Samsung han caído más del 50% desde sus máximos. Bank of America señala que su relación precio-beneficio estimada para 2027-28 es de solo 2-3 veces, situándose en el nivel más bajo de la historia. El informe sostiene que la corrección actual está desconectada de los fundamentos, la demanda de almacenamiento para IA sigue siendo fuerte, el impulso de ganancias a largo plazo se mantiene y la relación riesgo-recompensa es mejor que en los mínimos históricos.

AI cae 5% mientras se mejora la amplitud, UBS (UBS.US): la probabilidad de subida conjunta está subestimada
El informe de UBS indica que, a pesar de que el sector de IA cayó un 5% la semana pasada, hubo una mejora en la amplitud del mercado y una aceleración del proceso de reducción de riesgos. Con la volatilidad de las tasas de interés impulsando los rendimientos y la fuerte demanda de IA, la probabilidad de un aumento conjunto entre los sectores tecnológico y no tecnológico está subestimada. Se recomienda asignar inversiones a los sectores industrial y de servicios públicos.
Precios de las criptos
Más


