
IA, la Reserva Federal y la diferenciación de inventarios: la lógica detrás del rebote del precio del oro

Huìtōng Finance, 2 de octubre—— La inteligencia artificial aumenta la inflación localizada y se suma a la diferenciación en la estructura de inventarios, lo que pone a la Reserva Federal de Estados Unidos en una encrucijada; la caída de la tasa de interés real impulsa la recuperación del precio del oro. Es clave seguir de cerca los datos de empleo no agrícola para confirmar la tendencia futura.
Recientemente, el precio del oro ha experimentado un repunte, impulsado principalmente por las frecuentes declaraciones de funcionarios de la Reserva Federal. El mercado ha estado revalorizando las expectativas de un aumento de tasas en octubre, y la caída de la tasa de interés real ha reducido el costo de oportunidad de mantener oro, impulsando el fortalecimiento del precio de este activo sin rendimiento. El núcleo del debate entre los funcionarios de la Reserva Federal en esta ronda se centra en la inflación estructural provocada por el gasto de capital en inteligencia artificial, lo que también se ha convertido en la principal línea de juego macroeconómica actual.
La Reserva Federal debate intensamente el impacto macroeconómico de la inteligencia artificial; expectativas de aumento de tasas en octubre disminuyen e impulsan el precio del oro
Varios funcionarios de la Reserva Federal han estado discutiendo recientemente el complejo impacto de la inteligencia artificial en la macroeconomía y la inflación.
La gobernadora Cook señaló que las inversiones en inteligencia artificial están generando presiones de inflación localizadas, que serán difíciles de disipar rápidamente a corto plazo. El impacto de la inteligencia artificial sobre la oferta supera las expectativas, los riesgos de cuellos de botella en la cadena de suministro merecen atención, y es necesario evaluar con cautela la reestructuración a largo plazo del mercado laboral, para evitar el anclaje de expectativas inflacionarias.
Williams también señaló que el impacto de la inteligencia artificial en el lado de la oferta aún no está completamente claro. Su aplicación en sectores como la manufactura y la logística está remodelando la capacidad productiva y la asignación de recursos; sus efectos a largo plazo todavía deben ser observados.
Kashkari, Jefferson y Logan también debatieron sobre la resiliencia económica y la persistencia inflacionaria: Kashkari opina que la economía y el mercado laboral siguen siendo sólidos, y que la actual política monetaria restrictiva puede ser insuficiente (es decir, no afectaría al mercado laboral), por lo que existe la necesidad de seguir subiendo tasas, aunque no muestra una fuerte inclinación a actuar en octubre.
Jefferson argumenta que se necesita más tiempo para observar la tendencia de los datos y que no se deben tomar decisiones solo con datos mensuales; Logan, por su parte, sugiere que el aumento de la prima por vencimiento de los bonos del Tesoro de EE.UU. puede sustituir parcialmente una subida de tasas, pero considera que aún es necesario un aumento de al menos 50 puntos básicos para equilibrar los objetivos de inflación y empleo.
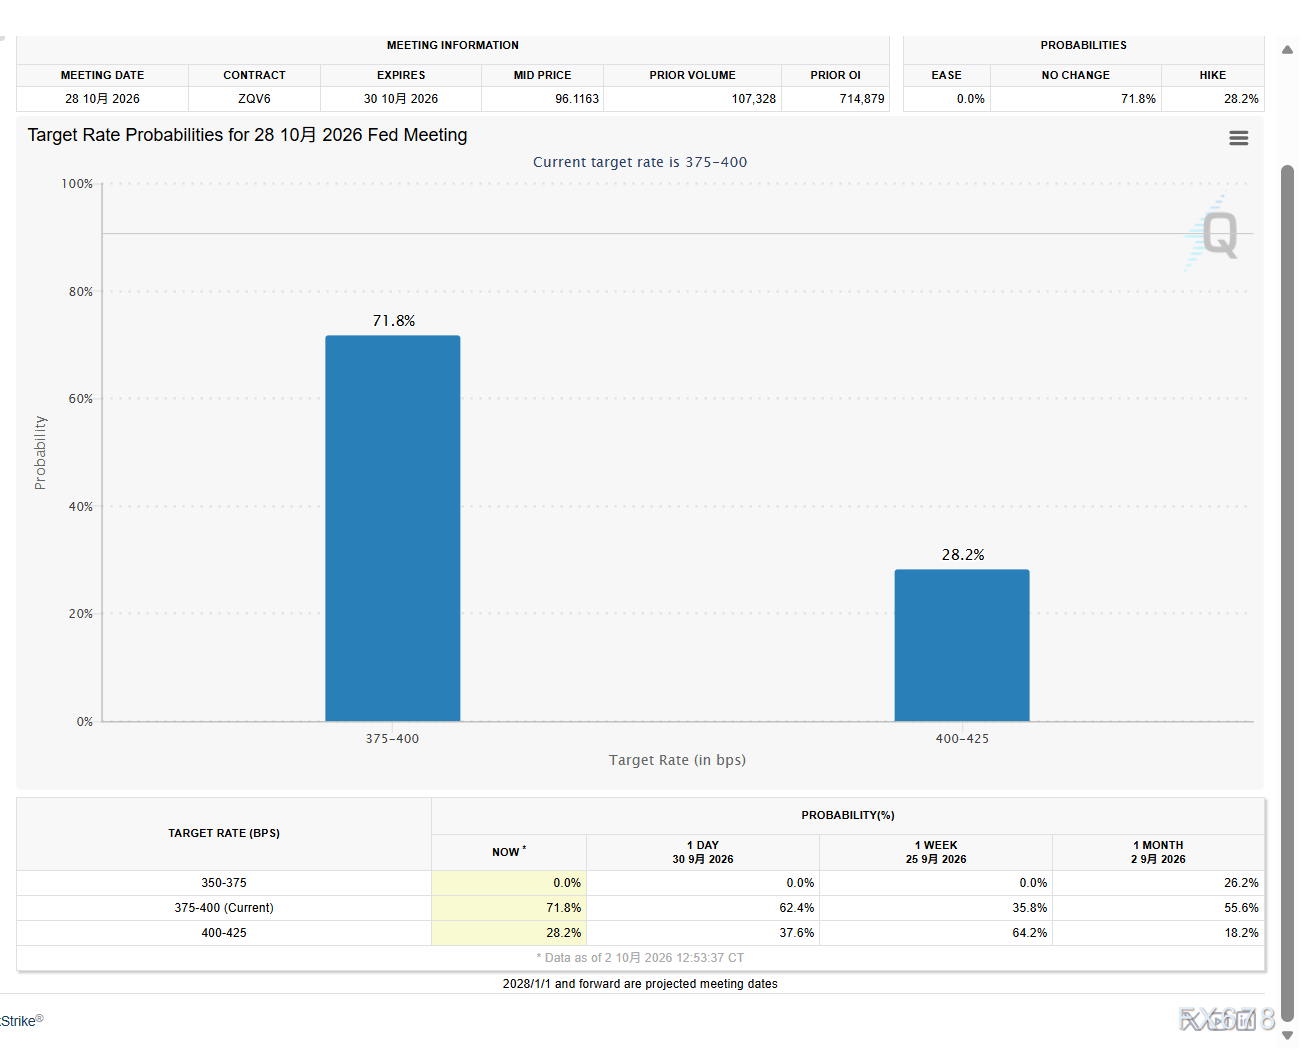
(Herramienta de seguimiento de tasas FedWatch, Fuente: CME Group)
Las “opciones de la Reserva Federal” reaparecen: comparación con la burbuja tecnológica de los 90 y preferencia por un enfriamiento gradual
Paralelamente, el mercado ha comenzado a operar bajo el concepto de las "opciones de la Reserva Federal".
El auge de la inteligencia artificial ha impulsado las valoraciones del sector tecnológico en Wall Street, y el mercado comienza a comparar con el ciclo de burbuja de las tecnológicas durante la era Greenspan en la década de 1990.
En aquel entonces, ante la prosperidad traída por las nuevas tecnologías, Greenspan no subió las tasas bruscamente para pinchar la burbuja de precios de activos, sino que adoptó una política restrictiva gradual, esperando que la burbuja se desinfle naturalmente, e incluso en la etapa posterior bajó las tasas para rescatar el mercado.
Esta expectativa alivia continuamente la crisis de liquidez, fortaleciendo aún más la demanda de oro como refugio, lo que sostiene su precio.
El PMI manufacturero ISM revela una diferenciación estructural y expone contradicciones internas en la política de la Reserva Federal
A nivel de la economía real, surgen señales interesantes de diferenciación. Los datos del PMI manufacturero ISM de EE. UU. de septiembre ayudan a comprender las actuales contradicciones de la política de la Reserva Federal.
El PMI compuesto retrocedió ligeramente a 54,5, por debajo de la expectativa del mercado de 55,0, lo que inicialmente podría interpretarse como una desaceleración de la actividad manufacturera.
Sin embargo, al desglosar los componentes, se observa que la caída del índice general se debió principalmente a una baja en el subconjunto de inventarios de materias primas, sumado a una leve mejora en las entregas de proveedores; mientras que los subíndices de nuevos pedidos, pedidos pendientes, empleo manufacturero y precios de los insumos, todos se fortalecieron.
En caso de que la inflación retroceda y la presión crediticia disminuya, las empresas, con suficientes pedidos en cartera, tendrían un gran potencial para reponer inventarios y contratar más personal.
Estos datos reales exponen claramente la contradicción de la Reserva Federal: por un lado, quiere controlar los costos de financiamiento;
por el otro, si los riesgos externos se mitigan y los costos de financiamiento bajan, las empresas liberarían rápidamente su potencial de expansión de inventarios, lo que representa un riesgo de repunte en la demanda agregada y dificultaría la rápida disipación de la inflación persistente.
Perspectiva de mediano a largo plazo: observar la tasa neutral y monitorear salarios y desempleo no agrícola
Desde una perspectiva de mediano a largo plazo, el mercado necesita seguir de cerca la dinámica de la tasa de interés neutral (r*), cuya estimación está altamente correlacionada con los datos del mercado laboral.
Los dos indicadores clave a observar en el informe de empleo no agrícola de esta noche son: el crecimiento salarial y si la tasa de desempleo supera el 4,2%.
Actualmente, la tasa de desempleo se mantiene estable en 4,1%, cerca de lo que el mercado reconoce como la tasa natural, lo que indica que el mercado laboral en general sigue siendo saludable.
Si los salarios continúan en alza y el desempleo se mantiene cerca del 4,1%, el mercado aumentará su estimación de la tasa neutral, lo que implicará que la Reserva Federal necesita mantener tasas altas, ejerciendo presión sobre el precio del oro;
por el contrario, si el desempleo sube y el crecimiento salarial disminuye, será evidencia de una desaceleración del mercado laboral, se ajustarán a la baja las expectativas sobre la tasa neutral y se abrirá margen para la caída de la tasa real, lo que favorecerá de manera sostenida al oro.
Conclusión:
El repunte del precio del oro en esta ronda es, en esencia, una expresión de la dificultad del mercado para predecir una decisión clara de la Reserva Federal: la inteligencia artificial genera inflación localizada y burbujas en las valoraciones de los activos, la manufactura real aparenta desaceleración, pero en realidad esconde potencial para una recuperación de la demanda.
La clave en la jornada está en los datos de salarios, desempleo y la inflación no agrícola.
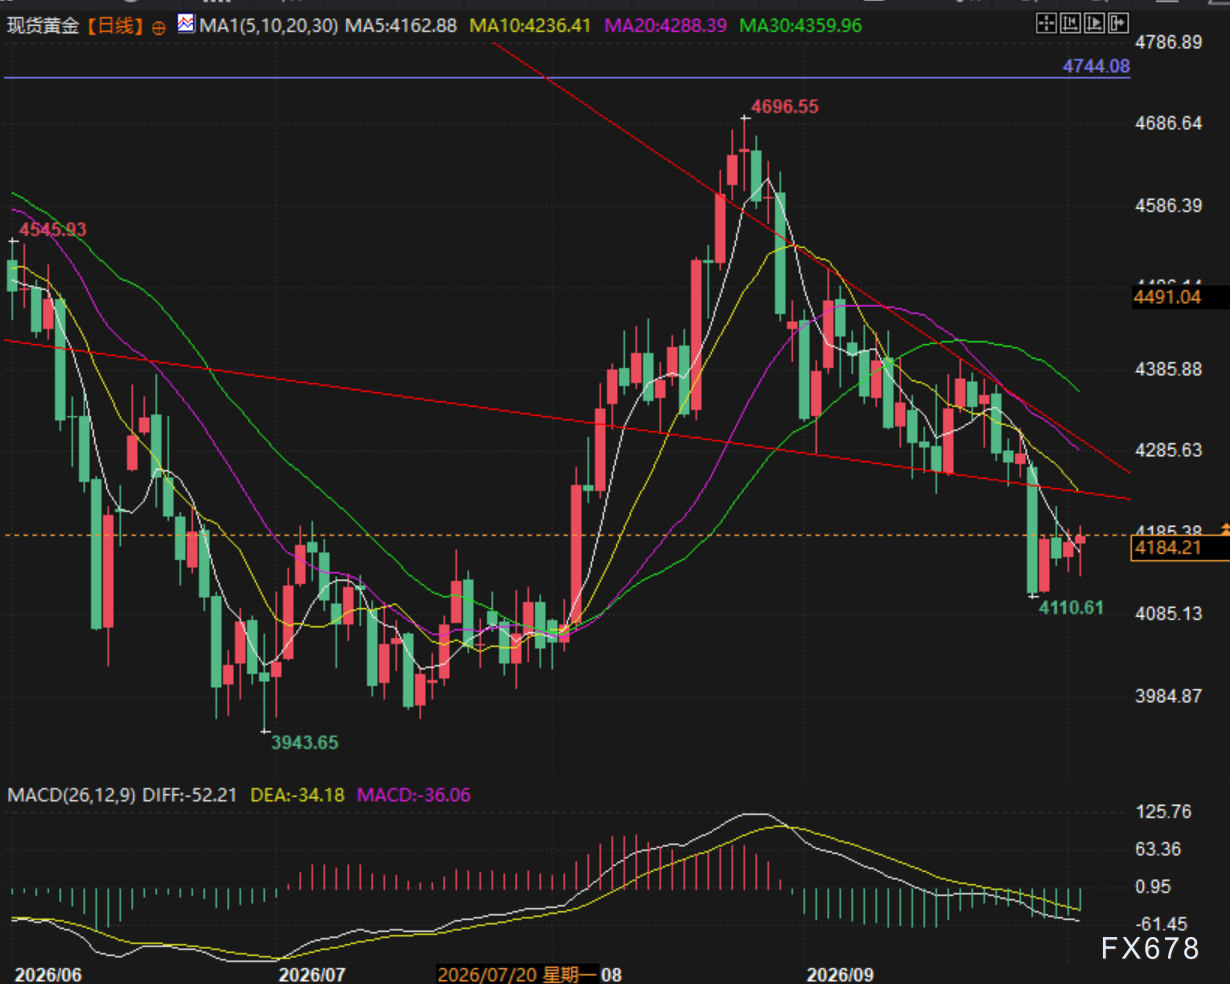
(Gráfico diario del oro al contado, Fuente: Easy Forex)
17:50 (GMT+8), el precio del oro al contado se ubica en 4183 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Los rendimientos de los bonos estadounidenses siguen siendo elevados! Los altos costos de endeudamiento continúan afectando la economía de Estados Unidos, mientras la fiebre de inversiones en IA y el desempeño de la economía real se vuelven cada vez más divergentes.
A medida que el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene por encima del 5%, los inversores comienzan a enfocarse en una cuestión que podría ser más importante que la volatilidad del mercado a corto plazo: ¿cuáles serían las consecuencias para la economía y los mercados financieros si el costo del endeudamiento en Estados Unidos se mantiene elevado durante un período prolongado?
Mercados estadounidenses anoche | El enfriamiento de los datos de empleo no agrícola de septiembre respalda la pausa en las subidas de tasas de la Fed, los tres principales índices cerraron al alza, SpaceX (SPCX.US) subió un 7,35%.
Al cierre, el índice Dow Jones subió 250.88 puntos, un aumento del 0.49%, situándose en 51,177.44 puntos; el índice S&P 500 subió 56.32 puntos, un aumento del 0.73%, llegando a 7,722.77 puntos; el índice Nasdaq Composite aumentó 319.27 puntos, un alza del 1.19%, cerrando en 27,190.86 puntos.
Waller minimiza la orientación prospectiva sobre tasas de interés; los discursos de dos altos funcionarios de la Reserva Federal siguen influyendo en el mercado; expectativas de aumento de tasas en octubre disminuyen significativamente.
A pesar de que el presidente de la Reserva Federal, Walsh, ha declarado claramente que no quiere enviar señales claras sobre la trayectoria de las tasas de interés al mercado mediante orientaciones futuras, los discursos de dos altos funcionarios de la Reserva Federal esta semana siguieron afectando significativamente las expectativas de los inversores.

El diferencial entre los bonos franceses y alemanes alcanza su nivel más alto desde la crisis de deuda europea, y el Banco Central Europeo enfrenta una situación de pesadilla: ¿rescatar el mercado o preservar su credibilidad?
El diferencial a 10 años entre los bonos de Francia y Alemania ha subido a unos 150 puntos básicos, el nivel más alto desde la crisis de deuda europea de 2012. El CDS a 5 años de Francia alcanzó aproximadamente 87 puntos básicos, el valor más alto desde principios de 2013. El mercado especula sobre si el Banco Central Europeo activará la herramienta TPI, pero el problema de Francia proviene de un déficit fiscal real fuera de control y un estancamiento político, no de una "venta masiva injustificada y desordenada" en el mercado. Si el BCE interviene, podría dañar su credibilidad; si no lo hace, existe el riesgo de que el problema se extienda.

Precios de las criptos
Más


