
¿Ya llegó el punto más bajo de los bonos del Tesoro de Estados Unidos? El jefe de la mesa de operaciones de Goldman Sachs: los bonos a largo plazo "siguen completamente sin interés".

El mercado de bonos del Tesoro de Estados Unidos enfrenta una acumulación de múltiples presiones. Los rendimientos de los bonos a largo plazo continúan subiendo, sin que se forme una ola de compras, y la divergencia entre bonos y acciones llama cada vez más la atención.
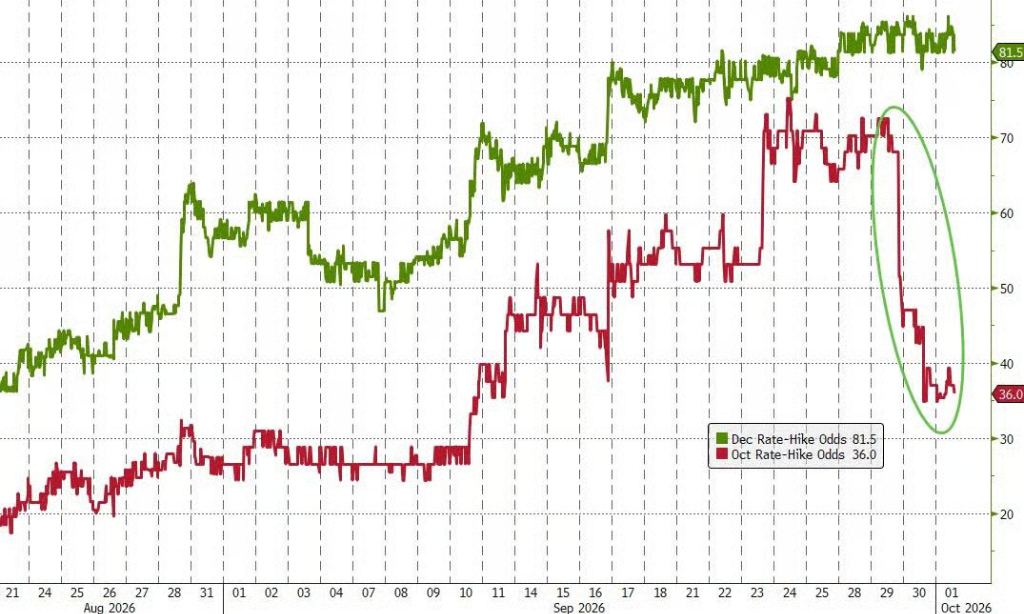
Rich Privorotsky, jefe de operaciones en Goldman Sachs, afirmó directamente que los bonos del Tesoro estadounidense a largo plazo “siguen estando completamente ignorados”. A pesar de que los últimos datos del PCE estuvieron por debajo de las expectativas, lo que redujo levemente la posibilidad de una suba de tasas en octubre, esto prácticamente no tuvo efecto sustancial sobre la evolución de los rendimientos a largo plazo del Tesoro: las expectativas de suba de tasas a corto plazo ya están mayormente descontadas, y la verdadera presión actual sigue concentrándose en el extremo lejano de la curva de rendimientos.
Al mismo tiempo, las expectativas de volatilidad para los bonos de largo plazo ya se han desacoplado significativamente de la ansiedad que se observa en el mercado de tasas de interés a corto plazo. Privorotsky resumió: “Esta situación necesita calmarse urgentemente”.
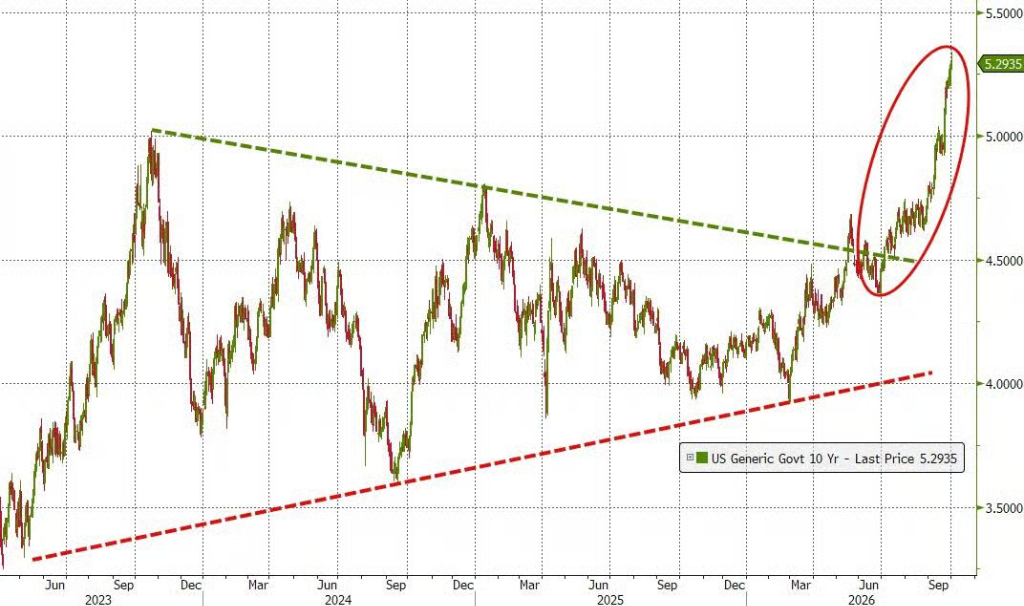
El rápido ascenso de los rendimientos también está activando varias señales de advertencia basadas en datos históricos. Florian Roger, de BNP Paribas CIB, señaló que considera un 5,5% como el punto crítico en el que el rendimiento del bono estadounidense a 10 años presionaría de manera significativa al mercado accionario: “Estamos cada vez más cerca, y cuando eso ocurra las valoraciones de las acciones comenzarán a parecer demasiado altas”.
El estratega macro de Bloomberg, Simon White, advierte a los inversores que no se dejen engañar por las aparentes bajas valuaciones: desde la perspectiva del propio historial del Tesoro, tal vez los rendimientos aún no hayan tocado fondo.
Falta de demanda para bonos del Tesoro a largo plazo, aún no ha llegado el rebote del mercado de bonos
El rendimiento de los bonos del Tesoro a 10 años ya subió a 5,34%, pero este nivel aún no desencadenó una ola clara de compras.A pesar de que según varios parámetros la valuación de los bonos del Tesoro estadounidense resulta atractiva, el sentimiento dominante sigue siendo la cautela.
El análisis de Simon White, estratega macro de Bloomberg, muestra que al comparar el rendimiento a 10 años del Tesoro de EE. UU. con el promedio del PBI nominal estadounidense y los bonos alemanes a 10 años, y eliminando los periodos excepcionales de la pandemia y la crisis financiera global, sus trayectorias históricas son altamente coherentes, y actualmente el rendimiento de los bonos estadounidenses ya está notablemente por encima de ese promedio.
Al mismo tiempo, los rendimientos a 10 años superan en más de 60 puntos básicos al valor justo de un modelo que considera el ritmo de subas de tasas de bancos centrales globales, la curva de rendimientos, los precios del petróleo y la tasa de referencia. Sin embargo, ni inversionistas extranjeros ni locales han ingresado de manera marcada al mercado.
La relación relativa entre acciones y bonos también emite señales similares. La prima de riesgo de las acciones, medida como la diferencia entre la rentabilidad por acción de los últimos 12 meses y el rendimiento del bono a 10 años del Tesoro, cayó al nivel más bajo en más de 20 años, lo que significa que el atractivo relativo de las acciones frente a los bonos está en un mínimo histórico. Incluso calculando con ganancias futuras, este indicador se aproxima a su nivel históricamente bajo para 2025.
White destaca que, descontando la prima por plazo, la rentabilidad ajustada permite una comparación más equitativa; bajo este criterio, los bonos del Tesoro estadounidense siguen teniendo cierto atractivo, pero la ventaja ya se ha reducido.
La reversión a la media histórica indica que la sobreventa aún no se concretó
A pesar de que los indicadores de valuación mencionados apuntan a una relativa subvaluación del Tesoro, otro marco analítico más simple utilizado por White—la reversión histórica a la media del retorno anual total del Tesoro—arroja señales más cautelosas.
Este enfoque muestra que los retornos anuales del Tesoro fluctúan a largo plazo en torno a la media, y que durante fases de descenso suelen sobrepasar la media a la baja. Actualmente, el retorno anual del Tesoro estadounidense está cerca de la media histórica de tendencia, pero los datos muestran que estar en este punto no necesariamente significa que se haya alcanzado un piso. De acuerdo con más de 50 años de datos, en aproximadamente las tres cuartas partes de los casos en que el retorno semestral ha estado cayendo y se acerca a la media, tres meses después los retornos caen aún más.
La dinámica de los rendimientos reales también respalda esta conclusión. En esta ronda, el aumento de los rendimientos nominales es impulsado en gran medida por los rendimientos reales, mientras que la tasa de equilibrio inflacionaria se mantuvo moderada. El indicador adelantado creado por White sobre los rendimientos reales estadounidenses a 10 años, que integra liquidez excedente, la intensidad de las subas de tasas de bancos centrales globales y la tasa de referencia de la Fed, muestra que los rendimientos reales aún tienen margen para subir. Este indicador lidera el ciclo de los rendimientos reales en un lapso de aproximadamente tres a cuatro meses.
No deben ignorarse la presión fiscal ni el riesgo de liquidez
Los posibles compradores deben enfrentar antes la grave situación fiscal de Estados Unidos.
Entre los mercados emergentes principales y las economías desarrolladas, el déficit fiscal de EE. UU. como porcentaje del PBI ocupa los primeros lugares a nivel mundial, sólo por detrás de Brasil, Polonia, Hungría y Colombia. Incluso excluyendo gastos por intereses, el déficit fiscal estructural de EE. UU. lidera el ranking global, empatando con el Reino Unido, por lo que la presión fiscal no puede pasar desapercibida.
A medida que los rendimientos continúan subiendo, el riesgo de mercado también puede volverse auto-reforzante. El incremento de los rendimientos eleva la volatilidad, lo cual impacta sobre los requisitos de margen y los límites de exposición al riesgo en bonos del Tesoro, y la experiencia muestra que un aumento en la volatilidad suele venir acompañado por un deterioro de la liquidez en el mercado de bonos estadounidenses.
White también señala que, cuando el rendimiento a 10 años se mantiene por encima de 5,25% a 5,50%, la correlación entre el rendimiento de los bonos del Tesoro y las acciones históricamente tiende a volverse positiva, lo que debilita aún más la función del Tesoro estadounidense como herramienta de cobertura en carteras.
Aumentan las expectativas de intervención gubernamental, pero no justifican entrar al mercado
Bajo múltiples presiones, las expectativas del mercado sobre la intervención gubernamental también van en aumento. Se sabe que el Departamento del Tesoro de EE. UU. contrató esta semana al principal estratega de mercados de Jefferies, David Zervos, como asesor, lo cual podría no ser una coincidencia. Zervos señaló en una entrevista que el Tesoro está recuperando la iniciativa en la gestión de los plazos de la deuda, y enfatizó que “es necesario prestar mucha atención a cómo avanza este proceso”.
Sin embargo, White advierte que, aunque las expectativas de intervención gubernamental aumentan el riesgo de posiciones cortas, no son un argumento suficiente para comprar. Una vez que el mercado asume que el gobierno “actuará de respaldo”, puede quedar atrapado en un dilema donde es difícil tanto tomar posiciones cortas como confiar plenamente en las largas, por lo que los inversores deben mantenerse cautelosos.
La contradicción central del mercado de bonos estadounidense en el presente es: si bien la valuación ha mejorado, las restricciones técnicas, fiscales y de liquidez todavía no han sido eliminadas, y aún queda por confirmar si los rendimientos realmente se encuentran cerca de su punto más bajo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Los rendimientos de los bonos estadounidenses siguen siendo elevados! Los altos costos de endeudamiento continúan afectando la economía de Estados Unidos, mientras la fiebre de inversiones en IA y el desempeño de la economía real se vuelven cada vez más divergentes.
A medida que el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene por encima del 5%, los inversores comienzan a enfocarse en una cuestión que podría ser más importante que la volatilidad del mercado a corto plazo: ¿cuáles serían las consecuencias para la economía y los mercados financieros si el costo del endeudamiento en Estados Unidos se mantiene elevado durante un período prolongado?
Mercados estadounidenses anoche | El enfriamiento de los datos de empleo no agrícola de septiembre respalda la pausa en las subidas de tasas de la Fed, los tres principales índices cerraron al alza, SpaceX (SPCX.US) subió un 7,35%.
Al cierre, el índice Dow Jones subió 250.88 puntos, un aumento del 0.49%, situándose en 51,177.44 puntos; el índice S&P 500 subió 56.32 puntos, un aumento del 0.73%, llegando a 7,722.77 puntos; el índice Nasdaq Composite aumentó 319.27 puntos, un alza del 1.19%, cerrando en 27,190.86 puntos.
Waller minimiza la orientación prospectiva sobre tasas de interés; los discursos de dos altos funcionarios de la Reserva Federal siguen influyendo en el mercado; expectativas de aumento de tasas en octubre disminuyen significativamente.
A pesar de que el presidente de la Reserva Federal, Walsh, ha declarado claramente que no quiere enviar señales claras sobre la trayectoria de las tasas de interés al mercado mediante orientaciones futuras, los discursos de dos altos funcionarios de la Reserva Federal esta semana siguieron afectando significativamente las expectativas de los inversores.

El diferencial entre los bonos franceses y alemanes alcanza su nivel más alto desde la crisis de deuda europea, y el Banco Central Europeo enfrenta una situación de pesadilla: ¿rescatar el mercado o preservar su credibilidad?
El diferencial a 10 años entre los bonos de Francia y Alemania ha subido a unos 150 puntos básicos, el nivel más alto desde la crisis de deuda europea de 2012. El CDS a 5 años de Francia alcanzó aproximadamente 87 puntos básicos, el valor más alto desde principios de 2013. El mercado especula sobre si el Banco Central Europeo activará la herramienta TPI, pero el problema de Francia proviene de un déficit fiscal real fuera de control y un estancamiento político, no de una "venta masiva injustificada y desordenada" en el mercado. Si el BCE interviene, podría dañar su credibilidad; si no lo hace, existe el riesgo de que el problema se extienda.

Precios de las criptos
Más


