
Experto: ¿Se está gestando el mercado alcista más fuerte del oro en décadas? La presión sobre las monedas fiat aumenta y el próximo objetivo del precio del oro podría ser 5.000 dólares.

Huitong Noticias 1 de octubre—— El estratega de WisdomTree, Shah, considera que aunque el oro está siendo presionado a corto plazo por el aumento de los rendimientos de los bonos, la fortaleza del dólar y la política monetaria restrictiva, el mercado está pasando por alto la presión sobre las monedas fiduciarias, la insostenibilidad de la deuda soberana y el apoyo psicológico de la inflación. Predice que el precio del oro se mantendrá por encima de los 4000 dólares este año, y que en los próximos 12 meses podría acercarse a los 5000 dólares.
Nitesh Shah, jefe de Investigación Macroeconómica y de Commodities de WisdomTree, sostiene que el mercado del oro sigue lidiando actualmente con el aumento de los rendimientos de los bonos y el endurecimiento de la política monetaria global, pero que los inversores podrían estar enfocándose demasiado en los vientos en contra de corto plazo, ignorando un contexto de fondo que podría ser el entorno alcista más importante para los metales preciosos en décadas. El núcleo de este trasfondo es la creciente presión que enfrenta el sistema de monedas fiduciarias, mientras el rol del oro como activo alternativo está siendo reconsiderado por el mercado. En otras palabras, la volatilidad actual del oro no significa el final de la historia; puede que el verdadero relato apenas esté comenzando.
Persisten los vientos en contra de corto plazo, pero no revelan toda la verdad
Shah reconoce que el aumento de las tasas de interés, los altos rendimientos de los bonos y la fortaleza del dólar siguen siendo obstáculos significativos para el oro en el corto plazo. El oro parece haber estado enfrentándose al mercado de bonos durante varios años consecutivos. Tradicionalmente, la relación entre el oro y los rendimientos de los bonos puede reestablecerse durante períodos breves, pero cuando los rendimientos fluctúan considerablemente, esa relación tiende a fallar. Por tanto, la presión a corto plazo del mercado de bonos sí reprime el desempeño del oro, pero no puede explicar totalmente la lógica de largo plazo. Los inversores que solo observan los cambios en las tasas de interés y los rendimientos a corto plazo podrían subestimar la posición del oro en el contexto macro más amplio.
La psicología inflacionaria es más caliente que los modelos; el oro se acerca más al sentir común de la gente
Mientras tanto, Shah indica que la inflación persistente sigue brindando un apoyo fundamental importante al oro. Aunque las expectativas básicas del mercado respecto a la inflación siguen estando relativamente bien ancladas y la tasa de equilibrio parece estable, los consumidores ya se han acostumbrado a los precios altos y a los repetidos "golpes inflacionarios". Si se conversa con la gente común en la calle, consideran que la inflación sigue siendo alta y que permanecerá así durante mucho tiempo, sin confiar en que los precios volverán pronto al objetivo del 2%. Las personas ya están habituadas a choques más frecuentes que elevan los precios.
Shah sostiene que, psicológicamente, el mercado del oro está más alineado con el mercado de consumidores en general, y no tanto con el mercado de inversores cuyas expectativas inflacionarias están mejor ancladas. Esta diferencia psicológica implica que el oro refleja no solo las expectativas inflacionarias plasmadas en los modelos, sino también la verdadera sensación de la gente común sobre el poder adquisitivo en constante disminución de las monedas.
Dilema de los bancos centrales: subir tasas no resuelve los shocks de oferta
Shah agrega que el problema al que se enfrentan los bancos centrales es que aumentar las tasas de interés no resolverá muchos de los shocks de oferta que hoy empujan la inflación. Por supuesto, los bancos centrales pueden elevar las tasas para contener la demanda, pero la política monetaria no puede solucionar las disrupciones que los conflictos geopolíticos generan en el mercado global de commodities. Además, menciona que presiones adicionales del lado de la oferta, incluyendo posibles perturbaciones relacionadas con el clima, también podrían mantener la inflación en niveles altos. Aunque la persistencia de la inflación podría obligar a los bancos centrales a mantener políticas monetarias restrictivas en el corto plazo, la historia de mayor relevancia para el oro no es esa. La política monetaria puede reducir la demanda, pero es incapaz de reparar las cadenas de suministro, los conflictos geopolíticos y los problemas estructurales en sectores como energía y alimentos, que son justamente los que podrían provocar reiterados repuntes inflacionarios.
La insostenibilidad de la deuda soberana: el verdadero gran relato del oro está en el mercado de bonos
Shah señala que el relato más importante para el oro está ocurriendo en el mercado de bonos, a medida que el mundo enfrenta el imparable aumento de la deuda soberana. La deuda del gobierno de Estados Unidos lleva años incrementándose y es irrazonable esperar que los rendimientos de sus bonos se mantengan bajos indefinidamente, especialmente mientras la Reserva Federal reduce progresivamente sus enormes tenencias acumuladas tras la crisis financiera global.
Él afirma que la deuda es insostenible, y este ha sido el enfoque del relato sobre el oro durante más de cinco años. Los inversores prestan demasiada atención al impacto negativo de las tasas altas de corto plazo, ignorando más los efectos del deterioro fiscal y la insostenibilidad de la deuda. A muy corto plazo, los mayores rendimientos afectan negativamente al oro; pero en el mediano plazo, esas mismas presiones pueden resultar en "una de las historias alcistas más potentes de la década", o incluso más. Él describe esto como una batalla entre las monedas fiduciarias y los “cuasi-mercancías” tangibles, considerando que será un poderoso relato alcista para el oro.
Perspectivas de precios: constructiva a corto plazo, apuntando a menos de 5000 dólares para el próximo año
Sin embargo, actualmente, el oro sigue enfrentando rendimientos elevados en los bonos, tasas de interés altas a corto plazo y un dólar fortalecido; Shah define estas condiciones como vientos en contra de corto plazo. A pesar de estas presiones, mantiene una visión constructiva sobre el precio.
Él indica que espera que, durante lo que queda del año, el precio del oro se mantenga por encima de los 4000 dólares la onza.
Agrega también que, debido a la incertidumbre económica persistente, prevé que el precio del oro se acerque a los 5000 dólares por onza en los próximos 12 meses, ya que la desaceleración de la inflación debería reducir los rendimientos de los bonos y debilitar al dólar.
Shah menciona que para el oro, el próximo año seguirá siendo una historia positiva, aunque advierte que si continúan los vientos en contra del mercado de bonos y las previsiones de consenso resultan erradas, el precio podría mantenerse relativamente estable.
Resumen: la verdadera prueba del oro no está en las tasas de corto plazo sino en la confianza en las monedas fiduciarias
En resumen, la opinión de Shah no niega las presiones a corto plazo que enfrenta el oro, sino que busca recordar al mercado que no deben dejarse distraer por los rendimientos de los bonos, las tasas de corto plazo ni la fortaleza del dólar. Lo verdaderamente relevante es la persistencia de la psicología inflacionaria, la dificultad de resolver los shocks de oferta, la insostenibilidad de la deuda soberana y la continua erosión de la confianza en las monedas fiduciarias. Si estas fuerzas siguen intensificándose, el oro podría dejar de ser solo una herramienta de cobertura a corto plazo y convertirse en una de las operaciones macroeconómicas más relevantes de las últimas décadas. Las perspectivas para el precio del oro en el próximo año siguen siendo optimistas, aunque el camino no será sencillo; si se mantienen los vientos en contra desde el mercado de bonos, el oro podría entrar en una fase de estancamiento. A mediano plazo, sin embargo, la presión sobre las monedas fiduciarias y la dinámica de la deuda aún podrían abrir un espacio mayor para el oro.
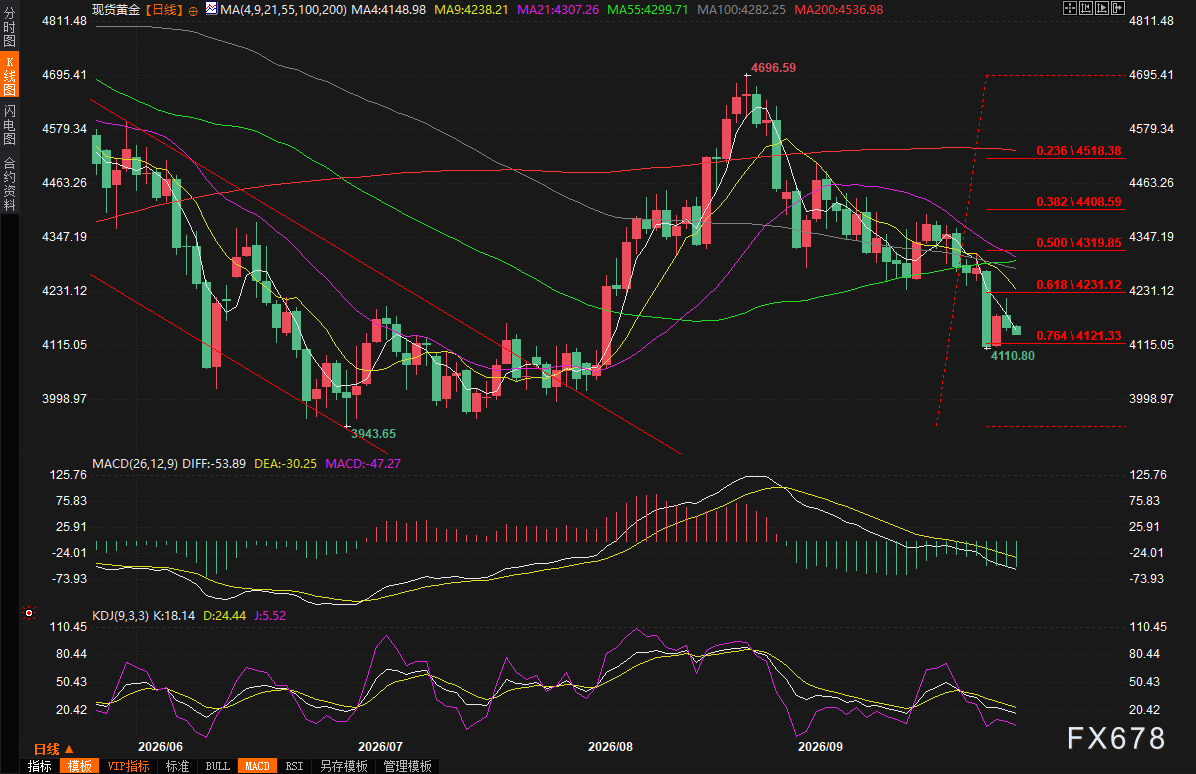
(Gráfico diario del oro spot, fuente: Yihuitong)
GMT+8 08:57, el oro spot actualmente cotiza en 4143.14 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de probar Muse, liquidé todas mis acciones de Airbnb.
Un analista experimentado, que tenía una gran inversión en Airbnb, decidió vender todas sus acciones de Airbnb tras probar la aplicación Muse de Meta AI durante solo 10 días. Según él, Muse no solo entiende sus preferencias, sino que también le permitió reservar alojamiento directamente, evitando así Airbnb y ahorrando un 60% en el precio. Cuando los agentes de IA comienzan a comparar precios, cancelar y volver a reservar por vos, las plataformas de internet ven amenazada su “fosa de tráfico” que era su principal ventaja. Así, puede estar comenzando una nueva era de “comercio electrónico proactivo”.
Goldman Sachs: La IA primero requiere esfuerzo antes de dar resultados positivos
¿Qué significa la “autorregulación de IA” de Trump? El gran triunfo de Huang en el trasfondo, liderando el cuestionamiento a Anthropic Amodei.
Trump impulsa la “autorregulación” de la IA, que parece enfocarse en la seguridad pero en realidad allana el camino para la expansión del poder de cómputo: requisitos de “seguridad y cumplimiento” como pruebas, auditorías y monitoreo generarán nuevas demandas de inferencia y conexiones ópticas, lo que podría convertir a Nvidia en el mayor beneficiario. Jensen Huang se alió con Zuckerberg para rechazar una fuerte regulación y cuestionó públicamente al dirigente de Anthropic, Amodei, por difundir excesivamente declaraciones sobre los riesgos de la IA en lugares públicos.
Precios de las criptos
Más


