
Desglose de la inflación en Estados Unidos: con los aranceles en su punto máximo y la energía en niveles altos, ¿podrá 2027 marcar un punto de inflexión?

Actualmente, la presión inflacionaria en Estados Unidos está impulsada principalmente por tres shocks temporales: los aranceles, el repunte energético y el auge de la construcción de infraestructuras de IA. Al desglosar la estructura del IPC, se observa que la transmisión de los aranceles está llegando a su fin y su contribución marginal a la inflación actual ha disminuido notablemente; los precios de la energía se mantienen altos, constituyendo el principal motor en el corto plazo; la presión de precios generada por la construcción de IA se concentra en un reducido grupo de productos tecnológicos y sectores de insumos productivos, no se ha extendido de forma generalizada.
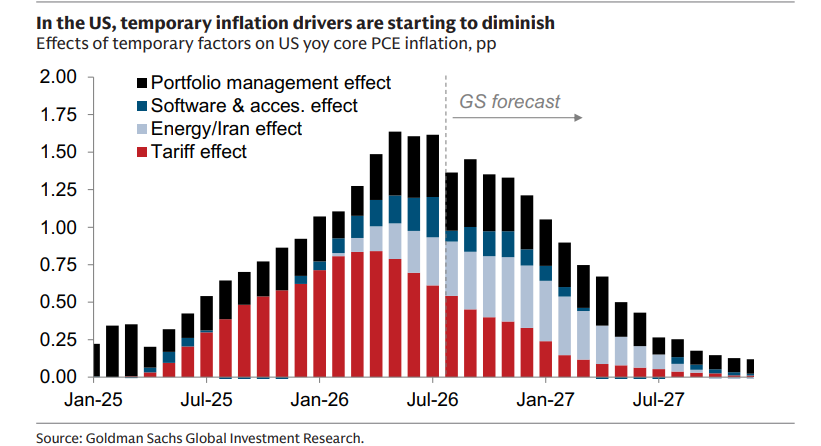
La presión inflacionaria en los bienes básicos ya se ha reducido considerablemente. Actualmente, la variación interanual del IPC de bienes básicos es del 0,66%, y el crecimiento anualizado a tres meses ronda el 1,97%, por debajo del 2,45% registrado en el mismo período del año pasado. Esto indica que el traspaso de aranceles ya no es la fuente principal de la inflación residual en el índice actual, y que la desinflación en el sector de bienes está virtualmente confirmada.
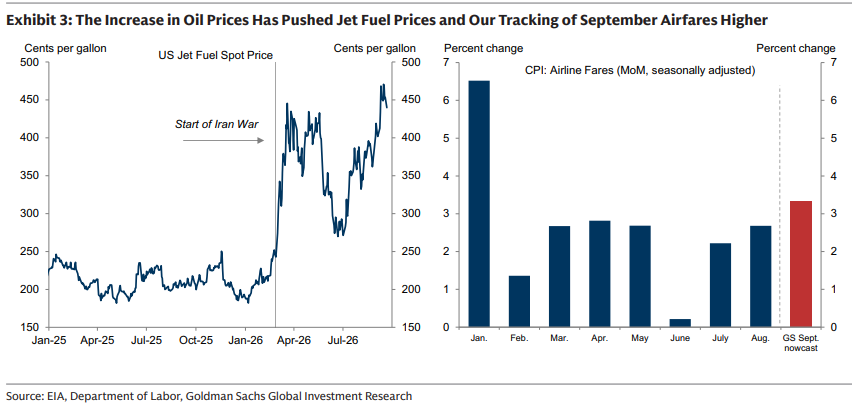
En cuanto a la energía, el precio internacional del petróleo se ha elevado y el diésel en Estados Unidos ha alcanzado un máximo histórico de 6,5 dólares por galón, lo que incrementa directamente los costos de transporte, agricultura, calefacción y logística. En agosto, el subíndice de energía subió un 2,1% mensual y un 16,3% interanual, aportando aproximadamente 1,1 puntos porcentuales al incremento interanual del IPC nominal y representando alrededor de un tercio de la inflación actual.
La construcción de infraestructuras de IA constituye un shock estructural particular. El gasto de capital en centros de datos eleva los precios de software y accesorios de computadoras, así como periféricos, con el precio del software llegando a aumentar un 25,4% interanual y los periféricos un 8,4% interanual. Sin embargo, el segmento de productos de tecnología de la información en conjunto sigue bajando un 4,3% interanual y su ponderación es de apenas el 0,75%, por lo que en el corto plazo no impulsa por sí solo la inflación de bienes básicos en general.
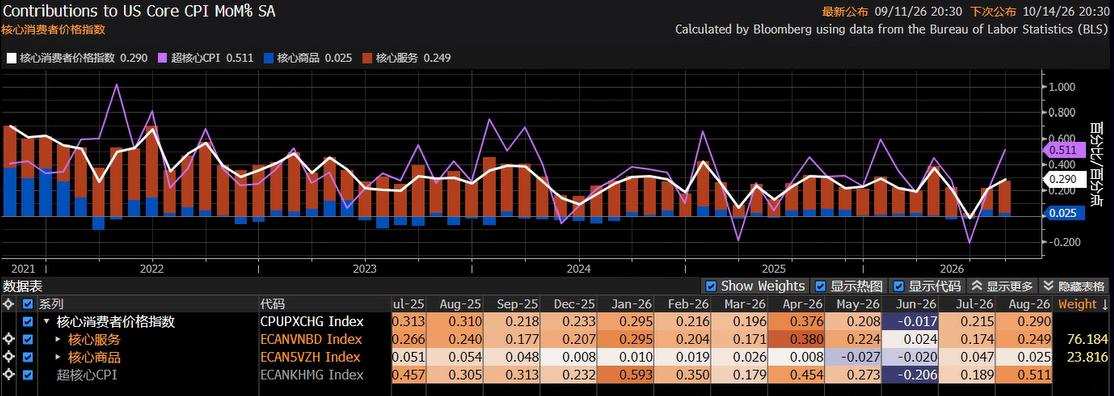
Sin embargo, la desinflación en el sector servicios aún no se ha concretado. El IPC interanual de servicios básicos es del 3,02%, notablemente superior al de bienes, lo que indica que la presión inflacionaria se ha desplazado de los bienes hacia los servicios. Los elevados precios de la energía pueden trasladarse nuevamente al sistema de precios de los servicios a través del transporte, aerolíneas, seguros, servicios empresariales y costos corporativos, haciendo que la inflación en servicios sea la principal restricción para que la inflación subyacente ceda en los próximos meses.
Por lo tanto, la señal que transmiten los datos macroeconómicos es que la desinflación en bienes está casi concluida y la de servicios aún no ha terminado; la segunda mitad del proceso inflacionario girará en torno a la rigidez de los precios en los servicios y a alteraciones de la oferta en el corto plazo.
La inflación en Estados Unidos ha entrado en la última milla
La presión sobre los precios en el sector de bienes ya se ha aliviado notablemente, pero la rigidez de los precios en servicios es mayor y el ritmo de ajuste es más lento que en los bienes.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Precios de las criptos
Más


