
Último memorando de Howard Marks: Forzar la reducción de las tasas de interés a largo plazo es como poner una bolsa de hielo a un paciente con fiebre. El verdadero problema de Estados Unidos no se ha resuelto...

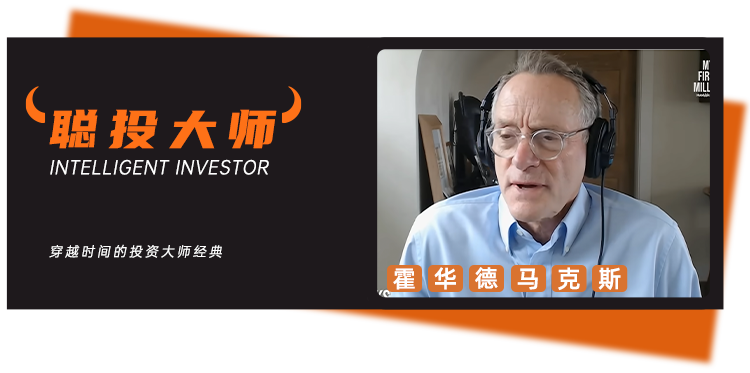
El 22 de septiembre, el cofundador de Oaktree Capital, Howard Marks, publicó su más reciente memorando de inversión titulado "¿Vamos a abolir las leyes económicas? (III)".
En los dos últimos años, Marks ya ha tratado este tema tres veces bajo el mismo título, discutiendo sobre "las leyes económicas". En la primera entrega de septiembre de 2024, abordó la intervención del gobierno en los precios de mercado y la actividad económica; en junio de 2025 escribió la segunda parte. Esta vez, vuelve desde la intervención gubernamental en las tasas de bonos a largo plazo a la creciente deuda de Estados Unidos.
La deuda federal de Estados Unidos ya alcanza los 40 billones de dólares, y tan solo este año el gasto neto en intereses se espera que supere el billón de dólares.
Recientemente, el Departamento del Tesoro de EE.UU. ha empezado a expandir las recompras de bonos a largo plazo, intentando aportar liquidez al mercado y aliviar de alguna manera la presión por el aumento en las tasas a largo plazo.
Marks no confía mucho en estas soluciones. Utiliza una metáfora muy ilustrativa: es como ponerle una bolsa de hielo a un paciente con fiebre. Tal vez la temperatura baje temporalmente, pero la enfermedad no se ha tratado de raíz.
Al hablar de la Fed, dice que prefiere un banco central que "no intervenga activamente" y tampoco le agradan las guías anticipadas. Las tasas, argumenta, deberían formarse por la negociación entre prestamistas y prestatarios; si el banco central se la pasa diciendo al mercado lo que hará después, al final el "perro mueve la cola".
En esta ocasión, aplica la misma lógica a los bonos del Tesoro estadounidense.
¿Por qué suben las tasas a largo plazo? La inflación sigue alta, el gobierno sigue gastando más de lo que ingresa, la deuda crece cada vez más; del otro lado, la infraestructura para IA está absorbiendo billones en gastos de capital. La demanda de dinero crece, y por lo tanto, el precio del dinero también sube.
Por eso, Marks cita deliberadamente a Stanley Druckenmiller: "Si un bono a 30 años solo se puede vender con un rendimiento del 5,5%, eso no es una crisis, es una factura a pagar".
Esa factura, eventualmente, habrá que pagarla.
Sin embargo, Marks no cree que el problema de la deuda estadounidense sea irresoluble. Aumentar los ingresos fiscales, controlar el crecimiento del gasto y hacer que la economía y la productividad crezcan más rápido que la deuda no tiene nada de misterioso; lo difícil es lograr el consenso para ponerlo en práctica.
Mientras Washington encuentra respuestas, los inversores enfrentan sus propios dilemas.
¿Preocuparse por la deuda de EE.UU. implica vender acciones estadounidenses? Marks piensa que no es la respuesta. Cambiar por bonos en dólares, depósitos bancarios o fondos monetarios sigue siendo mantener dólares; ir a Europa, a mercados emergentes, oro, bienes raíces o incluso criptomonedas conlleva otros riesgos.
Al llegar a este punto, hay una constante en los años recientes de Howard Marks: invertir no es encontrar un lugar sin riesgos.
La mayoría de las veces, es saber dónde están los riesgos y decidir cuáles uno está dispuesto a asumir.
Visto así, resulta más comprensible por qué dice que la incertidumbre y dificultad para invertir hoy nunca han sido tan grandes.

¿Vamos a abolir las leyes económicas? (III)
Por Howard Marks
En septiembre de 2024 y junio de 2025, escribí dos memorandos criticando el intento del gobierno por situarse por encima de las leyes económicas. Mi juicio básico es: ese intento probablemente será ineficaz y, además, podría traer daños.
La economía es, en esencia, un organismo natural en funcionamiento. Intentar manipularla artificialmente distorsiona su funcionamiento y, por lo general, empeora el resultado global.
A veces, para evitar que la sociedad caiga en situaciones inaceptables como pobreza masiva o desempleo generalizado, esta intervención resulta necesaria. Sin embargo, debe hacerse de forma selectiva y con mucha cautela.
La mejor analogía es la naturaleza.
En la película "El Rey León", hay una canción titulada "El ciclo sin fin" ("Circle of Life"). El ciclo de la vida puede ser cruel, porque funciona bajo mecanismos como la "supervivencia del más apto", pero gracias a eso, se mantiene el equilibrio del ecosistema.
La humanidad puede intervenir para proteger a las presas y suprimir a los depredadores, pero estas acciones pueden tener efectos secundarios, haciendo que otras especies crezcan sin control y, al final, rompan el equilibrio del ecosistema.
Ciertamente resulta cruel que una especie cace a otra, pero los intentos humanos de promover un resultado global mejor muchas veces ocasionan consecuencias inesperadas.
Eso me lleva a las normas impuestas sobre cómo debe funcionar el mercado.
El intento más reciente ha sido contener el aumento de las tasas a largo plazo.
El 17 de agosto, el rendimiento del bono estadounidense a 30 años cerró por encima del 5,3%, máximo en 19 años para ese entonces.
El gobierno o el banco central, claro, pueden desear frenar ese incremento y hacer bajar las tasas a largo plazo, ya que tasas más altas pueden suprimir el crecimiento económico, volver menos asequibles los bienes de consumo que suelen comprarse con créditos como autos y viviendas, subir el costo del servicio de la deuda federal y enviar señales de desconfianza entre los participantes del mercado.
La Reserva Federal no puede fijar directamente las tasas de largo plazo, como sí establece un rango objetivo para la tasa de fondos federales en el Comité Federal de Mercado Abierto. El Tesoro de EE.UU. tampoco "fija" esas tasas, pero puede influir en ellas mediante emisiones y recompras de bonos.
El 19 de agosto, el Tesoro anunció que, al menos, duplicará el monto máximo de las operaciones de recompra de bonos a largo plazo, pasando de 2 mil millones a 4 mil millones por vez. Según el Tesoro, la medida busca aportar mayor liquidez a los títulos a largo plazo.
Al día siguiente, el Secretario del Tesoro, Scott Besant, expresó su disposición a adoptar más medidas, casi comprometiéndose con una política de "cueste lo que cueste".
En igualdad de condiciones, un aumento en la demanda de compra debería subir el precio de los bonos; y cuando el precio sube, el rendimiento baja.
Tras el anuncio, las tasas a largo plazo bajaron enseguida, pero al día siguiente volvieron a subir.
¿Esto resuelve el problema?
Creo que este enfoque intenta mejorar superficialmente las condiciones de las tasas. Puede aliviar el impacto del ascenso de las tasas, pero no aborda el problema de fondo.
En primer lugar, cualquier efecto será probablemente temporal. Si no cambia nada más, comprar algo sube su precio; venderlo, lo baja. Pero ese efecto puede desvanecerse rápido. En el momento en que dejes de intervenir, el mercado podría retomar su rumbo original como si nunca hubieras intervenido.
Lo que me imagino es una columna de agua saliendo del mar, que mantiene una pelota flotando en el aire mientras siga brotando agua. Cuando se detiene, la pelota cae.
El 24 de agosto, Stanley Druckenmiller publicó una columna en The Wall Street Journal respondiendo a la postura de Besant.
Cada punto básico de reducción artificial de los rendimientos es en realidad un subsidio a la postergación. Cualquier ahorro logrado hoy se paga mañana con varias veces ese costo extra.
El gobierno intenta forzar el precio contra los fundamentales, pero eso siempre termina en fracaso. La única variable es cuánto dinero gastarán antes de rendirse.
En segundo lugar, este enfoque no aborda las razones fundamentales detrás de las tasas altas. El Tesoro lamenta el alza de las tasas, pero eso no ocurre sin causa ni aleatoriamente.
Estas pueden ser las causas:
1. La inflación sigue siendo más alta de lo ideal. En julio, el PCE subió 3,7% interanual, mientras la meta de la Fed es del 2%. Dado que la inflación erosiona el poder adquisitivo con el tiempo, los inversores exigen que el rendimiento de los instrumentos financieros a largo plazo compense esa inflación.
2. Estados Unidos ha demostrado una falta total de disciplina fiscal. El dólar, por ser la moneda de reserva global, otorga a EE.UU. una "tarjeta de crédito de oro": sin límite de crédito, la factura nunca vence y la tasa es bajísima. Pero EE.UU. no ha usado esa tarjeta con sensatez.
A día de hoy, el país genera déficits enormes en pleno auge económico, y casi nadie discute siquiera la idea de presupuestos equilibrados.
Déficits fiscales tan grandes pueden elevar la inflación, sobre todo si la economía está cerca de su máxima capacidad. La nueva liquidez estimula la demanda agregada, lo que impulsa el crecimiento, pero también la inflación.
Actualmente, el déficit fiscal equivale al 6% del PIB de EE.UU. Un nivel altísimo para una economía próspera y con un desempleo del 4%.
Este año, el gasto neto por intereses superará el billón de dólares, más alto que el presupuesto de defensa.
3. Los fondos para la recompra de bonos provienen de la cuenta general de efectivo del Tesoro, pero ese dinero se debe reponer emitiendo más deuda. Si aumentan las recompras de bonos largos y también la emisión de bonos de corto plazo, la deuda total no cambia, solo se acorta el plazo promedio.
4. La demanda para financiar el exorbitante déficit federal se suma a la demanda de capital derivada del crecimiento normal de la economía de EE.UU.; a esto se le suman miles de millones en inversiones en IA.
Combinados, estos factores llevan a una fuerte demanda de deuda y de capital accionario. La ley económica más simple: cuando sube la demanda de algo, también sube su precio.
Una demanda creciente de capital empuja hacia arriba el "precio del dinero", es decir, las tasas de interés.
La infraestructura de IA necesitará, posiblemente, billones de dólares. McKinsey estima que, para 2030, la inversión global en centros de datos vinculados directamente a IA superará los 5 billones de dólares.
La mayor parte de los bonos emitidos por el Tesoro solo refinancia deuda antigua; pero hay unos 2 billones de dólares netos nuevos al año, volumen que los inversores deben absorber y que presiona al alza las tasas.
Esto hace menos probable una baja rápida de las tasas en el corto plazo.
En mi opinión, el rendimiento de los bonos estadounidenses a largo plazo está reflejando estos fundamentos.
En tercer lugar, considero que los comunicados del Tesoro y la Fed suelen tener un efecto más psicológico que real. Pero con el tiempo, este efecto se desvanece, especialmente si el problema de fondo no se soluciona.
El objetivo no debe ser forzar a la baja las tasas, sino enfrentar los factores que las están impulsando al alza.
Comprar bonos para forzar una baja en las tasas es como ponerle una bolsa de hielo a un paciente con fiebre. El hielo baja la temperatura, pero mientras no se trate la causa, el paciente no va a mejorar realmente.
¿Es la deuda un problema?
Mucha gente me pregunta esto, y la verdad, no es fácil entenderlo cabalmente.
Por un lado, es obvio que un país no puede siempre gastar más de lo que ingresa.
Como dijo el economista Herbert Stein: "Si algo no puede continuar para siempre, entonces se detendrá".
Pero por otro lado, no está claro cuál será el factor que, finalmente, hará que EE.UU. no pueda seguir endeudándose para financiar su déficit.
No creo que la probabilidad de un verdadero impago de EE.UU. sea alta. Al fin y al cabo, la deuda está denominada en su propia moneda.
Mientras el dólar siga siendo la moneda de reserva principal del mundo, parece probable que EE.UU. podrá seguir financiando su déficit con su propia moneda.
El mundo necesita una moneda de reserva segura y líquida para reservas de divisas y transacciones internacionales. Si el dólar dejara de ser la principal moneda de reserva, debería haber otra capaz de asumir ese papel, o un grupo de monedas.
El euro sigue siendo la segunda mayor moneda de reserva, pero sin acortar distancia con el dólar. El renminbi representa solo el 2% de las reservas oficiales y, dadas las restricciones de capital y la tensión geopolítica, es poco probable que su peso crezca rápido.
El oro apenas se usa para transacciones. Finalmente, las criptomonedas aún tienen un peso insignificante como activos de reserva.
En suma, el mundo de hoy difícilmente puede prescindir del dólar.
Si no cambia nada, crear grandes cantidades de una moneda termina bajando su valor frente a bienes materiales y otras monedas.
Quienes analizan el problema de la deuda estadounidense ya hablan de las llamadas "operaciones de devaluación monetaria", o sea, acciones para pagar la deuda con dólares de menor poder adquisitivo.
Dicho de otra forma: devolver menos cabras.
Pero esto puede ser contraproducente, haciendo que la gente desconfíe aún más del valor de los futuros dólares que reciban, y exijan mayores tasas en las nuevas emisiones de deuda.
Y los grandes déficits actuales solo sirven para pagar los déficit que nosotros mismos generamos, ocurriendo encima en épocas de bonanza, lo que puede subir aún más la demanda agregada y la presión inflacionaria.
¿Hay una solución?
El problema que enfrentamos hoy no es complicado de identificar; es un problema matemático.
Gastamos más de lo que ingresamos; la deuda respecto al PIB sube; los intereses crecen rápidamente.
El problema es antiguo; hace años que se advierte, y ahora empieza a tener efecto real.
No desaparecerá por sí solo, y hasta hoy, nadie lo ha solucionado.
Una crisis aguda parece improbable, pero los costos crónicos son reales y ya los estamos pagando.
O pagamos la factura, por grande que sea al final, o resolvemos el problema de fondo.
Si una persona, o un país, gasta más de lo que gana durante un largo período, solo hay una solución auténtica y duradera: cambiar el comportamiento. La esperanza reside en lo siguiente:
- Olvidarse de "reducir la deuda" o "pagarla toda";
- Aceptar que probablemente nunca se tendrá menos deuda que hoy;
- Recuperar el sentido de responsabilidad fiscal y prestar atención real al presupuesto y su impacto;
- "Aplanar la curva";
- Aumentar la proporción de ingresos fiscales respecto al PIB, subiendo tasas o eliminando exenciones;
- Controlar el crecimiento del gasto por debajo del crecimiento del PIB y asumir que los recursos son limitados.
Si crece el PIB, subirán los ingresos tributarios y bajará la relación entre gasto y PIB. El mejor camino es mejorar la productividad.
La productividad se potencia con crecimiento económico estable, mayor uso de IA, políticas favorables a las empresas y menos regulaciones innecesarias que frenan la eficiencia.
Pero al final hace falta una condición esencial: que esos ingresos fiscales adicionales no se gasten de nuevo.
Si logramos todo esto, el déficit anual respecto al PIB debería caer, la nueva deuda sería menor y la relación deuda/PIB podría bajar.
Creo que ese es quizás el mejor resultado posible.
¿Qué hacer mientras tanto?
Mientras esperamos que Washington resuelva esto, ¿qué hacer con nuestra cartera?
¿"Debería vender las acciones?"
Le respondí que esa no es la solución.
No tenemos un problema de la bolsa o de las empresas estadounidenses; el tema es la gestión fiscal del país que, a la larga, podría convertirse en un problema del dólar.
Si vendés acciones estadounidenses, ¿dónde vas a poner ese dinero? ¿En bancos, fondos monetarios o bonos? Si siguen denominados en dólares, no evitás el riesgo del que hablamos aquí.
Si realmente querés actuar sobre ese riesgo, deberías considerar activos denominados en monedas distintas, oro, propiedades fuera de EE.UU. o criptomonedas. Pero salirse del dólar o de EE.UU. acarrea otros riesgos.
Sacar fondos del país implica asumir riesgos nuevos y eso, muchas veces, no resulta; sobre todo si lo hacés intentando evitar un problema que podría recién explotar en el muy largo plazo.
No digo que esté mal diversificar fuera del dólar. Si tus planes, objetivos o gastos futuros están en otras monedas, reducir tu exposición al dólar puede ser lógico.
Por las razones expuestas, no creo que la diversificación masiva fuera del dólar sea la respuesta.
Para terminar
En resumen: no se puede ignorar las leyes económicas y esperar salir ileso.
No creo que EE.UU. pueda siempre gastar más de lo que ingresa y, al mismo tiempo, pretender que su crédito jamás se cuestione ni que sus "pagarés" —dólares y bonos— sean siempre deseados.
No es un problema de inversión, sino político. Pero eso, claro, tiene implicancias para los inversores.
Vender activos en dólares probablemente tampoco resuelva el dilema. Nadie podrá vender suficientes dólares como para escapar de este problema totalmente.
Solo hay una solución real.
¿Nos atreveremos a encarar este problema y a actuar?
22 de septiembre de 2026
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Ministro de Finanzas de Japón reitera su preocupación: el yen está infravalorado, es un "gran problema" y colaborará estrechamente con Estados Unidos para mantener el orden en el mercado cambiario.
La ministra de Finanzas de Japón, Katayama Satsuki, declaró que la debilidad del yen sigue siendo un tema de preocupación constante. Japón y Estados Unidos continuarán manteniendo una comunicación estrecha para buscar mantener un funcionamiento ordenado del mercado de divisas.
El “final” de la desglobalización: ¡una histórica batalla por los metales!

El gigante de consultoría Bain emite una advertencia: la industria global de IA necesita lograr ingresos anuales de 6 billones de dólares para sostener la “ola de gastos” en centros de datos.
Bain afirmó que, para justificar la enorme inversión de capital destinada a la construcción de centros de datos a nivel mundial, la industria global de inteligencia artificial (AI) deberá alcanzar ingresos anuales de 6 billones de dólares para el año 2031.
La eficiencia del proceso de 2 nanómetros de Samsung Electronics se acerca al 60%, apuntando a competir con TSMC por pedidos de gigantes tecnológicos.
La división de manufactura de Samsung Electronics ha mejorado la tasa de rendimiento de su proceso de 2 nanómetros a cerca del 60%, una mejora significativa frente al 30% a mediados del año pasado. Con la estabilización de este rendimiento, Samsung está enfocando sus esfuerzos de ingeniería en optimizar el consumo energético y la disipación de calor, y además está acelerando el desarrollo de su proceso de segunda generación SF2P, más potente, con el objetivo de iniciar la producción en masa este año. A nivel estratégico, Samsung planea suministrar chips de 2 nanómetros a Tesla el próximo año, utilizando esto como trampolín para entrar en el mercado de grandes clientes tecnológicos.
Precios de las criptos
Más


