
【meme de acciones de EE.UU.】rS: ¡Duplicarse desde el punto más bajo! Las órdenes de seguridad de IA se aceleran, ¿oportunidad de trading en camino?
 2026/09/22 07:26
- ¿Por qué prestar atención a rS en este momento? ¿Qué historia cuenta el mercado?
- Descripción fundamental rápida
- Productos y negocios clave:
- Plataforma Singularity: AI-EDR / XDR, un sistema operativo unificado de seguridad de endpoint a la nube.
- Purple AI: investigación y respuesta con agente, reduce análisis de horas a minutos. Según IDC (2025) en entrevistas con 8 clientes, el ROI a tres años es de aproximadamente 338%.
- Prompt Security: gestiona IA sombra, inyecciones de prompts, permisos de Agent / MCP, dando a las empresas la capacidad de “usar IA de forma segura”.
- Wayfinder Frontier AI Services: defensa gestionada con humanos + modelos de vanguardia, desde el 3/9 incorpora OpenAI GPT-5.6-Cyber.
- SentinelOne Flex: suscripción flexible por consumo, en un año ya supera el 10% del ARR total.
- Seguridad de datos y nube: soluciones no-endpoint ya representan más del 50% del ARR.
- Datos financieros y operativos clave:
- Capitalización bursátil de 7.800–8.300 millones de USD; precio actual de 23,80–23,85; 52 semanas entre 11,81–24,26, -2% del máximo.
- Q2 FY2027 (hasta 31/7, reporte post-mercado el 27/8): ingresos de 292M de USD, +21% interanual, superando guía.
- ARR 1.218M de USD, +22% interanual; incremento neto de ARR trimestral de 56M de USD, récord segundo trimestre.
- Margen operativo no GAAP de aproximadamente 10%, mejora de unos 820 puntos base interanuales; EPS no GAAP de 0,08 USD, duplicado interanual.
- Obligaciones contractuales pendientes (RPO) 1.700M de USD, +45% interanual.
- 1.715 clientes con ARR superior a 100.000 USD, +13% interanual; el NRR de ese segmento mejora por tercer trimestre consecutivo.
- ARR de AI Security (Purple AI + Prompt) se triplicó interanual; objetivo de la compañía es llegar a superar los 100M de ARR en esta rama.
- Caja y equivalentes/inversiones en libros: 813M de USD, cero deuda con intereses.
- Proyección FY2027 al alza: ingresos de 1.202–1.207M de USD (+20% aprox.); beneficios operativos no GAAP de 124–128M de USD (margen del 10% aprox.).
- Guía Q3: ingresos de 309–311M de USD, beneficios operativos de 38–40M de USD (margen aprox. 13%).
- Corto en aprox. 18,23M de acciones, 5,4% del float, cubierto en unos dos días; tenencia institucional 85%-90%. Elasticidad dada por la temática y desempeño, no por short squeeze.
- Catalizadores recientes:
- 27/8: Q2 supera expectativas y eleva guía anual de ingresos y beneficio operativo.
- 3/9: Wayfinder integra OpenAI Daybreak / GPT-5.6-Cyber, abriendo nuevos análisis de riesgo de código y evaluaciones de compromiso.
- 10/9: Goldman Sachs Communacopia, presentación de la directiva sobre seguridad Agentic.
- 16/9–19/9: terminó recientemente LABScon, conferencia propia de inteligencia de amenazas, con narrativa de IA en ciberataques y defensas.
- 14/9: suba de +14,5% y volumen de 16,3M acciones, el doble del promedio diario de 3 meses; el 21/9, otra suba y superando medias cortas y medias móviles intermedias.
- Algunas casas de análisis mantienen precios objetivo: Susquehanna en 28 USD, Wedbush en 25 USD; consenso cerca de 24,4 USD y máximo en 28 USD.
- Análisis de expectativas vs realidad
- Puntos clave de trading
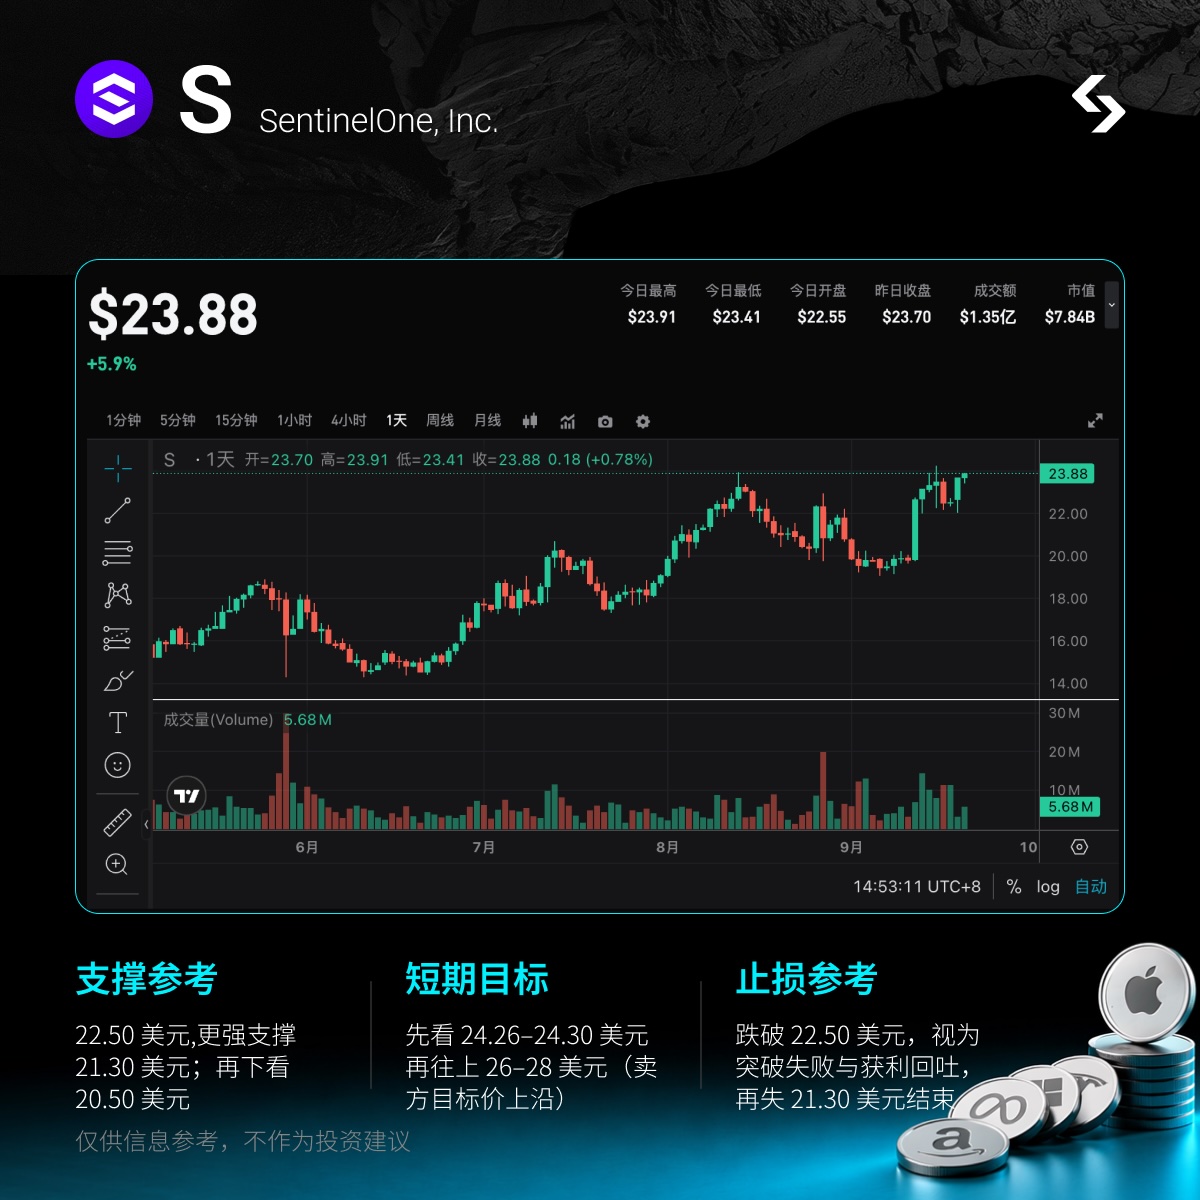
- Atención: ya está cerca de máximos, tomalo como posición flexible, no te apalanques como posición principal ni te sobreexpongas junto con rCRWD / rZS / rPANW.
- Advertencia de riesgo
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe: Apple desarrolla un prototipo de nuevo rastreador de fitness, apuntando directamente a Whoop
Apple está desarrollando en secreto una pulsera de seguimiento de salud sin pantalla, con un diseño muy similar a Whoop, equipada con una correa de tela y un módulo de sensores. El proyecto cuenta con el apoyo de altos ejecutivos como Cook, pero todavía se encuentra en una etapa inicial de “investigación tecnológica” y Apple aún no ha decidido si lanzará este producto. Incluso si el proyecto continúa avanzando, su lanzamiento más temprano sería en 2028.

¡La valoración cae al nivel más bajo en diez años! Jensen Huang afirma que Nvidia es la "primera acción de crecimiento y valor del mundo", pero los inversores parecen no estar convencidos.
El ratio precio-ganancia de Nvidia ha caído por debajo de 17 veces, aproximadamente la mitad del nivel estimado para 2025. Aunque se espera que los ingresos y la utilidad neta para el año fiscal 2027 aumenten un 90% y un 99% respectivamente, el precio de las acciones de la compañía solo ha subido alrededor del 20% este año, quedando muy rezagado frente al Índice de Semiconductores de Filadelfia. Al mismo tiempo, se prevé que el margen bruto descienda del 75% en el segundo trimestre a menos del 72% en el cuarto trimestre, debido al aumento de los costos de memoria y la presión constante de los clientes que desarrollan sus propios chips. La sostenibilidad del gasto de capital en IA se ha vuelto también clave para que el mercado vuelva a evaluar el valor de la empresa.
Precios de las criptos
Más


