
Un marco para entender el mercado de repos de bonos del Tesoro de EE.UU., por la Reserva Federal de Nueva York

Explicación: Este es un artículo publicado en la web oficial del Banco de la Reserva Federal de Nueva York el 1 de septiembre de 2026, con el título “A Framework for Understanding the U.S. Treasury Repo Market” (“Un marco para entender el mercado de repos de bonos del Tesoro de EE.UU.”). Los autores son Rubi Renovato, jefa del equipo de mercados de la Fed de Nueva York; y Sophia Lansell, analista del mismo equipo.
El mercado de repos de bonos del Tesoro estadounidense overnight ha experimentado un crecimiento significativo, con el volumen base de operaciones de la Secured Overnight Financing Rate (SOFR) aumentando de aproximadamente 1 billón de dólares a principios de 2022 a 3 billones de dólares en la actualidad. A la vez, este componente crucial del sistema financiero se ha vuelto cada vez más complejo, a medida que los participantes del mercado adoptan la compensación central y se introducen nuevos segmentos. Este artículo discute un marco simplificado para comprender la mecánica y los flujos de fondos complejos de un mercado en constante evolución. Este concepto, denominado el “Client Segments Framework” (Marco de Segmentos de Clientes), ayuda a la Mesa de Operaciones de Mercado Abierto (the Desk, en adelante “la Mesa”) de la Reserva Federal de Nueva York a monitorear el mercado de repos —fundamental para la transmisión de la política monetaria— y reportar las condiciones del mercado a las partes interesadas clave.
Contexto
El mercado de repos facilita la liquidez y la transformación de plazos en el mercado de financiamiento en dólares, y al mismo tiempo es un canal clave para la implementación de la política monetaria de la Reserva Federal. El repo es similar a un préstamo garantizado: una parte vende valores a una contraparte y acuerda recomprarlos en una fecha posterior. Aunque este concepto básico parece sencillo, el funcionamiento práctico del mercado implica diversos mecanismos de liquidación y diferentes tipos de participantes, lo que puede ocultar las dinámicas subyacentes.
El marco de segmentos de clientes utiliza la dirección de los flujos de efectivo para ilustrar los roles de los participantes del mercado, al tiempo que pone de relieve la posición central de los dealers como intermediarios clave del mercado. El término “cliente” se utiliza desde la perspectiva del dealer y abarca contrapartes que no pueden negociar directamente entre sí, como los fondos del mercado monetario y los fondos de cobertura. Estas relaciones pueden visualizarse con un enfoque de análisis de redes, como se muestra en la Figura 1. Dicha figura expone que la estructura del mercado de repos es una red tipo rueda con los dealers como eje, resaltando la fuerte dependencia del mercado de estos intermediarios. Dada esta estructura, el mercado de repos se puede dividir en tres segmentos: clientes a dealers (C2D), entre dealers y dealers a clientes (D2C).
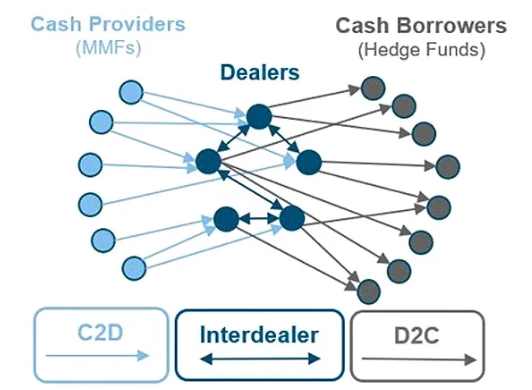
Figura 1: Esquema de la red del mercado de repos de bonos del Tesoro de EE.UU.
Nota: Las flechas indican la dirección del flujo de efectivo en la liquidación; en el vencimiento, el flujo se invierte.
Fuente: Reserva Federal de Nueva York
El marco
El segmento de clientes a dealers (C2D) refleja la financiación que los dealers solicitan de los clientes (la mayoría de los cuales son fondos del mercado monetario, MMFs), representando una fuente clave de suministro de efectivo en el mercado. Como estos prestamistas priorizan la seguridad y la liquidez, los dealers con mejor calificación crediticia predominan en el lado tomador. Por eso, los tipos de interés en este segmento suelen ser relativamente bajos y tienden a acercarse a la Tri-Party General Collateral Rate (TGCR). Esta actividad se lleva a cabo principalmente en la plataforma tripartita y en los servicios de compensación de clientes de la Fixed Income Clearing Corporation (FICC).
El segmento entre dealers (the Interdealer segment) representa la redistribución de liquidez entre dealers, siendo la principal fuente de fondos para los dealers con menor calificación, que no pueden negociar con fondos del mercado monetario. Los dealers con mejor calificación, como los primary dealers, también recurren a este segmento para cubrir necesidades imprevistas de financiación. Por estas razones, los tipos de interés entre dealers pueden mostrar mayor volatilidad intradía y tienden a situarse por encima del C2D. Es el menor de los tres segmentos y se liquida íntegramente en la FICC.
El segmento de dealers a clientes (D2C) representa los préstamos de dealers a cuentas apalancadas, siendo la mayoría hedge funds que aplican estrategias de valor relativo en bonos del Tesoro. Debido a que los hedge funds tienen un perfil de riesgo más alto, el coste de financiación en este segmento es el mayor de los tres y los participantes suelen utilizar el percentil 75 de la SOFR como referencia de la tasa D2C. Para financiar estos préstamos, los dealers se endeudan en los otros dos segmentos, obteniendo un spread de intermediación. Este segmento incluye tanto transacciones bilaterales fuera de compensación centralizada1 como actividades de repo en servicios de compensación de clientes de la FICC.2
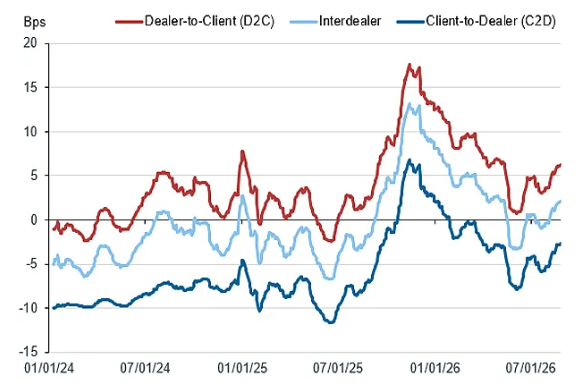
Figura 2: Tasa mediana ponderada por volumen de los segmentos de clientes
Calculada según la diferencia móvil de 20 días respecto del IORB
Fuente: Oficina de Investigación Financiera del Tesoro de EE.UU. (OFR), Banco de Nueva York (BNY), cálculos de la Mesa
Aplicación
Mediante el marco de segmentos de clientes, la Mesa puede comunicar de forma más efectiva a los interesados clave los desarrollos del mercado y monitorizar la transmisión de la política monetaria. Estos segmentos permiten a la Mesa comprender el rango de precios del repo al que se enfrentan los diferentes participantes del mercado.
Una aplicación clave de esta visión ampliada es evaluar la efectividad de los instrumentos de la Mesa para implementar la política monetaria. Por ejemplo, cuando la dinámica del mercado de repos lleva a que la TGCR supere el rango objetivo de los fondos federales3, este marco permite identificar qué segmentos de participantes operan dentro de los niveles más altos de tasas.
El marco de segmentos de clientes también enriquece la monitorización del mercado por parte de la Mesa, especialmente cuando la volatilidad de las tasas de repo aumenta. Por ejemplo, durante los días de reporte4, cuando los dealers reducen actividad de intermediación para gestionar sus balances, las tasas suben en todos los segmentos pero en diferente magnitud, tal como indica la Figura 3. Coincidiendo con otros indicadores del mercado, el marco muestra que los spreads entre segmentos (indicadores del margen de intermediación) se amplían durante esos días debido al aumento de costos de capital. Esto ayuda a entender de dónde proviene la presión de tasas y cómo se propaga por el mercado. Aunque los participantes suelen medir este diferencial con la diferencia entre el percentil 75 y 25 de la SOFR disponible públicamente, el spread D2C-C2D ofrece una perspectiva más precisa, ya que la distinción entre prestatarios es más clara.
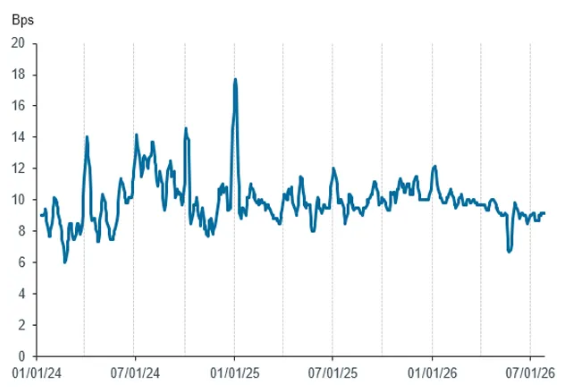
Figura 3: Margen de intermediación de repos (D2C-C2D), media móvil de 5 días
Nota: Las líneas marcadas indican fechas de fin de trimestre.
Fuente: Oficina de Investigación Financiera del Tesoro de EE.UU. (OFR), Banco de Nueva York (BNY), cálculos de la Mesa
Resiliencia ante el futuro desarrollo
El valor fundamental del marco de segmentos de clientes radica en analizar el mercado de repos según su verdadera estructura —como un conjunto diverso de segmentos con distintas clases de participantes— y no simplemente observando indicadores agregados como la SOFR, que buscan actuar como referencias representativas. Esta visión más granular permite a la Mesa comprender e interpretar más exactamente la dinámica del mercado de repos, promoviendo mejores debates sobre el control de tasas y la eficacia de la transmisión de la política monetaria. El marco también ayuda a la Mesa a determinar la efectividad de las herramientas actuales de política monetaria, a proponer ajustes de ser necesarios y a coordinar la comunicación acerca de la evolución estructural del mercado. De cara al futuro, el marco de segmentos de clientes será capaz de adaptarse a los importantes cambios estructurales derivados de la obligatoriedad de la compensación centralizada de repos sobre bonos del Tesoro de EE.UU. A medida que nuevos productos y contrapartes centrales ingresen, este marco será cada vez más valioso para monitorear el mercado en un entorno aceleradamente cambiante.
Notas:
1. Aunque la abrumadora mayoría del volumen de Non-Centrally Cleared Bilateral Repo (NCCBR) pertenece al segmento D2C, los otros segmentos también incluyen una pequeña parte de operaciones NCCBR.
2. Las Figuras 2 y 3 reflejan la actividad de repo overnight y liquidación al día en los segmentos de repos tripartito no centralizado y centralizado. No consideran el segmento bilateral no centralizado, del cual no se dispone de datos y que podría representar una parte significativa de las operaciones de D2C.
3. La tasa política de la Reserva Federal es la Effective Federal Funds Rate (EFFR), pero la Mesa monitorea las tasas de repos más amplias, ya que estas influyen en el mercado de fondos federales, cuya fuente clave de crédito —las Federal Home Loan Banks (FHLBs)— participa en ambos mercados.
4. Los días de reporte coinciden con fines de mes fiscal o trimestre, cuando los bancos reportan indicadores financieros y regulatorios clave y gestionan activamente sus balances.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


