
La caída del precio del petróleo alivia la presión inflacionaria, el oro rebota por encima de 4300, volviendo al límite superior del rango.

Huitong Noticias, 18 de septiembre—— El oro repuntó en la sesión asiática del viernes hasta cerca de 4360 dólares, corrigiendo desde su nivel más bajo en seis semanas. La caída del precio del petróleo a un mínimo de una semana y la debilidad del dólar mejoraron el ambiente a corto plazo para el oro, pero la Reserva Federal mantiene una postura de política monetaria restrictiva, con una probabilidad del 53,1% de una nueva suba de tasas en octubre, por lo que el repunte del oro sigue limitado por el rendimiento de los bonos y la fortaleza del dólar.
El oro al contado mostró una recuperación volátil al alza en la sesión asiática del viernes, con XAU/USD acercándose nuevamente a los 4360 dólares, registrando una cierta corrección técnica tras el ajuste rápido previo. Los factores que impulsan este repunte provienen principalmente de dos fuentes: en primer lugar, una caída notable en el precio del petróleo, que reduce los costos energéticos y alivia las preocupaciones del mercado sobre un mayor calentamiento inflacionario; en segundo lugar, una debilidad temporal del dólar estadounidense, que reduce la presión cambiaria sobre el oro cotizado en dólares. Sin embargo, en el actual contexto de señales de política monetaria aún restrictivas por parte de la Reserva Federal, el repunte actual del oro se interpreta más como una corrección desde niveles bajos que como el establecimiento de una nueva tendencia alcista.
Los cambios en el mercado energético están influyendo nuevamente en la lógica de cotización de los metales preciosos. El precio del petróleo ha caído recientemente a un mínimo de una semana y las expectativas de que se alivien las interrupciones del suministro en Medio Oriente van en aumento, mientras Arabia Saudita busca reactivar parcialmente el transporte de crudo por un oleoducto clave, lo que reduce aún más las preocupaciones sobre una restricción sostenida de la oferta.
Recientemente, la correlación entre los precios de la energía y el oro se ha intensificado. David Meger, director de operaciones de metales en High Ridge Futures, señaló que la caída significativa en los precios de la energía está aliviando la carga que las presiones inflacionarias impusieron previamente al mercado del oro. Para el mercado actual, los inversores no sólo se centran en la demanda de refugio, sino en si los cambios en el precio del petróleo pueden afectar aún más a las expectativas inflacionarias, influyendo así en las tasas de interés estadounidenses y en el dólar. Paralelamente, la debilidad del dólar también ha mejorado el entorno a corto plazo para el oro. Al cotizarse en dólares, la revalorización del dólar normalmente incrementa el costo para los inversores de otras divisas, mientras que una depreciación mejora la atractividad relativa del oro. En la etapa de caída sostenida del oro, la fortaleza del dólar y del rendimiento de los bonos estadounidenses ejerció una doble presión, de modo que mientras la dinámica alcista del dólar se debilite, el oro tiende a presentar un repunte técnico temporal.
Sin embargo, el mayor factor que limita al oro actualmente sigue siendo la política monetaria estadounidense. La Reserva Federal subió el miércoles su tipo de referencia en 25 puntos básicos, situándolo en un rango de 3,75% a 4,00%, y sus previsiones de política indican que podría haber al menos otra suba este año. Más allá de la suba puntual, el mercado presta especial atención a si la Fed mantendrá tipos elevados y durante cuánto tiempo se podría extender este contexto. Según la herramienta FedWatch de CME Group, el mercado estima actualmente una probabilidad del 53,1% de una nueva suba en octubre, por encima del 44% del día anterior.
El comportamiento reciente de los bonos estadounidenses ya muestra que el factor de tasas sigue siendo una fuerza restrictiva importante para el oro. Analistas de mercado señalan que, tras la decisión de la Fed, el fortalecimiento del dólar y la subida de los rendimientos de los bonos provocaron una caída marcada del oro, con el rendimiento del bono a 2 años rozando el 4,75% y el de 10 años acercándose al 5%. Un rendimiento elevado aumenta el costo de oportunidad de mantener oro, ya que éste no genera intereses. Mientras el rendimiento libre o de bajo riesgo se mantenga alto, la atractividad relativa de asignar capital al oro se ve disminuida. Sin embargo, la actual corrección del oro no significa que se haya perdido completamente la posibilidad de una recuperación a mediano plazo. Algunos analistas opinan que una parte importante del camino restrictivo de la Fed ya está reflejado en los precios actuales de activos. Si los próximos datos económicos estadounidenses empiezan a desacelerarse y el mercado vuelve a esperar una baja de tasas, el rendimiento de los bonos y el dólar podrían caer en sincronía, dando nueva fuerza al oro. Por lo tanto, la posibilidad de una recuperación tendencial del oro dependerá en gran medida de si los datos macroeconómicos de EE.UU. pueden cambiar la actual valuación de tasas.
Desde el punto de vista del flujo de fondos, el rebote del oro tras caer a niveles mínimos de seis semanas sugiere que parte del capital empezó a aprovechar la oportunidad para compras en baja, aunque el mercado aún no se ha vuelto claramente optimista. El precio actual cerca de 4345 dólares sigue siendo una etapa de recuperación tras el descenso previo, y los inversores se muestran muy sensibles ante los movimientos en la política de la Fed, el dólar y los rendimientos. Si el oro no logra superar resistencias técnicas clave, es probable que el capital especulativo a corto plazo decida reducir posiciones en los repuntes. También merece atención la pauta futura del precio del petróleo. Si el suministro de crudo en Medio Oriente se restablece gradualmente y los precios energéticos siguen bajando, las expectativas inflacionarias podrían aflojarse aún más, lo que ayudaría a contener la presión al alza en las tasas. Por el contrario, si el suministro no se recupera como se espera y el petróleo sube de nuevo, los costos energéticos pueden volver a elevar las expectativas inflacionarias y forzar a la Fed a mantener tasas restrictivas durante más tiempo, lo que impondría nueva presión sobre el oro.
Actualmente se deben vigilar tres cadenas de transmisión clave. La primera es si el precio del petróleo sigue retrocediendo; la segunda, si los datos de inflación y empleo en EE.UU. pueden cambiar las expectativas de suba para octubre; y la tercera, si el dólar y los rendimientos de los bonos estadounidenses pueden debilitarse en conjunto.
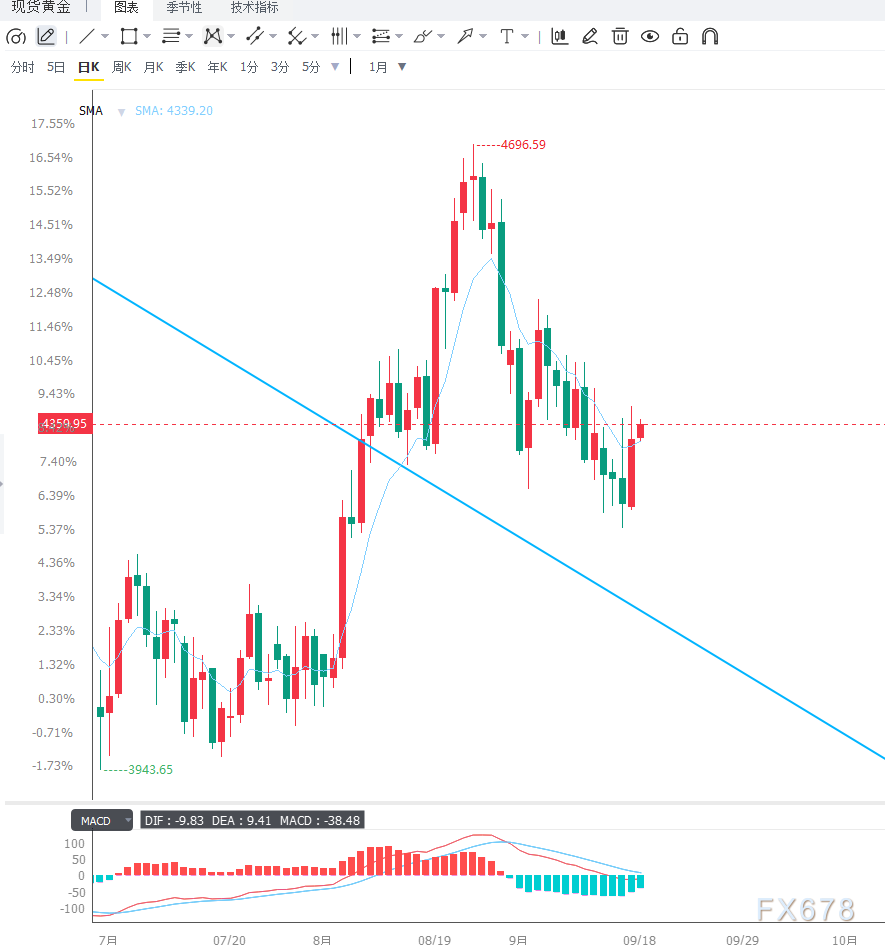
Desde la perspectiva del gráfico diario, el oro al contado había estado cayendo durante varias sesiones, llegando a mínimos de seis semanas, y ahora repunta hasta cerca de 4345 dólares. El precio sigue por encima de la media móvil de 100 días, indicando que la estructura alcista de mediano plazo no se ha roto completamente, aunque la tendencia de corto plazo ha pasado de una firme alza a una etapa de ajustes y lateralización. Actualmente, la media de 100 días está alrededor de los 4325 dólares, representando un soporte importante en el nivel diario; mientras el oro se mantenga por encima de ese nivel, el mercado conserva margen para seguir corrigiendo. En la parte superior, primero hay que vigilar la banda media de Bollinger alrededor de 4435 dólares, que es la primera resistencia clave del actual rebote. Si el oro logra ubicarse con firmeza sobre los 4435 dólares, el impulso alcista de corto plazo podría intensificarse, con posibilidad de probar la banda superior de Bollinger cerca de 4678 dólares. De todos modos, el nivel de 4678 dólares se encuentra considerablemente distanciado del precio actual, lo que dificultaría un quiebre directo en ausencia de un debilitamiento claro del dólar y de los rendimientos de los bonos. El RSI diario, por su parte, está en torno a 48,58, aún en zona neutral, sin entrar en sobrecompra ni sobreventa, lo que indica que la fuerza entre compradores y vendedores todavía no se desequilibra marcadamente. La neutralidad del RSI es consistente con la estructura actual de precios: el mercado está buscando dirección pero no ha dado todavía una reversión clara. Si los 4325 dólares se rompen a la baja, el oro podría volver a testear la banda inferior de Bollinger cerca de los 4190 dólares; si ese soporte se mantiene, será decisivo para saber si la estructura alcista de mediano plazo permanece o no.
En el gráfico de 4 horas, tras la caída rápida, el oro comienza a estructurar un rebote desde mínimos con cierta atenuación de la presión bajista, aunque la recuperación aún requiere superar resistencias para confirmarse. La zona de los 4345 dólares es el área de acción actual, mientras que los 4325 dólares constituyen un soporte importante a corto plazo. Si el oro puede mantenerse sobre 4325 y romper los 4435 dólares, la estructura de rebote en 4 horas podría consolidarse más; pero si fracasa en superar los 4435 y vuelve a caer por debajo de los 4325, el mercado sigue en fase débil y el precio podría volver a buscar apoyo cerca de los 4190. En términos generales, la estructura técnica actual sigue siendo de corrección lateral en baja, y una verdadera señal de fortalecimiento de tendencia dependerá de una ruptura de los 4435 dólares, acompañada de una debilidad coordinada en el dólar y los rendimientos.
Actualmente, el oro se encuentra en una pulseada entre la política restrictiva y la caída de precios energéticos. El descenso del petróleo y la debilidad del dólar proporcionan condiciones para un rebote a corto plazo, pero que la Fed siga manteniendo tasas elevadas y que la probabilidad de un nuevo aumento en octubre suba al 53,1% implica que el oro sigue restringido por un alto costo de oportunidad.
Desde una perspectiva técnica, los 4325 dólares son el soporte actual clave y los 4435 dólares son la resistencia fundamental para ampliar el rebote. Si el dólar y los rendimientos de los bonos estadounidenses continúan bajando, el oro podría seguir recuperándose desde mínimos; pero si los datos de EE.UU. resultan sólidos y reavivan expectativas de suba de tasas, el oro aún podría volver a estar bajo presión. El foco de corto plazo del mercado pasó de una demanda de refugio a las interacciones entre el precio del petróleo, la inflación, las tasas y el dólar.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
¡Resultado de la votación 7-2! El Banco Central de Japón sube las tasas de interés al ritmo más rápido desde 1990, sin dar señales claramente más agresivas
El Banco Central de Japón elevó las tasas de interés al 1,25 %, el nivel más alto desde 1995 y la sexta subida desde que abandonó la política de tasas negativas en marzo de 2024. De los nueve miembros del comité, Asada y Sato votaron en contra debido a la situación económica actual, lo que refleja que persisten diferencias internas sobre nuevas medidas de ajuste. En su comunicado, el Banco Central de Japón señaló que continuará elevando las tasas y ajustando la política de estímulo, pero el lenguaje de las orientaciones prospectivas cambió poco respecto a la declaración de julio, sin emitir señales claramente más agresivas.
Precios de las criptos
Más


